En este artículo
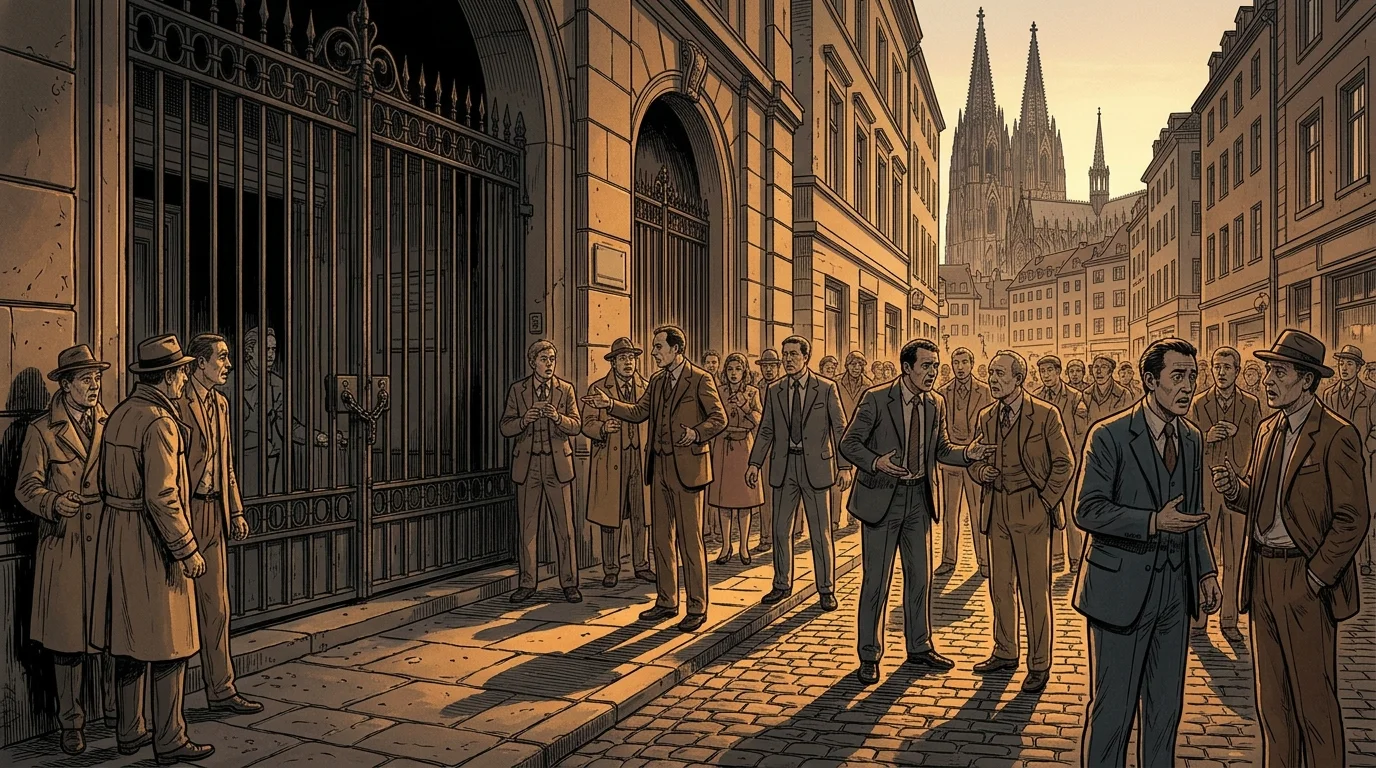
A las 15:30 hora central europea (16:30 hora local de verano alemana) del 26 de junio de 1974, la oficina federal de supervisión bancaria de Alemania Occidental revocó la licencia de Bankhaus I.D. Herstatt KGaA, un banco comercial de propiedad privada con sede en Colonia. Aunque Herstatt era solo un prestamista nacional de tamaño mediano, su cierre repentino después del final del día de compensación interbancaria alemana —mientras la negociación matutina aún estaba en curso en Nueva York— provocó una congelación inmediata en los mercados internacionales de divisas. Los bancos contraparte ya habían entregado irrevocablemente marcos alemanes a Herstatt a través del sistema de pagos del Bundesbank ese mismo día, solo para encontrar las cuentas corresponsales de Herstatt en Nueva York congeladas antes de que sus pagos correspondientes en dólares estadounidenses pudieran liberarse a través del Clearing House Interbank Payments System (CHIPS). La crisis dio a las finanzas globales un término permanente: «riesgo Herstatt», o riesgo de liquidación de divisas, y provocó directamente que los gobernadores de los bancos centrales del Grupo de los Diez (G10) establecieran el Comité de Supervisión Bancaria de Basilea más tarde en 1974. [1]
El fin de Bretton Woods y la especulación monetaria en Colonia
Fundado en Colonia en 1955 por Iwan David Herstatt con el respaldo del grupo asegurador del industrial Hans Gerling, Bankhaus I.D. Herstatt creció rápidamente durante las décadas de 1960 y principios de 1970 al combinar la banca minorista con operaciones agresivas de valores y divisas. El colapso del sistema de tipos de cambio fijos de Bretton Woods entre 1971 y marzo de 1973 alteró fundamentalmente los incentivos a los que se enfrentaban los bancos comerciales europeos. A medida que las principales monedas pasaron a tipos de cambio flotantes y el embargo petrolero de la OPEP de 1973-1974 provocó que los petrodólares fluyeran a través de los mercados de eurodivisas poco regulados, la volatilidad diaria entre el marco alemán (DM) y el dólar estadounidense aumentó drásticamente. [2]
Dentro de la sede de Bankhaus Herstatt en Colonia, el comercio de divisas se convirtió en el principal motor de beneficios del banco, y en su vulnerabilidad fatal. Dirigida por el jefe de divisas Daniël (Dany) Dattel y su equipo de jóvenes operadores conocidos coloquialmente como los «Goldjungs» (chicos de oro), la mesa de divisas de Herstatt tomó posiciones direccionales masivas en contratos al contado y a plazo de DM/USD que superaban con creces la modesta base de capital del banco de aproximadamente 44 millones de marcos alemanes. Confiando en patrones de gráficos técnicos y esperando que el dólar estadounidense se depreciara continuamente frente al marco alemán, los operadores de Herstatt vendieron enormes volúmenes de dólares estadounidenses a plazo mientras financiaban y renovaban posiciones a través de contrapartes bancarias internacionales. [3]
Pérdidas a plazo ocultas y la auditoría de junio de 1974
Durante finales de 1973 y principios de 1974, el dólar estadounidense repuntó inesperadamente y luego fluctuó bruscamente frente al marco alemán, moviéndose en contra de las posiciones a plazo sin cobertura de Herstatt. En lugar de asumir las pérdidas y reducir la exposición, el departamento de divisas de Herstatt redobló la apuesta suscribiendo nuevos contratos a plazo y ocultando las operaciones perdedoras mediante manipulaciones contables internas y desajustes de vencimiento no registrados. [4]
Para la primavera de 1974, comenzaron a circular rumores sobre posiciones cambiarias desmesuradas en Herstatt entre los bancos centrales europeos y las mesas de divisas de Londres. Los registros de archivo del Banco de Inglaterra mostraron más tarde que los supervisores británicos e internacionales se habían alarmado cada vez más por la explosión opaca de la exposición a eurodivisas y divisas en bancos medianos tras las pérdidas en instituciones como el Franklin National Bank en Estados Unidos y la sucursal de Lugano del Lloyds Bank.Cuando los auditores y funcionarios del Deutsche Bundesbank y la Oficina Federal de Supervisión Bancaria (Bundesaufsichtsamt für das Kreditwesen, o BAKred) examinaron la verdadera cartera a plazo de Herstatt en junio de 1974, descubrieron que las pérdidas acumuladas habían alcanzado aproximadamente 470 millones de marcos alemanes, más de diez veces el capital social del banco.Después de que las conversaciones de emergencia con los tres bancos comerciales más grandes de Alemania Occidental (Deutsche Bank, Dresdner Bank y Commerzbank) no lograran producir un rescate privado una vez que quedó clara la magnitud del agujero de 470 millones de marcos alemanes, la BAKred ordenó la liquidación inmediata del Bankhaus Herstatt el 26 de junio de 1974. [5]
El cierre de las 15:30 CET y la trampa de la zona horaria
El choque sistémico del fracaso de Herstatt no provino del tamaño de su base de depósitos nacionales, sino del momento exacto del cierre regulatorio a través de las zonas horarias internacionales. BAKred esperó hasta las 15:30 CET (3:30 p.m. hora de Fráncfort) del miércoles 26 de junio de 1974 —inmediatamente después de que la compensación interbancaria alemana hubiera cerrado por el día— para revocar la licencia bancaria de Herstatt y detener todos los pagos salientes. [6]
En una transacción de divisas al contado estándar liquidada dos días hábiles después de la ejecución de la operación (T+2), la liquidación requería dos instrucciones de pago separadas ejecutadas en los sistemas de pago nacionales de las dos monedas involucradas. Para las operaciones con vencimiento el 26 de junio de 1974, en las que Herstatt había comprado marcos alemanes y vendido dólares estadounidenses, los bancos contraparte europeos y estadounidenses ya habían dado instrucciones a sus corresponsales alemanes para transferir marcos alemanes irrevocablemente a la cuenta de Herstatt en el Landeszentralbank (Bundesbank) durante la mañana alemana. [7]
Cuando BAKred cerró Herstatt a las 15:30 CET, eran solo las 9:30 o 10:30 a.m. en Nueva York. Al recibir noticias de Colonia y Fráncfort de que Herstatt estaba en administración judicial por quiebra, el principal banco corresponsal estadounidense de Herstatt en Nueva York, Chase Manhattan Bank, congeló inmediatamente la cuenta en dólares de Herstatt. Se negó a ejecutar cientos de millones de dólares en órdenes de pago salientes en cola a través de CHIPS a los bancos contraparte que ya habían pagado marcos alemanes en Alemania horas antes. Esas contrapartes se vieron reducidas abruptamente a acreedores quirografarios en un procedimiento de insolvencia alemán por el valor principal total de sus operaciones de divisas. [8]
Bloqueo en CHIPS y contagio internacional
La congelación unilateral del tramo en dólares estadounidenses provocó un caos inmediato en Nueva York y Londres. En 1974, el Clearing House Interbank Payments System (CHIPS) de Nueva York operaba sobre una base de liquidación neta multilateral al final del día, sin finalidad intradía en tiempo real ni fondos de garantía prefinanciados. Cuando Chase Manhattan retuvo los pagos en dólares salientes de Herstatt, los bancos de Nueva York que contaban con esos ingresos para financiar sus propias obligaciones posteriores se negaron a liberar los pagos a sus contrapartes.
Las retiradas en cadena y las retenciones de pagos paralizaron el sistema de compensación interbancaria de Nueva York. Los volúmenes diarios de transacciones a través de CHIPS se desplomaron, el sistema experimentó una congelación operativa temporal a medida que los bancos miembros revocaban los mensajes de pago provisionales, y los tipos de interés interbancarios en eurodólares se dispararon mientras los bancos acumulaban liquidez y recortaban las líneas de crédito a todas las instituciones, excepto a las más grandes respaldadas por el Estado. Los bancos pequeños y medianos de Europa, Japón y América del Norte se vieron repentinamente excluidos de los mercados mayoristas de financiación en dólares.
Del «Riesgo Herstatt» al Comité de Basilea y CLS Bank
Antes del 26 de junio de 1974, los banqueros comerciales y los economistas de los bancos centrales generalmente trataban la exposición a divisas como una cuestión de riesgo de mercado: el riesgo de que un tipo de cambio se moviera desfavorablemente antes de que un contrato venciera, costándole al banco la diferencia entre el tipo de contrato y el tipo al contado. Herstatt demostró que la liquidación transfronteriza asíncrona creaba riesgo de principal (o riesgo de liquidación de divisas): el peligro de que un banco pudiera perder el 100 por ciento del valor nominal del principal de una operación durante las horas transcurridas entre el pago de la divisa vendida y la recepción de la divisa comprada.
Las consecuencias regulatorias remodelaron la gobernanza bancaria global. Al reconocer que los supervisores nacionales que actúan de forma aislada ya no podían contener los shocks de los pagos transfronterizos y del eurodólar, los gobernadores de los bancos centrales de los países del G10 se reunieron en el Banco de Pagos Internacionales (BPI) en Basilea a finales de 1974. Comité de Supervisión Bancaria de Basilea (BCBS)Su Concordato de Basilea inicial de 1975 estableció principios para compartir la responsabilidad de supervisión sobre las sucursales y filiales bancarias extranjeras, de modo que ninguna operación bancaria internacional pudiera escapar a la supervisión prudencial. Resolver la vulnerabilidad subyacente del sistema de pagos llevó casi tres décadas.
Tras un informe histórico de 1996 del Comité de Sistemas de Pago y Liquidación (CPSS) del BPI, que advertía que billones de dólares en operaciones diarias de divisas seguían enfrentándose al riesgo Herstatt de varios días, los principales bancos centrales presionaron a los bancos comerciales globales para que construyeran una utilidad de liquidación simultánea. En septiembre de 2002, el Continuous Linked Settlement (CLS) Bank comenzó a operar, vinculando los sistemas de liquidación bruta en tiempo real (LBTR) de los bancos centrales a través de un mecanismo de Pago contra Pago (PvP) en el que la transferencia final de una moneda ocurre si y solo si la transferencia final de la contra-moneda tiene lugar simultáneamente. Aun así, los estudios del BPI en la década de 2020 documentaron que aproximadamente entre 1,4 y 2,2 billones de dólares del volumen diario de divisas global liquidado fuera de los mecanismos PvP seguían enfrentándose al riesgo de liquidación por zona horaria expuesto por primera vez en Colonia el 26 de junio de 1974.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Banco Central Europeo, " Recuadro 19: Más de treinta años después del caso 'Herstatt', el riesgo de liquidación en divisas sigue siendo un problema," Informe de Estabilidad Financiera del BCE, diciembre de 2007. Banco Central / Autoridad Monetaria
- Cité de l'Économie (Banco de Francia), " Colapso del banco Herstatt en Alemania y creación del Comité de Basilea," Citéco – 10.000 años de economía, 2019. Banco Central / Autoridad Monetaria
- Instituto de Estudios Monetarios y Económicos del Banco de Japón, " Sistemas de transferencia, compensación y liquidación en Japón y en el extranjero," Bank of Japan Monetary and Economic Studies, septiembre de 1990. Banco Central / Autoridad Monetaria
- Central Banking Newsdesk, " Más de 1,4 billones de dólares en operaciones diarias de divisas se enfrentan al riesgo Herstatt – Estudio del BPI," Central Banking, 2022. Referencia Histórica y Financiera
- Banco de Pagos Internacionales, " Historia del Comité de Basilea," Banco de Pagos Internacionales (BPI), 2023. Banco Central / Autoridad Monetaria
- Bank Underground, " Los archivos del BoE revelan una lección poco conocida de la quiebra del Herstatt Bank en 1974," Bank of England Bank Underground, 24-06-2015. Banco Central / Autoridad Monetaria
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El colapso de Bankhaus Herstatt en 1974 y el nacimiento del riesgo de liquidación. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-colapso-de-herstatt-en-1974-y-el-riesgo-de/
MLA (9th ed.): Ç., Soner, ed. "El colapso de Bankhaus Herstatt en 1974 y el nacimiento del riesgo de liquidación." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-colapso-de-herstatt-en-1974-y-el-riesgo-de/.
Chicago (17th ed.): Ç., Soner, ed. "El colapso de Bankhaus Herstatt en 1974 y el nacimiento del riesgo de liquidación." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 2, 2026. https://forgottenfortunes.net/es/el-colapso-de-herstatt-en-1974-y-el-riesgo-de/.
Have an idea for another financial history documentary or article? Request a story →