En este artículo
Entre 1906 y 1944, Brasil llevó a cabo el experimento más audaz de manipulación estatal de un mercado de materias primas del siglo XX. Con cerca del 70 por ciento del café mundial cultivado en las fértiles mesetas de tierra roja (terra roxa) de São Paulo, Minas Gerais y Río de Janeiro, la oligarquía de hacendados brasileña recurrió una y otra vez a bancos mercantiles extranjeros de Londres y Nueva York para financiar compras públicas de grano excedente, una política conocida como valorização («valorización»). Aunque las primeras intervenciones de 1906, 1917 y 1921 rescataron temporalmente los precios de exportación, la creación en 1924 del Instituto permanente del Café de São Paulo —financiado con préstamos de varios millones de libras esterlinas de Lazard Brothers & Co.— desató una burbuja especulativa de crédito y plantaciones centrada en la Bolsa Oficial de Café de Santos. Cuando el crac de Wall Street de octubre de 1929 cortó las líneas de crédito internacionales e hizo caer los precios del café en dos tercios, el hundimiento derribó la República Vieja de Brasil y obligó al presidente Getúlio Vargas a financiar un desesperado rescate keynesiano quemando literalmente 78,2 millones de sacos de café de 60 kilos, casi tres años del consumo mundial total. [1]
El Convênio de Taubaté de 1906 y las primeras valorizaciones del café
Para entender por qué los gobiernos brasileños arriesgaron una y otra vez la solvencia del Estado para acaparar el mercado del café, hay que comprender la peculiar agronomía del cafeto arábica. Las plántulas recién sembradas tardan cuatro o cinco años en dar una cosecha comercial completa, y a partir de entonces producen grano durante décadas con costes laborales variables relativamente modestos. Los altos precios del café a comienzos de la década de 1890 habían desencadenado una enorme oleada de plantaciones en la frontera occidental de São Paulo. Con la cosecha récord de 1906–1907 —que rindió, solo en Brasil, unos inéditos 20 millones de sacos de 60 kilos frente a un consumo mundial de unos 16 millones—, una sobreoferta catastrófica amenazaba con arruinar a la élite de hacendados (fazendeiros) que dominaba la República Velha. [2]
En febrero de 1906, los gobernadores de São Paulo (Jorge Tibiriçá), Minas Gerais (Francisco Sales) y Río de Janeiro (Nilo Peçanha) se reunieron en la ciudad paulista de Taubaté para firmar el histórico Convênio de Taubaté. En virtud del pacto, los gobiernos estatales acordaron tomar prestados 15 millones de libras en el extranjero para retirar del mercado el café excedente a un precio mínimo garantizado, almacenar el grano en depósitos portuarios de Europa y Norteamérica y atender la deuda exterior mediante un recargo de tres francos oro (más tarde cinco francos) por saco exportado, acompañado de una junta de estabilización cambiaria en oro de nueva creación (la Caixa de Conversão) para impedir que la apreciación de la moneda mermara los ingresos de los hacendados en mil-réis locales. [3]
Cuando el banquero londinense tradicional de Brasil, N. M. Rothschild & Sons, se resistió en un principio a respaldar un acaparamiento especulativo de mercancías, São Paulo recurrió al importador de café alemán Theodor Wille y a un sindicato de bancos de Hamburgo, Londres, París y Nueva York encabezado por J. Henry Schröder & Co. y el National City Bank. Al retener más de 8 millones de sacos fuera del mercado e imponer impuestos temporales a las nuevas plantaciones, la valorización de 1906–1908 logró elevar los precios internacionales del café más de un 50 por ciento, lo que permitió al sindicato liquidar sus existencias con beneficios antes de la Primera Guerra Mundial. Envalentonadas por ese triunfo, las autoridades brasileñas llevaron a cabo una segunda valorización en 1917–1918 mediante emisiones federales de papel moneda y una tercera en 1921–1922, respaldada por un préstamo londinense de 9 millones de libras, bajo la presidencia de Epitácio Pessoa. [4]
El Instituto del Café de São Paulo, los préstamos de Lazard y la burbuja de Santos
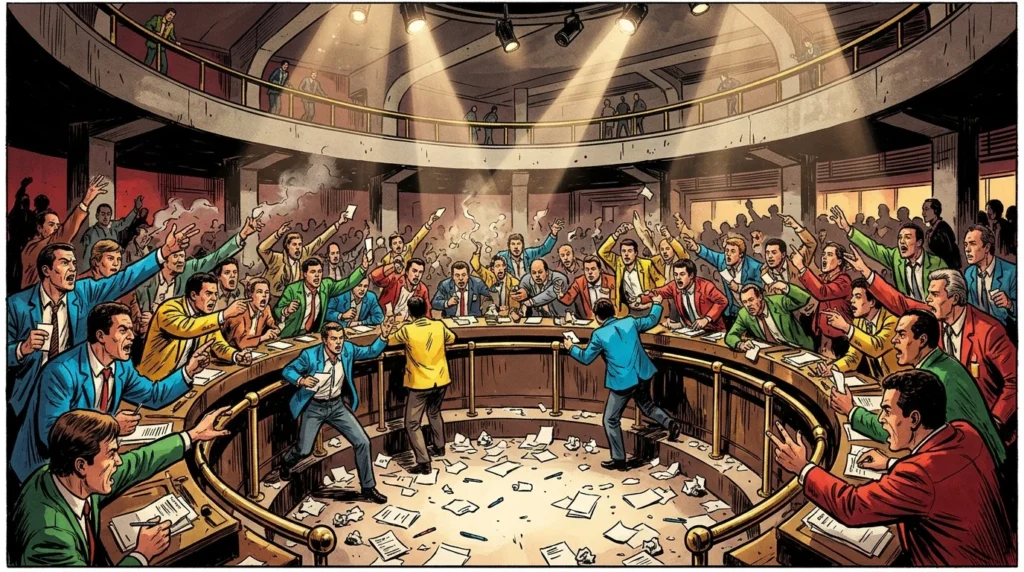
Cuando el presidente conservador Artur Bernardes desmanteló en 1924 las operaciones federales de sostenimiento de precios, los poderosos hacendados de São Paulo decidieron convertir la valorización, de rescate de emergencia esporádico, en un cártel permanente y automático. En diciembre de 1924, el estado creó el Instituto Paulista da Defesa Permanente do Café (reorganizado en 1926 como Instituto do Café do Estado de São Paulo). En lugar de comprar café en el mercado abierto, el Instituto levantó una red obligatoria de once enormes «almacenes reguladores» en el interior (armazéns reguladores). Se prohibió a los hacendados enviar su cosecha directamente por el São Paulo Railway hasta el puerto de Santos; cada saco debía depositarse en un almacén regulador del interior, que liberaba cada mes apenas un goteo de grano para mantener artificialmente altos los precios al contado en la Bolsa Oficial de Café de Santos (fundada en 1917 e instalada desde 1922 en su imponente palacio neoclásico de la Rua XV de Novembro). [5]
Para evitar que los hacendados quebraran mientras sus cosechas permanecían encerradas en los almacenes del interior durante un año o más, el Instituto se hizo con el control de un banco estatal —el Banco do Estado de São Paulo (Banespa)— para adelantar a los hacendados hasta el 60–70 por ciento del valor de mercado de su café almacenado contra resguardos de depósito (conhecimentos). Como los Rothschild se negaron a financiar un almacenamiento permanente, el Instituto recurrió al agresivo banco mercantil londinense Lazard Brothers & Co., que colocó en Londres en 1926 una emisión de bonos del Instituto del Café por 10 millones de libras esterlinas, seguida de tramos hipotecarios de varios millones de libras y créditos rotativos a corto plazo. [6]
Durante tres embriagadores años (1926–1928), las entradas de libras de Lazard alimentaron un exuberante auge financiero en São Paulo y Río de Janeiro. Los precios al contado de Santos se mantuvieron cerca de 22 centavos de dólar por libra —más del doble de los costes de producción—, generando ganancias extraordinarias que se derramaron sobre los inmuebles urbanos, las acciones textiles y los futuros de café de la Bolsa de Santos. Pero la defensa permanente encerraba un defecto estructural fatal: a diferencia del pacto de 1906, el Instituto de 1924 nunca prohibió las nuevas plantaciones. Atraídos por precios altos garantizados y por el crédito fácil de Banespa sobre el grano almacenado, los hacendados paulistas plantaron casi mil millones de cafetos nuevos entre 1920 y 1929, mientras los productores rivales de Colombia, Centroamérica y África oriental se expandían agresivamente bajo el paraguas de precios brasileño. [7]
Octubre de 1929: el crac del café y la caída de la República Vieja
A mediados de 1929, tras dos cosechas gigantescas consecutivas de 27 y 29 millones de sacos, los almacenes reguladores del interior paulista rebosaban con más de 19 millones de sacos de café sin vender, más que todo un año de la demanda mundial de importación. Entonces, en octubre de 1929, el crac bursátil de Wall Street congeló los mercados internacionales de capitales, al tiempo que el crédito al consumo se contraía bruscamente en Norteamérica y Europa. [8]
A los pocos días del crac de octubre de 1929, Lazard Brothers comunicó al Instituto del Café de São Paulo que ya no podía renovar los anticipos a corto plazo que vencían, a menos que el estado pignorara en condiciones punitivas prácticamente todas sus existencias de café restantes. Al mismo tiempo, el presidente Washington Luís —empeñado obstinadamente en defender el patrón de estabilización convertible en oro del mil-réis— se negó a imprimir moneda federal para rescatar a los hacendados paulistas. Privado tanto del crédito londinense como del redescuento federal, Banespa suspendió los anticipos sobre resguardos de depósito, y la Bolsa de Santos se sumió en el pánico. Entre septiembre de 1929 y finales de 1930, el precio del café Santos n.º 4 en Nueva York y Santos se desplomó de 22,5 a 8 centavos por libra. En abril de 1930, São Paulo se vio obligado a aceptar un desesperado Coffee Realisation Loan de 20 millones de libras, suscrito por Schröders, Barings, Rothschilds y Lazard con la condición de que Brasil liquidara sus existencias en diez años y renunciara a la retención permanente. Seis meses después, en octubre de 1930, élites regionales y oficiales militares indignados derrocaron la República Vieja con la Revolución de 1930 e instalaron a Getúlio Vargas como presidente provisional.
Getúlio Vargas y la gran quema de 78,2 millones de sacos (1931–1944)
Cuando Vargas y su ministro de Hacienda, José Maria Whitaker, asumieron el poder —y pronto recibieron, en 1931, la visita de sir Otto Niemeyer, asesor del Banco de Inglaterra—, las existencias de café sin vender superaban ya los 26 millones de sacos, mientras la cosecha de 1931 prometía otros 28 millones. Los almacenes estaban llenos hasta el techo, no había préstamos extranjeros disponibles y volcar el excedente en los mercados mundiales habría hundido los precios del café hasta cero. En febrero de 1931, el gobierno federal creó el Conselho Nacional do Café (sustituido en febrero de 1933 por el Departamento Nacional do Café, o DNC, bajo control directo) e inauguró una solución radical: la destrucción física.
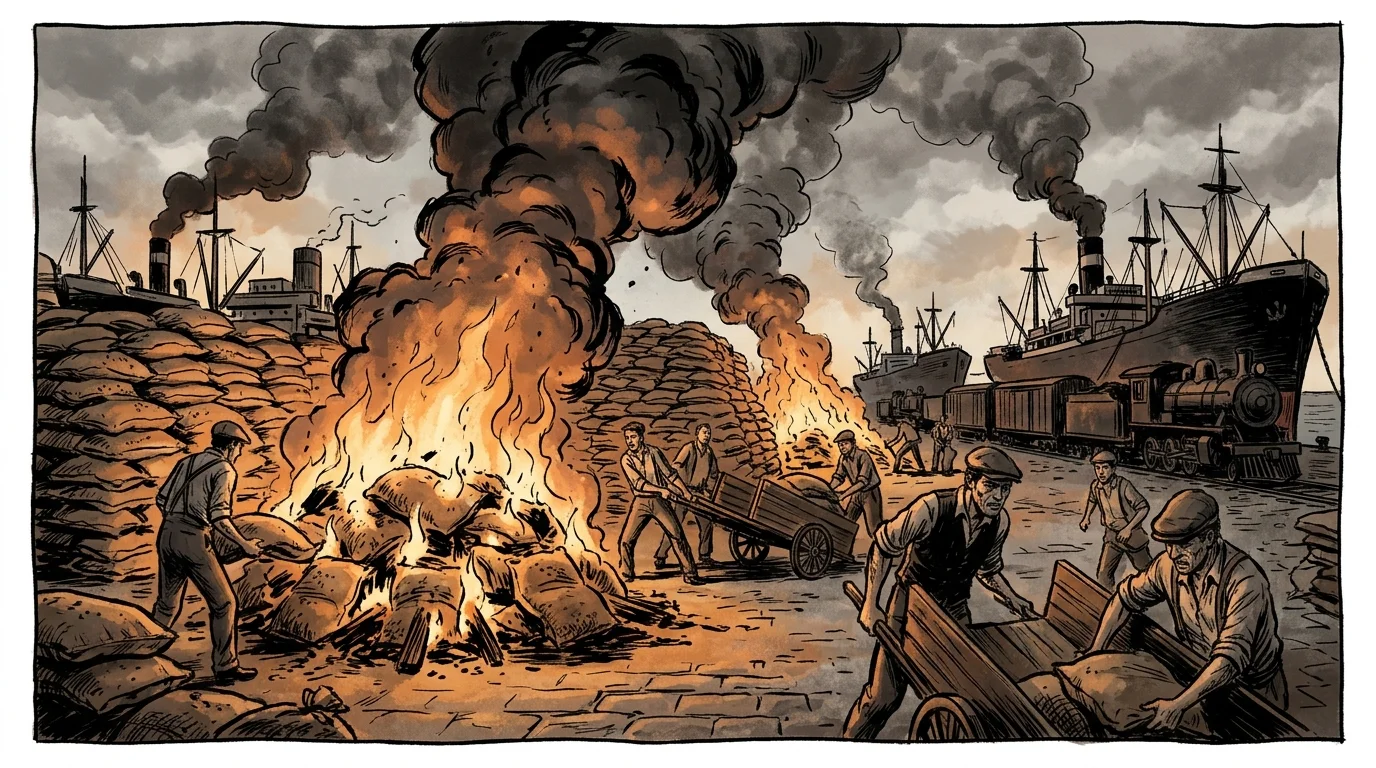
A partir de junio de 1931, en las marismas de las afueras de Santos, el DNC impuso un fuerte impuesto a la exportación pagadero en divisas (al principio 10 chelines, después 15 chelines por saco) y unas «cuotas de sacrificio» obligatorias que confiscaban entre el 30 y el 40 por ciento de la cosecha de cada hacendado a precios simbólicos. Día tras día durante trece años, las cuadrillas del DNC amontonaron montañas de café verde en campos abiertos, las rociaron con queroseno o petróleo crudo y les prendieron fuego bajo espesos mantos de un humo dulzón y acre que se extendía durante kilómetros sobre São Paulo y la bahía de Guanabara. Millones de sacos más se arrojaron desde barcazas al Atlántico Sur (hasta que los pescadores se quejaron de que las aguas costeras estaban envenenadas) o se prensaron en briquetas para alimentar las calderas de las locomotoras y las fábricas brasileñas.
Como observaría más tarde el célebre economista brasileño Celso Furtado en The Economic Growth of Brazil, el programa de quema de café de Vargas funcionó sin proponérselo como un enorme estímulo keynesiano de cosecha propia cuatro años antes de que John Maynard Keynes publicara su General Theory: al comprar y quemar cosechas invendibles con crédito interno e impuestos a la exportación, el Estado sostuvo el empleo y el poder adquisitivo internos, que se trasladaron a una industria nacional sustitutiva de importaciones e impulsaron la producción industrial brasileña a mediados de la década de 1930. Cuando Vargas puso fin oficialmente a las hogueras en julio de 1944, Brasil había incinerado 78.214.253 sacos de café de sesenta kilos —4,69 millones de toneladas, o aproximadamente tres años completos de consumo mundial—, lo que puso fin para siempre a la era de los barones paulistas del café.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Maria Teresa Ribeiro de Oliveira, «Coffee Valorization Policies in Brazil and International Finance (1906–1930),» University of Oxford Latin American Centre, 2000. Investigación Académica Arbitrada
- Maria Letícia Corrêa, «State Intervention, Foreign Loans, and Coffee Defense in Brazil,» Universidad de Buenos Aires Economic History Working Papers, 2017. Referencia Histórica y Financiera
- Gustavo Pereira da Silva, «Estrangeiras e nacionais: as maiores casas exportadoras de café em Santos (1897–1930),» Estudos Econômicos (USP / SciELO Brasil), 2023. Referencia Histórica y Financiera
- Marcelo de Paiva Abreu, «A Missão Niemeyer e a crise financeira brasileira de 1930–1931,» Revista de Administração de Empresas (FGV / SciELO Brasil), 1974. Referencia Histórica y Financiera
- University of Glasgow Economic History Repository, «British Merchant Banking, Lazard Brothers, and Brazilian Coffee Valorization Loans in the Interwar Period,» University of Glasgow Theses Archive, 2018. Investigación Académica Arbitrada
- João Manuel Cardoso de Mello, «O Capitalismo Tardio: Acumulação Cafeeira, Crise de 1929 e Defesa do Café,» Universidade Estadual de Campinas (UNICAMP), 1982. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La burbuja de valorización del café de Brasil, el desplome de Santos de 1929 y la quema de 78 millones de sacos. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/valorizacion-del-cafe-el-desplome-de-brasil-y/
MLA (9th ed.): Ç., Soner, ed. "La burbuja de valorización del café de Brasil, el desplome de Santos de 1929 y la quema de 78 millones de sacos." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/valorizacion-del-cafe-el-desplome-de-brasil-y/.
Chicago (17th ed.): Ç., Soner, ed. "La burbuja de valorización del café de Brasil, el desplome de Santos de 1929 y la quema de 78 millones de sacos." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 10, 2026. https://forgottenfortunes.net/es/valorizacion-del-cafe-el-desplome-de-brasil-y/.
Have an idea for another financial history documentary or article? Request a story →