Dans cet article
En janvier 1973, la France a emprunté 6,5 milliards de francs auprès d'investisseurs. Quinze ans plus tard, le financement avait généré environ 55 milliards de francs en remboursement de capital et 35 milliards de francs en intérêts. Le taux d'intérêt initial de 7 % ne racontait pas toute l'histoire. Une clause de sauvegarde contractuelle, rédigée pour rassurer les épargnants dans un moment d'incertitude monétaire, a fini par lier les paiements de l'obligation au prix du marché de l'or. Le résultat fut l' Emprunt Giscard, l'un des avertissements les plus connus en France sur les risques cachés de l'emprunt public. [1][2]
Pourquoi la France a emprunté en 1973
Valéry Giscard d'Estaing était ministre des Finances sous le président Georges Pompidou lorsque le gouvernement a cherché à contrer l'inflation en réduisant la taxe sur la valeur ajoutée. Le taux principal de TVA a été abaissé de 23 % à 20 %, tandis que le taux réduit est passé de 7,5 % à 7 %. L'emprunt auprès des ménages a permis de financer l'impact budgétaire sans augmentation compensatoire immédiate des autres impôts. L'emprunt d'État qui en a résulté, emprunt d'État à 7 % de 1973 , a été émis en janvier 1973 avec une maturité de 15 ans. [3]
Pour l'acheteur ménage, la proposition semblait simple : acheter une obligation de 1 000 francs, recevoir un coupon annuel et récupérer le capital à la fin. Mais l'environnement monétaire n'était pas simple. Les États-Unis avaient suspendu la convertibilité du dollar en or en 1971, et les accords de taux de change européens étaient sous tension. Les épargnants craignaient qu'un franc affaibli ne rende les futurs paiements fixes moins précieux. Le Trésor français voulait offrir des garanties sans pour autant donner à l'ensemble de l'obligation l'apparence d'un pari pur et simple sur le lingot.
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 11 000 francs | Une proposition de 1981 au Sénat français opposait un lingot d'or d'un kilogramme à environ 11 000 francs en 1973 à environ 91 000 francs à la fin de 1980. |
| 455 millions de francs | Les intérêts annuels payés par le Trésor sont passés de 455 millions de francs en 1974 à environ 3,58 milliards de francs en 1987. |
| 55 milliards de francs | Un rapport ultérieur du Sénat français fournit la ventilation rétrospective arrondie la plus claire : 55 milliards de francs en principal et 35 milliards de francs en intérêts, contre 6,5 milliards de francs levés à l'origine. |
| 27,9 milliards de francs | Les rapports de l'époque estimaient que ces mécanismes réduisaient le montant de liquidités encore exigible au 18 janvier 1988 règlement à environ 27,9 milliards de francs, contre environ 55 milliards de francs de principal indexé. |
Deux garanties, une éventualité dangereuse
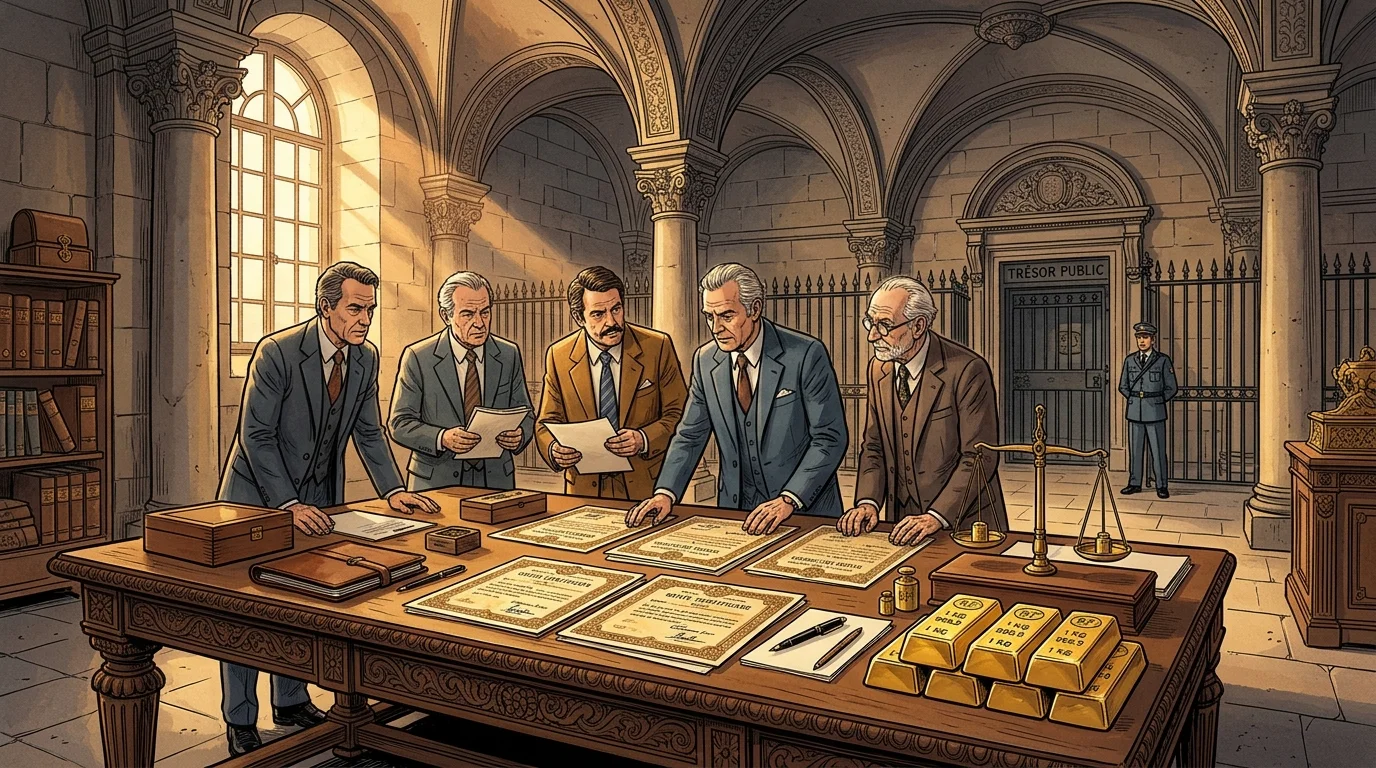
L'obligation contenait une indexation primaire liée à une unité de compte européenne, elle-même définie en termes d'or à l'époque. Si ce mécanisme comptable cessait de fonctionner parce que les monnaies n'étaient plus officiellement définies par l'or, une clause subsidiaire lierait à la fois le principal et les intérêts au prix du marché parisien d'un lingot d'or d'un kilogramme. C'est ce mécanisme de repli, plutôt que le coupon de 7 % déclaré lui-même, qui a plus tard modifié la facture du Trésor. [2][3]
Le prix de référence correct dans les archives contemporaines est 10 483 francs par kilogramme, sur la base des cours de l'or vers la fin de 1972, et non 10 837 francs. Le prix de rachat final a utilisé une moyenne des 30 jours ouvrables de bourse avant l'échéance, et non une moyenne sur 100 séances. Ces détails de calcul sont importants car ils déterminent le montant du remboursement. [3]
Pour comprendre le risque, imaginez une obligation de 1 000 francs avec un indice aurifère de 10 483 francs par kilogramme. Si la moyenne du prix de l'or applicable atteignait plus tard environ huit fois cette base, l'obligation en capital indexée serait également d'environ huit fois son montant nominal initial. L'émetteur doit des francs, mais le nombre de francs dus évolue avec l'or. Et comme la clause affectait les coupons ainsi que le capital, la dépense supplémentaire survenait de manière répétée, et pas seulement à l'échéance.
Le système monétaire a changé
Au cours des années 1970, le système de Bretton Woods de parités monétaires fixes s'est effondré. Les accords monétaires de la Jamaïque de 1976 et leur mise en œuvre ultérieure ont marqué l'abandon des parités officielles avec l'or. En 1978, la formule en unité européenne de l'emprunt Giscard est devenue inutilisable et la clause de repli sur l'or en lingots est entrée en vigueur pour les dix années restantes. Il ne s'agissait pas simplement d'une hausse des taux d'intérêt ordinaires : c'était un changement de l'indice de référence auquel la dette de la France était liée. [2][3]
L'or s'est fortement apprécié en francs dans un contexte d'inflation, de variations des taux de change et d'incertitude mondiale. Une proposition de 1981 au Sénat français opposait un lingot d'or d'un kilogramme à environ 11 000 francs en 1973 à environ 91 000 francs à la fin de 1980. Il s'agit de prix indicatifs pour la période, et non des moyennes précises sur 30 séances utilisées pour chaque calcul de coupon. La proposition critiquait également la répartition des gains entre les investisseurs et les contribuables ; ses prévisions étaient des projections politiques, et non des chiffres de remboursement finaux audités. [4]
Ce que l'obligation a réellement coûté
La pression sur la trésorerie est visible dans les archives parlementaires contemporaines. Les intérêts annuels payés par le Trésor sont passés de 455 millions de francs en 1974 à environ 3,58 milliards de francs en 1987. En février 1987, avant l'échéance du principal, les paiements d'intérêts avaient déjà totalisé environ 34,05 milliards de francs. L'État devait faire face à une obligation de principal supplémentaire de plus de 50 milliards de francs en janvier 1988. [1][5]
Un rapport ultérieur du Sénat français fournit la ventilation rétrospective arrondie la plus claire : 55 milliards de francs en principal et 35 milliards de francs en intérêts, contre 6,5 milliards de francs levés à l'origine. Cela produit un total de environ 90 milliards de francs. Certains comptes rendus rétrospectifs citent environ 92 milliards de francs ; plutôt que de traiter ce nombre comme un total exact unique, cet article utilise le calcul transparent du Sénat de 55 plus 35. Le chiffre de 90 milliards de francs est une somme de paiements nominaux effectués sur quinze ans, et non une mesure ajustée à l'inflation ou aux avantages de l'emprunt. [2]
Il serait également trompeur d'imaginer que la totalité des 55 milliards de francs de principal a soudainement quitté le Trésor en un seul après-midi. Le gouvernement a conçu des moyens de réduire et d'étaler la demande finale de liquidités avant l'échéance formelle. Cette distinction est importante : l'obligation a créé un passif très important, mais le Trésor a géré une partie du refinancement plutôt que de simplement payer la totalité du montant nominal en une seule fois. [3]
Le refinancement de janvier 1988
Les autorités ont permis aux détenteurs d'échanger des emprunts Giscard lors de transactions impliquant des titres d'État français standardisés plus récents, connus sous le nom de obligations assimilables du Trésor (OAT). Le Trésor a également autorisé l'utilisation de ces obligations pour certains achats d'actions lors de privatisations et a organisé des rachats sur le marché par l'intermédiaire du fonds d'amortissement de la dette publique. Les rapports de l'époque estimaient que ces mécanismes réduisaient le montant de liquidités encore exigible au 18 janvier 1988 règlement à environ 27,9 milliards de francs, contre environ 55 milliards de francs de principal indexé. [1][3]
Le gouvernement avait des raisons de s'inquiéter des effets sur le marché ainsi que sur son budget. Les investisseurs avaient utilisé l'obligation comme couverture liée à des positions sur l'or. Une ruée pour déboucler ces positions autour de la fenêtre de calcul du prix de rachat aurait pu influencer le commerce des lingots. La règle de la moyenne sur 30 jours et les rachats avant échéance étaient donc importants pour le résultat final du marché ainsi que pour la comptabilité. [3]
Ce que nous enseigne l'Emprunt Giscard
L'épisode n'était pas le résultat d'un gouvernement qui omettait simplement de payer un coupon normal. La France a honoré un contrat dont la protection supposée secondaire est devenue financièrement dominante après le changement du système monétaire international. Une mesure destinée à renforcer la confiance dans une obligation de 1973 a transféré un risque substantiel lié au prix de l'or des épargnants vers le budget public. [2]
Les investisseurs qui ont conservé l'instrument ont bénéficié d'une protection contre la dépréciation de la monnaie papier et d'un rendement croissant lié à l'or. Les contribuables ont finalement financé ces paiements. La leçon est précise : lorsqu'un emprunteur lie à la fois les intérêts et le principal à un actif externe volatil, le coupon publié révèle peu de choses sur le coût futur réel. Les clauses de repli contractuelles méritent le même examen que le taux affiché, surtout lorsque leur déclenchement dépend d'un régime monétaire qui pourrait ne pas perdurer.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- [1] Paul Loridant et ministère français de l'Économie. Remboursement de l'emprunt d'État de 1973. Sénat (question écrite et réponse ministérielle) (23-04-1987). Référence historique et financière
- [2] Philippe Marini, rapporteur général. La France en état d'apesanteur financière : retrouver des repères pour préparer la sortie de crise. Sénat, rapport d'information n° 549 (08-07-2009). Référence historique et financière
- [3] Reportage d'archives du Monde. Le remboursement de l'emprunt 7 % 1973 : Une bombe ruineuse mais désamorcée. Le Monde (16-01-1988). Référence historique et financière
- [4] Anicet Le Pors et ses collègues sénateurs. Emprunts — Proposition de résolution n° 276 (1980–1981). Sénat (24-04-1981). Référence historique et financière
- [5] Jean-Pierre Masseret et le ministère français de l'Économie. Remboursement de l'emprunt 7% de 1973 indexé sur le cours de l'or. Sénat (question écrite et réponse ministérielle) (30-04-1987). Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). L'emprunt Giscard indexé sur l'or de 1973 en France : comment 6,5 milliards de francs sont devenus 90 milliards. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/emprunt-giscard-lobligation-en-or-de-90/
MLA (9th ed.): Ç., Soner, ed. "L'emprunt Giscard indexé sur l'or de 1973 en France : comment 6,5 milliards de francs sont devenus 90 milliards." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/emprunt-giscard-lobligation-en-or-de-90/.
Chicago (17th ed.): Ç., Soner, ed. "L'emprunt Giscard indexé sur l'or de 1973 en France : comment 6,5 milliards de francs sont devenus 90 milliards." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 8, 2026. https://forgottenfortunes.net/fr/emprunt-giscard-lobligation-en-or-de-90/.
Have an idea for another financial history documentary or article? Request a story →