Dans cet article
Au cours des quatre décennies séparant la libération des Pays-Bas en mai 1945 et la consolidation du Système monétaire européen (SME) au milieu des années 1980, l’identité monétaire moderne du florin néerlandais (gulden) a été forgée par trois épisodes déterminants d’intervention de l’État et de doctrine de la banque centrale. Le premier fut l’audacieuse purge monétaire de septembre 1945 du ministre des Finances Piet Lieftinck (Geldzuivering), ce qui a invalidé tous les billets de banque de l’ère nazie en circulation, gelé tous les dépôts bancaires et forcé l’ensemble de la population néerlandaise à survivre pendant une semaine entière avec une seule allocation en espèces de dix florins, immortalisée sous le nom de het Tientje van Lieftinck. La deuxième fut la réévaluation de Bretton Woods en mars 1961, lorsque les Pays-Bas ont suivi l’Allemagne de l’Ouest en réévaluant le florin de 5 pour cent pour contrer l’inflation importée. La troisième — et la plus traumatisante pour les banquiers centraux de De Nederlandsche Bank (DNB) — fut le « choc de mars 1983 », lorsque le Premier ministre Ruud Lubbers et le ministre des Finances Onno Ruding ont passé outre le président de la DNB, Wim Duisenberg, lors d’un réalignement du SME pour dévaluer le florin de 2 pour cent par rapport au deutsche mark, déclenchant un écart de rendement punitif sur le marché obligataire qui a convaincu les décideurs politiques néerlandais de ne plus jamais s’écarter de l’ancrage allemand. [1]
Le pillage monétaire nazi et le sureffectif de liquidités sur le marché noir en 1945
Lorsque les forces alliées ont achevé la libération des Pays-Bas en mai 1945, l’économie néerlandaise était en ruines, tant physiquement que monétairement. Au cours des cinq années d’occupation allemande (1940-1945), le Reichskommissar Arthur Seyss-Inquart et le collaborateur de la DNB Meinoud Rost van Tonningen avaient démantelé la couverture statutaire en or et en devises étrangères du florin, abolissant la « barrière des changes » avec Berlin afin que les réquisitions de guerre allemandes et les créances de compensation bilatérales forcées soient payées avec des florins nouvellement imprimés. Entre mai 1940 et mai 1945, le volume des billets de banque en circulation a quadruplé, passant d’environ 1,15 milliard de florins à plus de 5,5 milliards de florins, tandis que le total des soldes bancaires liquides et des titres du Trésor à court terme a fait gonfler la masse monétaire totale au-delà de 11 milliards de florins, alors même que la production nationale réelle et les biens de consommation disponibles avaient diminué de plus de moitié. [2]
Des contrôles stricts des prix et un rationnement en temps de guerre avaient empêché une hyperinflation ouverte, mais ils avaient créé un énorme « excédent monétaire » d’inflation réprimée et de réserves d’argent liquide illicites.Les collaborateurs, les constructeurs de bunkers et les profiteurs du marché noir (zwarthandelaars ) détenaient des centaines de millions de florins sous forme de billets de banque de haute dénomination en dehors du système bancaire pour échapper aux autorités fiscales et aux tribunaux d’après-guerre. Alors que le ministre des Finances en exil Gerard Huysmans, puis Pieter Lieftinck — un ancien professeur d’économie de Rotterdam qui avait passé la guerre interné dans des camps d’otages allemands à Buchenwald et Sint-Michielsgestel avant de rejoindre le cabinet Schermerhorn-Drees en juin 1945 — avaient secrètement fait imprimer de nouveaux billets de florins au Royaume-Uni par Thomas De La Rue & Co. et Bradbury, Wilkinson & Co., des retards d’expédition signifiaient qu’un remplacement complet de la monnaie ne pouvait être exécuté avant l’automne 1945. [3]
26 septembre – 2 octobre 1945 : La Geldzuivering et le « Het Tientje van Lieftinck »
Lieftinck a frappé en deux phases décisives. Premièrement, en vertu du décret sur le retrait des billets de banque de 100 florins du 9 juillet 1945, tous les billets de 100 florins et plus (y compris les billets de 500 et 1 000 florins) ont été brusquement privés de leur cours légal ; les citoyens devaient les déposer sur des comptes bancaires bloqués où les inspecteurs des impôts pouvaient enquêter sur l’origine légale des fonds avant de libérer le moindre florin. Anticipant la purge plus large, les acteurs du marché noir ont frénétiquement essayé de dépenser des billets de plus petite dénomination en produits de luxe, vélos, bijoux et biens immobiliers, ou ont engagé des mandataires pour déposer de petites sommes en leur nom.Puis, lors d’une émission de radio le soir du 19 septembre 1945, Piet Lieftinck a annoncé la purge monétaire complète (Geldzuivering). [4]
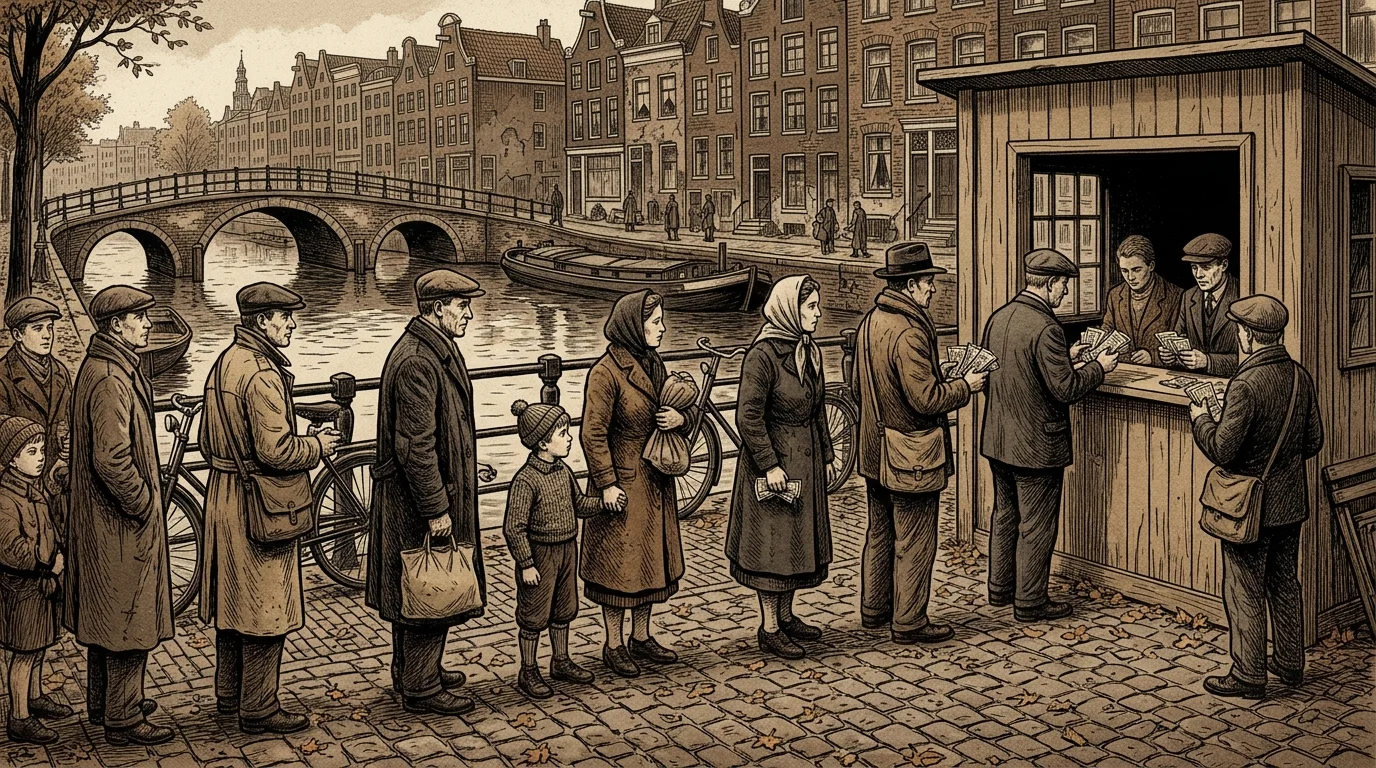
À compter du mercredi 26 septembre 1945, chaque billet de banque et pièce d’argent en florins existant aux Pays-Bas est devenu sans valeur, et chaque compte bancaire, compte de chèques postaux et compte d’épargne du pays a été totalement gelé. Pour éviter une paralysie économique pendant le gel sans numéraire de sept jours du 26 septembre au 2 octobre 1945, chaque citoyen néerlandais — homme, femme et enfant, enregistré via des cartes de rationnement de guerre — a été autorisé à échanger 10 anciens florins à l’avance contre précisément 10 florins en nouveaux petits billets (généralement composés d’un billet de 2,50 florins et de plusieurs billets de 1 florin), universellement surnommés het Tientje van Lieftinck [5]
(« le billet de dix de Lieftinck »).Pendant une semaine extraordinaire, les hiérarchies sociales et économiques ont disparu dans tous les Pays-Bas : millionnaires et journaliers possédaient exactement dix florins en espèces dépensables. Les tramways, les cinémas et les cafés se sont vidés ; les municipalités ont reporté la collecte des factures de gaz et d’électricité ; et les employeurs ont été autorisés à verser les salaires seulement à partir du 3 octobre, date à laquelle les nouveaux billets de banque en florins d’après-guerre sont officiellement entrés en circulation.Tous les anciens billets de banque restants devaient être déposés sur des comptes bloqués (geblokkeerde rekeningen). Grâce à des audits fiscaux stricts, à des impôts rétroactifs sur l’accroissement du capital de guerre (Vermogensaanwasbelasting) atteignant jusqu’à 90 pour cent sur les bénéfices illicites, et à un prélèvement exceptionnel sur le capital (Impôt sur la fortune unique), Lieftinck a progressivement débloqué l’épargne légitime à la fin des années 1940 tout en éliminant définitivement les réserves du marché noir, rétablissant ainsi la stabilité des prix intérieurs et jetant les bases monétaires du miracle néerlandais d’après-guerre (Reconstruction). [6]
Boom des exportations de Bretton Woods et réévaluation de 5 % du florin en mars 1961
Suite au réalignement dirigé par la livre sterling en septembre 1949, au cours duquel les Pays-Bas ont dévalué le florin de 30,2 % par rapport au dollar américain pour fixer sa parité de Bretton Woods à 3,80 florins par dollar, l’économie néerlandaise s’est lancée dans quinze années d’industrialisation rapide tirée par les exportations. Dans le cadre de la « politique salariale dirigée » corporatiste (politique salariale dirigée) supervisée par la Fondation du travail et le Conseil économique et social (SER), les salaires dans l’industrie manufacturière néerlandaise ont été délibérément maintenus en dessous de la croissance de la productivité et des niveaux de salaire des États européens voisins. Tout au long des années 1950, les exportations en plein essor vers l’Allemagne de l’Ouest Wirtschaftswunder a généré des excédents persistants de la balance courante et des afflux massifs d’or et de dollars vers De Nederlandsche Bank sous la présidence de Marius Holtrop. [7]
Début 1961, un marché du travail intérieur en surchauffe et des afflux incessants de devises étrangères menaçaient de déclencher une inflation importée tant en Allemagne de l’Ouest qu’aux Pays-Bas. Le samedi 4 mars 1961, le ministre ouest-allemand de l’Économie, Ludwig Erhard, et la Bundesbank ont annoncé une réévaluation surprise de 5 pour cent du deutsche mark, passant de 4,20 à 4,00 DM par dollar américain. Convoquant une réunion de cabinet d’urgence à La Haye ce même week-end avec le président de la DNB, Holtrop, et l’équipe économique du Premier ministre Jan de Quay (dirigée par le prédécesseur du ministre des Finances Johan Witteveen, Henk Hofstra, et Jelle Zijlstra), le gouvernement néerlandais a conclu que ne pas s’aligner sur la décision de Bonn inonderait l’économie néerlandaise, déjà surmenée, d’une demande allemande et d’afflux de capitaux spéculatifs encore plus importants. Le dimanche 5 mars 1961, les Pays-Bas ont officiellement réévalué le florin de 5 pour cent par rapport à l’or et au dollar américain, faisant passer sa parité FMI de 3,80 à 3,62 florins par dollar, consolidant ainsi le principe selon lequel le florin et le deutsche mark évoluaient de concert. [8]
Le choc de mars 1983 : Lubbers, Ruding et la dernière dévaluation face au deutsche mark
Ce mariage monétaire avec l’Allemagne de l’Ouest a été mis à l’épreuve ultime vingt-deux ans plus tard. Après l’effondrement du système de Bretton Woods en 1971-1973 et les années turbulentes du « serpent monétaire » européen, les Pays-Bas ont rejoint le mécanisme de taux de change (MTC) du Système monétaire européen (SME) lors de son lancement en mars 1979. Cependant, en 1982-1983, l’économie néerlandaise était enlisée dans une grave stagflation, un chômage des jeunes en flèche et des déficits budgétaires croissants, alors que les revenus du gaz naturel stagnaient et que la récession mondiale frappait durement. En novembre 1982, une coalition de centre-droit dirigée par le Premier ministre Ruud Lubbers et le ministre des Finances Onno Ruding est entrée en fonction sur un programme d’austérité et de compétitivité à l’exportation.
Au cours du week-end du 19 au 21 mars 1983, une violente crise monétaire touchant le franc français a contraint les ministres des Finances européens à une réunion d’urgence du SME à Bruxelles pour un réalignement. L’Allemagne de l’Ouest a exigé une réévaluation de 5,5 pour cent du deutsche mark au sein du système du SME. Le président de la DNB, Wim Duisenberg, a insisté avec véhémence sur le fait que le florin néerlandais devait suivre la réévaluation de 5,5 pour cent du deutsche mark pas à pas afin de préserver la crédibilité de la monnaie forte du florin. Cependant, le ministre des Finances Onno Ruding et le Premier ministre Lubbers — sous la pression du ministère des Affaires économiques et des exportateurs agricoles et industriels néerlandais désireux d’obtenir un avantage concurrentiel sur le marché allemand — ont passé outre la banque centrale en vertu des pouvoirs statutaires du décret sur les taux de change. Le 21 mars 1983, le florin a été réévalué de seulement 3,5 pour cent par rapport à l’ECU, tandis que le deutsche mark a été réévalué de 5,5 pour cent, ce qui équivalait à une dévaluation effective de 2 pour cent du florin par rapport au deutsche mark.
Le « traumatisme de 1983 » et l’ancrage inébranlable du florin fort de Wim Duisenberg
La réaction du marché financier fut immédiate et brutale, transformant l’ajustement de 2 pour cent en ce que les décideurs monétaires néerlandais ont appelé pour toujours « le traumatisme de mars 1983 » (le traumatisme de mars 1983). Les investisseurs obligataires internationaux, qui considéraient auparavant le florin comme pratiquement indiscernable du deutsche mark, ont soudainement conclu que le gouvernement néerlandais était prêt à dévaluer opportunément sa monnaie. Les capitaux ont fui Amsterdam, forçant De Nederlandsche Bank à augmenter fortement les taux d’intérêt à court terme, tandis que les rendements des obligations d’État néerlandaises à long terme ont bondi de 50 à 100 points de base au-dessus des rendements des Bunds ouest-allemands.
Comme Wim Duisenberg l’a souligné plus tard dans ses discours, tant en tant que président de la DNB qu’en tant que premier président de la Banque centrale européenne, le gain minuscule à court terme à l’exportation de la dévaluation de 2 pour cent a été totalement submergé par des milliards de florins en coûts de service de la dette plus élevés pour l’État néerlandais et les emprunteurs privés au cours des cinq années suivantes. Échaudés par la sanction du marché, Ruding, Lubbers et Duisenberg ont juré de ne plus jamais se désolidariser de Francfort. De mars 1983 jusqu’au verrouillage irrévocable des taux de conversion de l’euro le 1er janvier 1999, le florin a maintenu un ancrage de facto inflexible d’environ 1,126 florin par deutsche mark, survivant indemne à la crise du MCE de 1992-1993 et valant à Duisenberg le surnom affectueux néerlandais de « Monsieur Cinq Minutes » pour avoir réduit ou augmenté les taux d’intérêt néerlandais cinq minutes après chaque mouvement de la Bundesbank.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Banque centrale européenne (Wim Duisenberg), «Discours du Dr Willem F. Duisenberg, président de la Banque centrale européenne : Réflexions sur le réalignement du florin et du deutsche mark de mars 1983," Archives des discours / Presse de la BCE, 24 juillet 2002. Banque centrale / Autorité monétaire
- Fonds monétaire international (FMI), "Rapport annuel du Conseil d'administration pour l'exercice clos le 30 avril 1983 (Réalignement du SME du 21 mars 1983)," FMI, Washington, D.C., 1983. Institution financière internationale
- Vrije Universiteit Amsterdam / Archives de l'histoire monétaire néerlandaise, "Politique de taux de change aux Pays-Bas et dévaluation du SME de mars 1983 par rapport au deutsche mark," Portail de recherche de la VU, 1991. Référence historique et financière
- Andere Tijden (Archives d'histoire publique NTR / VPRO), "Le billet de dix florins de Lieftinck : La grande réforme monétaire de septembre 1945", Andere Tijden, 2005. Référence historique et financière
- Archives du Groupe de la Banque mondiale, "Position et perspectives économiques des Pays-Bas (La réévaluation du florin de mars 1961)", Banque internationale pour la reconstruction et le développement (Banque mondiale), 1963. Institution financière internationale
- Recueil des sentences arbitrales des Nations Unies, "Affaire concernant la réévaluation du mark allemand et du florin néerlandais en mars 1961 (Vol. XIX, pp. 67–145)," Nations Unies, 16 mai 1980. Institution financière internationale
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). De la purge « Tientje van Lieftinck » de 1945 au choc de dévaluation du florin de 1983. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/tientje-van-lieftinck-la-reinitialisation-du/
MLA (9th ed.): Ç., Soner, ed. "De la purge « Tientje van Lieftinck » de 1945 au choc de dévaluation du florin de 1983." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/tientje-van-lieftinck-la-reinitialisation-du/.
Chicago (17th ed.): Ç., Soner, ed. "De la purge « Tientje van Lieftinck » de 1945 au choc de dévaluation du florin de 1983." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 8, 2026. https://forgottenfortunes.net/fr/tientje-van-lieftinck-la-reinitialisation-du/.
Have an idea for another financial history documentary or article? Request a story →