En este artículo
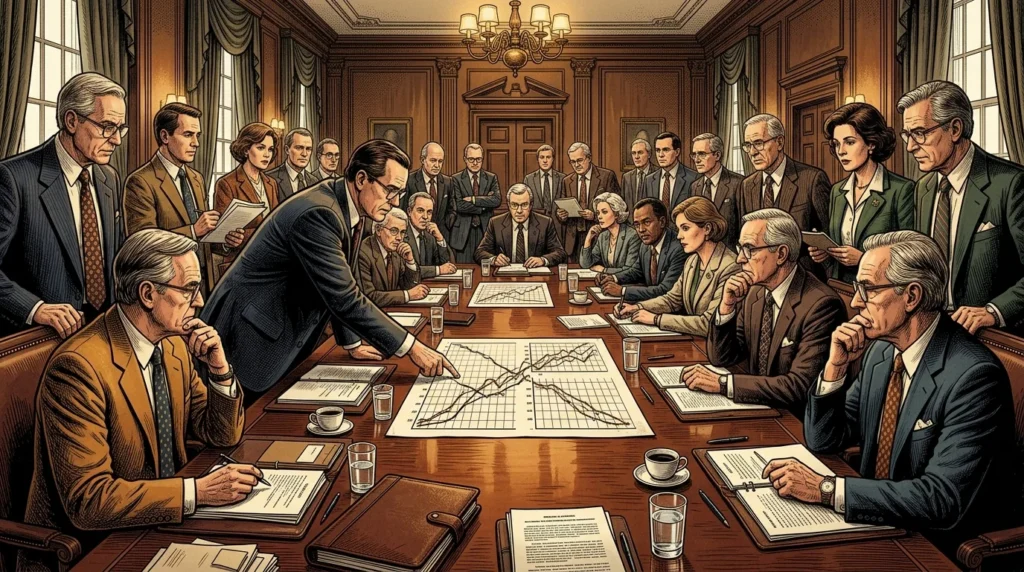
En la tarde del sábado 6 de octubre de 1979, el fin de semana anterior al Día de la Raza, el presidente de la Reserva Federal, Paul A. Volcker, convocó a los periodistas a una conferencia de prensa no programada en el Edificio Eccles en Washington, D.C. [1]. Con menos de dos meses en su presidencia, Volcker anunció que el Comité Federal de Mercado Abierto (FOMC) acababa de votar para reformar la forma en que el banco central de la nación conducía la política monetaria [1][2]. En lugar de continuar gestionando las fluctuaciones diarias en la tasa de fondos federales a un día dentro de una banda estrecha, la Reserva Federal restringiría directamente el volumen de reservas bancarias en el sistema financiero para sofocar el crecimiento desbocado de la oferta monetaria [1][2].
Recordada en la historia financiera como la "Saturday Night Special", la reforma de Volcker de octubre de 1979 lanzó una campaña de cuatro años para acabar con la estanflación estadounidense [1][2]. Al permitir que los costos de endeudamiento a corto plazo se dispararan a un récord de posguerra del 20 por ciento a finales de 1980 y principios de 1981, la Reserva Federal provocó recesiones consecutivas en 1980 y 1981-1982, llevando el desempleo nacional a un pico del 10,8 por ciento a finales de 1982 y provocando una feroz reacción de agricultores, constructores de viviendas y ambos partidos en el Congreso [1][4]. Sin embargo, al negarse a capitular hasta que la inflación cayera de dos dígitos a menos del 4 por ciento en 1983, la Fed de Volcker rompió la arraigada psicología inflacionaria, restauró la credibilidad del banco central y marcó el comienzo de la expansión de dos décadas conocida como la Gran Moderación [1][3][5].
1965-1979: La Gran Inflación y el fracaso de la política de "parar y arrancar"
La crisis a la que se enfrentó Paul Volcker en el verano de 1979 fue la culminación de casi quince años de creciente inestabilidad de precios conocida por los historiadores como la Gran Inflación [5]. En 1964, la inflación de los precios al consumidor en EE. UU. había promediado poco más del 1 por ciento anual [5]. Guiados por la doctrina de estabilización keynesiana y la creencia en una "Curva de Phillips" estable de intercambio entre un menor desempleo y una inflación modestamente más alta, los responsables de las políticas a finales de los años 60 y 70 priorizaron repetidamente el pleno empleo bajo el marco de la Ley de Empleo de 1946 [4][5].
A lo largo de la década de 1970, bajo los presidentes Arthur F. Burns (1970–1978) y G. William Miller (1978–1979), la Reserva Federal cayó en un patrón autodestructivo que los economistas denominaron política monetaria de "parada y arranque" [1][4][5]. Siempre que la inflación se aceleraba, el banco central entraba en una breve fase de "parada", impulsando al alza los tipos de interés a corto plazo [4]. Sin embargo, tan pronto como los costes de endeudamiento ralentizaban la actividad económica y el desempleo comenzaba a aumentar, la presión política y el temor a la recesión provocaban una fase de "arranque" de relajación monetaria prematura antes de que las presiones sobre los precios se extinguieran por completo [1][4].
Tras endurecer la política en 1973 en medio de la primera crisis mundial del petróleo, la Reserva Federal se relajó prematuramente durante la grave recesión de 1973–1975 [1][5]. La inflación interanual, medida por el índice de gastos de consumo personal (PCE), tocó fondo en el 5 por ciento en diciembre de 1976 —muy por encima de su nivel de referencia de la década de 1960— antes de volver a subir [1]. Debido a que las empresas, los sindicatos y los inversores en bonos llegaron a esperar que el banco central siempre se adaptaría a precios más altos para proteger los empleos, cada ciclo dejó tanto la inflación como el desempleo más altos que el anterior, una combinación debilitante popularizada como "estanflación" [1][4].
Para enero de 1979, bajo la presidencia de Miller, la inflación PCE interanual había subido al 7,7 por ciento, mientras que el dólar estadounidense había perdido el 12 por ciento de su valor frente a las principales divisas extranjeras desde finales de 1976 [1]. Cuando estalló una segunda crisis del petróleo en 1979, la inflación general de los precios al consumidor se disparó a dos dígitos [4][5]. Ante una crisis de confianza tanto en la moneda como en su equipo económico, el presidente Jimmy Carter nominó a Miller para servir como Secretario del Tesoro a mediados de 1979 y recurrió a Paul Volcker —entonces presidente del Banco de la Reserva Federal de Nueva York y un halcón declarado que había disentido repetidamente de las decisiones acomodaticias del FOMC— para dirigir la Junta de Gobernadores [1][4]. En su audiencia de confirmación ante el Comité Bancario del Senado en julio de 1979, con una inflación cercana al 9 por ciento, Volcker dejó claro que controlar el crecimiento de la oferta monetaria y restaurar la estabilidad de precios sería su prioridad absoluta [1].
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 7,7 por ciento | Para enero de 1979, bajo la presidencia de Miller, la inflación PCE interanual había subido al 7,7 por ciento, mientras que el dólar estadounidense había perdido el 12 por ciento de su valor frente a las principales divisas extranjeras desde finales de 1976. |
| 11,6 por ciento | En marzo de 1980, la inflación PCE interanual alcanzó el 11,6 por ciento —mientras que el Índice de Precios al Consumidor (IPC) más amplio superó el 14 por ciento— y la administración Carter invocó la Ley de Control de Crédito para imponer restricciones temporales al endeudamiento de los consumidores y comercial. |
| 20 por ciento | A finales de 1980 y principios de 1981, la tasa de fondos federales a un día alcanzó un pico récord sin precedentes del 20 por ciento. |
| 11 por ciento | UU. a 10 años subieron de aproximadamente el 11 por ciento en octubre de 1980 a más del 15 por ciento en octubre de 1981, incluso cuando la economía se desaceleraba. |
6 de octubre de 1979: El mecanismo de fijación de objetivos de reserva
Al asumir el cargo en agosto de 1979, Volcker inicialmente impulsó la tasa de fondos federales ligeramente al alza [1]. Sin embargo, a medida que el desempleo se acercaba al 6 por ciento en septiembre, un funcionario del Tesoro no identificado le dijo al Wall Street Journal que el banco central inevitablemente abandonaría el endurecimiento una vez que el desempleo alcanzara el 7 por ciento, "porque la tasa de desempleo será demasiado alta y el Congreso no está dispuesto a soportar esa carga" [1]. Las transcripciones del FOMC analizadas posteriormente por los economistas de la Reserva Federal David E. Lindsey, Athanasios Orphanides y Robert H. Rasche revelan que Volcker y sus colegas reconocieron que los ajustes incrementales y "gradualistas" a la tasa de fondos federales habían perdido por completo su credibilidad ante los mercados financieros [2].
Además, fijar como objetivo los tipos de interés nominales durante un periodo de inflación rápidamente cambiante era operativamente traicionero [1][4]. Incluso cuando la Reserva Federal fijaba los tipos de interés nominales en niveles aparentemente altos, el aumento de las expectativas de inflación significaba que los tipos de interés reales —los rendimientos nominales menos la inflación esperada— seguían siendo bajos o incluso negativos, lo que continuaba estimulando el endeudamiento y la creación de dinero [4]. Bajo la Ley de Pleno Empleo y Crecimiento Equilibrado de 1978 (la Ley Humphrey-Hawkins), la Reserva Federal ya estaba obligada a informar al Congreso sobre los objetivos de crecimiento anual de los agregados monetarios como M1 y M2, sin embargo, sus estrechas bandas de tipos de fondos federales le impedían alcanzar esos objetivos [1][2][5].
En la reunión no programada del FOMC el sábado 6 de octubre de 1979, Volcker persuadió al Comité para cambiar la mecánica de la política monetaria [1][2]. En lugar de suministrar todas las reservas bancarias necesarias para fijar el tipo de interés diario de los fondos federales, la Mesa de Mercado Abierto se centraría en la cantidad de reservas no prestadas suministradas a los bancos comerciales [1][2]. Como explicó Volcker a los periodistas esa misma tarde: "Al enfatizar la oferta de reservas y restringir el crecimiento de la oferta monetaria a través del mecanismo de reservas, creemos que podemos obtener un control más firme sobre el crecimiento de la oferta monetaria en un periodo de tiempo más corto", advirtiendo que el tipo de interés de los fondos federales a un día era ahora "propenso a fluctuar en un rango más amplio de lo que había sido la práctica en los últimos años" [1].
El nuevo procedimiento operativo cumplió un doble propósito: tanto técnico como político [2][4]. Mecánicamente, limitar las reservas bancarias obligó a los bancos comerciales que pujaban por la escasa liquidez a un día a aumentar automáticamente las tasas de interés siempre que la demanda de crédito superaba los objetivos de crecimiento monetario de la Fed [1][2]. Políticamente, al presentar la reforma como un cambio técnico para controlar la oferta monetaria en lugar de una votación discrecional para establecer tasas de interés del 20 por ciento, Volcker aisló al FOMC lo suficiente como para permitir que las tasas de mercado subieran a niveles que nunca habrían sobrevivido a una votación gradualista tradicional [2][3].
La crisis crediticia de 1980 y el problema de la credibilidad
Incluso después del anuncio de octubre de 1979, romper una década de expectativas arraigadas resultó más difícil que un simple cambio de política [3][4]. En marzo de 1980, la inflación PCE interanual alcanzó el 11,6 por ciento —mientras que el Índice de Precios al Consumidor (IPC) más amplio superó el 14 por ciento— y la administración Carter invocó la Ley de Control de Crédito para imponer restricciones temporales al endeudamiento de los consumidores y comercial [1][4][5]. La congelación repentina del crédito minorista sumió a la economía estadounidense en una breve y aguda recesión en la primavera y el verano de 1980, elevando el desempleo a aproximadamente el 7,5 por ciento [4].
A medida que la producción se contrajo a mediados de 1980, la Reserva Federal permitió brevemente que las tasas de interés cayeran y alivió las presiones sobre las reservas, un episodio que muchos participantes del mercado interpretaron como un regreso a los familiares retrocesos de "parar y arrancar" de la década de 1970 [3][4]. Cuando se levantaron los controles de crédito y la inflación repuntó en el otoño de 1980, Volcker y el FOMC endurecieron ferozmente la oferta de reservas [1][4]. A finales de 1980 y principios de 1981, la tasa de fondos federales a un día alcanzó un pico récord sin precedentes del 20 por ciento [1][4].
En un estudio histórico de 2005 para la Oficina Nacional de Investigación Económica, los economistas Marvin Goodfriend y Robert G. King demostraron a través de las transcripciones del FOMC que la "credibilidad imperfecta de la política" explicaba gran parte de la gravedad de la desinflación de Volcker [3]. Debido a que los tenedores de bonos y los fijadores de precios corporativos dudaban de que la Reserva Federal soportaría una recesión profunda sin pestañear, los rendimientos de los bonos del Tesoro de EE. UU. a 10 años subieron de aproximadamente el 11 por ciento en octubre de 1980 a más del 15 por ciento en octubre de 1981, incluso cuando la economía se desaceleraba [3][4]. Hablando en abril y septiembre de 1981, Volcker buscó convencer a los mercados escépticos de que no habría retirada: "Hemos establecido nuestro rumbo para restringir el crecimiento del dinero y el crédito. Tenemos la intención de mantenerlo", añadiendo que "no llevar a cabo ahora la lucha contra la inflación solo hará que cualquier esfuerzo posterior sea más difícil" [4].
1981–1982: Recesión severa y tormenta política
Con las tasas de endeudamiento a corto plazo cerca del 20 por ciento y los rendimientos de los bonos a largo plazo por encima del 15 por ciento, la economía de EE. UU. entró en su segunda y mucho más profunda recesión en julio de 1981 [4]. Con una duración de dieciséis meses hasta noviembre de 1982, la contracción de 1981–1982 se convirtió en la caída económica estadounidense más pronunciada desde la Gran Depresión hasta 2008 [4].
Las industrias sensibles a las tasas de interés soportaron la peor parte de la restricción monetaria [1][4]. Aunque las industrias productoras de bienes representaban solo el 30 por ciento del empleo total en EE. UU. en ese momento, sufrieron el 90 por ciento de todas las pérdidas de empleo en 1982, con tres cuartas partes de esos recortes concentrados en la manufactura [4]. Para finales de 1982, el desempleo específico del sector alcanzó el 22 por ciento en la construcción residencial y el 24 por ciento en la fabricación de automóviles [4]. En todo el país, el desempleo nacional aumentó del 7.4 por ciento al inicio de la recesión a mediados de 1981 a un pico de posguerra del 10.8 por ciento a finales de 1982 [1][4].
La ira pública convergió directamente en el Edificio Eccles [1]. Los agricultores endeudados condujeron sus tractores hasta Washington para bloquear la sede de la Reserva Federal; los concesionarios de automóviles enviaron a Volcker ataúdes en miniatura llenos de las llaves de encendido de los autos no vendidos; y los constructores de viviendas enviaron listones de madera de dos por cuatro marcados con súplicas para obtener tasas hipotecarias más bajas [1]. Dentro de las salas de audiencias del Capitolio en 1981, los ataques provinieron de todo el espectro ideológico [1]. El representante republicano conservador de Idaho, George Hansen, declaró: "Estamos destruyendo al pequeño empresario. Estamos destruyendo a la clase media estadounidense. Estamos destruyendo el sueño americano" [1]. Durante la misma audiencia, el demócrata de Illinois Frank Annunzio golpeó su escritorio y acusó al banco central de favorecer a las grandes corporaciones sobre las pequeñas empresas, mientras que el demócrata de Texas Henry B. Gonzalez amenazó con presentar artículos de juicio político contra Volcker y la mayoría de la Junta de Gobernadores [1].
La presión también aumentó desde dentro del poder ejecutivo y el liderazgo del Congreso [1]. El recién elegido presidente Ronald Reagan afirmó en privado la independencia estatutaria de la Reserva Federal al asumir el cargo en 1981, pero su secretario del Tesoro, Donald Regan, advirtió públicamente al New York Times que una política monetaria restrictiva continuada provocaría una grave recesión [1]. Dos meses después, al hablar ante la Asociación de Banqueros Estadounidenses en San Francisco, Volcker restó importancia a lo que llamó secamente "algunas comunicaciones públicas inusuales del secretario del Tesoro", insistiendo en que "inflar la oferta monetaria ahora solo agravaría la situación" [1]. Incluso después de que el líder de la mayoría de la Cámara de Representantes, James C. Wright Jr., exigiera la renuncia de Volcker en el verano de 1982 tras ocho reuniones polémicas, el presidente se negó a ceder hasta que los datos de precios confirmaron una ruptura decisiva en la inflación [1][4].
1982–1983: Rompiendo la inflación y el legado de la credibilidad del banco central
A mediados de 1982, la implacable presión sobre la demanda agregada y el poder de fijación de precios de las empresas finalmente rompió la espiral inflacionaria [1][4]. La inflación anual del PCE, que había alcanzado un máximo del 11,6 por ciento en marzo de 1980, cayó al 6,1 por ciento a principios de 1982, alcanzó el 5 por ciento en octubre de 1982 y cayó al 3,7 por ciento en 1983 [1][4].
En julio de 1982, al reconocer que la economía estaba tocando fondo y que los cambios en la demanda de dinero estaban distorsionando los objetivos de M1, Volcker informó al Congreso que el FOMC estaba relajando su postura de reservas estrictas [1]. Para octubre de 1982, la Reserva Federal permitió que la tasa de fondos federales disminuyera de nuevo hacia el 9 por ciento [4]. Fundamentalmente, debido a que los mercados financieros estaban ahora convencidos de que la Reserva Federal había ganado la guerra contra la inflación, los rendimientos de los bonos del Tesoro a largo plazo cayeron junto con las tasas a corto plazo, lo que provocó una rápida recuperación económica en 1983 que redujo el desempleo del 10.8 por ciento al 8 por ciento en un año [1][3][4].
La desinflación de Volcker transformó permanentemente tanto la teoría como la práctica de la banca central [2][3][5]. Al demostrar que la inflación era en última instancia un fenómeno monetario y que el activo más valioso de un banco central era su credibilidad, ganada con esfuerzo, para anclar las expectativas de precios a largo plazo, el episodio de 1979-1983 puso fin a la era de ajuste fino de la Curva de Phillips de la década de 1970 y sentó las bases institucionales para las décadas de baja inflación que siguieron [1][3][5].
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Historia de la Reserva Federal, " Anuncio de Volcker sobre las medidas contra la inflación," Sistema de la Reserva Federal, 22-11-2013. Banco Central / Autoridad Monetaria
- David E. Lindsey, Athanasios Orphanides y Robert H. Rasche, " La reforma de octubre de 1979: cómo sucedió y por qué," Junta de Gobernadores del Sistema de la Reserva Federal (Serie de Discusión sobre Finanzas y Economía), 2005. Banco Central / Autoridad Monetaria
- Marvin Goodfriend y Robert G. King, " La increíble desinflación de Volcker," Oficina Nacional de Investigación Económica (Documento de trabajo n.º 11562), 2005-08. Investigación Académica Arbitrada
- Historia de la Reserva Federal, " Recesión de 1981-82," Sistema de la Reserva Federal, 2013-11-22. Banco Central / Autoridad Monetaria
- Historia de la Reserva Federal, " La Gran Inflación," Sistema de la Reserva Federal, 22-11-2013. Banco Central / Autoridad Monetaria
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La desinflación de Volcker y el alto costo de romper la estanflación. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-desinflacion-y-recesion-de-volcker/
MLA (9th ed.): Ç., Soner, ed. "La desinflación de Volcker y el alto costo de romper la estanflación." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-desinflacion-y-recesion-de-volcker/.
Chicago (17th ed.): Ç., Soner, ed. "La desinflación de Volcker y el alto costo de romper la estanflación." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 1, 2026. https://forgottenfortunes.net/es/la-desinflacion-y-recesion-de-volcker/.
Have an idea for another financial history documentary or article? Request a story →