Dans cet article
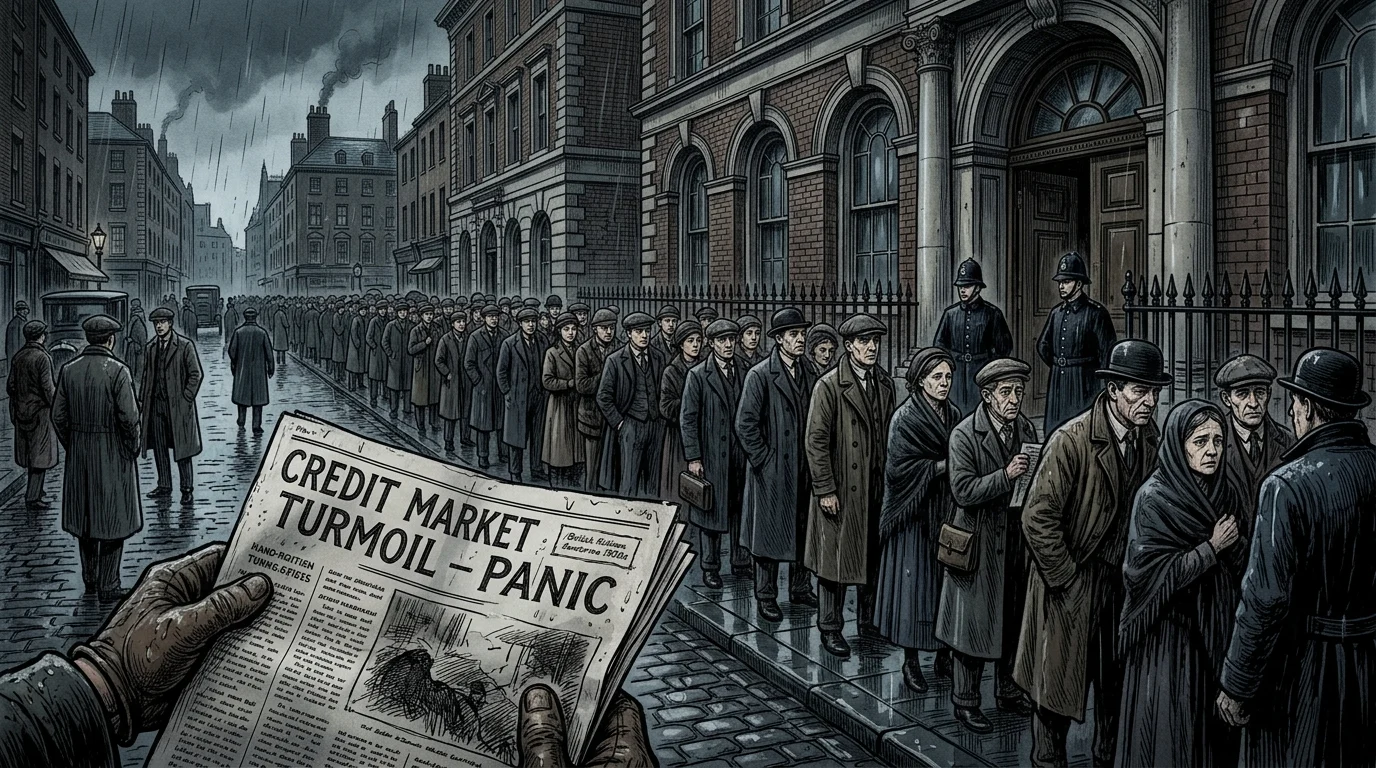
Le soir du 13 septembre 2007, la BBC a rapporté que Northern Rock, l'un des plus grands prêteurs hypothécaires résidentiels du Royaume-Uni, avait demandé un soutien de liquidité d'urgence à la Banque d'Angleterre [7]. Le lendemain matin, après que le Trésor de Sa Majesté, la Banque d'Angleterre et la Financial Services Authority (FSA) ont officiellement annoncé le mécanisme de soutien, des épargnants nerveux ont formé de longues files d'attente devant les agences de Northern Rock à travers le pays pour retirer leur argent [1][7]. En quelques jours, les déposants de détail ont retiré 4,6 milliards de livres sterling lors de la première panique bancaire classique de détail en Grande-Bretagne depuis l'effondrement d'Overend, Gurney and Company en 1866 [4][7].
Alors que les images télévisées de clients anxieux faisant la queue sur les trottoirs britanniques en sont venues à symboliser le début de la crise financière mondiale de 2007-2008, les économistes et les historiens de la finance ont démontré par la suite que la panique dans la rue était l'aboutissement plutôt que la cause principale de l'effondrement de Northern Rock [3]. Au cours de la décennie précédente, l'ancienne société de crédit immobilier avait multiplié son bilan par plus de six en finançant des prêts hypothécaires résidentiels à long terme avec de la dette à court terme levée sur les marchés monétaires de gros nationaux et internationaux [3][4]. Lorsque les marchés du crédit mondiaux se sont bloqués en août 2007, les prêteurs institutionnels ont discrètement cessé de renouveler les passifs à court terme de Northern Rock — une ruée silencieuse sur le marché de gros qui a paralysé la banque des semaines avant que les épargnants particuliers ne fassent la queue devant ses portes [3][4].
Démutualisation et passage à l'épargne de détail (1997-2006)
Pendant bien plus d'un siècle avant les années 1990, Northern Rock a opéré dans le nord-est de l'Angleterre en tant que société de crédit immobilier mutuelle appartenant à ses membres épargnants et emprunteurs. Selon le modèle traditionnel des sociétés de crédit immobilier, les prêts au logement résidentiel étaient financés principalement par des dépôts stables de clients particuliers collectés via un réseau d'agences régionales. Dans le contexte d'une vague de conversions de sociétés de crédit immobilier britanniques à la fin des années 1980 et dans les années 1990, Northern Rock s'est démutualisée le 1er octobre 1997, se transformant en une société anonyme (Northern Rock plc) cotée à la Bourse de Londres [5]. Sa conversion a distribué des actions à des centaines de milliers d'anciens membres, créant une large base d'environ 150 000 petits actionnaires privés aux côtés d'investisseurs institutionnels [6].
Libéré des contraintes légales de prêt et de financement qui régissaient les sociétés mutuelles, Northern Rock s'est lancé dans une expansion nationale rapide. Entre juin 1998 et juin 2007, le total des actifs de la banque est passé de 17,4 milliards de livres sterling à 113,5 milliards de livres sterling [3]. Sa base traditionnelle de dépôts de détail n'a pas suivi le rythme de cette croissance agressive des actifs, augmentant beaucoup plus modestement, passant de 10,4 milliards à 24,0 milliards de livres sterling sur la même période de neuf ans [3][4]. Plutôt que de limiter ses octrois de prêts hypothécaires pour correspondre aux entrées de dépôts de détail, la direction s'est tournée vers les marchés financiers mondiaux et les emprunts de gros à court terme pour financer le reste de son bilan [3][4].
Pour conquérir des parts de marché sur le marché immobilier britannique, Northern Rock a rivalisé de manière agressive sur les conditions et le volume des prêts. Parmi ses offres les plus risquées figuraient des produits hypothécaires à fort effet de levier qui permettaient aux emprunteurs de contracter des prêts d'une valeur allant jusqu'à 125 pour cent de la valeur estimée d'une propriété — des prêts qui présentaient des taux de défaut nettement plus élevés lorsque les prix de l'immobilier stagnaient [2]. À la mi-2007, l'épargne de détail représentait moins d'un quart du financement total de la banque, rendant ses opérations quotidiennes dépendantes d'un accès continu aux marchés de capitaux liquides [3][4].
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 55 milliards de livres sterling | À ce stade, le soutien total de l'État sous forme de prêts et de garanties avait atteint environ 55 milliards de livres sterling, et en août 2008, le Trésor de Sa Majesté a directement assumé 14,5 milliards de livres sterling de prêts d'urgence restants de la Banque d'Angleterre. |
| 747 millions de livres sterling | Le 1er janvier 2012, le gouvernement a finalisé la vente de Northern Rock plc à Virgin Money pour 747 millions de livres sterling. |
Le mécanisme de financement de gros et la vulnérabilité du bilan
L'architecture de financement de Northern Rock reposait sur deux canaux principaux non destinés aux particuliers : les titres adossés à des créances hypothécaires résidentielles (RMBS) et les emprunts à court terme sur le marché monétaire de gros [3][4]. Par le biais de ses véhicules de titrisation hors bilan, la banque regroupait des prêts hypothécaires résidentiels et vendait des titres de créance reconditionnés à des investisseurs institutionnels internationaux, tout en émettant des obligations sécurisées et en empruntant directement auprès de prêteurs interbancaires et de gros [3][4]. Ce modèle d'origination et de financement a permis à Northern Rock de recycler rapidement ses capitaux et d'étendre ses prêts hypothécaires bien au-delà de la capacité de son réseau d'agences [4].
Dans une étude séminale de 2009 sur l'effondrement, l'économiste Hyun Song Shin a démontré que la vulnérabilité fatale de Northern Rock ne découlait pas tant de la titrisation en soi que d'un effet de levier extrême au bilan combiné à une forte dépendance au financement institutionnel à court terme [3]. En empruntant à court terme auprès de fonds monétaires et de contreparties institutionnelles pour financer des prêts hypothécaires résidentiels illiquides sur plusieurs décennies, la banque a créé une grave inadéquation des échéances [3][4]. Tant que le crédit mondial est resté abondant et que la volatilité mesurée du marché est restée faible, les créanciers institutionnels ont volontiers renouvelé ces obligations à court terme [3].
Pendant ce temps, le cadre de surveillance du Royaume-Uni était mal équipé pour faire face aux risques de liquidité systémiques. Dans le cadre des réformes introduites en 1997, la surveillance bancaire a été divisée entre les autorités tripartites : la Financial Services Authority supervisait les institutions individuelles, la Banque d'Angleterre supervisait la stabilité monétaire et financière globale, et le Trésor de Sa Majesté était responsable des finances publiques et de l'intervention statutaire [1][2]. Les mesures réglementaires standard de l'époque se concentraient fortement sur les ratios de solvabilité pondérés par le risque — qui semblaient sains dans les livres de Northern Rock parce que les prêts hypothécaires résidentiels comportaient de faibles pondérations de risque — plutôt que sur l'inadéquation des échéances ou la liquidité du financement de gros [3]. De plus, bien que les autorités tripartites aient identifié des lacunes dans leur capacité juridique et opérationnelle à résoudre la faillite d'une banque lors d'un examen en 2004, la résolution de ces carences n'a pas été traitée comme une priorité politique urgente pendant des années de croissance économique bénigne [2].
Le gel du crédit d'août 2007 et la panique bancaire de septembre
La fragilité du modèle de financement de Northern Rock a été exposée en août 2007, lorsque les pertes croissantes sur le marché américain des prêts hypothécaires à risque ont déclenché une réévaluation soudaine du risque de crédit sur les marchés monétaires nord-américains et européens [3][4]. Alors que les banques mondiales et les investisseurs institutionnels thésaurisaient des liquidités et réduisaient leurs bilans, l'appétit pour les titres adossés à des créances hypothécaires et la dette bancaire à court terme s'est évaporé [3]. Northern Rock a vu ses spreads de credit default swap s'élargir brusquement et son cours de bourse chuter alors que les prêteurs institutionnels refusaient de renouveler le financement à court terme arrivant à échéance [3][4].
Dans l'incapacité de remplacer ses passifs de gros sur des marchés privés gelés, Northern Rock a informé la FSA et la Banque d'Angleterre qu'elle était confrontée à une pénurie de liquidités critique [4]. À huis clos, les autorités tripartites ont débattu de la manière de fournir un soutien d'urgence de la banque centrale. Mervyn King, alors gouverneur de la Banque d'Angleterre, a déclaré plus tard qu'il avait conseillé de garder confidentielle la facilité de prêt d'urgence pour éviter une panique publique, tandis que la FSA et les conseillers juridiques ont conclu que les règles de divulgation sur le marché exigeaient une annonce publique [7]. Avant que la déclaration officielle ne puisse être publiée le matin du 14 septembre, le rédacteur en chef économique de la BBC, Robert Peston, a annoncé la nouvelle le soir du 13 septembre, indiquant que Northern Rock avait sollicité une aide d'urgence auprès de la Banque d'Angleterre [7].
Le 14 septembre 2007, le Trésor de Sa Majesté, la Banque d'Angleterre et la FSA ont publié une déclaration commune confirmant que le chancelier de l'Échiquier avait autorisé la banque centrale à fournir une facilité de soutien à la liquidité à Northern Rock contre des garanties appropriées et à un taux d'intérêt majoré [1][4]. Bien que les régulateurs aient souligné que la FSA jugeait Northern Rock solvable et que la facilité était strictement destinée à surmonter une turbulence temporaire du marché, la révélation a eu l'effet inverse sur la confiance du public [1][7]. Le cours de l'action de Northern Rock a chuté de 30 pour cent, et des milliers de déposants particuliers ont fait la queue devant les agences ou ont tenté de se connecter à des systèmes bancaires en ligne surchargés pour retirer leurs économies [7].
Garanties souveraines et liquidité d'urgence
La ruée bancaire a aggravé le gel du financement de gros de Northern Rock. Quelques jours après l'annonce du 14 septembre, les déposants de détail ont retiré 4,6 milliards de livres sterling de la banque, forçant Northern Rock à puiser immédiatement et massivement dans la facilité d'urgence de la Banque d'Angleterre [4]. À l'époque, le Financial Services Compensation Scheme du Royaume-Uni ne protégeait intégralement que les 2 000 premières livres sterling du dépôt d'un épargnant et 90 pour cent des 33 000 livres suivantes, créant une forte incitation pour les déposants ayant des soldes plus importants, ou ceux craignant des délais administratifs en cas de mise sous séquestre, à retirer leur argent immédiatement.
Pour stopper la ruée et empêcher la contagion de se propager à d'autres prêteurs hypothécaires britanniques, le chancelier de l'Échiquier Alistair Darling est intervenu le 17 septembre 2007, annonçant que le Trésor de Sa Majesté garantirait tous les dépôts existants chez Northern Rock. Les accords de garantie ultérieurs du Trésor ont été étendus pour couvrir à la fois les déposants de détail et les créanciers de gros [2][4]. La garantie souveraine a réussi à mettre fin aux files d'attente des particuliers et à endiguer la menace immédiate d'instabilité systémique, bien que Northern Rock soit restée totalement dépendante de la liquidité de l'État [2][4]. À la fin de décembre 2007, les emprunts d'urgence en cours de la banque auprès de la Banque d'Angleterre s'élevaient à 28,5 milliards de livres sterling [4].
Une enquête ultérieure du National Audit Office (NAO) a conclu que, bien que le Trésor ait réussi à protéger les déposants et à stopper la panique, sa surveillance initiale de la banque soutenue a montré des signes de faiblesse [2]. Même si une condition du soutien de l'État exigeait que Northern Rock réduise ses prêts globaux, l'entreprise a continué à souscrire des prêts hypothécaires à haut risque allant jusqu'à 125 pour cent du ratio prêt-valeur dans le cadre de ses pipelines commerciaux existants, exposant les contribuables à un risque de crédit élevé alors que le marché immobilier britannique commençait à se retourner [2].
Nationalisation, litiges entre actionnaires et héritage réglementaire
Tout au long de la fin de 2007 et au début de 2008, le Trésor de Sa Majesté a évalué les options de résolution à long terme pour Northern Rock, en pesant deux propositions de sauvetage du secteur privé restantes — l'une dirigée par le consortium Virgin de Richard Branson et l'autre par la direction existante de la banque — par rapport à la prise de contrôle public de la banque [2]. Concluant qu'aucune offre privée n'offrait un soutien financier, une résilience ou un rapport qualité-prix suffisants pour protéger les contribuables, le gouvernement a annoncé en février 2008 que Northern Rock serait nationalisée [2][4]. En vertu de la loi de 2008 sur les banques (dispositions spéciales), les actions de l'entreprise ont été transférées dans le domaine public temporaire le 22 février 2008 [5]. À ce stade, le soutien total de l'État sous forme de prêts et de garanties avait atteint environ 55 milliards de livres sterling, et en août 2008, le Trésor de Sa Majesté a directement assumé 14,5 milliards de livres sterling de prêts d'urgence restants de la Banque d'Angleterre [4][6].
La nationalisation a anéanti les actionnaires de Northern Rock, y compris environ 150 000 petits actionnaires particuliers — dont beaucoup étaient d'anciens membres et employés de la société de crédit immobilier — ainsi que les fonds spéculatifs SRM Global et RAB Capital, qui avaient accumulé d'importantes participations pendant la crise [6]. Dans le cadre du mécanisme d'évaluation légal, l'évaluateur indépendant BDO a été tenu d'évaluer la valeur de l'entreprise en supposant que tout soutien financier de l'État avait été retiré et que Northern Rock n'était plus une entreprise en activité [6][7]. En mars 2010, BDO a déterminé que les actions n'avaient aucune valeur résiduelle au moment de la reprise [6]. Les actionnaires ont contesté cette expropriation sans indemnisation devant la Haute Cour et la Cour d'appel du Royaume-Uni avant de porter leur affaire devant la Cour européenne des droits de l'homme, qui, le 1er août 2012, a rejeté à l'unanimité la plainte comme irrecevable, statuant que le gouvernement britannique avait agi légitimement pour prévenir l'aléa moral et protéger l'économie nationale dans son ensemble [6][7].
Sous propriété étatique, Northern Rock a été restructurée le 1er janvier 2010 en deux entités distinctes : une « bonne banque » (Northern Rock plc) détenant les dépôts de détail et les prêts hypothécaires performants, et une « mauvaise banque » (Northern Rock Asset Management plc, intégrée plus tard à UK Asset Resolution aux côtés de Bradford & Bingley) chargée de liquider le portefeuille de prêts existant [4][5]. Le 1er janvier 2012, le gouvernement a finalisé la vente de Northern Rock plc à Virgin Money pour 747 millions de livres sterling [4][5]. En 2016, à mesure que les actifs existants étaient progressivement recouvrés, le National Audit Office a estimé un gain net nominal de 5 milliards de livres sterling pour le gouvernement grâce à cette intervention (bien que non calculé sur une base de valeur actuelle nette) [4]. Au-delà du bilan, le traumatisme de l'effondrement de Northern Rock a incité la Banque d'Angleterre à fournir 61,2 milliards de livres sterling de liquidités d'urgence secrètes à la Royal Bank of Scotland et à HBOS en 2008, a conduit au démantèlement du système tripartite et a stimulé des réformes réglementaires internationales dans le cadre de Bâle III, introduisant des ratios de couverture de liquidité stricts parallèlement aux exigences de fonds propres traditionnelles [3][7].
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- HM Treasury, Bank of England et Financial Services Authority, «Facilité de soutien à la liquidité pour Northern Rock plc », Bank of England, 14/09/2007. Banque centrale / Autorité monétaire
- National Audit Office, «HM Treasury : La nationalisation de Northern Rock », National Audit Office, 20/03/2009. Référence historique et financière
- Hyun Song Shin, «Réflexions sur Northern Rock : la panique bancaire qui a annoncé la crise financière mondiale», American Economic Association (Journal of Economic Perspectives), 2009. Recherche académique évaluée
- Bailey Decker, Jack French et Eming Shyu, «Royaume-Uni : Programme de liquidité d'urgence de Northern Rock, 2007», Yale Program on Financial Stability (Journal of Financial Crises), 2025. Recherche académique évaluée
- Building Societies Association, «Liste des sociétés de construction démutualisées," Building Societies Association. Référence historique et financière
- Jill Treanor, " La demande d'indemnisation pour Northern Rock rejetée," The Guardian, 01/08/2012. Référence historique et financière
- BBC News, " Le sauvetage de Northern Rock par la Banque d'Angleterre « aurait dû rester secret »," BBC News, 12/09/2017. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Northern Rock et la panique bancaire britannique de 2007 : financement de gros et crise. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/panique-bancaire-de-northern-rock-la-crise-de/
MLA (9th ed.): Ç., Soner, ed. "Northern Rock et la panique bancaire britannique de 2007 : financement de gros et crise." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/panique-bancaire-de-northern-rock-la-crise-de/.
Chicago (17th ed.): Ç., Soner, ed. "Northern Rock et la panique bancaire britannique de 2007 : financement de gros et crise." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 2, 2026. https://forgottenfortunes.net/fr/panique-bancaire-de-northern-rock-la-crise-de/.
Have an idea for another financial history documentary or article? Request a story →