In diesem Artikel
In den vier Jahrzehnten zwischen der Befreiung der Niederlande im Mai 1945 und der Festigung des Europäischen Währungssystems (EWS) Mitte der 1980er Jahre wurde die moderne monetäre Identität des niederländischen Guldens (gulden) durch drei prägende Episoden staatlicher Intervention und Zentralbankdoktrin geschmiedet. Die erste war die kühne Währungsbereinigung von Finanzminister Piet Lieftinck im September 1945 (Geldzuivering), was jeden Banknotenumlauf aus der NS-Zeit für ungültig erklärte, alle Bankguthaben einfror und die gesamte niederländische Bevölkerung zwang, eine ganze Woche lang von einem einzigen Zehn-Gulden-Bargeldbetrag zu leben, der unvergessen bleibt als het Tientje van Lieftinck. Die zweite war die Aufwertung von Bretton Woods im März 1961, als die Niederlande Westdeutschland folgten und den Gulden um 5 Prozent aufwerteten, um importierte Inflation abzuwehren. Die dritte – und für die Zentralbanker bei De Nederlandsche Bank (DNB) traumatischste – war der „Schock vom März 1983“, als Premierminister Ruud Lubbers und Finanzminister Onno Ruding den DNB-Präsidenten Wim Duisenberg während einer EWS-Neuausrichtung überstimmten, um den Gulden gegenüber der Deutschen Mark um 2 Prozent abzuwerten, was einen strafenden Renditeabstand am Anleihemarkt auslöste, der die niederländischen Entscheidungsträger davon überzeugte, nie wieder vom deutschen Anker abzuweichen. [1]
NS-Geldraub und der Schwarzmarkt-Liquiditätsüberhang von 1945
Als die alliierten Streitkräfte im Mai 1945 die Befreiung der Niederlande vollendeten, lag die niederländische Wirtschaft in physischen und monetären Trümmern. Während der fünfjährigen deutschen Besatzung (1940–1945) hatten Reichskommissar Arthur Seyss-Inquart und der DNB-Kollaborateur Meinoud Rost van Tonningen die gesetzliche Gold- und Devisendeckung des Guldens abgebaut und die „Devisenschranke“ zu Berlin aufgehoben, sodass deutsche Kriegsbeschlagnahmungen und erzwungene bilaterale Verrechnungsforderungen mit neu gedruckten Gulden bezahlt wurden. Zwischen Mai 1940 und Mai 1945 vervierfachte sich das Volumen der im Umlauf befindlichen Banknoten von etwa 1,15 Milliarden Gulden auf mehr als 5,5 Milliarden Gulden, während die gesamten liquiden Bankguthaben und kurzfristigen Staatspapiere die gesamte Geldmenge auf über 11 Milliarden Gulden anschwellen ließen – obwohl die reale nationale Produktion und die verfügbaren Konsumgüter um mehr als die Hälfte schrumpften. [2]
Strenge Preiskontrollen und Rationierungen während des Krieges hatten eine offene Hyperinflation verhindert, aber sie schufen einen enormen „Geldüberhang“ an unterdrückter Inflation und illegalen Bargeldhorten.Kollaborateure, Bunkerbauer und Schwarzmarkthändler (zwarthandelaars) hielten Hunderte Millionen Gulden in hochwertigen Papiergeldscheinen außerhalb des Bankensystems, um sich den Steuerbehörden und Nachkriegstribunalen zu entziehen.Während der im Exil lebende Finanzminister Gerard Huysmans und später Pieter Lieftinck – ein ehemaliger Wirtschaftsprofessor aus Rotterdam, der den Krieg in deutschen Geisellagern in Buchenwald und Sint-Michielsgestel verbracht hatte, bevor er im Juni 1945 dem Kabinett Schermerhorn-Drees beitrat – heimlich neue Gulden-Banknoten im Vereinigten Königreich bei Thomas De La Rue & Co. und Bradbury, Wilkinson & Co. drucken ließen, bedeuteten Lieferverzögerungen, dass ein vollständiger Währungsumtausch erst im Herbst 1945 durchgeführt werden konnte. [3]
26. September – 2. Oktober 1945: Die Geldzuivering und „Het Tientje van Lieftinck“
Lieftinck schlug in zwei entscheidenden Phasen zu. Zunächst wurde durch das Dekret über den Einzug von 100-Gulden-Banknoten vom 9. Juli 1945 allen Banknoten ab 100 Gulden (einschließlich 500- und 1.000-Gulden-Scheinen) abrupt der Status als gesetzliches Zahlungsmittel entzogen; die Bürger mussten sie auf gesperrten Bankkonten einzahlen, wo Steuerfahnder die rechtmäßige Herkunft der Gelder untersuchen konnten, bevor auch nur ein einziger Gulden freigegeben wurde. In Erwartung der umfassenderen Säuberung versuchten Schwarzmarkthändler verzweifelt, Banknoten kleinerer Stückelung für Luxusgüter, Fahrräder, Schmuck und Immobilien auszugeben oder beauftragten Stellvertreter, kleine Summen in ihrem Namen einzuzahlen.Dann kündigte Piet Lieftinck in einer Radiosendung am Abend des 19. September 1945 die umfassende Geldsäuberung (Geldzuivering) an.). [4]
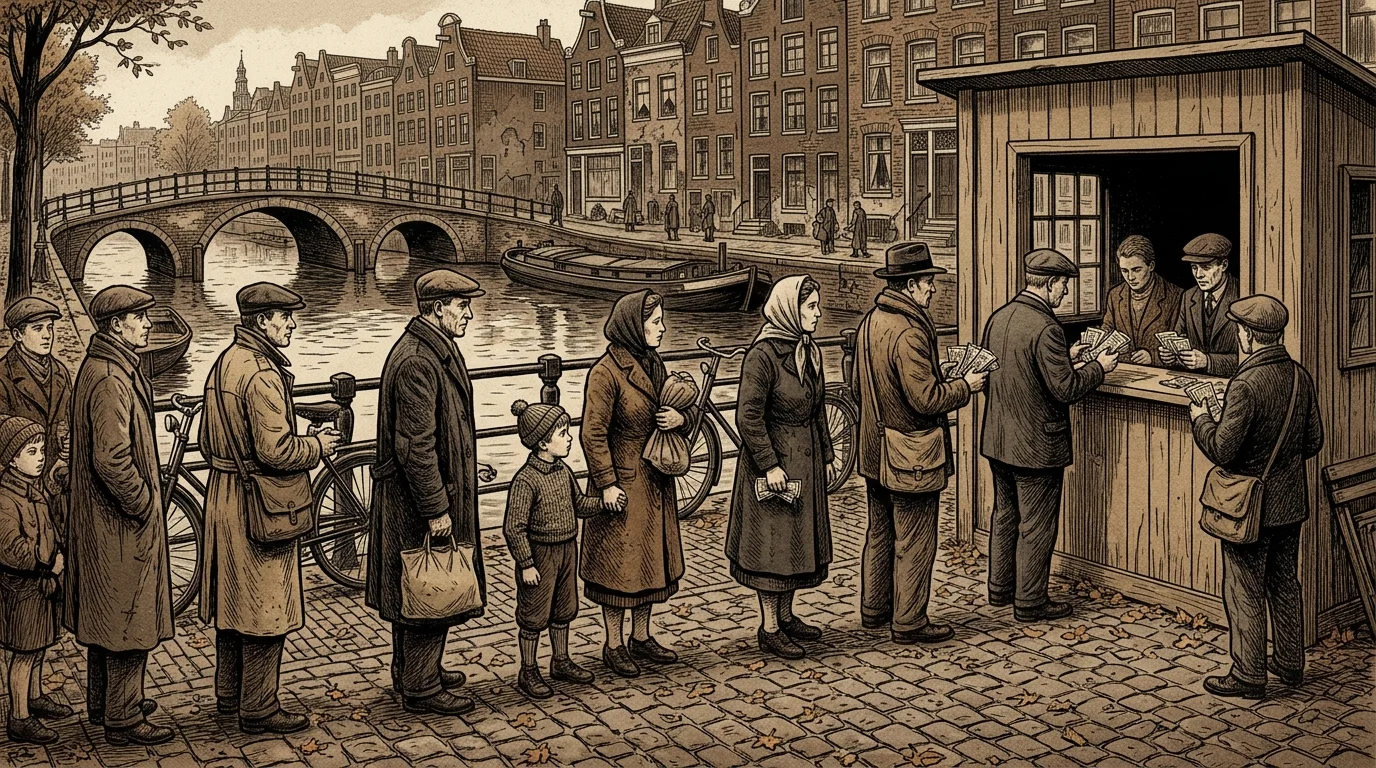
Mit Wirkung vom Mittwoch, dem 26. September 1945, wurde jede existierende Gulden-Banknote und Silbermünze in den Niederlanden wertlos, und jedes Bank-, Postscheck- und Sparkonto im Land wurde vollständig eingefroren. Um eine wirtschaftliche Lähmung während des siebentägigen bargeldlosen Einfrierens vom 26. September bis zum 2. Oktober 1945 zu verhindern, durfte jeder niederländische Bürger – Mann, Frau und Kind, registriert über die Lebensmittelkarten aus der Kriegszeit – im Voraus 10 alte Gulden gegen genau 10 Gulden in neu gedruckten kleinen Scheinen eintauschen (typischerweise bestehend aus einem 2,50-Gulden-Schein und mehreren 1-Gulden-Scheinen), die allgemein als het Tientje van Lieftinck [5]
(„Lieftincks Zehner“) bezeichnet wurden.Für eine außergewöhnliche Woche verschwanden soziale und wirtschaftliche Hierarchien in den gesamten Niederlanden: Millionäre und Tagelöhner besaßen gleichermaßen genau zehn Gulden an ausgabefähigem Bargeld. Straßenbahnen, Kinos und Cafés leerten sich; Gemeinden verschoben den Einzug von Gas- und Stromrechnungen; und Arbeitgeber waren erst ab dem 3. Oktober dazu berechtigt, Löhne auszuzahlen, als die neu gedruckten Nachkriegsgulden-Banknoten offiziell in Umlauf kamen.Alle verbleibenden alten Banknoten mussten auf gesperrte Konten eingezahlt werden (geblokkeerde rekeningen). Durch strenge Steuerprüfungen, rückwirkende Kriegsvermögenszuwachssteuern (Vermogensaanwasbelasting), die bei illegalen Gewinnen bis zu 90 Prozent erreichten, und eine einmalige Vermögensabgabe (Einmalige Vermögensabgabe), Lieftinck gab die rechtmäßigen Ersparnisse im Laufe der späten 1940er Jahre schrittweise frei, während er Schwarzmarktbestände dauerhaft vernichtete – was die inländische Preisstabilität wiederherstellte und das monetäre Fundament für das niederländische Nachkriegswunder legte (Wiederaufbau). [6]
Bretton-Woods-Exportboom und die 5-prozentige Aufwertung des Guldens im März 1961
Nach der von Großbritannien angeführten Neuausrichtung im September 1949 – bei der die Niederlande den Gulden um 30,2 Prozent gegenüber dem US-Dollar abwerteten, um seine Bretton-Woods-Parität auf 3,80 Gulden pro Dollar festzulegen – begann die niederländische Wirtschaft eine fünfzehnjährige Phase der schnellen, exportorientierten Industrialisierung. Unter der korporatistischen „geleide loonpolitiek“ (geleitete Lohnpolitik), die von der Stiftung der Arbeit und dem Sozial- und Wirtschaftsrat (SER) beaufsichtigt wurde, wurden die Löhne in der niederländischen Fertigungsindustrie bewusst unter dem Produktivitätswachstum und unter den Lohnniveaus der benachbarten europäischen Staaten gehalten. Während der gesamten 1950er Jahre boomten die Exporte in das westdeutsche Wirtschaftswunder erzeugten anhaltende Leistungsbilanzüberschüsse sowie massive Gold- und Dollarzuflüsse in De Nederlandsche Bank unter Präsident Marius Holtrop. [7]
Anfang 1961 drohten ein überhitzter inländischer Arbeitsmarkt und unaufhörliche Devisenzuflüsse sowohl in Westdeutschland als auch in den Niederlanden importierte Inflation auszulösen. Am Samstag, dem 4. März 1961, kündigten der westdeutsche Wirtschaftsminister Ludwig Erhard und die Bundesbank eine überraschende Aufwertung der Deutschen Mark um 5 Prozent von 4,20 auf 4,00 DM pro US-Dollar an. Nach Einberufung einer Dringlichkeitssitzung des Kabinetts in Den Haag am selben Wochenende mit DNB-Präsident Holtrop und dem Wirtschaftsteam von Finanzminister Jan de Quay (unter der Leitung von Henk Hofstra, dem Vorgänger von Finanzminister Johan Witteveen, und Jelle Zijlstra) kam die niederländische Regierung zu dem Schluss, dass ein Verzicht auf eine entsprechende Anpassung an den Schritt Bonns die bereits überlastete niederländische Wirtschaft mit noch größerer deutscher Nachfrage und spekulativen Kapitalzuflüssen überschwemmen würde. Am Sonntag, dem 5. März 1961, werteten die Niederlande den Gulden offiziell um 5 Prozent gegenüber Gold und dem US-Dollar auf und verschoben ihre IWF-Parität von 3,80 auf 3,62 Gulden pro Dollar – was das Prinzip festigte, dass sich der Gulden und die Deutsche Mark im Gleichschritt bewegten. [8]
Der Schock vom März 1983: Lubbers, Ruding und die letzte Abwertung gegenüber der D-Mark
Diese monetäre Ehe mit Westdeutschland wurde zweiundzwanzig Jahre später auf ihre ultimative Probe gestellt. Nach dem Zusammenbruch des Bretton-Woods-Systems in den Jahren 1971–1973 und den turbulenten Jahren der europäischen „Währungsschlange“ trat die Niederlande bei dessen Einführung im März 1979 dem Wechselkursmechanismus (WKM) des Europäischen Währungssystems (EWS) bei. Bis 1982–1983 steckte die niederländische Wirtschaft jedoch in einer schweren Stagflation, einer explodierenden Jugendarbeitslosigkeit und wachsenden Haushaltsdefiziten fest, da die Einnahmen aus Erdgas stagnierten und die globale Rezession tiefe Spuren hinterließ. Im November 1982 trat eine Mitte-Rechts-Koalition unter der Führung von Premierminister Ruud Lubbers und Finanzminister Onno Ruding ihr Amt mit einem Programm der Sparpolitik und Exportwettbewerbsfähigkeit an.
Am Wochenende vom 19. bis 21. März 1983 erzwang eine heftige Währungskrise des französischen Franc ein EWS-Notfalltreffen der europäischen Finanzminister in Brüssel. Westdeutschland forderte eine Aufwertung der Deutschen Mark um 5,5 Prozent innerhalb des EWS-Rasters. DNB-Präsident Wim Duisenberg bestand vehement darauf, dass der niederländische Gulden der 5,5-prozentigen Aufwertung der Deutschen Mark Schritt für Schritt folgen müsse, um die Glaubwürdigkeit des Guldens als Hartwährung zu wahren. Finanzminister Onno Ruding und Premierminister Lubbers – unter Druck gesetzt durch das Wirtschaftsministerium sowie niederländische Agrar- und Industrieexporteure, die auf einen Wettbewerbsvorteil auf dem deutschen Markt aus waren – überstimmten jedoch die Zentralbank gemäß den gesetzlichen Befugnissen des Wechselkursdekrets. Am 21. März 1983 wurde der Gulden gegenüber dem ECU nur um 3,5 Prozent aufgewertet, während die Deutsche Mark um 5,5 Prozent aufwertete – was einer effektiven Abwertung des Guldens gegenüber der Deutschen Mark um 2 Prozent gleichkam.
Das „Trauma von 1983“ und Wim Duisenbergs unzerbrechliche Hartwährungsbindung des Guldens
Die Reaktion des Finanzmarktes war unmittelbar und brutal und verwandelte die 2-prozentige Anpassung in das, was niederländische Währungspolitiker für immer als „das Trauma vom März 1983“ (het trauma van maart 1983) bezeichneten.Internationale Anleiheinvestoren, die den Gulden zuvor praktisch als ununterscheidbar von der Deutschen Mark betrachtet hatten, kamen plötzlich zu dem Schluss, dass die niederländische Regierung bereit war, ihre Währung opportunistisch abzuwerten.Kapital floh aus Amsterdam und zwang De Nederlandsche Bank dazu, die kurzfristigen Zinssätze drastisch zu erhöhen, während die Renditen niederländischer langfristiger Staatsanleihen um 50 bis 100 Basispunkte über die Renditen westdeutscher Bundesanleihen sprangen.
Wie Wim Duisenberg später in Reden sowohl als Präsident der DNB als auch als erster Präsident der Europäischen Zentralbank betonte, wurde der winzige kurzfristige Exportgewinn der 2-prozentigen Abwertung durch Milliarden von Gulden an höheren Schuldendienstkosten für den niederländischen Staat und private Kreditnehmer in den folgenden fünf Jahren völlig zunichtegemacht. Gezeichnet von der Bestrafung durch den Markt, gelobten Ruding, Lubbers und Duisenberg, nie wieder aus der Reihe mit Frankfurt zu tanzen. Vom März 1983 bis zur unwiderruflichen Festlegung der Euro-Umrechnungskurse am 1. Januar 1999 behielt der Gulden eine unnachgiebige faktische Bindung von etwa 1,126 Gulden pro Deutscher Mark bei – er überstand die EWS-Krise von 1992–1993 unbeschadet und brachte Duisenberg den liebevollen niederländischen Spitznamen „Monsieur Cinq Minutes“ ein, weil er die niederländischen Zinssätze fünf Minuten nach jeder Entscheidung der Bundesbank senkte oder anhob.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Europäische Zentralbank (Wim Duisenberg), "Rede von Dr. Willem F. Duisenberg, Präsident der Europäischen Zentralbank: Überlegungen zur Neuausrichtung von Gulden und Deutscher Mark im März 1983," EZB-Presse / Archiv der Reden, 24. Juli 2002. Zentralbank / Währungsbehörde
- Internationaler Währungsfonds (IWF), "Jahresbericht des Exekutivdirektoriums für das am 30. April 1983 endende Geschäftsjahr (EWS-Neuausrichtung vom 21. März 1983)," IWF, Washington, D.C., 1983. Internationale Finanzinstitution
- Vrije Universiteit Amsterdam / Archiv zur niederländischen Geldgeschichte, "Wechselkurspolitik in den Niederlanden und die EWS-Abwertung gegenüber der Deutschen Mark im März 1983," VU-Forschungsportal, 1991. Historische & Finanzielle Referenz
- Andere Tijden (NTR / VPRO Public History Archive), "Das Zehn-Gulden-Stück von Lieftinck: Die große Geldentwertung vom September 1945," Andere Tijden, 2005. Historische & Finanzielle Referenz
- World Bank Group Archives, "Wirtschaftliche Lage und Aussichten der Niederlande (Die Aufwertung des Guldens im März 1961)," International Bank for Reconstruction and Development (Weltbank), 1963. Internationale Finanzinstitution
- United Nations Reports of International Arbitral Awards, "Fall bezüglich der Aufwertung der Deutschen Mark und des Niederländischen Guldens im März 1961 (Bd. XIX, S. 67–145)," Vereinte Nationen, 16. Mai 1980. Internationale Finanzinstitution
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Von der 'Tientje van Lieftinck'-Währungsreform 1945 bis zum Schock der Gulden-Abwertung 1983. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/tientje-van-lieftinck-niederlandische-gulden/
MLA (9th ed.): Ç., Soner, ed. "Von der 'Tientje van Lieftinck'-Währungsreform 1945 bis zum Schock der Gulden-Abwertung 1983." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/tientje-van-lieftinck-niederlandische-gulden/.
Chicago (17th ed.): Ç., Soner, ed. "Von der 'Tientje van Lieftinck'-Währungsreform 1945 bis zum Schock der Gulden-Abwertung 1983." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 8, 2026. https://forgottenfortunes.net/de/tientje-van-lieftinck-niederlandische-gulden/.
Have an idea for another financial history documentary or article? Request a story →