In diesem Artikel
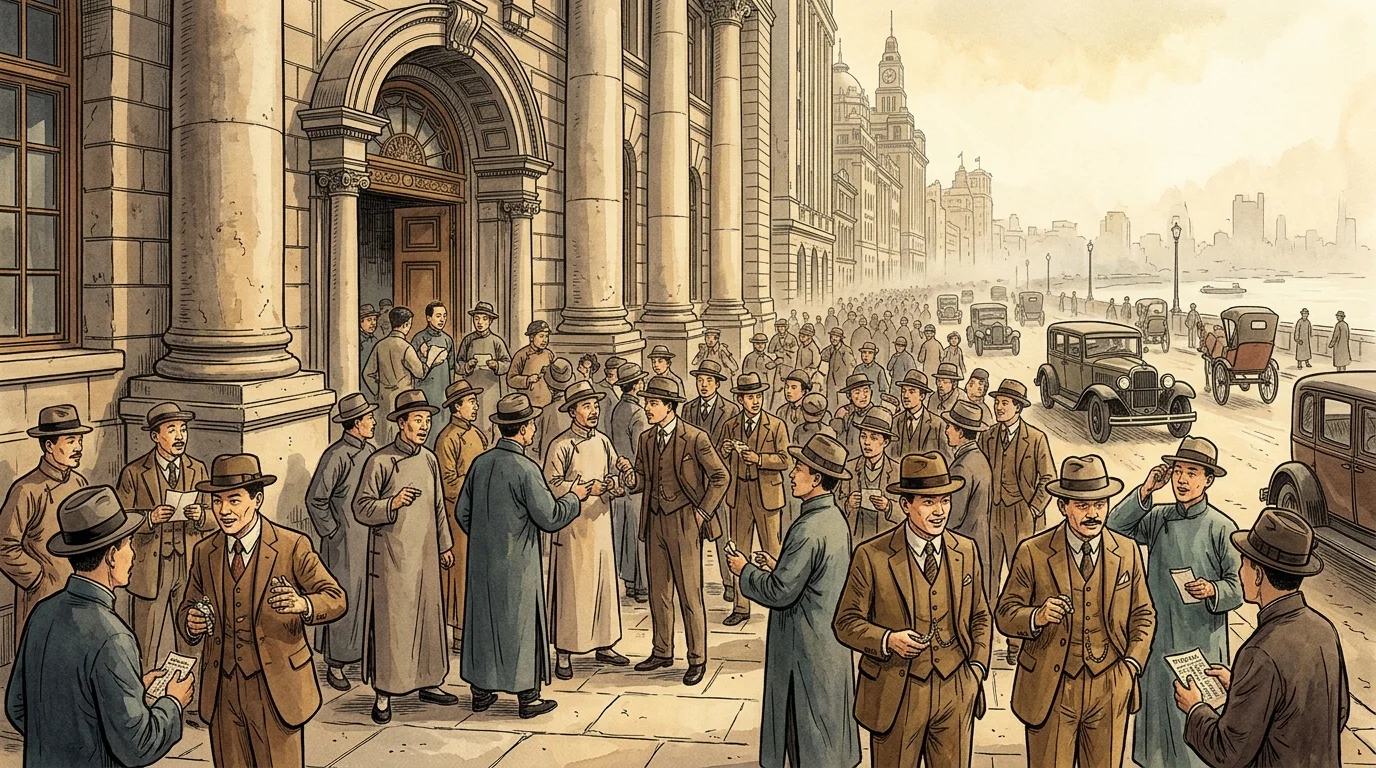
Am 1. Juli 1920 eröffnete der bedeutende Schifffahrtsmagnat und Komprador aus Ningbo, Yu Yaqing (Yu Qiaqing), die Shanghai Chartered Stock and Produce Exchange (Shanghai Zhengquan Wupin Jiaoyisuo) an der Ecke Avenue Edward VII und Sichuan Road und gründete damit die erste große, chinesisch betriebene Wertpapier- und Warenbörse im republikanischen Shanghai. Innerhalb von sechs Monaten nach der Eröffnung meldete die Börse unerwartet hohe Maklerprovisionen und schüttete Dividenden aus, die ihre Aktien auf mehr als das Fünffache ihres eingezahlten Nennwerts steigen ließen. Diese spektakuläre frühe Rendite entfachte eine der fieberhaftesten Finanzmanien der modernen chinesischen Geschichte: den „Trust and Exchange Storm“ von 1921 (Xin-Jiao Fengchao, wörtlich der Sturm der Treuhandgesellschaften und Börsen). [1]
Zwischen dem Frühjahr und dem Spätherbst 1921 umgingen Unternehmensgründer das gesetzliche Verbot der Pekinger Regierung für doppelte Börsen, indem sie sich in der exterritorialen Internationalen Siedlung und der Französischen Konzession von Shanghai registrieren ließen und zwischen 136 und 150 Aktien- und Warenbörsen sowie 12 neu gegründete Treuhandgesellschaften (xintuo gongsi). Mit einem nominalen genehmigten Kapital von über 200 Millionen Silberdollar – mehr als das Doppelte des kombinierten Kapitals aller chinesischen und ausländischen Banken in Shanghai – handelten die meisten dieser „Pilz“-Börsen kaum mehr als Terminkontrakte auf ihre eigenen Gründeraktien. Als moderne Banken und traditionelle einheimische Banken (qianzhuang) vor der Abrechnung zum Mondneujahr Ende 1921 und Anfang 1922 die Kreditvergabe verschärften, implodierte die spekulative Pyramide, vernichtete über 90 Prozent der Börsen, löste eine Welle von Insolvenzen und öffentlich bekannt gewordenen Selbstmorden aus und ließ nur eine Handvoll Institutionen übrig. [2]
Ausländisches Monopol, nationalistische Rhetorik und die Börse vom Juli 1920
Vor 1920 wurde der organisierte Aktienhandel in Shanghai von ausländischen Maklern und exterritorialen Institutionen dominiert. Westliche Bewohner hatten 1891 die Shanghai Sharebrokers' Association gegründet und 1905 die von Ausländern geführte Shanghai Stock Exchange innerhalb der Internationalen Siedlung eingetragen, wo sich der Handel auf ausländisch registrierte Schifffahrts-, Werft-, Baumwollspinnerei- und malaiische Kautschukplantagenaktien konzentrierte – ein Markt, der bereits 1910 unter einer berüchtigten Kautschukaktienblase und einer Panik bei einheimischen Banken gelitten hatte. Chinesische Kaufleute handelten informeller über Teehausversammlungen mit Aktien inländischer Unternehmen und Anleihen der Pekinger Regierung und gründeten die Shanghai Stock and Bonds Trading Association (Shanghai Gupiao Shangye Gonghui) im Jahr 1914 und beobachtete mit Unbehagen, wie von Mitsui unterstützte japanische Finanziers 1918 die nach dem Vorbild von Osaka gestaltete Shanghai Torihikisho in der Internationalen Niederlassung eröffneten. [3]
Auf der Suche nach kommerziellen Gewinnen und politischer Finanzierung für Sun Yat-sens Nationalistische Bewegung tat sich Yu Yaqing mit anderen Finanziers und politischen Persönlichkeiten aus Zhejiang zusammen – darunter Zhang Jingjiang, Dai Jitao, Chen Guofu und ein junger Chiang Kai-shek, der als Makler bei den Maklerhäusern Maoxin und Hengtai tätig war –, um beim Pekinger Ministerium für Landwirtschaft und Handel eine umfassende chinesische Börse für den Handel mit Wertpapieren neben Grundnahrungsmitteln zu beantragen. Indem sie das Vorhaben als patriotische Verteidigung der nationalen wirtschaftlichen Souveränität (shangzhan, oder Handelskrieg) gegen die westliche und japanische finanzielle Vorherrschaft darstellten, erwarb Yu symbolisch das zwei-Mu -Grundstück an der Avenue Edward VII und der Sichuan Road, das von der japanischen Börse belegt war, und vertrieb die japanischen Mieter auf dem Höhepunkt des Boykotts der Bewegung des vierten Mai Ende 1919. [4]
Mit einem Kapital von 5 Millionen Silberdollar ausgestattet, erhielt die Shanghai Chartered Stock and Produce Exchange im Juni 1920 die vorläufige ministerielle Genehmigung und wurde am 1. Juli 1920 eröffnet, mit der Lizenz für den Handel mit sieben Anlagekategorien: Wertpapiere, Baumwolle, Baumwollgarn, Stoffe, Gold und Silber, Getreide und Öl sowie Felle und Häute. Kurz darauf sicherten sich rivalisierende Mitglieder der älteren Shanghai Stock and Bonds Trading Association eine separate Unterstützung von Pekinger Beamten, um eine konkurrierende Börse zu eröffnen, die Shanghai Chinese Merchant Security Exchange (Shanghai Huashang Zhengquan Jiaoyisuo), obwohl Chinas Wertpapierbörsengesetz von 1914 jeden Handelsbezirk streng auf eine einzige Börse pro Produktlinie beschränkte. [5]
Die „Drei-in-Eins“-Spekulationsmaschine und 100-Prozent-Dividenden
Was Yu Yaqings Börse von einem nationalistischen Handelsexperiment zum Katalysator einer stadtweiten Blase machte, war ihre Unternehmensstruktur und unmittelbare Rentabilität. Nach dem Vorbild japanischer Aktiengesellschaften und nicht angloamerikanischer Mitgliedervereinigungen arbeiteten Shanghais neue Börsen unter einem „Drei-in-Eins“- (sanheyi) Mechanismus: Die Initiatoren, die die Börse organisierten, waren gleichzeitig ihre Hauptaktionäre und ihre lizenzierten Parkettmakler. Schlimmer noch: Das primäre Wertpapier, das für den Kassa- und Termingeschäftshandel auf dem Parkett jeder Börse notiert war, war die Aktie der Börse selbst.
Während ihres ersten Halbjahres im späten Jahr 1920 erzielte die Chartered Stock and Produce Exchange einen Nettogewinn von rund 500.000 Silberdollar bei einem eingezahlten Kapital von 1,25 Millionen Silberdollar (ein Viertel ihres nominalen Kapitals von 5 Millionen), was es ihr ermöglichte, spektakuläre anfängliche Dividenden und Boni von nahezu 40 bis 100 Prozent auf das eingezahlte Bargeld auszuschütten, während ihr Aktienkurs von 12,5 Silberdollar eingezahltem Kapital auf 70 Silberdollar und schließlich Anfang 1921 auf über 100 Silberdollar sprang. Der zeitgenössische Chronist Yu Huancheng erinnerte sich an den psychologischen Schock in ganz Shanghai: „Sobald die Aktien unserer Börse in die Höhe schossen, wollte jeder, der reich werden wollte, eine Börse organisieren… Die Menschen wurden verrückt; sobald sie hörten, dass eine Börse gegründet wurde, versuchten sie jede mögliche Verbindung, um die Aktien zu zeichnen. Aktien in der Hand zu haben bedeutete, Bargeld in der Hand zu haben“. [6]
Extraterritoriale konsularische Registrierung und die 140-Börsen-Manie
Bis zum Sommer und Herbst 1921 – dem zehnten Jahr der Republik, was der Episode ihren alternativen Namen „Sturm des zehnten Jahres“ (Min-Shi Fengchao) verlieh – brachten die Initiatoren neue Börsen für jedes erdenkliche Gut und jeden Handel auf den Weg: Mehl, Reis, Bohnenöl, Kohle, Holz, Ziegel, Zucker, Garn, Tabak, Spirituosen und sogar Sand und getrockneten Schlamm. Da das Pekinger Ministerium für Landwirtschaft und Handel sich weigerte, Dutzende sich überschneidender Börsen zuzulassen, nutzten chinesische Initiatoren die fragmentierte halbkoloniale Gerichtsbarkeit Shanghais aus. Gegen eine bescheidene Registrierungsgebühr oder eine monatliche Konsularsteuer – wie die 100 Silber-Tael pro Monat, die von den französischen Behörden erhoben wurden – gründeten die Initiatoren Börsen unter ausländischem konsularischen Schutz in der Internationalen Niederlassung und der Französischen Konzession, wobei sie häufig einen ausländischen Anwalt oder einen nominellen ausländischen Direktor im Impressum angaben, um extraterritoriale Immunität gegenüber der chinesischen Polizei und den Inspektoren des Ministeriums zu beanspruchen. [7]
Eine Untersuchung der Britischen Handelskammer und des Außenministeriums im November 1921 ergab, dass von den zahlreichen in Shanghai tätigen Börsen nur zehn eine Registrierung bei der chinesischen Regierung beanspruchten, während sechzehn beim französischen Konsulat, elf beim spanischen Konsulat, vier unter amerikanischem Schutz und andere unter italienischer oder portugiesischer Flagge registriert waren. Der Journalist George Sokolsky dokumentierte in den North-China Daily News , dass im November 1921 98 Börsen mit 169 Millionen Silberdollar an deklariertem Kapital tätig waren, was bis Anfang Dezember 1921 auf 140 Börsen mit 200 Millionen Silberdollar an nominellem Kapital anstieg – fast das Dreifache der 75 Millionen Silberdollar an kombiniertem Kapital, das von allen chinesischen und ausländischen Banken in der Stadt gehalten wurde. [8]
Neben den 136 bis 150 Börsen organisierten Finanziers 12 Treuhandgesellschaften ()—einschließlich derCentral Trust Company und der Chung Wai Trust—mit über 80 Millionen Silberdollar an Nominalkapital. Anstatt als konservative treuhänderische Verwalter zu agieren, zeichneten die Treuhandgesellschaften neue Börsenemissionen, vergaben umfangreiche Kredite auf Marge gegen Börsenaktien und handelten ihre eigenen Aktien im Termingeschäft. Um Angestellte, Studenten, Ladenbesitzer und Frauen anzulocken, eröffneten mindestens 20 „Nachtbörsen“ ( „yeshi jiaoyisuo“ ) innerhalb von Vergnügungshallenwie demUnterhaltungskomplex Great World ( „Da Shijie“ ), wobeidirektvor den Handelstüren Pfandhäuser eingerichtet wurden, damit Privatanleger Schmuck und Kleidung für sofortiges Bargeld auf Marge verpfänden konnten. Die Kreditklemme und der Zusammenbruch im Winter 1921–1922.
Die Finanzmathematik der „Xin-Jiao Fengchao“
war von Natur aus nicht nachhaltig. Die meisten neu gegründeten Börsen führten keine echten Warenlieferungen durch; stattdessen engagierten sich Spekulanten in maikong maikong („leer kaufen und leer verkaufen“) – ungedecktem Termingeschäft mit den Aktien der Börsen und Treuhandgesellschaften selbst. Die Initiatoren sammelten typischerweise nur ein Viertel des gezeichneten Aktienkapitals in bar ein, verwendeten diese Mittel sofort, um den einmonatigen Terminpreis ihrer eigenen Börsenaktien in die Höhe zu treiben, und verpfändeten die aufgeblähten Aktien bei einheimischen Banken ( qianzhuang)oder Treuhandgesellschaften, um Bargeld für die nächste Werbeaktion zu leihen.
Bis November 1921 hatte dieser zirkuläre Hebeleffekt die liquiden Silberreserven auf dem Shanghaier Geldmarkt erschöpft, genau zu dem Zeitpunkt, als die saisonale Nachfrage nach Bargeld für die herbstliche landwirtschaftliche Ernte und die bevorstehenden Jahresendabrechnungen stieg. Alarmiert durch die übermäßige Kreditvergabe gegen illiquide Initiatoren-Papiere, hörten Shanghais moderne chinesische Banken, Devisenbanken und die Clearing-Gilden der einheimischen Banken auf, Aktien von Börsen und Treuhandgesellschaften als Kreditsicherheiten zu akzeptieren, und weigerten sich, kurzfristige Tagesgeldkredite zu verlängern. Der Kommissar des chinesischen Außenministeriums, Xu Yuan, bat den französischen Generalkonsul Auguste Wilden und die Behörden der Internationalen Siedlung im November und Dezember 1921 wiederholt darum, unlizenzierte Börsen zu schließen, und warnte davor, dass die einbrechenden Aktienkurse bereits zu Insolvenzen und Selbstmorden führten.
Ohne frische Bankkredite zur Finanzierung monatlicher Termingeschäfte gerieten Käufer an den Abrechnungsterminen zum Monatsende zwischen Dezember 1921 und Februar 1922 massenhaft in Verzug. Die Aktienkurse selbst von Vorzeigeinstituten wie der Chartered Stock and Produce Exchange stürzten um mehr als 70 Prozent ab, bevor der Handel ausgesetzt wurde, während die Aktien der kleineren Waren- und Nachtbörsen über Nacht völlig wertlos wurden. Bis März 1922 waren mehr als 130 der über 140 Börsen Shanghais und die meisten der 12 Treuhandgesellschaften zusammengebrochen, mit Anlegergeldern geflohen oder liquidiert worden.
Soziales Trauma, der Tod von Xi Shangzhen und das regulatorische Erbe
Der Börsenkrach verwüstete Shanghais städtische Mittelschicht, Kaufmannsgilden und Kleinsparer und löste gleichzeitig eine Krise des öffentlichen Vertrauens in die westlich geprägte Finanzmoderne aus. Die gewerblichen Mieten in der Innenstadt, die auf dem Höhepunkt des Büro-Leasing-Booms im Herbst 1921 um 20 Prozent gestiegen waren, brachen ein, als sich die geschlossenen Börsensäle leerten. Dutzende einheimische Banken und Handelshäuser erlitten schwere Kreditverluste, und die Zeitungen füllten sich mit Berichten über flüchtige Direktoren, Zivilklagen vor dem Mixed Court und ruinierte Spekulanten, die sich das Leben nahmen.
Die berühmteste persönliche Tragödie des Börsenkrachs ereignete sich am 8. September 1922, als die 24-jährige Angestellte und Absolventin der Normalschule Xi Shangzhen sich mit einer Seidenschnur im Büro der Shangbao (Handelsjournal) erhängte, nachdem sie ihre Ersparnisse und geliehene Gelder durch ausgefallene Aktien von Treuhandgesellschaften verloren hatte, deren Rückkauf ihr Arbeitgeber, der Zeitungsgeschäftsführer und Börsenpromoter Tang Jiezhi, versprochen hatte. Der von intellektuellen Kommentatoren, dem Dramatiker Zheng Zhengqiu und der modernen Historikerin Bryna Goodman ausführlich analysierte Selbstmord von Xi wurde zum Symbol dessen, was Zeitgenossen als das „Verbrechen der Wirtschaft“ bezeichneten (das Übel der Wirtschaft) und die Gefahr der „leeren Industrie“ (Scheingeschäft) losgelöst von der produktiven Fertigung. Nur sechs Börsen – darunter die reorganisierte Shanghai Chinese Merchant Security Exchange und die Chinese Gold and Silver Exchange – sowie zwei Treuhandgesellschaften überlebten den Sturm von 1921–1922, was die nationalistische Regierung 1929 dazu veranlasste, ein überarbeitetes Börsengesetz zu erlassen, das es Börsen untersagte, sich als Aktiengesellschaften zu organisieren, die mit ihren eigenen Aktien handelten, und den Wertpapierhandel in Shanghai in einem einzigen regulierten Markt zusammenfasste.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Bryna Goodman, „ Questions of Colonialism, Nationalism, and the Early Shanghai Stockmarket (上海早期股票市场的殖民主义、民族主义和中国文化问题),“ Provincial China (UTS ePress), 2009-01. Wissenschaftliche Fachpublikation
- Bryna Goodman, „ The Suicide of Miss Xi: Democracy and Disenchantment in the Chinese Republic,“ Harvard University Press, 2021. Wissenschaftliche Fachpublikation
- Bryna Goodman, „ Before the Crash: Financial Publicity and Chinese Stock Speculation in 1921 Shanghai,“ Business History Conference, 2013. Historische & Finanzielle Referenz
- William N. Goetzmann, „ The Shanghai Stock Exchange,“ Yale International Center for Finance / WilliamGoetzmann.com, 2024. Historische & Finanzielle Referenz
- Economic History Society, „ China’s Sovereign Debt Market,“ Economic History Society, 2022. Historische & Finanzielle Referenz
- „ Shanghai Stock Exchange,“ China Daily, 2018-12-11. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Der Shanghai Trust and Exchange Storm (Xin-Jiao Fengchao) von 1921: Der Aktien- und Warenmarktcrash. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/shanghais-trust-and-exchange-storm-1921/
MLA (9th ed.): Ç., Soner, ed. "Der Shanghai Trust and Exchange Storm (Xin-Jiao Fengchao) von 1921: Der Aktien- und Warenmarktcrash." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/shanghais-trust-and-exchange-storm-1921/.
Chicago (17th ed.): Ç., Soner, ed. "Der Shanghai Trust and Exchange Storm (Xin-Jiao Fengchao) von 1921: Der Aktien- und Warenmarktcrash." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 29, 2026. https://forgottenfortunes.net/de/shanghais-trust-and-exchange-storm-1921/.
Have an idea for another financial history documentary or article? Request a story →