Dans cet article
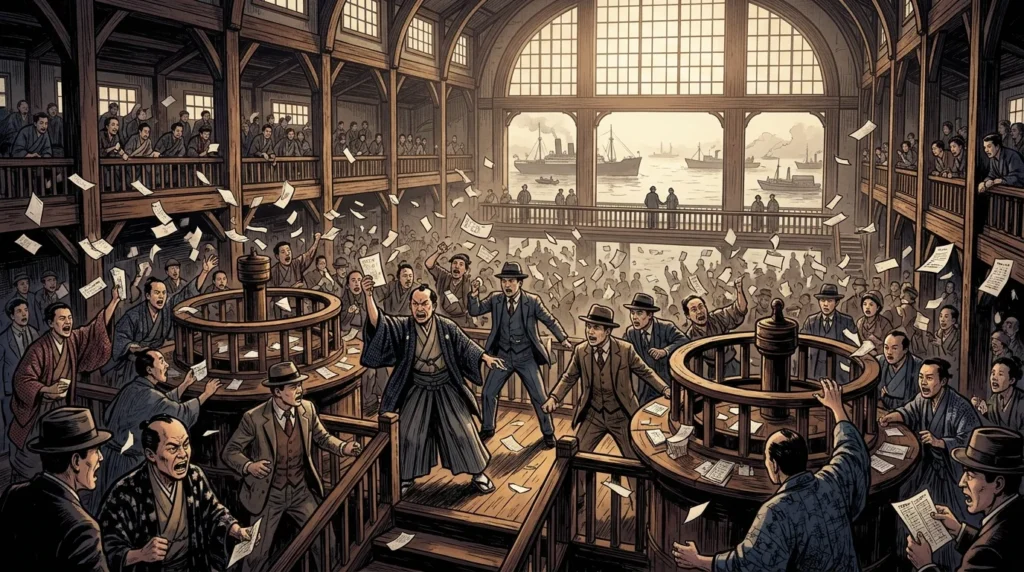
Le 1er juillet 1920, l’éminent magnat du transport maritime de Ningbo et comprador Yu Yaqing (Yu Qiaqing) inaugura la Bourse de commerce et des valeurs mobilières de Shanghai (Shanghai Zhengquan Wupin Jiaoyisuo) à l’angle de l’avenue Édouard VII et de la route du Sichuan, établissant ainsi la première bourse de valeurs et de matières premières à grande échelle gérée par des Chinois dans le Shanghai républicain. Dans les six mois suivant son ouverture, la bourse a déclaré des commissions de courtage exceptionnelles et distribué des dividendes qui ont propulsé ses actions à plus de cinq fois leur valeur nominale libérée. Ce rendement initial spectaculaire a déclenché l’une des manies financières les plus fiévreuses de l’histoire moderne de la Chine : la « tempête des fiducies et des bourses » de 1921 (Xin-Jiao Fengchao, littéralement la tempête des sociétés de fiducie et des bourses). [1]
Entre le printemps et la fin de l’automne 1921, les promoteurs d’entreprises contournèrent l’interdiction légale du gouvernement de Pékin sur la duplication des bourses en s’enregistrant dans la concession internationale extraterritoriale et la concession française de Shanghai, lançant entre 136 et 150 bourses de valeurs et de matières premières aux côtés de 12 sociétés de fiducie (xintuo gongsi) nouvellement créées. Avec un capital social nominal dépassant les 200 millions de dollars en argent — soit plus du double du capital combiné de toutes les banques chinoises et étrangères de Shanghai —, la plupart de ces bourses « champignons » ne négociaient guère plus que des contrats à terme sur leurs propres actions de promoteurs. Lorsque les banques modernes et les banques traditionnelles locales (qianzhuang) resserrèrent le crédit avant le règlement du Nouvel An lunaire fin 1921 et début 1922, la pyramide spéculative implosa, anéantissant plus de 90 % des bourses, déclenchant une vague de faillites et de suicides médiatisés, et ne laissant debout qu’une poignée d’institutions. [2]
Monopole étranger, rhétorique nationaliste et la Bourse de juillet 1920
Avant 1920, la négociation organisée d’actions à Shanghai était dominée par des courtiers étrangers et des institutions extraterritoriales. Les résidents occidentaux avaient formé la Shanghai Sharebrokers’ Association en 1891 et constitué la Shanghai Stock Exchange, gérée par des étrangers, en 1905 au sein de la concession internationale, où les échanges se concentraient sur les actions de compagnies maritimes, de chantiers navals, de filatures de coton et de plantations de caoutchouc malaises enregistrées à l’étranger — un marché qui avait déjà subi une célèbre bulle sur les actions du caoutchouc et une panique des banques locales en 1910. Les marchands chinois négociaient les actions d’entreprises nationales et les obligations du gouvernement de Pékin de manière plus informelle lors de rassemblements dans des maisons de thé, fondèrent la Shanghai Stock and Bonds Trading Association (Shanghai Gupiao Shangye Gonghui) en 1914, et observèrent avec inquiétude les financiers japonais soutenus par Mitsui ouvrir le Shanghai Torihikisho, sur le modèle d’Osaka, dans la concession internationale en 1918. [3]
Recherchant à la fois des profits commerciaux et un financement politique pour le mouvement nationaliste de Sun Yat-sen, Yu Yaqing s’associa à d’autres financiers et personnalités politiques du Zhejiang — dont Zhang Jingjiang, Dai Jitao, Chen Guofu et un jeune Tchang Kaï-chek, qui participa en tant que courtier dans les maisons de courtage Maoxin et Hengtai — pour demander au ministère de l’Agriculture et du Commerce de Pékin la création d’une bourse chinoise complète négociant des valeurs mobilières aux côtés des matières premières de base. Présentant l’entreprise comme une défense patriotique de la souveraineté économique nationale (shangzhan, ou guerre commerciale) contre la domination financière occidentale et japonaise, Yu acheta symboliquement la propriété de deux mu située à l’avenue Édouard VII et à la route du Sichuan occupée par la bourse japonaise et expulsa les locataires japonais au plus fort du boycott du Mouvement du 4 Mai à la fin de 1919. [4]
Capitalisée à 5 millions de dollars en argent, la Bourse de commerce et des valeurs mobilières de Shanghai reçut l’approbation ministérielle provisoire en juin 1920 et ouvrit ses portes le 1er juillet 1920, avec l’autorisation de négocier sept catégories d’actifs : les valeurs mobilières, le coton, les fils de coton, les tissus, l’or et l’argent, les céréales et l’huile, ainsi que les fourrures et les peaux. Peu de temps après, des membres rivaux de l’ancienne Shanghai Stock and Bonds Trading Association obtinrent un soutien distinct de la part de responsables de Pékin pour ouvrir une bourse concurrente, la Shanghai Chinese Merchant Security Exchange (Shanghai Huashang Zhengquan Jiaoyisuo), bien que la loi chinoise sur les bourses de valeurs de 1914 limitât strictement chaque district commercial à une seule bourse par gamme de produits. [5]
Le moteur spéculatif « trois en un » et les dividendes à 100 %
Ce qui transforma la bourse de Yu Yaqing d’une expérience commerciale nationaliste en catalyseur d’une bulle à l’échelle de la ville fut sa structure d’entreprise et sa rentabilité immédiate. Modelées sur les bourses constituées en sociétés japonaises plutôt que sur les associations mutuelles de membres anglo-américaines, les nouvelles bourses de Shanghai fonctionnaient selon un mécanisme « trois en un » (sanheyi) : les promoteurs qui organisaient la bourse en étaient simultanément les principaux actionnaires et les courtiers agréés sur le parquet. Pire encore, la principale valeur mobilière cotée pour les opérations au comptant et à terme sur le parquet de chaque bourse était l’action de la bourse elle-même.
Au cours de son premier semestre d’exploitation à la fin de 1920, la Bourse de commerce et des valeurs mobilières gagna environ 500 000 dollars en argent de bénéfice net sur un capital libéré de 1,25 million de dollars en argent (un quart de son capital nominal de 5 millions), ce qui lui permit de déclarer des dividendes et des primes initiaux spectaculaires approchant les 40 à 100 % sur les liquidités versées, tandis que le cours de son action bondit de 12,5 dollars en argent libérés à 70 dollars en argent, pour finalement dépasser les 100 dollars en argent au début de 1921. Le chroniqueur contemporain Yu Huancheng a rappelé le choc psychologique à travers Shanghai : « Une fois que les actions de notre bourse ont grimpé en flèche, tous ceux qui voulaient s’enrichir ont voulu organiser une bourse… Les esprits sont devenus fous ; en apprenant qu’une bourse était en cours de formation, ils ont essayé toutes les relations possibles pour souscrire aux actions. Avoir des actions en main signifiait avoir de l’argent en main ». [6]
Enregistrement consulaire extraterritorial et la folie des 140 bourses
À l’été et à l’automne 1921 — la dixième année de la République, ce qui donna à l’épisode son nom alternatif, la « tempête de l’an dix » (Min-Shi Fengchao) —, les promoteurs lançaient de nouvelles bourses pour toutes les matières premières et tous les commerces imaginables : la farine, le riz, l’huile de soja, le charbon, le bois, les briques, le sucre, le fil, le tabac, les spiritueux, et même le sable et la boue séchée. Parce que le ministère de l’Agriculture et du Commerce de Pékin refusait d’agréer des dizaines de bourses qui se chevauchaient, les promoteurs chinois exploitèrent la juridiction semi-coloniale fragmentée de Shanghai. Pour de modestes frais d’enregistrement ou une taxe consulaire mensuelle — comme les 100 taels d’argent par mois facturés par les autorités françaises —, les promoteurs constituèrent des bourses sous protection consulaire étrangère dans la concession internationale et la concession française, plaçant fréquemment un avocat étranger ou un directeur étranger nominal dans l’ours pour revendiquer l’immunité extraterritoriale face à la police chinoise et aux inspecteurs du ministère. [7]
Une enquête de la Chambre de commerce britannique et du Foreign Office en novembre 1921 a rapporté que sur les dizaines de bourses opérant à Shanghai, seules dix revendiquaient un enregistrement auprès du gouvernement chinois, tandis que seize étaient enregistrées au consulat de France, onze au consulat d’Espagne, quatre sous protection américaine, et d’autres sous pavillons italien ou portugais. Le journaliste George Sokolsky a documenté dans le North-China Daily News que 98 bourses avec 169 millions de dollars en argent de capital déclaré étaient en activité en novembre 1921, gonflant au début de décembre 1921 pour atteindre 140 bourses avec 200 millions de dollars en argent de capitalisation nominale — soit près du triple des 75 millions de dollars en argent de capital combiné détenu par toutes les banques chinoises et étrangères de la ville. [8]
Parallèlement aux 136 à 150 bourses, les financiers organisèrent 12 sociétés de fiducie (xintuo gongsi) — dont la Central Trust Company et la Chung Wai Trust — avec plus de 80 millions de dollars en argent de capital nominal. Plutôt que d’agir comme des dépositaires fiduciaires prudents, les sociétés de fiducie garantissaient les promotions de nouvelles bourses, prêtaient massivement sur marge contre des actions de bourses, et négociaient leurs propres actions à terme. Pour attirer les employés de bureau, les étudiants, les commerçants et les femmes, au moins 20 « bourses de nuit » (yeshi jiaoyisuo) ouvrirent à l’intérieur de salles de divertissement telles que le complexe de loisirs du Grand Monde (Da Shijie), avec des prêteurs sur gages postés directement devant les portes de négociation afin que les spéculateurs de détail puissent mettre en gage des bijoux et des vêtements pour obtenir des liquidités immédiates sur marge.
Le resserrement du crédit et l’effondrement de l’hiver 1921-1922
L’arithmétique financière du Xin-Jiao Fengchao était intrinsèquement insoutenable. La plupart des bourses nouvellement lancées ne procédaient à aucune véritable livraison de matières premières ; au lieu de cela, les spéculateurs s’engageaient dans le maikong maikong (« acheter à vide et vendre à vide ») — la négociation à terme à découvert sur les actions des bourses et des sociétés de fiducie elles-mêmes. Les promoteurs ne collectaient généralement qu’un quart du capital social souscrit en espèces, utilisaient immédiatement ces fonds pour faire monter le cours à terme à un mois des actions de leur propre bourse, et mettaient en gage les actions gonflées auprès des banques locales (qianzhuang) ou des sociétés de fiducie pour emprunter des liquidités en vue de la promotion suivante.
En novembre 1921, cet effet de levier circulaire avait épuisé les réserves d’argent liquide sur l’ensemble du marché monétaire de Shanghai, juste au moment où la demande saisonnière de liquidités augmentait pour la récolte agricole d’automne et l’approche des règlements de fin d’année. Alarmées par la surextension du crédit contre des certificats provisoires illiquides de promoteurs, les banques chinoises modernes de Shanghai, les banques de change étrangères et les guildes de compensation des banques locales cessèrent d’accepter les actions des bourses et des sociétés de fiducie comme garantie de prêt et refusèrent de reconduire les prêts à vue à court terme. Le commissaire du ministère chinois des Affaires étrangères, Xu Yuan, adressa de multiples requêtes au consul général de France Auguste Wilden et aux autorités de la concession internationale en novembre et décembre 1921 pour fermer les bourses sans licence, avertissant que l’effondrement des cours des actions provoquait déjà des faillites et des suicides.
Sans nouveau crédit bancaire pour financer les règlements à terme mensuels, les acheteurs firent défaut en masse aux dates de compensation de fin de mois entre décembre 1921 et février 1922. Les cours des actions, même ceux d’institutions phares comme la Bourse de commerce et des valeurs mobilières, plongèrent de plus de 70 % avant la suspension des cotations, tandis que les actions des bourses mineures de matières premières et des bourses de nuit perdirent toute valeur du jour au lendemain. En mars 1922, plus de 130 des quelque 140 bourses de Shanghai et la plupart des 12 sociétés de fiducie s’étaient effondrées, s’étaient enfuies avec les dépôts des investisseurs, ou avaient été liquidées.
Traumatisme social, la mort de Xi Shangzhen et l’héritage réglementaire
Le krach dévasta la classe moyenne urbaine de Shanghai, les guildes de marchands et les petits épargnants, tout en déclenchant une crise de confiance du public dans la modernité financière à l’occidentale. Les loyers commerciaux du centre-ville, qui avaient bondi de 20 % au plus fort de la frénésie de location de bureaux de l’automne 1921, s’effondrèrent à mesure que les salles de bourse fermées se vidaient. Des dizaines de banques locales et de maisons de commerce subirent de lourdes pertes sur prêts, et les journaux se remplirent de rapports sur des directeurs en fuite, des poursuites civiles devant la Cour mixte, et des spéculateurs ruinés s’ôtant la vie.
La tragédie personnelle la plus célèbre du krach se produisit le 8 septembre 1922, lorsque Xi Shangzhen, employée de bureau de 24 ans et diplômée de l’école normale, se pendit avec un cordon de soie dans le bureau du Shangbao (Journal du commerce) après avoir perdu les économies de sa famille et des fonds empruntés dans des actions de sociétés de fiducie en défaut, dont le rachat avait été promis par son employeur, le directeur général du journal et promoteur de bourse Tang Jiezhi. Analysé en long et en large par des commentateurs intellectuels, le dramaturge Zheng Zhengqiu et l’historienne moderne Bryna Goodman, le suicide de Xi devint l’emblème de ce que les contemporains appelaient le « crime de l’économie » (jingji zhi zui’e) et le péril de l’« industrie vide » (xuye) divorcée de la fabrication productive. Seules six bourses — dont la Shanghai Chinese Merchant Security Exchange réorganisée et la Chinese Gold and Silver Exchange — et deux sociétés de fiducie survécurent à la tempête de 1921-1922, incitant le gouvernement nationaliste à promulguer en 1929 une loi révisée sur les bourses de valeurs qui interdisait aux bourses de s’organiser en sociétés par actions négociant leurs propres titres et consolidait la négociation des valeurs mobilières de Shanghai en un marché réglementé unique.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Bryna Goodman, « Questions of Colonialism, Nationalism, and the Early Shanghai Stockmarket (上海早期股票市场的殖民主义、民族主义和中国文化问题), » Provincial China (UTS ePress), 2009-01. Recherche académique évaluée
- Bryna Goodman, « The Suicide of Miss Xi: Democracy and Disenchantment in the Chinese Republic, » Harvard University Press, 2021. Recherche académique évaluée
- Bryna Goodman, « Before the Crash: Financial Publicity and Chinese Stock Speculation in 1921 Shanghai, » Business History Conference, 2013. Référence historique et financière
- William N. Goetzmann, « The Shanghai Stock Exchange, » Yale International Center for Finance / WilliamGoetzmann.com, 2024. Référence historique et financière
- Economic History Society, « China’s Sovereign Debt Market, » Economic History Society, 2022. Référence historique et financière
- « Shanghai Stock Exchange, » China Daily, 2018-12-11. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La tempête des trusts et des bourses de Shanghai de 1921 (Xin-Jiao Fengchao), krach boursier et des matières premières. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-tempete-des-trusts-et-des-bourses-de/
MLA (9th ed.): Ç., Soner, ed. "La tempête des trusts et des bourses de Shanghai de 1921 (Xin-Jiao Fengchao), krach boursier et des matières premières." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-tempete-des-trusts-et-des-bourses-de/.
Chicago (17th ed.): Ç., Soner, ed. "La tempête des trusts et des bourses de Shanghai de 1921 (Xin-Jiao Fengchao), krach boursier et des matières premières." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 29, 2026. https://forgottenfortunes.net/fr/la-tempete-des-trusts-et-des-bourses-de/.
Have an idea for another financial history documentary or article? Request a story →