Dans cet article
Le 19 août 1948, face à l’effondrement total de la monnaie légale du temps de guerre en Chine pendant la guerre civile chinoise, le gouvernement nationaliste (Kuomintang) du président Tchang Kaï-chek promulgua un décret présidentiel d’urgence introduisant une nouvelle monnaie : le yuan or (Jinyuanquan). Les anciens billets de la monnaie nationale chinoise (CNC, ou fabi) furent obligatoirement retirés de la circulation au taux de conversion faramineux de 3 000 000 d’anciens yuans pour 1 yuan or, tandis que les simples citoyens et les entreprises reçurent l’ordre, sous peine de sanctions sévères, de remettre à l’État tout leur or, leur argent et leurs devises étrangères. Pour imposer des plafonds de prix stricts et la réquisition des métaux précieux dans le centre névralgique commercial de la Chine, Tchang Kaï-chek nomma son fils, le général Chiang Ching-kuo, au poste de superviseur économique adjoint à Shanghai, où il déclencha une campagne autoritaire de « chasse aux tigres » contre les marchands, les banquiers et les spéculateurs. Cependant, comme le Trésor nationaliste continuait de financer des déficits militaires massifs par la planche à billets, l’émission de billets dépassa rapidement le plafond légal de 2 milliards de yuans or, se multipliant par plus de 190 en quelques mois pour atteindre des milliers de milliards au printemps 1949. En l’espace de dix semaines, le gel des prix à Shanghai se désintégra, paupérisant la classe moyenne urbaine respectueuse des lois qui avait cédé ses économies en devises fortes, et accélérant l’effondrement politique et militaire du régime nationaliste sur le continent chinois. [1]
De l’inflation galopante du fabi au décret du 19 août 1948
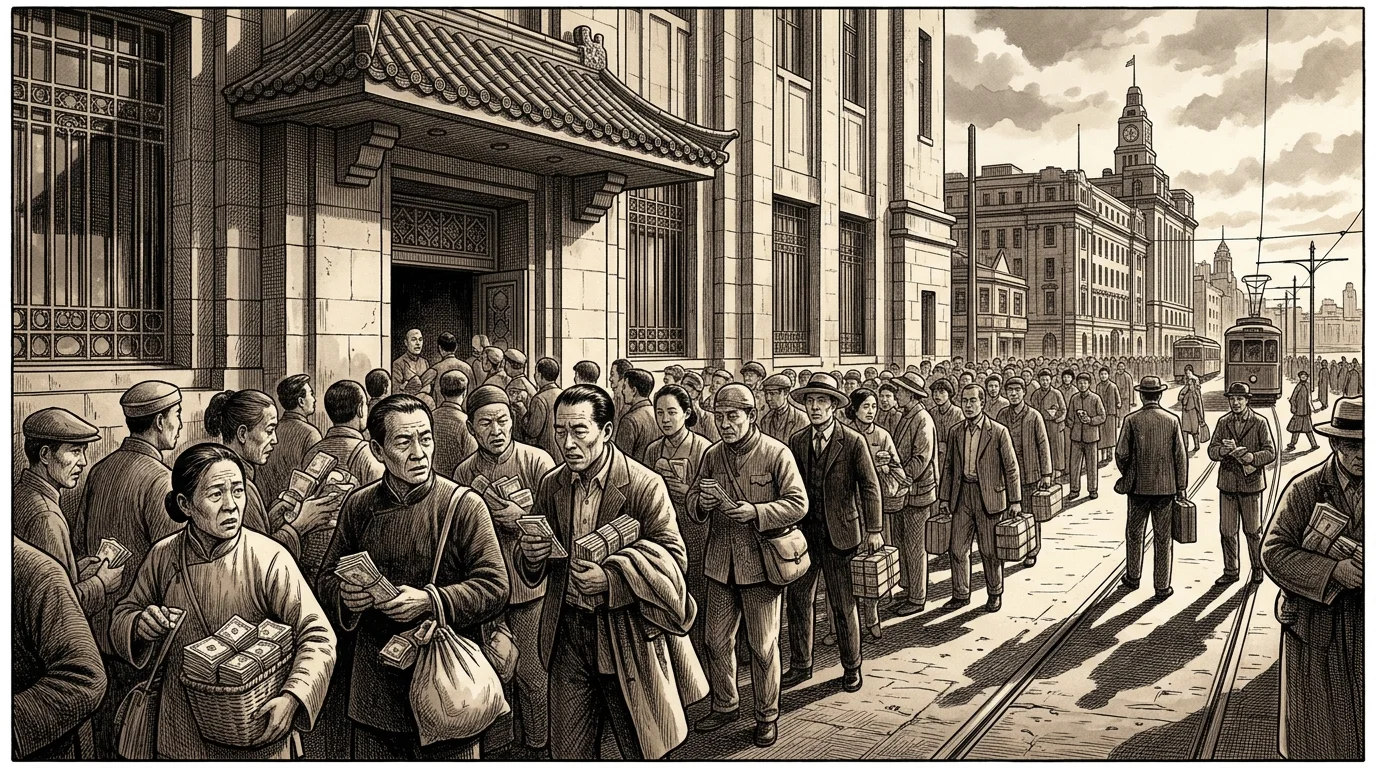
Les racines de la catastrophe monétaire de 1948 résidaient dans plus d’une décennie de financement de déficits sans couverture. À la suite de la réforme monétaire de 1935 qui fit sortir la Chine de l’étalon-argent et établit une monnaie fiduciaire légale (fabi), le gouvernement nationaliste s’appuya massivement sur l’émission de billets par la banque centrale pour financer la guerre sino-japonaise (1937-1945) et la guerre civile qui s’ensuivit contre le Parti communiste chinois. En 1948, les recettes fiscales et les revenus de l’État couvraient moins de 30 % des dépenses gouvernementales, estimées par les diplomates américains à l’équivalent d’au moins 1 milliard de dollars américains par an, dont environ 75 % étaient absorbés par les opérations militaires. Alors que les planches à billets tournaient sans arrêt, la circulation du fabi explosa, passant d’environ 30 000 milliards de yuans au début de 1948 à 700 000 milliards de yuans en août 1948. Au cours de ces mêmes huit mois, le taux de change sur le marché noir de Shanghai plongea de 140 000 CNC pour un dollar américain le 1er janvier 1948 à environ 12 000 000 de CNC pour un dollar américain à la mi-août, réduisant les billets physiques à des liasses de la taille de paniers, incapables de soutenir le commerce ordinaire. [2]
Préparées dans le plus grand secret par le Premier ministre Wong Wen-hao, le ministre des Finances Wang Yun-wu, le vice-ministre des Finances Hsu Po-yuan et le gouverneur de la Banque centrale de Chine O. K. Yui, les Mesures financières et économiques d’urgence furent promulguées par mandat présidentiel le 19 août 1948. Le décret remplaça le fabi au taux de 3 000 000 pour 1 (et les billets de circulation du Nord-Est au taux de 300 000 pour 1) par le nouveau yuan or, arrimé à une parité officielle de 4 yuans or pour 1 dollar américain. Bien que les premières ébauches de la réforme aient proposé de rendre le yuan or convertible en or physique sur le marché intérieur, Tchang Kaï-chek supprima la convertibilité en or peu avant la promulgation afin de protéger les réserves de métaux précieux restantes de l’État, qui s’élevaient à un peu moins de trois millions d’onces. Au lieu de cela, le yuan or fut décrit comme un « étalon-or géré » avec un plafond légal d’émission de billets de 2 milliards de yuans or (l’équivalent de 500 millions de dollars américains), prétendument garanti à 40 % par 200 millions de dollars américains en or, en argent et en devises étrangères, et à 60 % par 300 millions de dollars américains en actions d’entreprises d’État. [3]
Remise forcée des métaux précieux et expropriation des épargnants
Étant donné que le retrait de l’intégralité du stock existant de 700 000 milliards de fabi ne nécessitait qu’environ 230 millions de yuans or (soit approximativement 60 millions de dollars américains), le plafond légal de 2 milliards de yuans or offrait au Trésor nationaliste une marge de manœuvre massive pour émettre de nouveaux billets tout en revendiquant une couverture totale des réserves. Pour renflouer les coffres épuisés de la Banque centrale de Chine, dont plus de la moitié des réserves de change déclarées étaient déjà grevées par des engagements à court terme, le décret du 19 août interdit la détention ou le commerce privé d’or, de lingots d’argent, de pièces d’argent et de devises étrangères partout en Chine. Tous les individus, les familles et les entreprises nationales reçurent l’ordre d’enregistrer et de remettre leurs métaux précieux et leurs devises fortes à la Banque centrale de Chine ou aux banques d’État désignées, en échange de billets en papier de yuans or à des taux officiels fixes (200 yuans or pour une once d’or, 3 yuans or pour un dollar en argent et 4 yuans or pour un dollar américain). Les citoyens chinois détenant des dépôts bancaires à l’étranger reçurent également l’ordre d’enregistrer et de transférer ces avoirs au gouvernement. [4]
Parallèlement au rappel des métaux précieux, le décret du 19 août gela tous les prix des marchandises, les frais de service et les salaires dans toute la Chine à leurs niveaux du 19 août, interdit les grèves ouvrières et abolit l’indexation des salaires sur le coût de la vie. Simultanément, une réglementation antérieure de décembre 1947 régissant les dépôts bancaires d’avant-guerre aggrava l’anéantissement de la richesse privée par le biais de la conversion à 3 000 000 pour 1. Comme le documentent les archives historiques de la Banque de Chine, six déposants d’avant-guerre détenant 22 certificats de dépôt à terme d’une valeur initiale de 13,58 millions de dollars en argent virent leurs créances converties après vingt ans en seulement 700 yuans or, tandis qu’un épargnant chinois d’outre-mer nommé Mai Jiugen, qui avait patriotiquement transféré 1 200 dollars américains (1,44 million de fabi) sur un compte de la Banque de Chine en avril 1946, ne reçut que 0,48 yuan or lors de son retrait en 1948. Même le capital statutaire de la Banque de Chine, qui s’élevait à 60 millions de fabi, fut arithmétiquement réduit à seulement 20 yuans or au ratio de 3 000 000 pour 1, forçant son conseil d’administration à réaffecter 60 millions de yuans or provenant des réserves de change et de titres accumulées pour recapitaliser l’institution. [5]
Le blocus de Shanghai et la « chasse aux tigres » de Chiang Ching-kuo
La survie du yuan or dépendait de Shanghai, où se concentrait la moitié de la richesse bancaire moderne et du commerce industriel de la Chine. Reconnaissant que la conformité volontaire était impossible alors que la guerre civile faisait rage, Tchang Kaï-chek envoya son fils éduqué en Union soviétique, le général Chiang Ching-kuo, à Shanghai en août 1948 pour faire appliquer le blocus économique. Installant son quartier général dans le bâtiment de la Banque centrale sur le Bund, Chiang Ching-kuo aborda le contrôle des prix et la collecte des métaux précieux non pas comme un ajustement monétaire technique, mais comme une croisade sociale militante sous le slogan de « battre les tigres » (da laohu), ciblant les grands spéculateurs, les accapareurs et les financiers du marché noir plutôt que de simples « mouches ». [6]
Mobilisant des milliers de cadres du Corps des jeunes des Trois principes du peuple aux côtés d’une police économique spéciale, Chiang Ching-kuo installa des boîtes de dénonciation dans les rues, perquisitionna des entrepôts et mit en place des tribunaux sommaires qui arrêtèrent d’éminents magnats du textile de Shanghai, des cambistes de billets verts et même le fils du chef de la pègre Du Yuesheng. Terrorisés par les arrestations publiques et les exécutions occasionnelles d’opérateurs du marché noir, la classe moyenne et les petits commerçants de Shanghai firent la queue aux guichets des banques pour remettre les économies de toute une vie, cédant des centaines de millions de dollars américains en lingots d’or, bijoux de mariage, pièces d’argent et billets américains en échange de billets neufs de yuans or. Pendant environ quatre semaines, ce que l’ambassadeur américain John Leighton Stuart décrivit comme des « mesures d’application semi-terroristes à Shanghai, rappelant un État policier moderne », maintint la décote du yuan or sur le marché noir de Shanghai à moins de 10 % de la parité officielle jusqu’au 20 septembre 1948. [7]
Cependant, le gel draconien des prix faussa immédiatement la production et la distribution. Parce que les plafonds du 19 août figeaient des décalages arbitraires entre les prix et les coûts dans toutes les industries et ignoraient les fortes disparités de prix entre le nord et le sud de la Chine, les fabricants ne pouvaient pas acheter de matières premières aux tarifs légaux sans opérer à perte. Simultanément, les consommateurs envahirent les magasins de Shanghai dans une frénésie d’achats panique, utilisant des billets en papier se dépréciant rapidement pour vider complètement les rayons des magasins de tissus, de médicaments, de charbon et de denrées alimentaires. [8]
Conflit avec les privilèges de l’élite et implosion de novembre 1948
Au début du mois d’octobre 1948, la campagne de Chiang Ching-kuo à Shanghai se heurta fatalement au pouvoir enraciné du capitalisme bureaucratique nationaliste. Agissant sur la base de renseignements faisant état d’un accaparement massif de marchandises, les enquêteurs de Chiang Ching-kuo perquisitionnèrent les entrepôts de la Yangtze Development Corporation, un puissant conglomérat commercial contrôlé par David Kung (Kong Ling-kan), le fils aîné de l’ancien ministre des Finances H. H. Kung et le neveu favori de la Première dame Soong Mei-ling (Madame Tchang Kaï-chek). Lorsque Chiang Ching-kuo tenta de poursuivre Kung et de saisir les stocks de l’entreprise, Soong Mei-ling intervint directement auprès de Tchang Kaï-chek, qui s’envola pour Shanghai et força son fils à reculer. [9]
La protection de l’empire familial Kung-Soong brisa du jour au lendemain la crédibilité morale et politique du régime d’application de la loi à Shanghai. Les marchands, les banquiers et les citoyens ordinaires réalisèrent que la loi était utilisée pour exproprier la classe moyenne urbaine docile, tandis que les initiés du régime restaient au-dessus du décret. Dans le même temps, les victoires militaires communistes décisives en Mandchourie (la campagne de Liaoshen) et au Shandong poussèrent d’énormes quantités de yuans or des villes du nord à déferler vers le sud, à Shanghai, à la recherche de biens tangibles. En coulisses, la Banque centrale de Chine avait déjà abandonné toute prétention de respecter le plafond légal de 2 milliards de yuans or : pour payer les défaites militaires, le gouvernement imprima des billets à un rythme effréné, poussant la circulation au-delà de la limite des 2 milliards en octobre, au-delà des 20 milliards en novembre, et finalement au-delà des 380 milliards de yuans or (plus de 190 fois le plafond légal) en route vers des milliers de milliards au début de 1949.
À la mi-octobre 1948, le yuan or avait perdu 80 % de sa valeur par rapport au dollar américain sur le marché noir ravivé. Le 1er novembre 1948, le cabinet de Nankin capitula face à la réalité : le Premier ministre Wong Wen-hao assuma la responsabilité personnelle du désastre et démissionna, les plafonds des prix et des salaires furent officiellement levés dans toute la Chine (sauf brièvement sur le riz, ce qui ne fit que provoquer des famines de riz urbaines et des émeutes de la faim), et le 6 novembre, Chiang Ching-kuo démissionna de son poste à Shanghai, vaincu. Le 11 novembre 1948, un mandat présidentiel révisé relégalisa la détention privée d’or, d’argent et de devises étrangères et autorisa la Banque centrale à revendre des quantités limitées d’or et d’argent au public à 1 000 yuans or l’once, soit dix fois le taux de rachat du mois d’août. Comme l’observa l’ambassadeur Stuart dans une dépêche cinglante adressée à Washington, le résultat net fut de légitimer les riches qui avaient défié la loi tout en paupérisant la classe moyenne loyale, qui devait désormais se battre contre les gangs criminels des « Bœufs jaunes » devant les portes des banques pour racheter une fraction de son propre or à des prix décuplés.
Phase finale hyperinflationniste et chute du continent (1949)
Une fois les contrôles des prix abandonnés en novembre 1948, le yuan or entra dans une spirale mortelle hyperinflationniste verticale qui dépassa même les pires jours du fabi. En avril 1949, le ministre des Finances S. Y. Liu avoua en privé à l’ambassadeur Stuart que la répudiation publique du yuan or était presque totale, le dollar américain bondissant à Nankin de 95 000 yuans or le jeudi 14 avril à 130 000 yuans or dès le lendemain. À Shanghai, avant que la ville ne tombe aux mains de l’Armée populaire de libération fin mai 1949, le prix d’un seul dan (100 litres) de riz atteignit 440 millions de yuans or le 21 mai 1949, ce qui signifiait qu’un seul grain de riz coûtait plus de 130 yuans or. Tout au long de la période de la guerre civile de 1946 à 1949, les prix de gros des marchandises chinoises furent multipliés par environ 36 000 milliards et les prix des denrées alimentaires par 47 000 milliards par rapport aux niveaux d’avant-guerre de juin 1937.
L’échec catastrophique du yuan or a laissé une marque indélébile dans l’histoire moderne de la Chine. En confisquant les réserves de devises fortes et de métaux précieux des commerçants urbains, des professionnels, des fonctionnaires et des industriels en échange de papier sans valeur, le gouvernement nationaliste s’aliéna les couches sociales mêmes qui étaient les plus enclines à s’opposer au communisme. À l’inverse, le Parti communiste chinois victorieux, qui avait fondé la Banque populaire de Chine et émis le renminbi le 1er décembre 1948, donna la priorité à une stricte consolidation monétaire et à des dépôts bancaires indexés sur les marchandises pour gagner la confiance des villes, cimentant ainsi la transition vers la République populaire de Chine en octobre 1949.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Paul H. Nitze, « Memorandum by the Deputy to the Assistant Secretary of State for Economic Affairs (Nitze) to the Secretary of State: Currency Reform in China, » U.S. Department of State, Foreign Relations of the United States, 1948, Volume VIII, 1948-08-30. Archives d’État / Document officiel
- John Leighton Stuart, « The Ambassador in China (Stuart) to the Secretary of State: Financial Aspects of Inflation in China During 1948, » U.S. Department of State, Foreign Relations of the United States, 1949, Volume IX, 1949-01-11. Archives d’État / Document officiel
- Bank of China, « ‘One Hundred Yuan for A Grain’ – Grave Impact of Galloping Inflation (1946 – 1949), » Bank of China History Archives, 2008-09-26. Référence historique et financière
- Parks M. Coble, « 1948: The Collapse of Fabi and the Gold Yuan Reform Disaster, » Cambridge University Press (The Collapse of Nationalist China: How Chiang Kai-shek Lost China’s Civil War), 2023. Recherche académique évaluée
- John Leighton Stuart, « The Ambassador in China (Stuart) to the Secretary of State: Revised Regulations Governing Surrender of Gold, Silver and Foreign Currencies, » U.S. Department of State, Foreign Relations of the United States, 1948, Volume VIII, 1948-11-26. Archives d’État / Document officiel
- Kean Fan Lim, « On the Rationale and Implications of China’s RMB Internationalization: A Global Historical Perspective, » Journal of Global History (Cambridge University Press), 2023. Recherche académique évaluée
- John Leighton Stuart, « The Ambassador in China (Stuart) to the Secretary of State: Widespread Repudiation of the Gold Yuan, » U.S. Department of State, Foreign Relations of the United States, 1949, Volume IX, 1949-04-16. Archives d’État / Document officiel
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). L'hyperinflation du yuan-or chinois de 1948 et le confinement économique de Shanghai. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-crise-de-lhyperinflation-du-yuan-or-en/
MLA (9th ed.): Ç., Soner, ed. "L'hyperinflation du yuan-or chinois de 1948 et le confinement économique de Shanghai." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-crise-de-lhyperinflation-du-yuan-or-en/.
Chicago (17th ed.): Ç., Soner, ed. "L'hyperinflation du yuan-or chinois de 1948 et le confinement économique de Shanghai." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 28, 2026. https://forgottenfortunes.net/fr/la-crise-de-lhyperinflation-du-yuan-or-en/.
Have an idea for another financial history documentary or article? Request a story →