
In diesem Artikel
Zwischen den frühen 1970er und den mittleren 1980er Jahren vollzogen die Kapitalmärkte Singapurs einen tiefgreifenden institutionellen Wandel von einem locker beaufsichtigten Aktienhandelsplatz aus der Kolonialzeit zu einem der weltweit führenden regulierten Finanz- und Derivatezentren. Drei wegweisende Episoden prägten diese Entwicklung: die abrupte Entscheidung des malaysischen Finanzministers Tan Siew Sin am 8. Mai 1973, die Währungsaustauschbarkeit zu beenden und die gemeinsame Stock Exchange of Malaysia and Singapore (SEMS) auf dem Höhepunkt einer boomenden spekulativen Aktienblase aufzuspalten; der Unternehmensspionage- und Vermögensentziehungsskandal von 1975–1978 um die Slater Walker Securities des britischen Finanziers Jim Slater und den Tiger-Balm-Mischkonzern Haw Par Brothers International; sowie der Start der Singapore International Monetary Exchange (SIMEX) durch die Monetary Authority of Singapore im September 1984, die mit Leo Melameds Chicago Mercantile Exchange (CME) das weltweit erste zeitzonenübergreifende Mutual Offset System einführte. [1]
Der Bullenmarkt-Wahn von 1972–1973 und die Aufspaltung der SEMS am 8. Mai 1973
Selbst nach Singapurs politischer Trennung von der Föderation Malaysia im August 1965 behielten die beiden Länder tief miteinander verflochtene Währungs- und Finanzinstitutionen bei. Gemäß dem Währungsaustauschabkommen von 1967 zirkulierten der Singapur-Dollar, der malaysische Dollar (später Ringgit) und der Brunei-Dollar zum Nennwert und waren bei Geschäftsbanken in allen drei Gebieten frei austauschbar. Ebenso blieb der Aktienhandel an einer einzigen Börse vereint – umbenannt in Stock Exchange of Malaysia and Singapore (SEMS) –, die verbundene Handelssäle in Singapur und Kuala Lumpur betrieb. [2]
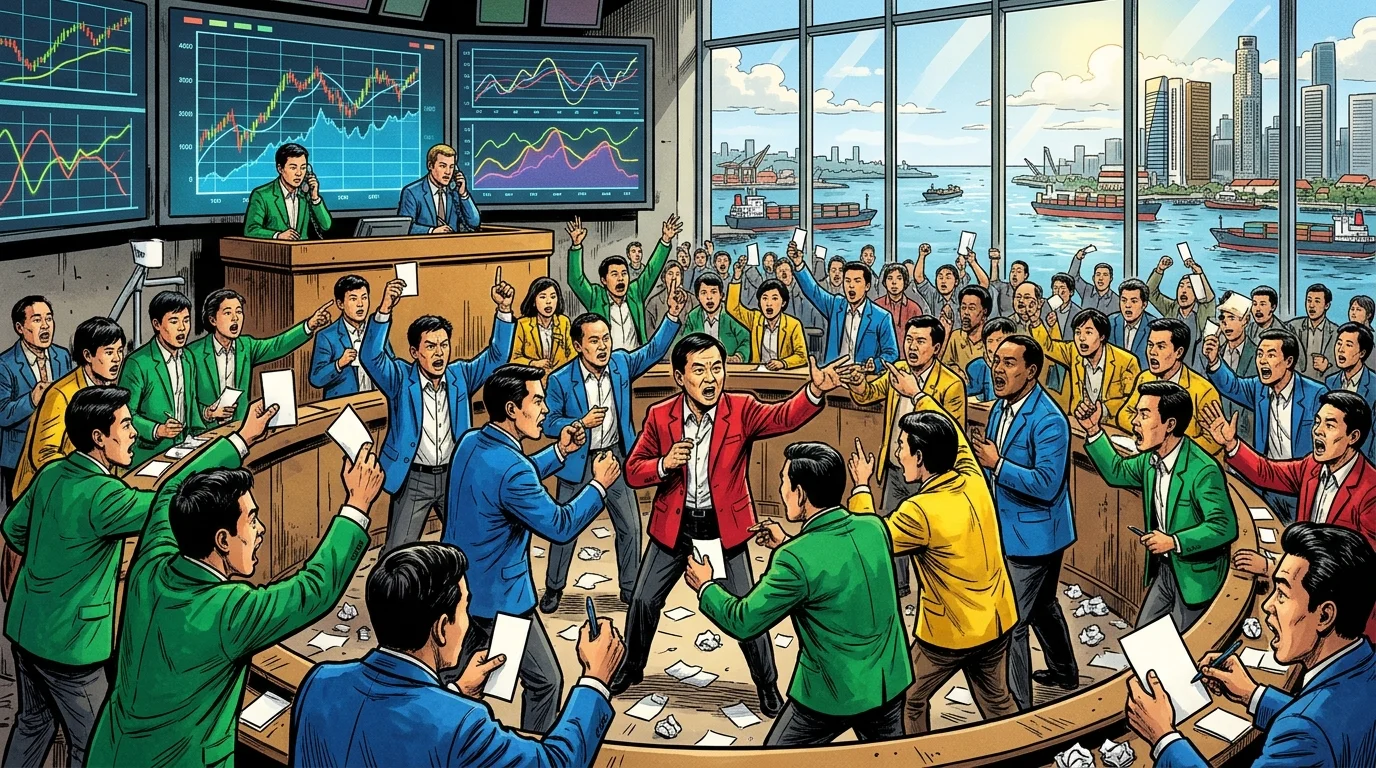
Während des Jahres 1972 und Anfang 1973 erlebte die SEMS, überschwemmt mit internationaler Liquidität nach dem Zusammenbruch des Bretton-Woods-Goldkonvertibilitätssystems und beflügelt durch steigende Immobilienbewertungen und Rohstoffpreise, einen außergewöhnlichen spekulativen Wahn. Privatanleger – von Beamten und Ladenbesitzern bis hin zu Taxifahrern – standen vor Maklerhäusern Schlange, um überzeichnete Börsengänge zu zeichnen, was den Fraser's Industrial Index und den Straits Times Industrial Index in achtzehn Monaten fast verdreifachte. Auf dem Höhepunkt der Blase im Februar 1973 wurden Aktien zu Kurs-Gewinn-Verhältnissen gehandelt, die das 50- bis 80-fache des Gewinns überstiegen. [3]
Hinter den Kulissen verfolgten die wirtschaftspolitischen Entscheidungsträger in Kuala Lumpur und Singapur jedoch unterschiedliche Visionen. Malaysia versuchte, in Kuala Lumpur einen autonomen nationalen Kapitalmarkt aufzubauen, um Rohstoffexporteure zu unterstützen und die Eigentumsverhältnisse an Unternehmen im Rahmen seiner New Economic Policy (NEP) umzustrukturieren, während Singapur seinen Offshore-Asien-Dollar-Markt unter der neu geschaffenen Monetary Authority of Singapore (MAS, gegründet 1971) rasch ausbaute. Am 8. Mai 1973 versetzte der malaysische Finanzminister Tun Tan Siew Sin die Marktteilnehmer in Erstaunen, als er vor dem malaysischen Parlament die sofortige Beendigung des Währungsaustauschabkommens zwischen Singapur und Malaysia, die Einführung separater malaysischer Devisenbestimmungen und die Auflösung der gemeinsamen Stock Exchange of Malaysia and Singapore ankündigte. [4]
Sechzehn Tage später, am 24. Mai 1973, gründete Singapur offiziell die Stock Exchange of Singapore Limited (SES), die am 4. Juni 1973 im Rahmen des neuen Securities Industry Act 1973 von Singapur den unabhängigen Handel aufnahm, während Malaysia die Kuala Lumpur Stock Exchange (KLSE) gründete. Die Marktaufteilung im Mai 1973, die genau zu dem Zeitpunkt erfolgte, als die globalen Zinssätze stiegen und das OPEC-Ölembargo vom Oktober 1973 zuschlug, fiel mit einem verheerenden Crash zusammen: Zwischen Februar 1973 und Ende 1974 brachen die Aktienindizes in Singapur und Malaysia um mehr als 75 Prozent ein, vernichteten Milliarden von Dollar an Buchvermögen und legten die fragile Buchführung der Bullenmarkt-Konglomerate offen. [5]
Slater Walker Securities und die Zerschlagung von Haw Par Brothers International
Keine Unternehmenssaga veranschaulichte die Exzesse des Bullenmarktes von 1971–1973 – oder das darauf folgende regulatorische Erwachen – besser als die Übernahme von Haw Par Brothers International Limited durch die Londoner Handelsbank Slater Walker Securities. Haw Par Brothers International, gegründet von den Aw-Brüdern (Aw Boon Haw und Aw Boon Par), den Schöpfern der medizinischen Salbe Tiger Balm, war im November 1969 an der gemeinsamen Börse notiert worden und verfügte über eine solide Bilanz mit reichlich Bargeld, Gewerbeimmobilien, Zeitungsbeteiligungen und einer kontrollierenden 31,3-prozentigen Kapitalbeteiligung an der Chung Khiaw Bank. [6]
Im Juni 1971 verkaufte die Familie Aw eine kontrollierende Beteiligung an Haw Par mit einem hohen Abschlag auf den Buchwert an Slater Walker Securities, angeführt von Londons berühmtestem Corporate Raider und Asset-Stripper Jim Slater, zusammen mit seinem Stellvertreter Richard Tarling und dem Geschäftsführer Donald Ogilvy Watson. Wenige Wochen nach der Machtübernahme begannen die Direktoren von Slater Walker, die konservativ bewerteten Vermögenswerte von Haw Par zu zerschlagen: Sie verkauften Haw Pars wertvolle Beteiligung an der Chung Khiaw Bank abrupt für 22 Millionen S$ an die United Overseas Bank (UOB) von Wee Cho Yaw, ohne den Minderheitsaktionären der Bank ein allgemeines Übernahmeangebot zu unterbreiten, was zu einem Aufschrei führte, der direkt zur Ausarbeitung des Singapore Code on Takeovers and Mergers führte. [7]
Unter Verwendung von Haw Pars Bargeldbeständen und frisch ausgegebenen Wertpapieren verwandelten Slater und Tarling das Tiger-Balm-Unternehmen in ein aggressives Überkreuzbeteiligungsvehikel und erwarben Anteile an Immobilien in Hongkong, Londoner Investmentfonds und regionalen Bergbauunternehmen. Auf dem Höhepunkt im Jahr 1973 stieg die Marktkapitalisierung von Haw Par auf über 600 Millionen S$, was es zum fünftgrößten börsennotierten Unternehmen an der Börse von Singapur machte. [8]
Die Spydar-Affäre in Hongkong und das Durchgreifen von Finanzminister Hon Sui Sen
Als der Börsenkrach von 1973–1974 das Imperium von Slater Walker in Großbritannien und Asien erschütterte, stieß Slater Walker Mitte 1974 stillschweigend seine direkte Aktienbeteiligung an Haw Par ab. Als Haw Par daraufhin im Mai 1975 einen gescheiterten Aktientausch-Zusammenschluss mit dem malaysischen Staatsunternehmen Pernas versuchte, leiteten die Aufsichtsbehörden Singapurs und Inspektoren der Börse von Singapur eine forensische Untersuchung der Konten von Haw Par ein. Am 29. Juli 1975 erhob sich Finanzminister Hon Sui Sen im Parlament von Singapur, um eine brisante ministerielle Erklärung abzugeben, die systematische Vertrauensbrüche und unternehmerische Eigengeschäfte der britischen Direktoren von Haw Par aufdeckte.
Inspektoren unter der Leitung des Registrars des High Court, P. G. Grundy, entdeckten einen geheimen, in Hongkong registrierten Investmentfonds und Aktienhandelsunternehmen namens Spydar Securities Limited – ein Akronym, das sich aus den Initialen von sechs Führungskräften von Slater Walker und Haw Par zusammensetzte, darunter Jim Slater, Richard Tarling, Donald Ogilvy Watson und Patrick Goodbody. Im Jahr 1972 hatten die Direktoren Spydar in Hongkong speziell zu ihrem persönlichen finanziellen Vorteil gegründet. Die Hongkonger Tochtergesellschaft von Haw Par übertrug Aktienpakete eines Unternehmens namens Kwan Loong zu gedrückten Preisen an Spydar; die Insider von Spydar verkauften diese Aktien anschließend auf dem boomenden Hongkonger Bullenmarkt und strichen mehr als 10,7 Millionen HK$ (über 4 Millionen S$) an geheimen persönlichen Handelsgewinnen ein, die den öffentlichen Aktionären oder Wirtschaftsprüfern von Haw Par niemals offengelegt wurden.
Entschlossen zu beweisen, dass internationale Finanziers Singapur nicht als regulatorisches Hinterland behandeln konnten, verfolgten Finanzminister Hon Sui Sen und Premierminister Lee Kuan Yew Strafanzeigen und beantragten die Auslieferung von Jim Slater und Richard Tarling aus dem Vereinigten Königreich. Obwohl Londoner Richter die Auslieferung von Slater ablehnten, genehmigte das britische House of Lords 1979 die Auslieferung des ehemaligen Haw-Par-Vorsitzenden Richard Tarling nach Singapur. Tarling wurde vom High Court in Singapur wegen der Nichtoffenlegung der Gewinne von Spydar in den gesetzlichen Abschlüssen von Haw Par gemäß dem Companies Act verurteilt und verbüßte sechs Monate im Changi-Gefängnis – ein unmissverständliches Signal, das die Unternehmenspublizität und die Durchsetzung von Insiderhandelsverboten in der gesamten Republik veränderte.
Dr. Goh Keng Swee und die Gründung von SIMEX im September 1984
Nachdem er die Governance von Aktien an der Stock Exchange of Singapore nach dem Haw-Par-Skandal bereinigt hatte, wandte sich der Erste Stellvertretende Premierminister und MAS-Vorsitzende Dr. Goh Keng Swee Anfang der 1980er Jahre der Schaffung eines hochdynamischen internationalen Derivatemarktes zu, um Singapurs Asian Dollar Market zu ergänzen. Seit 1978 betrieb Singapur die Gold Exchange of Singapore (GES), einen bescheidenen Gold-Terminmarkt mit fünf Mitgliedern, der unter geringer Liquidität und Governance-Mängeln bei unregulierten Goldmaklern litt.
Im Jahr 1982 intervenierte die MAS, um die Goldbörse grundlegend zu reformieren, und lud Führungskräfte der Chicago Mercantile Exchange (CME) – unter der Leitung von Leo Melamed, dem visionären Architekten des International Monetary Market (IMM) der CME – ein, um bei der Umstrukturierung der Börse in einen vollwertigen Finanzterminmarkt zu beraten. Als Singapore International Monetary Exchange (SIMEX) reorganisiert, eröffnete Asiens erste Finanzterminbörse im Juli 1984 den Handel mit Gold-Futures und startete offiziell den Handel mit Finanzterminkontrakten am 7. September 1984.
Das weltweit erste zeitzonenübergreifende Mutual-Offset-System mit Chicago
Der entscheidende institutionelle Durchbruch des Starts am 7. September 1984 war die Einweihung des CME-SIMEX Mutual Offset System (MOS) – die erste grenzüberschreitende, zeitzonenübergreifende Clearing-Verbindung in der Geschichte der globalen Finanzbörsen. Dreizehn Stunden vor der Chicago Central Time deckte Singapur die Geschäftszeiten ab, die dem nächtlichen Handelsschluss in Chicago entsprachen. Bevor es elektronischen Handel gab, konnten globale Banken, die massive Eurodollar-Zins- oder Währungsrisiken in London, Tokio oder New York hielten, ihre CME-Futures-Positionen nicht absichern oder auflösen, während Nordamerika schlief.
Im Rahmen des von Melamed und MAS-Beamten (einschließlich Ng Kok Song, dem Gründungsvorsitzenden der SIMEX) entwickelten Mutual Offset System übernahm die SIMEX die exakten Parkett-Handelsregeln der CME, die tägliche Mark-to-Market-Margenbewertung und das „Common Bond“-Garantiesystem der Clearingstelle, bei dem alle Clearing-Mitglieder gesamtschuldnerisch für die Wahrung der Solvenz der Clearingstelle hafteten. Ein Händler konnte während des asiatischen Handelstages in der SIMEX-Handelsgrube in Singapur einen dreimonatigen Eurodollar-Termingeld-Futures-Kontrakt oder einen Währungskontrakt auf Deutsche Mark / Japanische Yen eröffnen und diesen exakten Kontrakt nahtlos an die CME-Clearingstelle in Chicago übertragen – was es ermöglichte, die Position während der US-Handelszeiten in Chicago mit einer einzigen Margenhinterlegung und ohne doppelte Maklergebühren zu schließen.
Im September 1986 gelang der SIMEX ein zweiter historischer Coup, als sie zwei Jahre bevor die japanischen Regulierungsbehörden den Index-Futures-Handel in Osaka erlaubten, den weltweit ersten Aktienindex-Futures-Kontrakt auf Japans Benchmark-Index Nikkei 225 einführte. Dieser Nikkei-225-Kontrakt – der später weltweit berühmt wurde, als der Barings-Händler Nick Leeson 1995 unbefugte Verluste an der SIMEX anhäufte, eine Krise, während der die nach dem CME-Modell gestalteten Margen- und Clearingstellen-Schutzmechanismen der SIMEX die Börse vollständig zahlungsfähig hielten, ohne einen Cent des Kapitals der Clearingstelle zu verlieren – festigte Singapurs Vormachtstellung im asiatischen Risikomanagement. Am 1. Dezember 1999 fusionierten die Stock Exchange of Singapore (SES) und die SIMEX zur integrierten Singapore Exchange (SGX) und vereinten damit die beiden institutionellen Säulen, die 1973 und 1984 geschaffen wurden.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- National University of Singapore (Malaya Law Review), „The Securities Industry Act 1973 and the Separation of the Stock Exchange of Malaysia and Singapore“, Malaya Law Review (National University of Singapore), 1973. Wissenschaftliche Fachpublikation
- Singapore Management University School of Law, " Wertpapierregulierung und Corporate Governance in Singapur: Von der SES-Aufspaltung 1973 bis zur Haw-Par-Affäre," SMU Yong Pung How School of Law Forschungsarchiv, 2020. Wissenschaftliche Fachpublikation
- Haw Par Corporation Limited, " Unsere Geschichte: Haw Par Brothers International," Haw Par Corporation Limited, 2024. Historische & Finanzielle Referenz
- National Archives of Singapore, " Rede von Finanzminister Dr. Richard Hu über Finanzterminkontrakte und die Entwicklung der SIMEX," Nationalarchiv von Singapur, 29.10.1996. Staatliches Archiv / Amtsblatt
- Währungsbehörde von Singapur, " Anmerkungen beim SIMEX Hall of Fame Dinner (30. Jahrestag der SIMEX)," Währungsbehörde von Singapur, 05.09.2014. Staatliches Archiv / Amtsblatt
- Becker Friedman Institute der University of Chicago, " Leo Melamed: Architekt der Finanzterminkontrakte und der 1984 CME-SIMEX Mutual Offset Link," University of Chicago, 2023. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Singapurs Marktentwicklung: Die SEMS-Aufspaltung von 1973, der Haw-Par-Skandal und der Start der SIMEX 1984. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/singapurs-kapitalmarkte-haw-par-simex/
MLA (9th ed.): Ç., Soner, ed. "Singapurs Marktentwicklung: Die SEMS-Aufspaltung von 1973, der Haw-Par-Skandal und der Start der SIMEX 1984." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/singapurs-kapitalmarkte-haw-par-simex/.
Chicago (17th ed.): Ç., Soner, ed. "Singapurs Marktentwicklung: Die SEMS-Aufspaltung von 1973, der Haw-Par-Skandal und der Start der SIMEX 1984." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 20, 2026. https://forgottenfortunes.net/de/singapurs-kapitalmarkte-haw-par-simex/.
Have an idea for another financial history documentary or article? Request a story →


