
En este artículo
Entre 1914 y 1921, mientras los bloqueos marítimos de la guerra cortaban las importaciones de manufacturas británicas y convertían las hilanderías de algodón y las acerías indias en proveedoras de munición para el esfuerzo bélico aliado, el precio de una tarjeta de socio de la Native Share and Stock Brokers’ Association —hoy la Bolsa de Valores de Bombay (BSE)— se disparó de 2.900 ₹ a 48.000 ₹. Sin embargo, el auge enriquecedor de Dalal Street degeneró enseguida en un campo de batalla de «corners» depredadores, aprietos a los bajistas e impagos financiados a través del sistema indígena indio de aplazamiento quincenal conocido como badla. A lo largo de las décadas de entreguerras, una sucesión de pánicos bursátiles —desde los corners de las hilanderías textiles de 1921-1923 y el crac de junio de 1925 hasta la bancarrota en 1933 del imperio algodonero de los Currimbhoy Ebrahim— obligó al Gobierno colonial de Bombay a nombrar el decisivo Comité Atlay (1923-1924) y el Comité Morison (1936-1937), que culminaron en las prohibiciones de derivados en tiempo de guerra dictadas por las Defence of India Rules en 1943. [1]
El auge industrial de la Primera Guerra Mundial en las bolsas de Bombay y Calcuta
Antes del estallido de la Primera Guerra Mundial en agosto de 1914, la negociación organizada de acciones en la India colonial era modesta en escala. Constituida formalmente como asociación voluntaria el 3 de diciembre de 1887 (sobre la base de una informal asociación de corredores de 1875 que inicialmente pagaba 1 ₹ cada uno), la Native Share and Stock Brokers’ Association de Bombay había crecido hasta 361 miembros en 1909 bajo su primer presidente, Seth Chunilal Motichand, negociando principalmente papel del Estado y un puñado de acciones de hilanderías de algodón locales. A lo largo del subcontinente, la Bolsa de Valores de Ahmedabad (fundada en 1894) se especializaba en las hilanderías de algodón regionales, mientras que la Bolsa de Valores de Calcuta (organizada formalmente en 1908) negociaba fábricas de yute, minas de carbón y plantaciones de té. [2]
La Primera Guerra Mundial transformó tanto a Bombay como a Calcuta en pujantes mercados de capital industrial. Con las fábricas europeas desviadas a la producción bélica y el flete marítimo escaso, las hilanderías textiles indias, las fábricas de yute de Calcuta y la recién operativa Tata Iron and Steel Company (TISCO) en Jamshedpur cosecharon beneficios extraordinarios al suministrar uniformes, sacos terreros y raíles de acero a las fuerzas imperiales británicas. Los dividendos se dispararon, las nuevas emisiones de sociedades anónimas se suscribieron muchas veces por encima de lo ofrecido y los inversores minoristas de recursos modestos volcaron sus ahorros en los bazares de acciones. Hacia 1921, el valor de una tarjeta de socio de la Bolsa de Valores de Bombay se había multiplicado más de dieciséis veces respecto a su nivel de antes de la guerra. [3]
Mecánica de la especulación: financiación por aplazamiento badla y transferencias en blanco
La manía especulativa de entreguerras en la Bolsa de Valores de Bombay se asentaba en dos mecanismos institucionales interconectados que permitían un enorme apalancamiento sin efectivo por adelantado:
- Negociación quincenal con badla (aplazamiento): Aunque los contratos al contado (de entrega inmediata) existían sobre el papel, la inmensa mayoría del volumen consistía en operaciones a plazo liquidadas en fechas contables quincenales o mensuales. En lugar de pagar o entregar las acciones físicas el día de la liquidación, alcistas y bajistas trasladaban sus posiciones abiertas al siguiente ciclo de liquidación a través del mercado del badla. Unos financieros conocidos como vyaj badliwalla adelantaban dinero para arrastrar las posiciones largas a cambio de un interés de contango (badla o vyaj), mientras que los prestamistas de títulos (teji badliwalla) prestaban acciones cuando los bajistas quedaban apretados. Cuando una acción estaba muy sobrevendida y los alcistas exigían la entrega, los bajistas atrapados se veían obligados a pagar una tasa de backwardation penalizadora (undha badla) para aplazar la entrega.
- Transferencias en blanco: Dado que inscribir el nombre de un comprador en el libro de acciones de una compañía tardaba hasta un mes y requería pagar el impuesto de timbre del Estado y las comisiones societarias de transferencia, los certificados circulaban indefinidamente mediante «transferencias en blanco»: escrituras de traspaso firmadas por el vendedor original con el nombre del comprador y la fecha en blanco. Las transferencias en blanco convertían las acciones físicas en cuasi instrumentos al portador que podían pignorarse al instante para obtener crédito bancario o de badla, al tiempo que ocultaban la verdadera titularidad de las acciones acaparadas y facilitaban la evasión de impuestos.
Los corners de las hilanderías de 1921-1923 y el informe del Comité Atlay (1924)
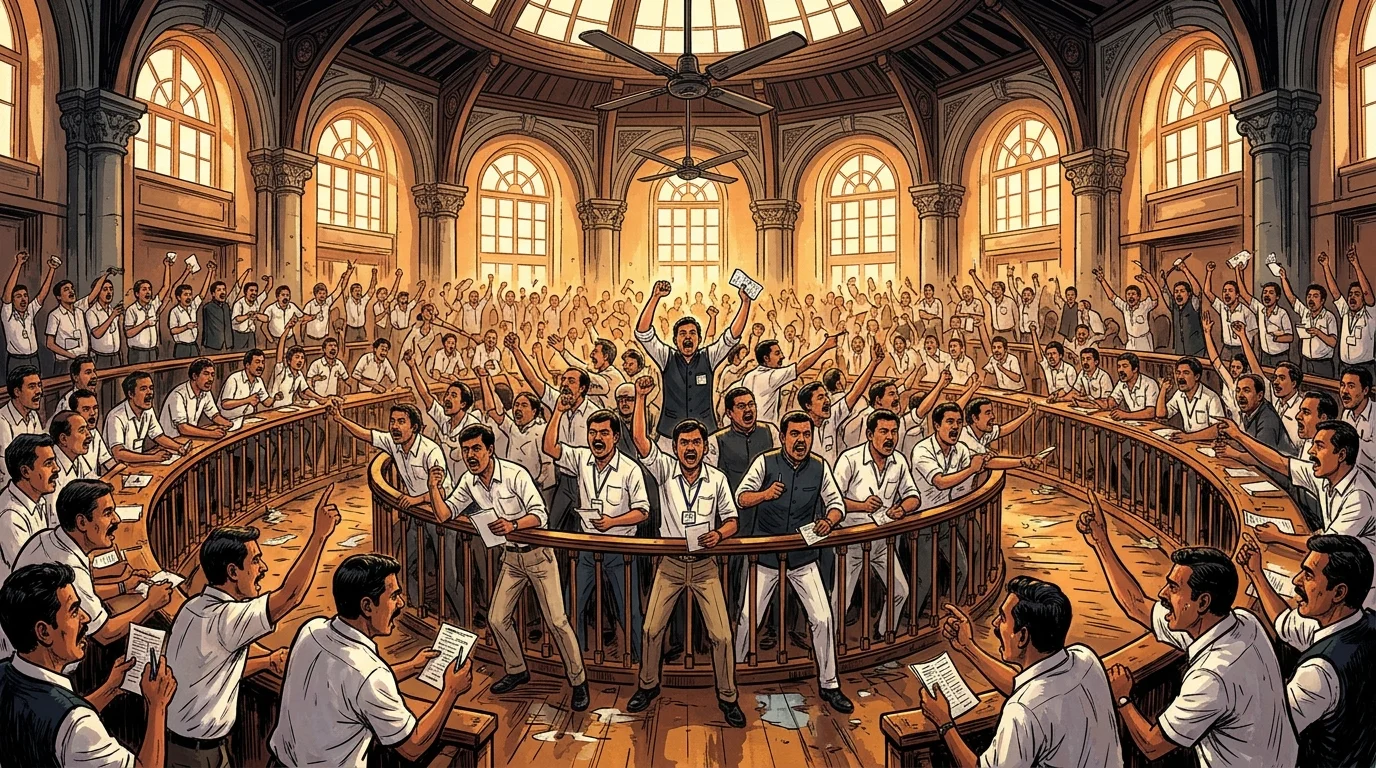
Cuando la deflación de posguerra golpeó los mercados mundiales de materias primas en 1920-1921, los especuladores de Bombay recurrieron a agresivas incursiones bajistas y a corners alcistas de represalia. Un «corner» se producía cuando un sindicato acumulaba discretamente más acciones (mediante contratos a plazo y transferencias en blanco) que toda la oferta flotante disponible para la entrega el día de la liquidación, dejando a los vendedores en corto a su merced. En virtud de la Regla 26 de la Bolsa de Valores de Bombay, la junta de gobierno tenía la facultad discrecional de declarar un corner y «fijar» artificialmente un precio de liquidación de compromiso para rescatar a los corredores atrapados, una facultad criticada con frecuencia cuando los propios miembros de la junta mantenían posiciones en el mercado. [4]
Mientras que los corners habían sido raros antes de 1918, paralizaron la negociación de Bombay en repetidas ocasiones entre 1921 y 1923. Se declararon corners formales en Fazulbhoy Mill en febrero de 1921, Currimbhoy Mill en julio de 1921 y Finlay Mill en enero de 1922, seguidos de batallas de acaparamiento en Nagpur, Swadeshi, Currim y David Mills en 1922, fijación de precios en Shapurji Broacha Mill, dos corners en Kohinoor Mill en 1923 y un corner en la New Great Eastern Spinning and Weaving Company mientras los reguladores tomaban testimonio activamente. [5]
Tras una resolución en el Consejo Legislativo de Bombay, el Gobierno de Bombay nombró el Comité de Investigación de la Bolsa de Valores de Bombay el 14 de septiembre de 1923, presidido por sir Wilfrid Atlay, antiguo presidente de la Bolsa de Londres, junto al jurista indio Bhulabhai Desai (autor de un famoso Informe de la Minoría). Al presentar su informe el 9 de enero de 1924, el Comité Atlay descubrió una laxitud sistémica: las reglas de la bolsa se imprimían en hojas sueltas de papel o se mantenían sin imprimir para que el público no pudiera verificarlas; los corredores actuaban simultáneamente como principales y como agentes para extraer beneficios secretos (gala) de los clientes; las operaciones se anotaban en memorandos a lápiz en lugar de en notas de contrato timbradas; y la bolsa cerraba al capricho de sus miembros. [6]
El Informe de la Mayoría de Atlay recomendó abolir la Regla 26 para que los vendedores en corto se enfrentaran a las penalizaciones ordinarias de recompra en mercado abierto, imprimir reglamentos uniformes e imponer una disciplina estricta. La bolsa, dirigida desde 1923 por su longevo presidente K. R. P. Shroff, adoptó varias reformas administrativas, pero se inclinó por el compromiso del Informe de la Minoría de Bhulabhai Desai, que permitía a la junta suspender las operaciones futuras de una acción acaparada durante dos ciclos de liquidación. Antes de que se promulgara la legislación, estalló otro corner especulativo y otro crac en junio de 1925, lo que llevó al parlamento a aprobar la Bombay Securities Contracts Control Act de 1925. Dado que la ley se limitaba a declarar nulos (en lugar de ilegales) los contratos ajenos a las reglas reconocidas de la bolsa, la negociación especulativa a plazo no autorizada continuó con impunidad. [7]
El crac de Currimbhoy Ebrahim de 1933 y el Comité Morison (1937)
La fragilidad del nexo industrial-financiero de Bombay entre guerras quedó al descubierto durante la Gran Depresión con el hundimiento de Currimbhoy Ebrahim & Sons Ltd., una de las principales casas de agencia gestora textil de la India, que controlaba un vasto grupo de hilanderías de algodón de Bombay e Indore. Debilitado por los préstamos entre compañías, la sobreextensión especulativa y la competencia textil japonesa, el grupo Currimbhoy Ebrahim se precipitó en la bancarrota en el otoño de 1933. Las acciones de sus hilanderías gestionadas se desplomaron, lo que desencadenó impagos generalizados de corredores y obligó a la Bolsa de Valores de Bombay a suspender la negociación a plazo durante siete semanas entre septiembre y noviembre de 1933. [8]
Cuando otra crisis especulativa y otra suspensión de la negociación a plazo sacudieron la bolsa en 1936, el Gobierno de Bombay nombró un segundo comité de investigación el 24 de noviembre de 1936, presidido por Walter B. Morison (con sir Sorabji Pochkhanawala, sir Rahimtoola Chinoy y H. M. Patel). Al informar el 6 de marzo de 1937, el Comité Morison calculó que entre el 80 y el 90 por ciento de todas las operaciones de la Bolsa de Valores de Bombay eran puramente especulativas y degeneraban en «juego de diferencias». [9]
El Informe Morison recomendó depósitos de margen obligatorios, la abolición o estricta limitación temporal de las transferencias en blanco, la prohibición de la negociación especulativa por parte de los empleados de la bolsa, depósitos para los subcorredores (remisiers) y una facultad legal para que el gobierno provincial sustituyera a la Junta Directiva de la bolsa. La feroz oposición de los corredores de la BSE y el estallido de la Segunda Guerra Mundial en septiembre de 1939 paralizaron el proyecto de ley de Morison.
Pánicos de la Segunda Guerra Mundial y la Defence of India Rule 94C (1940-1945)
La Segunda Guerra Mundial trajo un último ciclo de auge, pánico e intervención estatal. Cuando Alemania arrolló a Francia en mayo-junio de 1940, los precios de las acciones indias se hundieron; la Bolsa de Valores de Calcuta cerró durante seis semanas, mientras que la Bolsa de Valores de Bombay detuvo la negociación a plazo e impuso precios mínimos de emergencia en todas las acciones cotizadas. Hacia 1942-1943, sin embargo, la inflación de guerra y la prohibición gubernamental de los futuros sobre materias primas en el algodón, las semillas oleaginosas y los metales preciosos empujaron un torrente de dinero especulativo hacia las acciones a través del mercado del badla.
El 24 de septiembre de 1943, el Gobierno de la India invocó sus poderes de emergencia de guerra para promulgar la Defence of India Rule 94C, que prohibía todas las facilidades de opciones y de aplazamiento badla en las bolsas de valores organizadas y restringía todas las operaciones con acciones a contratos al contado de «entrega inmediata» liquidados en un plazo de siete días. Lejos de extinguir la especulación, la prohibición de guerra empujó la negociación apalancada a plazo fuera del parqué de la bolsa hacia mercados callejeros no organizados —los «mercados grises» de Bombay y Ahmedabad y el mercado Katni de Calcuta—, que pronto rivalizaron en volumen con las bolsas oficiales y prepararon el terreno para el informe de 1948 del economista P. J. Thomas y la Securities Contracts (Regulation) Act de 1956 de la India independiente.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Securities and Exchange Board of India (SEBI), «Material on the History of Indian Securities Market: Atlay Committee (1924), Bombay Act (1925), Morison Committee (1937), and P. J. Thomas Report (1948),» SEBI Historical Archives, September 2010. Archivo Estatal / Registro Oficial
- Sir Wilfrid Atlay (Chairman), «Report of the Bombay Stock Exchange Enquiry Committee, 1924,» Government Central Press, Bombay (Archived by SEBI), January 9, 1924. Archivo Estatal / Registro Oficial
- Government of Bombay, «The Bombay Securities Contracts Control Act, 1925 (Bombay Act No. VIII of 1925),» Bombay Government Gazette (Archived by SEBI), 1925. Archivo Estatal / Registro Oficial
- Walter B. Morison (Chairman), «Report of the Stock Exchange Enquiry Committee, 1937,» Government Central Press, Bombay (Archived by SEBI), March 6, 1937. Archivo Estatal / Registro Oficial
- P. J. Thomas, «Report on the Regulation of the Stock Market in India,» Ministry of Finance, Government of India (Archived by SEBI), 1948. Archivo Estatal / Registro Oficial
- Rediff Business Desk, «BSE: Stock Exchange That Refused To Die,» Rediff.com, July 25, 2024. Referencia Histórica y Financiera
- The Securities Blawg, «Historical Underpinnings of Indian Securities Market Regulation — Part I: Pre-Independence,» The Securities Blawg, 2019. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Corners, Badla y Crash: Las investigaciones de la Bolsa de Valores de Bombay durante el periodo de entreguerras (1914–1945). In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/bolsa-de-valores-de-bombay-operaciones-badla/
MLA (9th ed.): Ç., Soner, ed. "Corners, Badla y Crash: Las investigaciones de la Bolsa de Valores de Bombay durante el periodo de entreguerras (1914–1945)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/bolsa-de-valores-de-bombay-operaciones-badla/.
Chicago (17th ed.): Ç., Soner, ed. "Corners, Badla y Crash: Las investigaciones de la Bolsa de Valores de Bombay durante el periodo de entreguerras (1914–1945)." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 25, 2026. https://forgottenfortunes.net/es/bolsa-de-valores-de-bombay-operaciones-badla/.
Have an idea for another financial history documentary or article? Request a story →


