
In diesem Artikel
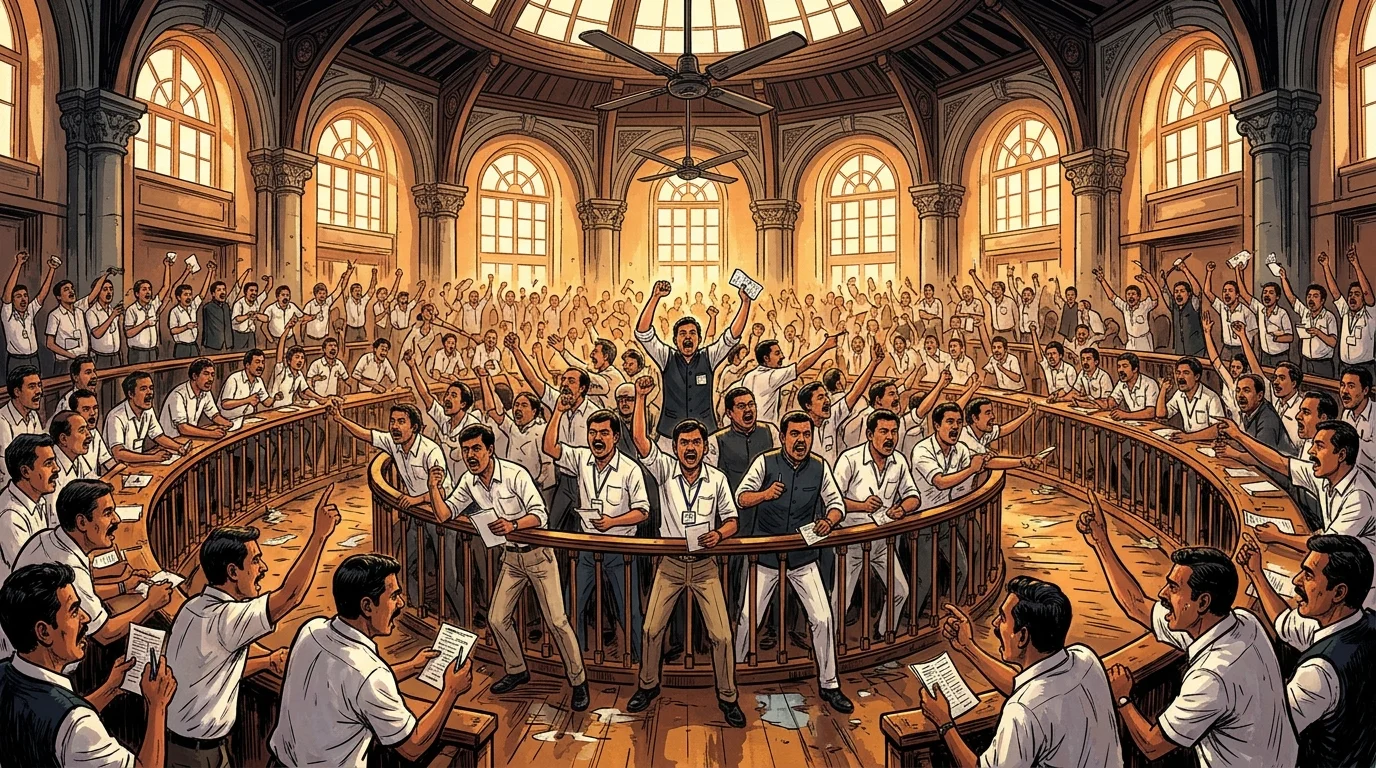
Zwischen 1914 und 1921, als kriegsbedingte Seeblockaden britische Industrieimporte abschnitten und indische Baumwollspinnereien sowie Stahlwerke zu Rüstungslieferanten für die Kriegsanstrengungen der Alliierten machten, schoss der Preis für eine Mitgliedskarte der Native Share and Stock Brokers‘ Association – der heutigen Bombay Stock Exchange (BSE) – von 2.900 ₹ auf 48.000 ₹ in die Höhe. Doch der Reichtum verheißende Boom an der Dalal Street verkam schnell zu einem Schlachtfeld aus räuberischen „Corners“, Short Squeezes und Zahlungsausfällen, die durch Indiens einheimisches, vierzehntägiges Prolongationssystem namens badla finanziert wurden. In den Jahrzehnten der Zwischenkriegszeit zwang eine Abfolge von Marktpaniken – von den Textilfabrik-Corners der Jahre 1921–1923 und dem Crash im Juni 1925 bis hin zum Bankrott des Baumwollimperiums Currimbhoy Ebrahim im Jahr 1933 – die Kolonialregierung von Bombay zur Einsetzung des wegweisenden Atlay-Ausschusses (1923–1924) und des Morison-Ausschusses (1936–1937), was 1943 in kriegsbedingten Derivatverboten gemäß den Defence of India Rules gipfelte. [1]
Der Industrieboom des Ersten Weltkriegs an den Börsen von Bombay und Kalkutta
Vor Ausbruch des Ersten Weltkriegs im August 1914 war der organisierte Aktienhandel im kolonialen Indien von bescheidenem Umfang. Formell am 3. Dezember 1887 als freiwillige Vereinigung gegründet (aufbauend auf einer informellen Maklervereinigung von 1875, deren Mitglieder anfangs jeweils 1 ₹ zahlten), war die Native Share and Stock Brokers‘ Association in Bombay unter ihrem ersten Präsidenten, Seth Chunilal Motichand, bis 1909 auf 361 Mitglieder angewachsen, die hauptsächlich Staatspapiere und eine Handvoll lokaler Baumwollspinnerei-Aktien handelten. Auf dem gesamten Subkontinent spezialisierte sich die Ahmedabad Stock Exchange (gegründet 1894) auf regionale Baumwollspinnereien, während an der Calcutta Stock Exchange (formell 1908 organisiert) Anteile von Jutefabriken, Kohleminen und Teeplantagen gehandelt wurden. [2]
Der Erste Weltkrieg verwandelte sowohl Bombay als auch Kalkutta in florierende industrielle Kapitalmärkte. Da europäische Fabriken auf Kriegsproduktion umgestellt wurden und Seefrachtraum knapp war, erzielten indische Textilfabriken, Jutefabriken in Kalkutta und die neu in Betrieb genommene Tata Iron and Steel Company (TISCO) in Jamshedpur außerordentliche Gewinne durch die Lieferung von Uniformen, Sandsäcken und Stahlschienen an die britischen Streitkräfte. Die Dividenden schossen in die Höhe, Neuemissionen von Aktiengesellschaften waren vielfach überzeichnet, und Kleinanleger mit bescheidenen Mitteln steckten ihre Ersparnisse in die Aktienbasare. Bis 1921 hatte sich der Wert einer Mitgliedskarte der Bombay Stock Exchange gegenüber dem Vorkriegsniveau mehr als versechzehnfacht. [3]
Mechanismen der Spekulation: Badla-Prolongationsfinanzierung und Blankoübertragungen
Der spekulative Wahn der Zwischenkriegszeit an der Bombay Stock Exchange beruhte auf zwei miteinander verbundenen institutionellen Mechanismen, die eine massive Hebelwirkung ohne Vorab-Bargeld ermöglichten:
- Vierzehntägiger Badla-Handel (Prolongation): Obwohl Kassageschäfte (sofortige Lieferung) auf dem Papier existierten, bestand die überwiegende Mehrheit des Volumens aus Termingeschäften, die an vierzehntägigen oder monatlichen Abrechnungsterminen abgewickelt wurden. Anstatt die physischen Aktien am Abrechnungstag zu bezahlen oder zu liefern, rollten Haussiers und Baissiers ihre offenen Positionen über den badla-Markt in den nächsten Abrechnungszyklus. Als vyaj badliwalla bekannte Finanziers schossen Geld vor, um Long-Positionen gegen einen Report-Zinsaufschlag (badla oder vyaj) zu prolongieren, während Aktienverleiher (teji badliwalla) Papiere verliehen, wenn Baissiers unter Druck gerieten (Squeeze). Wenn eine Aktie stark überverkauft war und die Haussiers auf Lieferung bestanden, waren in der Falle sitzende Baissiers gezwungen, eine Strafgebühr für den Deport (undha badla) zu zahlen, um die Lieferung aufzuschieben.
- Blankoübertragungen: Da die Eintragung des Namens eines Käufers in das Aktienregister eines Unternehmens bis zu einem Monat dauerte und die Zahlung staatlicher Stempelsteuern sowie unternehmensinterner Übertragungsgebühren erforderte, zirkulierten die Zertifikate auf unbestimmte Zeit über „Blankoübertragungen“ – vom ursprünglichen Verkäufer unterzeichnete Übertragungsurkunden, bei denen der Name des Käufers und das Datum leer gelassen wurden. Blankoübertragungen verwandelten physische Aktien in Quasi-Inhaberpapiere, die sofort für Bank- oder badla-Kredite verpfändet werden konnten, während sie die wahren Eigentumsverhältnisse von durch Corners kontrollierten Aktien verschleierten und Steuerhinterziehung erleichterten.
Die Fabrik-Corners von 1921–1923 und der Bericht des Atlay-Ausschusses (1924)
Als die Nachkriegsdeflation in den Jahren 1920–1921 die globalen Rohstoffmärkte traf, gingen Spekulanten in Bombay zu aggressiven Baisse-Attacken und vergeltenden Hausse-Corners über. Ein „Corner“ entstand, wenn ein Syndikat im Stillen mehr Aktien (über Terminkontrakte und Blankoübertragungen) anhäufte, als der gesamte am Abrechnungstag zur Lieferung verfügbare Streubesitz hergab, wodurch Leerverkäufer erpresst werden konnten. Gemäß Regel 26 der Bombay Stock Exchange hatte der Vorstand die Ermessensbefugnis, einen Corner auszurufen und künstlich einen Kompromiss-Abrechnungspreis „festzulegen“, um in der Falle sitzende Makler zu retten – eine Befugnis, die häufig kritisiert wurde, wenn Vorstandsmitglieder selbst Positionen im Markt hielten. [4]
Während Corners vor 1918 selten gewesen waren, lähmten sie den Handel in Bombay zwischen 1921 und 1923 wiederholt. Formelle Corners wurden im Februar 1921 bei der Fazulbhoy Mill, im Juli 1921 bei der Currimbhoy Mill und im Januar 1922 bei der Finlay Mill ausgerufen, gefolgt von Corner-Schlachten bei den Nagpur, Swadeshi, Currim und David Mills im Jahr 1922, Preisfestsetzungen bei der Shapurji Broacha Mill, zwei Corners bei der Kohinoor Mill im Jahr 1923 sowie einem Corner bei der New Great Eastern Spinning and Weaving Company, während die Aufsichtsbehörden gerade aktiv Zeugenaussagen aufnahmen. [5]
Nach einer Resolution im Legislativrat von Bombay setzte die Regierung von Bombay am 14. September 1923 den Untersuchungsausschuss zur Bombay Stock Exchange ein. Den Vorsitz führte Sir Wilfrid Atlay, ein ehemaliger Vorsitzender der London Stock Exchange, an der Seite des indischen Juristen Bhulabhai Desai (der einen berühmten Minderheitsbericht verfasste). Der Atlay-Ausschuss, der seinen Bericht am 9. Januar 1924 vorlegte, deckte systemische Nachlässigkeiten auf: Börsenregeln waren auf losen Zetteln gedruckt oder blieben ungedruckt, sodass die Öffentlichkeit sie nicht überprüfen konnte; Makler handelten gleichzeitig auf eigene und fremde Rechnung, um heimliche Gewinne (gala) aus Kunden herauszuschlagen; Geschäfte wurden in Bleistiftnotizen statt auf gestempelten Schlussnoten festgehalten; und die Börse schloss nach Lust und Laune der Mitglieder. [6]
Der Mehrheitsbericht des Atlay-Ausschusses empfahl die Abschaffung von Regel 26, sodass Leerverkäufer mit gewöhnlichen Deckungskauf-Strafen auf dem freien Markt konfrontiert würden, sowie den Druck einheitlicher Statuten und die Durchsetzung strenger Disziplin. Die Börse, die ab 1923 von dem langjährigen Präsidenten K. R. P. Shroff geleitet wurde, verabschiedete mehrere Verwaltungsreformen, bevorzugte jedoch den Kompromiss aus Bhulabhai Desais Minderheitsbericht, der es dem Vorstand erlaubte, künftige Geschäfte mit einer durch einen Corner betroffenen Aktie über zwei Abrechnungszyklen hinweg auszusetzen. Bevor ein Gesetz erlassen wurde, brach im Juni 1925 ein weiterer spekulativer Corner samt Crash aus, was die Legislative dazu veranlasste, den Bombay Securities Contracts Control Act von 1925 zu verabschieden. Da das Gesetz Verträge außerhalb der anerkannten Börsenregeln lediglich für nichtig (und nicht für illegal) erklärte, wurde der nicht genehmigte spekulative Terminhandel ungestraft fortgesetzt. [7]
Der Currimbhoy-Ebrahim-Crash von 1933 und der Morison-Ausschuss (1937)
Die Fragilität von Bombays industriell-finanziellem Geflecht der Zwischenkriegszeit wurde während der Weltwirtschaftskrise durch den Zusammenbruch von Currimbhoy Ebrahim & Sons Ltd. offengelegt, einem der führenden indischen Textil-Managing-Agency-Häuser, das eine riesige Gruppe von Baumwollspinnereien in Bombay und Indore kontrollierte. Geschwächt durch unternehmensinterne Kredite, spekulative Überdehnung und japanische Textilkonkurrenz brach die Currimbhoy-Ebrahim-Gruppe im Herbst 1933 in die Insolvenz zusammen. Die Aktien der von ihr verwalteten Fabriken stürzten ab, was weitreichende Zahlungsausfälle bei Maklern auslöste und die Bombay Stock Exchange zwang, den Terminhandel zwischen September und November 1933 für sieben Wochen auszusetzen. [8]
Als 1936 eine weitere Spekulationskrise und die Aussetzung des Terminhandels die Börse erschütterten, setzte die Regierung von Bombay am 24. November 1936 einen zweiten Untersuchungsausschuss unter dem Vorsitz von Walter B. Morison ein (dem unter anderem Sir Sorabji Pochkhanawala, Sir Rahimtoola Chinoy und H. M. Patel angehörten). In seinem Bericht vom 6. März 1937 rechnete der Morison-Ausschuss vor, dass 80 bis 90 Prozent aller Transaktionen an der Bombay Stock Exchange rein spekulativ waren und zu einem „Glücksspiel um Differenzen“ verkommen seien. [9]
Der Morison-Bericht empfahl obligatorische Margeneinschüsse, die Abschaffung oder strenge zeitliche Begrenzung von Blankoübertragungen, ein Verbot des spekulativen Handels durch Börsenmitarbeiter, Kautionen für Untermakler (remisiers) sowie die gesetzliche Befugnis für die Provinzregierung, den Vorstand der Börse abzusetzen. Heftiger Widerstand der BSE-Makler und der Ausbruch des Zweiten Weltkriegs im September 1939 brachten den Morison-Gesetzentwurf zum Stillstand.
Paniken im Zweiten Weltkrieg und die Defence of India Rule 94C (1940–1945)
Der Zweite Weltkrieg brachte einen letzten Zyklus aus Boom, Panik und staatlicher Intervention mit sich. Als Deutschland im Mai und Juni 1940 Frankreich überrannte, brachen die indischen Aktienkurse ein; die Calcutta Stock Exchange schloss für sechs Wochen, während die Bombay Stock Exchange den Terminhandel einstellte und Notfall-Mindestpreise für alle notierten Aktien verhängte. Bis 1942–1943 trieben jedoch die kriegsbedingte Inflation und das Verbot der Regierung für Warenterminkontrakte auf Baumwolle, Ölsaaten und Edelmetalle einen Strom von Spekulationsgeldern über den badla-Markt in Aktien.
Am 24. September 1943 berief sich die indische Regierung auf kriegsbedingte Notstandsbefugnisse, um die Defence of India Rule 94C zu erlassen, die alle Options- und badla-Prolongationsmöglichkeiten an organisierten Börsen verbot und alle Aktiengeschäfte auf Kassageschäfte („ready delivery“) beschränkte, die innerhalb von sieben Tagen abgewickelt werden mussten. Anstatt die Spekulation auszulöschen, drängte das kriegsbedingte Verbot den gehebelten Terminhandel aus dem Börsenring in unorganisierte Straßenmärkte – die „Graumärkte“ in Bombay und Ahmedabad sowie den Katni-Markt in Kalkutta –, die bald im Volumen mit den offiziellen Börsen konkurrierten und den Weg für den Bericht des Ökonomen P. J. Thomas von 1948 sowie den Securities Contracts (Regulation) Act des unabhängigen Indiens von 1956 bereiteten.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Securities and Exchange Board of India (SEBI), „Material on the History of Indian Securities Market: Atlay Committee (1924), Bombay Act (1925), Morison Committee (1937), and P. J. Thomas Report (1948),“ SEBI Historical Archives, September 2010. Staatliches Archiv / Amtsblatt
- Sir Wilfrid Atlay (Chairman), „Report of the Bombay Stock Exchange Enquiry Committee, 1924,“ Government Central Press, Bombay (Archived by SEBI), January 9, 1924. Staatliches Archiv / Amtsblatt
- Government of Bombay, „The Bombay Securities Contracts Control Act, 1925 (Bombay Act No. VIII of 1925),“ Bombay Government Gazette (Archived by SEBI), 1925. Staatliches Archiv / Amtsblatt
- Walter B. Morison (Chairman), „Report of the Stock Exchange Enquiry Committee, 1937,“ Government Central Press, Bombay (Archived by SEBI), March 6, 1937. Staatliches Archiv / Amtsblatt
- P. J. Thomas, „Report on the Regulation of the Stock Market in India,“ Ministry of Finance, Government of India (Archived by SEBI), 1948. Staatliches Archiv / Amtsblatt
- Rediff Business Desk, „BSE: Stock Exchange That Refused To Die,“ Rediff.com, July 25, 2024. Historische & Finanzielle Referenz
- The Securities Blawg, „Historical Underpinnings of Indian Securities Market Regulation — Part I: Pre-Independence,“ The Securities Blawg, 2019. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Corners, Badla und Crash: Die Untersuchungen der Bombay Stock Exchange in der Zwischenkriegszeit (1914–1945). In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/bombay-stock-exchange-badla-geschafte-markt/
MLA (9th ed.): Ç., Soner, ed. "Corners, Badla und Crash: Die Untersuchungen der Bombay Stock Exchange in der Zwischenkriegszeit (1914–1945)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/bombay-stock-exchange-badla-geschafte-markt/.
Chicago (17th ed.): Ç., Soner, ed. "Corners, Badla und Crash: Die Untersuchungen der Bombay Stock Exchange in der Zwischenkriegszeit (1914–1945)." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 25, 2026. https://forgottenfortunes.net/de/bombay-stock-exchange-badla-geschafte-markt/.
Have an idea for another financial history documentary or article? Request a story →


