En este artículo
Entre 1914 y 1919, la retirada de las potencias industriales europeas de los mercados comerciales asiáticos y el aumento en las adquisiciones de los Aliados transformaron al Japón imperial de un prestatario endeudado en el mercado monetario de Londres a un importante acreedor internacional.Impulsado por un auge de las exportaciones en el transporte marítimo mercante, la construcción naval, los textiles de algodón y la seda cruda, el producto nacional bruto real de Japón se expandió a una tasa anual promedio del 6,2 por ciento, mientras que sus reservas combinadas de metales preciosos nacionales y extranjeros se sextuplicaron con creces, pasando de 341 millones de yenes a finales de 1914 a 2.179 millones de yenes a finales de 1920.En la cultura popular, esta prosperidad inesperada ( taisen keiki) se convirtió en sinónimo de los narikin—un término tomado del shōgi ajedrez para un humilde peón ascendido a general de oro—que describe a los millonarios de la noche a la mañana que amasaron fortunas en el transporte marítimo de carga (funanarikin), hierro y acero (tetsunarikin), hilo de algodón y especulación bursátil. [1]
Paradójicamente, la fase más maníaca de la especulación con acciones y materias primas estalló no durante la guerra en sí, sino en 1919 y principios de 1920, cuando la expansión monetaria laxa bajo el ministro de Finanzas Korekiyo Takahashi y el acaparamiento de inventarios posterior al armisticio llevaron a las acciones de la Bolsa de Tokio, la seda cruda de Yokohama y los futuros de hilo de algodón Sampin de Osaka a niveles récord. Cuando la balanza comercial de Japón volvió a caer en déficit y el Banco de Japón (BOJ) elevó su tasa de descuento oficial dos veces a finales de 1919 para frenar la inflación, el edificio apalancado cedió. El 15 de marzo de 1920, la Bolsa de Tokio sufrió un violento desplome que obligó a cerrar el mercado durante dos días, seguido el 7 de abril de 1920 por el colapso del Masuda Bill Broker Bank de Osaka (Masuda Biru Burōkā Ginkō) y el 24 de mayo de 1920, por la quiebra del 74.º Banco de Yokohama (Shichijūshi Ginkō) junto con la casa comercial de seda cruda Mogi Shoten. Los precios de las acciones y de los productos básicos se desplomaron más de un 55 por ciento, inaugurando una década de deflación crónica y fragilidad bancaria que culminó en la Crisis Financiera Shōwa de 1927. [2]
De deudor a acreedor: el auge de las exportaciones en tiempos de guerra y los Narikin
En vísperas de la Primera Guerra Mundial, en julio de 1914, Japón soportaba una pesada carga de deuda soberana en moneda extranjera contraída para financiar la guerra ruso-japonesa de 1904-1905 y déficits crónicos en la cuenta corriente que amenazaban la convertibilidad del yen bajo el patrón oro. Sin embargo, a los pocos meses del estallido europeo, el panorama económico cambió por completo. A medida que las fábricas británicas, alemanas y francesas cambiaron a la producción de guerra y las flotas mercantes aliadas fueron requisadas o hundidas por la guerra submarina, los fabricantes japoneses capturaron mercados en China, el sudeste asiático, India y África, mientras que la floreciente economía estadounidense en tiempos de guerra absorbía grandes cantidades de seda cruda japonesa. [3]
El transporte marítimo mercante y la construcción naval generaron las ganancias inesperadas más espectaculares. Las tarifas de fletamento de los cargueros oceánicos se multiplicaron varias veces entre 1914 y 1918, convirtiendo a los armadores y operadores de fletamento independientes en Kobe y Osaka —como Uchida Nobuya, Katsuda Ginjiro y Yamashita Kamesaburo— en los célebres funanarikin («nuevos ricos del transporte marítimo»). Simultáneamente, los importadores de tintes químicos, los comerciantes de cobre y hierro, y las hilanderías de algodón de Osaka pagaban dividendos anuales del 50 al 100 por ciento. Las caricaturas de los periódicos retrataban famosamente a un narikin encendiendo un billete de cien yenes en una entrada oscura para que una geisha pudiera encontrar sus zapatos. [4]
Debido a que Estados Unidos y los beligerantes europeos suspendieron la convertibilidad del oro y embargaron las exportaciones de oro —una medida que Japón siguió al imponer su propio embargo de oro en septiembre de 1917—, Japón ya no podía convertir sus enormes superávits comerciales en el extranjero en lingotes de oro importados bajo demanda. En cambio, los bancos de cambio japoneses acumularon saldos masivos de reservas en libras esterlinas y dólares estadounidenses en Londres y Nueva York, mientras que el Banco de Japón expandió la circulación de billetes nacionales frente a las crecientes tenencias de metales preciosos. Entre 1914 y 1919, el deflactor del PIB de Japón aumentó a un ritmo promedio del 13,6 por ciento anual, lo que provocó los disturbios nacionales por el arroz de agosto de 1918, cuando los precios del arroz al consumidor se duplicaron más rápido que los salarios industriales. [5]
La manía especulativa de 1919 a principios de 1920 tras el armisticio
Cuando se firmó el armisticio europeo en noviembre de 1918, los industriales japoneses se prepararon inicialmente para una fuerte contracción de posguerra a medida que se cancelaban los fletamentos de barcos y los pedidos de municiones en tiempos de guerra. Durante el invierno de 1918-1919, las tarifas de flete de cobre, hierro y transporte marítimo cayeron notablemente. Sin embargo, para la primavera de 1919, la demanda reprimida de los consumidores y de reconstrucción en Estados Unidos y Europa —combinada con una postura fiscal y monetaria interna expansiva supervisada por el primer ministro Hara Takashi y el ministro de Finanzas Korekiyo Takahashi— reavivó un auge secundario mucho más especulativo que la propia expansión en tiempos de guerra. [6]
Buscando modernizar el transporte, la educación y la industria pesada de Japón, al tiempo que fomentaba un mercado institucional de aceptaciones bancarias, Takahashi se resistió a los llamados a un recorte fiscal inmediato tras la guerra.A lo largo de 1919, los promotores corporativos lanzaron una «fiebre empresarial» (kigyō netsu ), creando miles de nuevas sociedades anónimas en los sectores textil, energía eléctrica, productos químicos, transporte marítimo y agricultura colonial en todo Japón, Taiwán, Corea y Manchuria. Fundamentalmente, los bancos regionales rurales recolectaron agresivamente los depósitos de los hogares, enriquecidos por los precios disparados de los capullos y los productos agrícolas, y canalizaron esa liquidez hacia préstamos de margen especulativos para que los comerciantes locales compraran acciones y futuros de materias primas. [7]
A lo largo de la segunda mitad de 1919 y las primeras diez semanas de 1920, los puntos de referencia clave de las materias primas y las acciones se volvieron parabólicos: Seda cruda: [8]
- En la Bolsa de Seda Cruda de Yokohama, la seda cruda de referencia Shinshu No. 1 —que se había negociado por debajo de los 1.000 yenes por fardo antes de la guerra y alrededor de 1.500 yenes a principios de 1919— se disparó por encima de los 3.000 yenes a finales de 1919 para alcanzar un máximo histórico de 4.360 yenes por fardo en enero de 1920.
- Hilo de algodón: En la Bolsa Sampin (Tres Productos) de Osaka, los futuros de hilo de algodón de calibre 20 más que se duplicaron desde los niveles anteriores a 1919 para superar los 700 yenes por fardo a principios de marzo de 1920.
- Acciones: En la Bolsa de Valores de Tokio (TSE), el precio de referencia de las acciones de la propia Tokyo Stock Exchange Company —el principal vehículo especulativo de las finanzas japonesas de la preguerra— superó los 500 yenes por acción a principios de marzo de 1920.
Endurecimiento monetario y el desplome de la Bolsa de Valores de Tokio del 15 de marzo de 1920
Bajo la euforia en los parqués de Kabutocho en Tokio y Kitahama en Osaka, la posición de liquidez externa de Japón se estaba deteriorando rápidamente. A medida que los fabricantes europeos reanudaban sus exportaciones y el inflado nivel de precios internos de Japón absorbía algodón en bruto, maquinaria y acero extranjeros, el superávit comercial de guerra de Japón se transformó en un enorme déficit comercial de mercancías de casi 390 millones de yenes solo en el primer trimestre de 1920. Para liquidar las facturas de importación, los bancos de divisas tuvieron que recomprar saldos en oro y dólares, drenando la liquidez del mercado de dinero a la vista nacional.
Alarmado por la inflación desbocada de las materias primas y la desenfrenada promoción corporativa, el Banco de Japón —bajo el mando del gobernador Junnosuke Inoue— elevó su tasa de descuento oficial dos veces en el otoño de 1919, del 6,57 por ciento al 7,30 por ciento en octubre y luego al 8,03 por ciento (2,2 sen por cada 100 yenes al día) en noviembre de 1919, mientras advertía a los bancos comerciales que redujeran los préstamos especulativos con margen. A principios de marzo de 1920, los principales bancos de las ciudades de Tokio y Osaka vieron agotados sus coeficientes de reserva y comenzaron a exigir el reembolso de los préstamos a corto plazo y a negarse a renovar los créditos de liquidación de los agentes de bolsa.
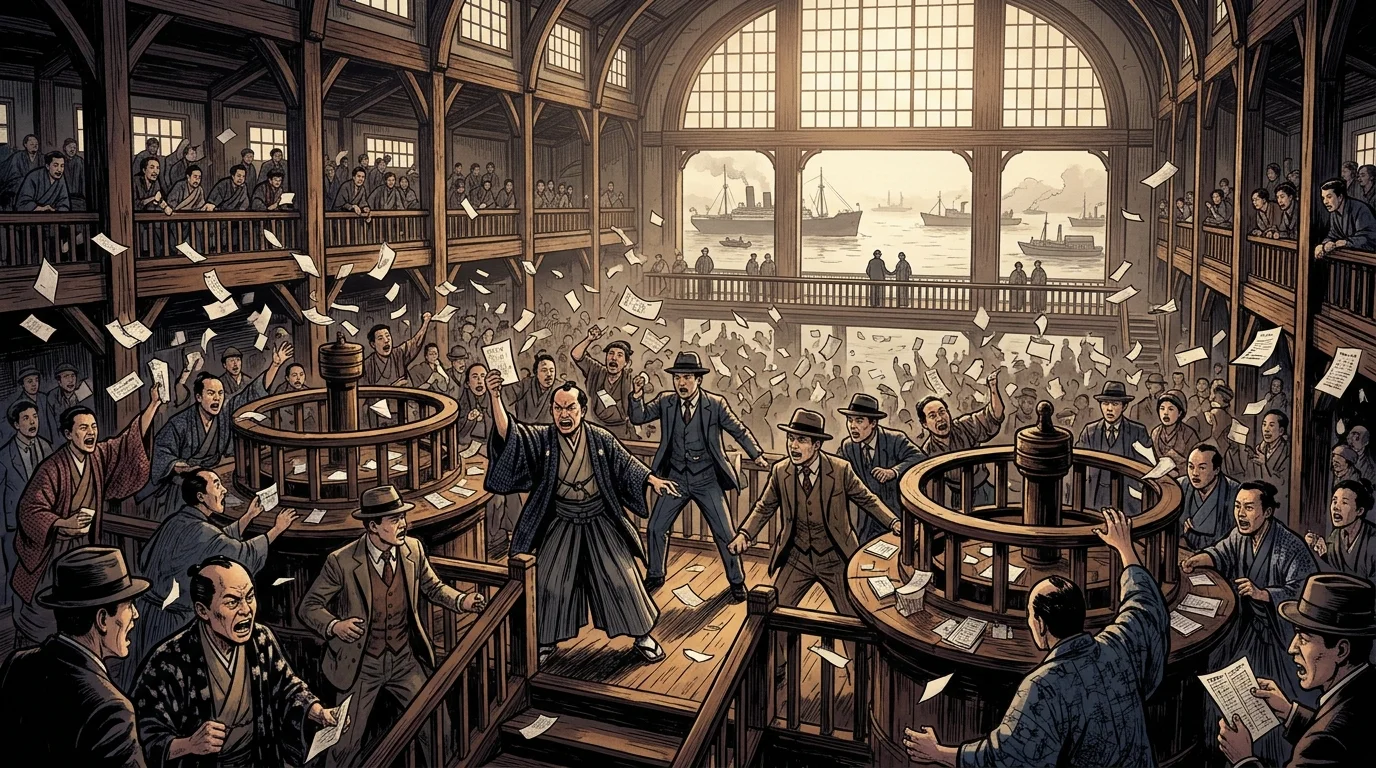
El punto de ruptura llegó el lunes 15 de marzo de 1920. Ante la retirada simultánea de préstamos bancarios y las demandas de margen antes de la liquidación de mediados de mes, los especuladores en pánico se deshicieron de sus participaciones en todos los ámbitos de la Bolsa de Valores de Tokio. Los precios de las acciones de las hilanderías, las navieras, las empresas azucareras y la propia Tokyo Stock Exchange Company se desplomaron entre un 20 y un 30 por ciento en una sola sesión, lo que obligó a los funcionarios de la TSE a suspender las operaciones durante dos días, el 16 y el 17 de marzo, para permitir que los corredores resolvieran las cuentas en mora.
Contagio: Masuda Bill Broker Bank y el 74º Banco de Yokohama
En lugar de estabilizarse cuando se reanudaron las operaciones, la venta masiva del 15 de marzo provocó una crisis de liquidez fatal en el mercado interbancario de préstamos a un día de Japón.Durante el auge de la guerra, el Masuda Bill Broker Bank, con sede en Osaka (Masuda Biru Burōkā Ginkō ) —fundado por la familia Masuda con sucursales en Tokio, Nagoya, Kioto y Moji— había servido como conducto principal para canalizar dinero a corto plazo de los principales bancos de la ciudad y prestamistas regionales hacia letras comerciales y préstamos garantizados por acciones. Cuando los bancos de las ciudades de Tokio y Osaka retiraron abruptamente los fondos a la vista a finales de marzo y principios de abril de 1920, Masuda no pudo liquidar sus préstamos congelados a especuladores de acciones e hilo de algodón en dificultades.
El 7 de abril de 1920, el Masuda Bill Broker Bank no pudo cumplir con sus obligaciones y suspendió sus operaciones. El colapso del principal corredor de letras de Japón envió ondas de choque a través del oeste y el este de Japón: las bolsas de valores de Tokio, Osaka y Nagoya se desplomaron inmediatamente de nuevo y cerraron sus pisos desde el 14 de abril hasta mayo, mientras que la Bolsa de Hilo de Algodón Sampin de Osaka y la Bolsa de Seda Cruda de Yokohama suspendieron el comercio de futuros a medida que los precios caían por debajo de los niveles de mantenimiento de margen.
Seis semanas después, el pánico golpeó el corazón de la economía exportadora de Japón en Yokohama. Mogi Sōbei III, el joven director de Mogi Shoten (Mogi & Co.)—una de las principales casas exportadoras de seda cruda de Yokohama y un célebre conglomerado narikindurante la guerra—, había especulado fuertemente con seda cruda, hilo de algodón y acciones financiadas mediante préstamos del 74.º Banco (Shichijūshi Ginkō), controlado por la familia, y el Banco de Ahorros 74.º de Yokohama.Cuando los precios de la seda cruda se desplomaron más de la mitad desde su pico de enero, Mogi Shoten se volvió insolvente. El 24 de mayo de 1920, el 74.º Banco —el banco comercial nacional más grande de Yokohama después del Yokohama Specie Bank— suspendió los pagos y cerró sus puertas, eliminando el capital de trabajo de los hilanderos de seda y provocando corridas bancarias en docenas de bancos en las regiones de Kanto, Tokai y Kansai.
La deflación del 55 por ciento y el camino hacia la crisis de Shōwa de 1927
Entre abril y julio de 1920, 21 bancos en todo Japón suspendieron sus operaciones de forma permanente o temporal, mientras que más de 160 corridas bancarias estallaron a nivel nacional. Para el otoño de 1920, la carnicería en los mercados de activos y materias primas japoneses era asombrosa: el índice de precios de las acciones de la Bolsa de Valores de Tokio había caído aproximadamente un 55 por ciento desde su pico de marzo (con las acciones de Tokyo Stock Exchange Co. cayendo de más de 500 yenes a casi 100 yenes), los futuros de hilo de algodón de Osaka se habían desplomado un 60 por ciento de más de 700 yenes a menos de 300 yenes por fardo, y la seda cruda de Yokohama se había desplomado un 75 por ciento de 4,360 yenes a aproximadamente 1,100 yenes por fardo.
Para evitar un colapso sistémico total, el Banco de Japón, bajo el gobernador Inoue y el ministro de Finanzas Takahashi, intervino agresivamente como prestamista de última instancia, extendiendo aproximadamente de 250 a 300 millones de yenes en «préstamos especiales» de emergencia (tokubetsu yūzū) a bancos comerciales, sindicatos de compensación de la bolsa de valores, comerciantes de hilo de algodón, sindicatos de azúcar y cobre, y la Imperial Silk Company (Teisan), organizada en septiembre de 1920 para comprar y almacenar el excedente de seda cruda. Aunque estos créditos de emergencia detuvieron las corridas bancarias agudas a finales del verano de 1920 y permitieron al gobierno reorganizar el fallido 74th Bank en el recién fundado Bank of Yokohama más tarde ese año, permitieron que los bancos regionales frágiles y los prestatarios industriales refinanciaran las deudas incobrables de la guerra en lugar de amortizarlas. Agravada por el pánico bancario de Ishii Corporation de 1922 y el Gran Terremoto de Kantō de septiembre de 1923, la podredumbre del balance general no resuelta dejada por el colapso de marzo de 1920 se agravó a lo largo de la década hasta estallar en la crisis financiera sistémica de Shōwa de abril de 1927.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Masato Shizume, " La economía japonesa durante el período de entreguerras: inestabilidad en el sistema financiero y el impacto de la depresión mundial," Bank of Japan Review (2009-E-2), 2009-05. Banco Central / Autoridad Monetaria
- Kunio Okina, Masaaki Shirakawa y Shigenori Shiratsuka, " La burbuja de precios de los activos y la política monetaria: la experiencia de Japón a finales de los años ochenta y las lecciones," Monetary and Economic Studies (Instituto de Estudios Monetarios y Económicos, Banco de Japón), 2001-02. Banco Central / Autoridad Monetaria
- Masato Shizume, " La economía japonesa durante el período de entreguerras: inestabilidad en el sistema financiero y el impacto de la Gran Depresión," Palgrave Macmillan (Las periferias del patrón oro), 2012. Investigación Académica Arbitrada
- Masato Shizume, " Crisis financieras y el banco central: lecciones de Japón durante los años veinte," Documento de trabajo WINPEC de la Universidad de Waseda N.º E1611 (RePEc), 11-2016. Referencia Histórica y Financiera
- Michiko Hatoyama, " Tendencias en las exportaciones y los tipos de cambio en la década de 1930," Estudios monetarios y económicos (Instituto de Estudios Monetarios y Económicos, Banco de Japón), 2002. Banco Central / Autoridad Monetaria
- Richard J. Smethurst, " De soldado de infantería a ministro de Finanzas: Takahashi Korekiyo, el Keynes de Japón," Centro de Asia de la Universidad de Harvard / Brill, 2007. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El auge especulativo de los narikin en Japón durante la Primera Guerra Mundial y el desplome bursátil y de materias primas de marzo de 1920. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-auge-de-los-narikin-en-japon-y-el-desplome/
MLA (9th ed.): Ç., Soner, ed. "El auge especulativo de los narikin en Japón durante la Primera Guerra Mundial y el desplome bursátil y de materias primas de marzo de 1920." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-auge-de-los-narikin-en-japon-y-el-desplome/.
Chicago (17th ed.): Ç., Soner, ed. "El auge especulativo de los narikin en Japón durante la Primera Guerra Mundial y el desplome bursátil y de materias primas de marzo de 1920." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 28, 2026. https://forgottenfortunes.net/es/el-auge-de-los-narikin-en-japon-y-el-desplome/.
Have an idea for another financial history documentary or article? Request a story →