En este artículo
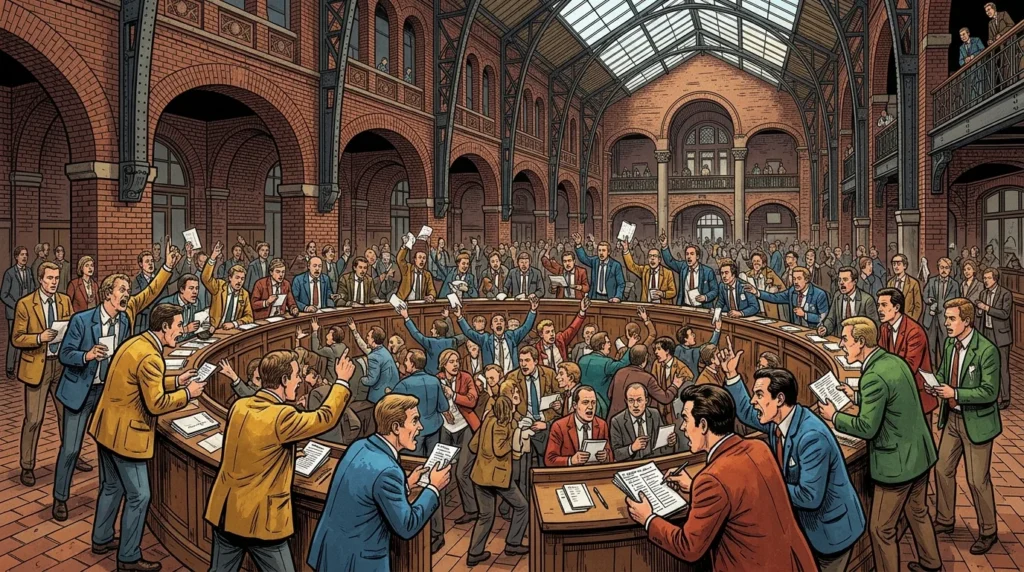
Durante la primera mitad del siglo XVII, mientras las recurrentes malas cosechas, las requisiciones de la Guerra de los Treinta Años y las acuñaciones de plata degradadas provocaron crisis de subsistencia en gran parte de la Europa continental, la República Holandesa logró un grado sin precedentes de estabilidad de precios y liquidez comercial. Esa resiliencia se basó en tres pilares institucionales interconectados en Ámsterdam: el comercio de granos a granel del Báltico conocido por sus contemporáneos como la Moedernegotie (“Madre de todos los comercios”) centrada en el Damrak Korenbeurs, la publicación semanal de corrientes de precios de productos básicos estandarizados (Prijscouranten) que comenzó en 1585, y el sistema de compensación de dinero contable del Amsterdamsche Wisselbank fundado en 1609. Sin embargo, la misma infraestructura comercial, el excedente de capital y la tolerancia legal para los contratos a plazo que estabilizaron los precios del pan también incubaron el frenesí de derivados especulativos más famoso de Europa: el invierno de 1636-1637 Tulpenmanie (Tulipomanía), en el que los contratos a plazo basados en tabernas (windhandel) aumentó y colapsó a medida que los gremios florales autónomos y los Estados de Holanda convirtieron los futuros vinculantes en contratos de opciones de baja comisión. [1]
La Moedernegotie y la Korenbeurs como el granero de Europa
Debido a que los suelos de turba bajos y anegados de Holanda y Frisia no eran adecuados para el cultivo de cereales a gran escala, las provincias holandesas desplazaron su economía rural hacia la ganadería lechera de alto valor, el cáñamo industrial, el tinte de granza y los cultivos hortícolas, mientras dependían de las importaciones marítimas para la supervivencia calórica básica. Tras el Acta de Abjuración de 1581 y la caída de Amberes ante las fuerzas españolas en 1585, Ámsterdam consolidó el control sobre el comercio de granos del Báltico, universalizado en la economía política holandesa como laMoedernegotie . Cada primavera y otoño, flotas de 700 a 800 barcos holandeses navegaban a través del estrecho danés hacia los puertos bálticos liderados por Danzig (Gdańsk), Königsberg, Riga y Elbing para cargar decenas de miles de lasten (un last de Ámsterdam equivalente a aproximadamente 3.000 litros o dos toneladas métricas) de centeno y trigo polaco y prusiano. [2]
La ventaja decisiva en costes de los comerciantes holandeses residía en el fluyt, un buque de carga de fondo plano y forma de pera perfeccionado en Hoorn alrededor de 1595. Desprovisto de artillería naval pesada y equipado con un sistema de poleas simplificado, un fluyt de tres mástiles de 200 a 300 toneladas podía ser navegado por una tripulación de nueve a doce marineros, aproximadamente la mitad de los requisitos de personal de los buques ingleses o hanseáticos rivales. Los costes de flete entre Danzig y Ámsterdam cayeron tanto que el grano de las fincas polacas podía desembarcarse en el Amstel a un precio más barato que el grano transportado por tierra a cincuenta millas dentro de Francia o Alemania. [3]
Para evitar que el acaparamiento especulativo dejara sin suministros al mercado nacional mientras se seguía obteniendo beneficios de la escasez continental, Ámsterdam construyó una vasta reserva física de seguridad. Almacenes de ladrillo de varios pisos (pakhuizen) que bordean los canales Oudezijds y Nieuwezijds, Brouwersgracht y Prinseneiland albergaban hasta 100.000 lasten de grano, suficiente para alimentar a la población urbana de Holanda durante más de un año, dejando además un excedente exportable considerable. En 1616-1617, el arquitecto municipal Hendrick de Keyser erigió un Korenbeurs (Bolsa de Granos) de madera sobre pilotes en el agua del Damrak. A lo largo de sus galerías porticadas al aire libre, los comerciantes inspeccionaban cajas de muestras de madera numeradas con centeno de Danzig, trigo prusiano y cebada de Livonia, mientras que los medidores de grano municipales jurados (korenmeters) y los fijadores (korenzetters) impuso medidas volumétricas uniformes. Siempre que las cosechas del Mediterráneo o de Europa Occidental fracasaban —como ocurrió en Italia durante la década de 1590 y en toda Alemania y Francia en 1622–1623 y 1630–1631—, los comerciantes de Ámsterdam liberaban el centeno báltico almacenado con altos márgenes de arbitraje, suavizando los precios internos del pan holandés mediante broodzetting (tablas de peso y precio del pan) mientras drenaban oro y plata de sus vecinos afectados por la hambruna. [4]
Arbitraje de información: Los Prijscouranten semanales
Un arbitraje espacial eficiente entre el Báltico, el Mar del Norte y el Mediterráneo requería un descubrimiento de precios verificable y de alta frecuencia. Después de que la Bolsa de Productos central de Hendrick de Keyser (Koopmansbeurs) abriera en el Rokin en 1611, más de cuatrocientos corredores jurados (makelaars) se reunían diariamente entre el mediodía y las dos en punto alrededor de cuarenta y seis pilares de piedra numerados para cotizar precios al contado y a plazo de grano, arenque, madera del Báltico, especias asiáticas, azúcar colonial, seguros marítimos y letras de cambio. [5]
A partir de 1585 —e institucionalizados bajo regulación municipal en 1613—, los comités de corredores jurados compilaron e imprimieron listas de precios semanales de una sola hoja conocidas como Cours van de Koopmanschappen tot Amsterdam (Prijscouranten). Distribuidas por correos postales a las casas de contabilidad en Danzig, Hamburgo, Londres, Venecia, Sevilla y Livorno, las Prijscouranten enumeraban rangos de precios al por mayor para más de doscientos productos estandarizados junto con tipos de cambio extranjeros en las principales ferias europeas. Al publicar precios de referencia transparentes en una moneda única, Ámsterdam redujo los diferenciales entre oferta y demanda en todo el norte de Europa y permitió a los comerciantes asegurar contratos de grano y flete a plazo meses antes de que el deshielo de primavera abriera los puertos del Báltico. [6]
El Wisselbank de 1609 y la estabilidad del agio del Bankgeld
La transparencia de los precios de las materias primas no podría funcionar sin una unidad de cuenta monetaria estable.A principios del siglo XVII, la circulación holandesa estaba inundada con entre 800 y 1.000 monedas de oro y plata distintas acuñadas por siete estados provinciales, decenas de ciudades imperiales y soberanos extranjeros.En este entorno competitivo, la Ley de Gresham operaba implacablemente: los cambistas ( kassiers ) seleccionaban las monedas de plata de peso completo para fundirlas o exportarlas, dejando monedas desgastadas, recortadas y degradadas en la circulación nacional y provocando que el precio de mercado de los florines de plata cayera entre un 8 y un 10 por ciento durante la década anterior a 1609. [7]
Para detener esta erosión monetaria, el ayuntamiento de Ámsterdam fundó el Amsterdamsche Wisselbank(Banco de Ámsterdam) el 31 de enero de 1609, ubicado en la planta baja del Ayuntamiento en la Plaza Dam. La ordenanza municipal exigía que todas las letras de cambio negociadas en Ámsterdam con un valor de 600 florines o más se liquidaran exclusivamente mediante transferencias contables en los libros del Wisselbank. Los comerciantes depositaban monedas extranjeras y nacionales heterogéneas o lingotes sin procesar en la oficina de ensayo del banco, que acreditaba sus cuentas en «florines bancarios» estandarizados (banco gulden o dinero bancario) fijado estrictamente al peso intrínseco de plata fina de la moneda de curso legal de la república rijksdaalder (que contiene 25,40 gramos de plata fina, valorado en 2,5 florines). [8]
Debido a que dinero bancario estaba respaldada al 100 por ciento por metales preciosos en bóveda, inmune a la incautación municipal y transferible sin comisiones de recuento, se negociaba con una prima de mercado constante: el agio—del 4 al 5 por ciento por encima de las monedas circulantes (courantgeld). A lo largo de la hiperinflación Kipper- und Wipperzeit (1619–1623) que devastó el Sacro Imperio Romano Germánico, los precios al por mayor de Ámsterdam denominados en bankgeld permaneció sólida como una roca, consolidando los contratos internacionales de cereales y fletes en toda Europa.
Las tabernas Collegia y los mecanismos del Tulip Windhandel
Mientras que la Korenbeurs, Koopmansbeurs, y el Wisselbank gobernaban el capital mercantil mayorista, el marco legal de Ámsterdam también moldeó la forma en que los comerciantes no institucionales especulaban con contratos a plazo. Bajo las repetidas ordenanzas promulgadas por los Estados Generales a partir de febrero de 1610 —aprobadas originalmente para frenar las ventas en corto al descubierto de acciones de la Compañía Holandesa de las Indias Orientales (VOC) por parte del sindicato bajista de Isaac Le Maire—, los contratos a plazo en los que el vendedor no poseía físicamente el activo subyacente en el momento de la venta fueron declarados legalmente inaplicables en los tribunales provinciales por considerarse apuestas (windhandel, literalmente “comercio de viento”).
Este vacío legal desempeñó un papel decisivo cuando los exóticos bulbos de tulipán, importados por primera vez del Imperio otomano a través de Viena y cultivados por el botánico Carolus Clusius en Leiden en 1593, se convirtieron en objeto de una intensa especulación comercial a mediados de la década de 1630.Los tulipanes más codiciados eran las variedades “rotas” (, rosenvioletten , ybizardenklisters) por bulbo madre cada año; la oferta era rígidamente inelástica.
Normalmente, los bulbos de tulipán permanecían plantados bajo tierra desde septiembre hasta mayo y solo podían ser extraídos, inspeccionados y entregados durante la breve ventana de latencia estival en junio y julio. Sin embargo, a finales de 1634 y 1635, floristas profesionales y artesanos textiles en Haarlem, Ámsterdam, Alkmaar, Enkhuizen y Utrecht comenzaron a negociar contratos a plazo de papel no estandarizados durante todo el año. Excluidos de la oficialKoopmansbeurs , los comerciantes organizaron clubes fraternales informales llamados collegia que se reunían varias veces a la semana en tabernas privadas. Las transacciones se valoraban por el (1/20 de gramo, aproximadamente 0,048 gramos) para bulbos raros con desviaciones, o por libra y lote de cien bulbos (pondgoed) para tulipanes comunes sin vetas. Utilizando métodos de subasta como in het ootjen (subastas de puja descendente y ascendente) y negociaciones con pizarra cerrada, compradores y vendedores brindaban por cada contrato completado con una comisión legal en efectivo llamada wijnkoop (“dinero para vino”), limitada a tres stuivers por florín hasta un máximo de tres florines por operación, lo cual pagaba la comida de la taberna, cerveza, tabaco y pequeñas propinas.
De la burbuja a plazo a la conversión de opciones de febrero de 1637
A medida que la peste bubónica arrasaba Holanda entre 1635 y 1637 —matando a casi una séptima parte de la población de Ámsterdam y Haarlem y creando una aguda escasez de mano de obra que hizo subir los salarios nominales de los artesanos urbanos y las ganancias por herencia—, la especulación en la taberna collegia se aceleró drásticamente. En noviembre de 1636, los precios de las raras variedades rotas cayeron brevemente cuando llegaron noticias de que los príncipes protestantes alemanes habían sufrido reveses militares, cortando la demanda de exportación de lujo, pero los especuladores cambiaron rápidamente a los bulbos comunes de masa (Switsers, Witte Croonen, y Gouda) vendido por peso.
Lo que transformó una moda de lujo localizada en un pico de precios explosivo en invierno entre finales de noviembre de 1636 y el 3 de febrero de 1637 fue un cambio estructural en los términos de los contratos. Como han documentado los historiadores económicos Earl Thompson, Larry Neal y Marc Weidenmier, las ruinosas oscilaciones de precios en otoño llevaron a destacados cultivadores y compradores de tulipanes holandeses a presionar a los magistrados municipales para convertir los compromisos de compra a plazo vinculantes en contratos similares a opciones. A finales de noviembre de 1636, los delegados de los gremios regionales de floristas comenzaron a redactar una propuesta que permitía a cualquier comprador de un bulbo de tulipán a futuro para entrega en junio de 1637 rescindir el contrato pagando al vendedor una pequeña penalización fija (rouwkoop, o “dinero de arrepentimiento”). Una vez que los comerciantes de taberna anticiparon que las pérdidas a la baja estarían legalmente limitadas a un pequeño porcentaje del precio de ejercicio mientras que las ganancias al alza permanecían ilimitadas, los especuladores racionales elevaron los precios de ejercicio nominales de los contratos a alturas astronómicas sin pago inicial.
Entre diciembre de 1636 y la primera semana de febrero de 1637, el índice de precios de los contratos de bulbos comunes aumentó casi veinte veces. En una subasta de caridad para huérfanos en Alkmaar el 5 de febrero de 1637, noventa y nueve lotes de tulipanes raros y comunes alcanzaron la asombrosa cifra de 90.000 florines, en una época en la que un maestro carpintero cualificado de Ámsterdam ganaba aproximadamente entre 250 y 300 florines al año y una casa principal en el canal costaba 10.000 florines. Un solo bulbo de 200-azen de la preciada Admirael van Enckhuysen con un vástago se vendió por 5.200 florines, mientras que un raro Semper Augustus bulbo se cotizaba entre 5.500 y 6.000 florines.
Apenas dos días antes, sin embargo, el martes 3 de febrero de 1637, la habitual puja en la taberna de un collegium de Haarlem se había estancado abruptamente cuando ningún comprador aceptó pagar los precios inflados solicitados por los bulbos vendidos por peso. En cuarenta y ocho horas, los mercados secundarios de las tabernas se congelaron en toda Holanda. El 24 de febrero de 1637, una asamblea de delegados de los principales gremios de floristas holandeses reunida en Ámsterdam firmó una resolución formal que estipulaba que todos los contratos a plazo de tulipanes redactados después del 30 de noviembre de 1636 podían ser cancelados unilateralmente por el comprador en marzo de 1637 mediante el pago de una comisión de compensación del 10 por ciento al vendedor. Cuando los Estados de Holanda y Frisia Occidental se negaron a hacer cumplir los contratos el 27 de abril de 1637 —suspendiendo todos los litigios sobre deudas de tulipanes y devolviendo la resolución a los magistrados locales de las ciudades—, la ciudad de Haarlem limitó la comisión de liquidación por cancelación a solo 3,5 florines por cada 100 florines del valor del contrato (3,5 por ciento) en mayo de 1638.
Consecuencias: Separación institucional del comercio principal y la especulación
Debido a que los Estados de Holanda y los paneles de arbitraje municipales (commissarissen van de bloemzaken) convirtieron efectivamente las obligaciones a plazo posteriores a noviembre de 1636 en opciones de compra del 3,5 por ciento y se basaron en la doctrina de 1610 sobre el windhandel para proteger a los especuladores de las tabernas de la prisión por deudas, el colapso del mercado de derivados de tulipanes no provocó casi ninguna quiebra comercial entre las principales casas mercantiles de Ámsterdam. Ni un solo florín de las reservas de lingotes del Amsterdamsche Wisselbankse vio afectado, y los envíos de centeno del Báltico en el Damrak Korenbeurs continuó sin interrupción durante toda la primavera de 1637. Al separar los derivados de taberna sin garantía de su banco de compensación metálica central y de sus reservas físicas de grano, la República Holandesa sobrevivió a la primera burbuja de opciones registrada en la historia con su economía real y su crédito soberano totalmente intactos.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- J. G. van Dillen, "Bronnen tot de Geschiedenis van den Oostzeehandel (1588–1625)," Instituto Huygens / Real Academia de Artes y Ciencias de los Países Bajos (KNAW), 1934. Referencia Histórica y Financiera
- Nederlandsch Economisch-Historisch Archief (NEHA), "NEHA en de Geschiedenis van de Amsterdamse Beurs en Prijscouranten," Instituto Internacional de Historia Social (IISH), 2019. Referencia Histórica y Financiera
- Stephen Quinn y William Roberds, "Cómo Ámsterdam obtuvo dinero fiduciario," Banco de la Reserva Federal de Chicago / Banco de la Reserva Federal de Atlanta, 2010. Referencia Histórica y Financiera
- William Roberds y François R. Velde, "Primeros bancos públicos (Documento de trabajo n.º 2014-9)," Banco de la Reserva Federal de Atlanta / EconStor, 2014. Referencia Histórica y Financiera
- Museo de la Bolsa de Ámsterdam, "La tulipomanía (1636–1637)," Stichting Capital Amsterdam / Beursgeschiedenis, 2020. Referencia Histórica y Financiera
- Larry Neal y Marc D. Weidenmier, "Crisis en la economía global desde los tulipanes hasta hoy: contagio y consecuencias," National Bureau of Economic Research (NBER), 2003. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El comercio de granos Korenbeurs de Ámsterdam, el agio del Wisselbank y la crisis de los tulipanes de 1637. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-tulipomania-el-comercio-de-granos-y-la/
MLA (9th ed.): Ç., Soner, ed. "El comercio de granos Korenbeurs de Ámsterdam, el agio del Wisselbank y la crisis de los tulipanes de 1637." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-tulipomania-el-comercio-de-granos-y-la/.
Chicago (17th ed.): Ç., Soner, ed. "El comercio de granos Korenbeurs de Ámsterdam, el agio del Wisselbank y la crisis de los tulipanes de 1637." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 12, 2026. https://forgottenfortunes.net/es/la-tulipomania-el-comercio-de-granos-y-la/.
Have an idea for another financial history documentary or article? Request a story →