Dans cet article
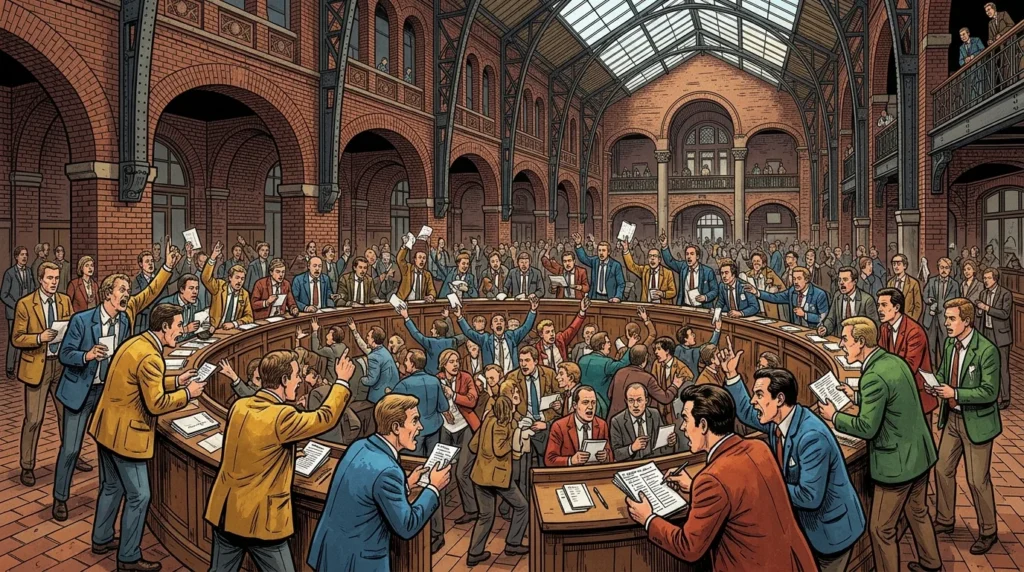
Au cours de la première moitié du XVIIe siècle, alors que les mauvaises récoltes récurrentes, les réquisitions de la guerre de Trente Ans et l’altération des monnaies d’argent déclenchaient des crises de subsistance dans une grande partie de l’Europe continentale, les Provinces-Unies atteignirent un niveau sans précédent de stabilité des prix et de liquidité commerciale. Cette résilience reposait sur trois piliers institutionnels interdépendants à Amsterdam : le commerce de gros des céréales de la Baltique, connu des contemporains sous le nom de Moedernegotie (« mère de tous les commerces ») et centré sur la Korenbeurs du Damrak, la publication hebdomadaire de listes de prix standardisées pour les marchandises (Prijscouranten) à partir de 1585, et le système de compensation par monnaie scripturale de l’Amsterdamsche Wisselbank fondée en 1609. Pourtant, cette même infrastructure commerciale, ces excédents de capitaux et cette tolérance juridique à l’égard des contrats à terme qui stabilisaient le prix du pain ont également couvé la plus célèbre frénésie spéculative sur les produits dérivés d’Europe : la Tulpenmanie (tulipomanie) de l’hiver 1636-1637, au cours de laquelle les contrats à terme négociés dans les tavernes (windhandel) explosèrent puis s’effondrèrent lorsque les guildes florales autonomes et les États de Hollande convertirent des contrats à terme fermes en contrats d’options à faible coût. [1]
La Moedernegotie et la Korenbeurs comme grenier de l’Europe
Les sols tourbeux, bas et gorgés d’eau de la Hollande et de la Frise étant mal adaptés à la culture céréalière à grande échelle, les provinces néerlandaises réorientèrent leur économie rurale vers la production laitière à haute valeur ajoutée, le chanvre industriel, la garance et les cultures horticoles, tout en s’en remettant aux importations maritimes pour leur survie calorique de base. À la suite de l’acte de La Haye de 1581 et de la chute d’Anvers aux mains des forces espagnoles en 1585, Amsterdam consolida son contrôle sur le commerce des céréales de la Baltique, universalisé dans l’économie politique néerlandaise sous le nom de Moedernegotie. Chaque printemps et chaque automne, des flottes de 700 à 800 navires néerlandais traversaient le détroit du Sund en direction des ports de la Baltique, dominés par Dantzig (Gdańsk), Königsberg, Riga et Elbing, pour y charger des dizaines de milliers de lasten (un last d’Amsterdam équivalant à environ 3 000 litres ou deux tonnes métriques) de seigle et de blé polonais et prussiens. [2]
L’avantage décisif des marchands néerlandais en matière de coûts résidait dans le fluyt, un navire de charge en forme de poire et à fond plat perfectionné à Hoorn vers 1595. Dépourvu d’artillerie navale lourde et gréé de palans simplifiés, un fluyt à trois mâts de 200 à 300 tonnes pouvait être manœuvré par un équipage de neuf à douze marins, soit environ la moitié des effectifs requis par les navires rivaux anglais ou hanséatiques. Les frais de transport entre Dantzig et Amsterdam chutèrent à un tel point que les céréales des domaines polonais pouvaient être débarquées sur l’Amstel à un prix inférieur à celui des céréales acheminées par voie terrestre sur cinquante milles à l’intérieur de la France ou de l’Allemagne. [3]
Pour éviter que la thésaurisation spéculative n’affame le marché intérieur tout en continuant à tirer profit des pénuries continentales, Amsterdam constitua un vaste stock régulateur physique. Des entrepôts en briques à plusieurs étages (pakhuizen) bordant les canaux Oudezijds et Nieuwezijds, le Brouwersgracht et le Prinseneiland contenaient jusqu’à 100 000 lasten de céréales, de quoi nourrir la population urbaine de Hollande pendant plus d’un an tout en conservant un excédent exportable substantiel. En 1616-1617, l’architecte municipal Hendrick de Keyser érigea une Korenbeurs (bourse aux céréales) en bois sur des pilotis au-dessus des eaux du Damrak. Le long de ses galeries à colonnades en plein air, les marchands inspectaient des boîtes d’échantillons en bois numérotées contenant du seigle de Dantzig, du blé de Prusse et de l’orge de Livonie, tandis que les mesureurs (korenmeters) et les peseurs (korenzetters) de céréales assermentés par la municipalité faisaient respecter des mesures volumétriques uniformes. Chaque fois que les récoltes méditerranéennes ou ouest-européennes étaient mauvaises — comme ce fut le cas en Italie dans les années 1590 et à travers l’Allemagne et la France en 1622-1623 et 1630-1631 —, les marchands d’Amsterdam écoulaient le seigle de la Baltique stocké avec des marges d’arbitrage élevées, lissant ainsi les prix intérieurs du pain néerlandais par le biais de la broodzetting (barèmes municipaux de poids et de prix du pain) tout en drainant les espèces d’or et d’argent de leurs voisins frappés par la famine. [4]
L’arbitrage de l’information : les Prijscouranten hebdomadaires
Un arbitrage spatial efficace entre la Baltique, la mer du Nord et la Méditerranée exigeait une découverte des prix vérifiable et à haute fréquence. Après l’ouverture de la bourse de commerce centrale (Koopmansbeurs) de Hendrick de Keyser sur le Rokin en 1611, plus de quatre cents courtiers assermentés (makelaars) se réunissaient quotidiennement entre midi et quatorze heures autour de quarante-six piliers de pierre numérotés pour coter les prix au comptant et à terme des céréales, du hareng, du bois de la Baltique, des épices asiatiques, du sucre colonial, de l’assurance maritime et des lettres de change. [5]
À partir de 1585 — et de manière institutionnalisée par un règlement municipal en 1613 —, des comités de courtiers assermentés compilaient et imprimaient chaque semaine des listes de prix sur une seule feuille, connues sous le nom de Cours van de Koopmanschappen tot Amsterdam (Prijscouranten). Distribuées par des courriers postaux aux comptoirs de Dantzig, Hambourg, Londres, Venise, Séville et Livourne, les Prijscouranten répertoriaient les fourchettes de prix de gros pour plus de deux cents marchandises standardisées, ainsi que les taux de change sur les principales foires européennes. En publiant des prix de référence transparents dans une seule monnaie de référence, Amsterdam réduisit les écarts entre les cours acheteur et vendeur dans toute l’Europe du Nord et permit aux marchands de verrouiller des contrats à terme sur les céréales et le fret des mois avant que le dégel printanier n’ouvre les ports de la Baltique. [6]
La Wisselbank de 1609 et la stabilité de l’agio du Bankgeld
La transparence des prix des marchandises ne pouvait fonctionner sans une unité de compte monétaire stable. Au tournant du XVIIe siècle, la circulation néerlandaise était inondée par 800 à 1 000 pièces d’or et d’argent distinctes frappées par sept États provinciaux, des dizaines de villes impériales et des souverains étrangers. Dans cet environnement concurrentiel, la loi de Gresham opérait de manière implacable : les changeurs (kassiers) retiraient les pièces d’argent lourdes de plein poids pour les fondre ou les exporter, laissant les pièces usées, rognées et altérées dans la circulation intérieure et faisant chuter le prix du marché des florins d’argent de 8 à 10 pour cent au cours de la décennie précédant 1609. [7]
Pour enrayer cette érosion monétaire, le conseil municipal d’Amsterdam fonda l’Amsterdamsche Wisselbank (Banque d’Amsterdam) le 31 janvier 1609, installée au rez-de-chaussée de l’hôtel de ville sur la place du Dam. L’ordonnance municipale exigeait que toutes les lettres de change négociées à Amsterdam d’une valeur de 600 florins ou plus soient réglées exclusivement par des virements scripturaux sur les registres de la Wisselbank. Les marchands déposaient des pièces hétérogènes étrangères et nationales ou des lingots bruts au bureau d’essai de la banque, qui créditait leurs comptes en « florins de banque » standardisés (gulden banco ou bankgeld) fixés strictement sur le poids intrinsèque en argent fin du rijksdaalder ayant cours légal dans la république (contenant 25,40 grammes d’argent fin, évalué à 2,5 florins). [8]
Parce que le bankgeld était garanti à 100 pour cent par des métaux précieux en chambre forte, à l’abri de toute saisie municipale et transférable sans frais de comptage, il s’échangeait avec une prime de marché constante — l’agio — de 4 à 5 pour cent au-dessus des pièces de monnaie courante (courantgeld). Tout au long de la période hyperinflationniste de la Kipper- und Wipperzeit (1619-1623) qui ravagea le Saint-Empire romain germanique, les prix de gros d’Amsterdam libellés en bankgeld restèrent d’une solidité à toute épreuve, ancrant les contrats internationaux de céréales et de fret à travers l’Europe.
Les tavernes des collegia et les mécanismes du windhandel de la tulipe
Alors que la Korenbeurs, la Koopmansbeurs et la Wisselbank régissaient le capital marchand de gros, le cadre juridique d’Amsterdam façonnait également la manière dont les négociants non institutionnels spéculaient sur les contrats à terme. En vertu d’ordonnances répétées promulguées par les États généraux à partir de février 1610 — initialement adoptées pour freiner la vente à découvert d’actions de la Compagnie néerlandaise des Indes orientales (VOC) par le syndicat baissier d’Isaac Le Maire —, les contrats à terme dans lesquels le vendeur ne possédait pas physiquement l’actif sous-jacent au moment de la vente furent déclarés juridiquement inapplicables par les tribunaux provinciaux en tant que paris (windhandel, littéralement « commerce du vent »).
Ce vide juridique joua un rôle décisif lorsque les bulbes de tulipes exotiques, d’abord importés de l’Empire ottoman via Vienne et cultivés par le botaniste Carolus Clusius à Leyde en 1593, devinrent l’objet d’une intense spéculation commerciale au milieu des années 1630. Les tulipes les plus convoitées étaient les variétés « brisées » (rosen, violetten et bizarden) dont les pétales présentaient de vives stries en forme de flammes causées par un potyvirus de la mosaïque transmis par les pucerons du pêcher. Étant donné que les tulipes brisées ne pouvaient pas être reproduites fidèlement à partir de graines — ne se propageant que par un ou deux rejets végétatifs à croissance lente (klisters) par bulbe mère chaque année —, l’offre était d’une rigidité inélastique.
Normalement, les bulbes de tulipes restaient plantés sous terre de septembre à mai et ne pouvaient être déterrés, inspectés et livrés que pendant la brève fenêtre de dormance estivale en juin et juillet. À la fin de 1634 et en 1635, cependant, des fleuristes professionnels et des artisans du textile de Haarlem, Amsterdam, Alkmaar, Enkhuizen et Utrecht commencèrent à négocier des contrats à terme papier non standardisés tout au long de l’année. Exclus de la Koopmansbeurs officielle, les négociants organisèrent des clubs fraternels informels appelés collegia qui se réunissaient plusieurs fois par semaine dans les arrière-salles des tavernes. Les transactions étaient tarifées à l’aas (1/20e de gramme, soit environ 0,048 gramme) pour les bulbes de rejets rares, ou à la livre et par lot de cent bulbes (pondgoed) pour les tulipes communes sans stries. Utilisant des méthodes d’enchères telles que le in het ootjen (enchères descendantes et ascendantes) et la négociation sur ardoise scellée, acheteurs et vendeurs trinquaient à chaque contrat conclu avec une commission statutaire en espèces appelée wijnkoop (« argent du vin »), plafonnée à trois stuivers par florin jusqu’à un maximum de trois florins par transaction, qui payait la nourriture de la taverne, la bière, le tabac et les petits pourboires.
De la bulle des contrats à terme à la conversion en options de février 1637
Alors que la peste bubonique balayait la Hollande entre 1635 et 1637 — tuant près d’un septième des populations d’Amsterdam et de Haarlem et créant de graves pénuries de main-d’œuvre qui firent grimper les salaires nominaux des artisans urbains et les aubaines successorales —, la spéculation dans les collegia des tavernes s’accéléra de façon spectaculaire. En novembre 1636, les prix des variétés brisées rares baissèrent brièvement lorsque la nouvelle arriva que les princes protestants allemands avaient subi des revers militaires, coupant ainsi la demande d’exportation de luxe, mais les spéculateurs se tournèrent rapidement vers les bulbes communs de masse (Switsers, Witte Croonen et Gouda) vendus au poids.
Ce qui transforma un engouement localisé pour le luxe en une flambée explosive des prix hivernaux entre fin novembre 1636 et le 3 février 1637 fut un changement structurel dans les termes des contrats. Comme l’ont documenté les historiens de l’économie Earl Thompson, Larry Neal et Marc Weidenmier, les fluctuations ruineuses des prix à l’automne incitèrent d’éminents cultivateurs et acheteurs de tulipes néerlandais à faire pression sur les magistrats municipaux pour qu’ils convertissent les engagements d’achat à terme fermes en contrats de type option. Fin novembre 1636, les délégués des guildes régionales de fleuristes commencèrent à rédiger une proposition permettant à tout acheteur d’un futur bulbe de tulipe pour une livraison en juin 1637 de se retirer du contrat en payant au vendeur une petite pénalité fixe (rouwkoop, ou « argent du regret »). Une fois que les négociants des tavernes eurent anticipé que les pertes à la baisse seraient légalement plafonnées à quelques pour cent du prix d’exercice tandis que les gains à la hausse resteraient illimités, les spéculateurs rationnels firent grimper les prix d’exercice nominaux des contrats à des sommets astronomiques sans verser le moindre acompte.
Entre décembre 1636 et la première semaine de février 1637, l’indice des prix des contrats de bulbes communs fut multiplié par près de vingt. Lors d’une vente aux enchères caritative pour les orphelins à Alkmaar le 5 février 1637, quatre-vingt-dix-neuf lots de tulipes rares et communes atteignirent la somme stupéfiante de 90 000 florins — à une époque où un maître charpentier qualifié d’Amsterdam gagnait environ 250 à 300 florins par an et où une maison de premier choix sur les canaux coûtait 10 000 florins. Un seul bulbe de 200 azen de la très prisée Admirael van Enckhuysen avec un rejet se vendit pour 5 200 florins, tandis qu’un rare bulbe de Semper Augustus était coté entre 5 500 et 6 000 florins.
À peine deux jours plus tôt, cependant, le mardi 3 février 1637, les enchères de routine dans une taverne d’un collegium de Haarlem s’étaient brusquement arrêtées lorsqu’aucun acheteur n’avait accepté de payer les prix demandés gonflés pour les bulbes vendus à la livre. En l’espace de quarante-huit heures, les marchés secondaires des tavernes gelèrent dans toute la Hollande. Le 24 février 1637, une assemblée de délégués des principales guildes de fleuristes néerlandais réunie à Amsterdam signa une résolution formelle stipulant que tous les contrats à terme sur les tulipes rédigés après le 30 novembre 1636 pourraient être unilatéralement annulés par l’acheteur en mars 1637 moyennant le paiement d’une indemnité de 10 pour cent au vendeur. Lorsque les États de Hollande et de Frise-Occidentale refusèrent de faire appliquer les contrats le 27 avril 1637 — suspendant tous les litiges liés aux dettes de tulipes et renvoyant la résolution aux magistrats des villes locales —, la ville de Haarlem plafonna les frais de règlement d’annulation à seulement 3,5 florins pour 100 florins de valeur contractuelle (3,5 pour cent) en mai 1638.
Conséquences : séparation institutionnelle du commerce de base et de la spéculation
Parce que les États de Hollande et les commissions d’arbitrage municipales (commissarissen van de bloemzaken) convertirent de fait les obligations à terme postérieures à novembre 1636 en options d’achat à 3,5 pour cent et s’appuyèrent sur la doctrine du windhandel de 1610 pour protéger les spéculateurs des tavernes de la prison pour dettes, l’effondrement du marché des produits dérivés de la tulipe ne déclencha presque aucune faillite commerciale parmi les grandes maisons de commerce d’Amsterdam. Pas un seul florin des réserves de lingots de l’Amsterdamsche Wisselbank ne fut affecté, et les expéditions de seigle de la Baltique à la Korenbeurs du Damrak se poursuivirent sans interruption tout au long du printemps 1637. En isolant les produits dérivés non garantis des tavernes de sa banque de compensation métallique centrale et de ses réserves physiques de céréales, les Provinces-Unies survécurent à la première bulle d’options enregistrée de l’histoire en gardant leur économie réelle et leur crédit souverain totalement intacts.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- J. G. van Dillen, « Bronnen tot de Geschiedenis van den Oostzeehandel (1588–1625), » Huygens Institute / Royal Netherlands Academy of Arts and Sciences (KNAW), 1934. Référence historique et financière
- Nederlandsch Economisch-Historisch Archief (NEHA), « NEHA en de Geschiedenis van de Amsterdamse Beurs en Prijscouranten, » International Institute of Social History (IISH), 2019. Référence historique et financière
- Stephen Quinn and William Roberds, « How Amsterdam Got Fiat Money, » Federal Reserve Bank of Chicago / Federal Reserve Bank of Atlanta, 2010. Banque centrale / Autorité monétaire
- William Roberds and François R. Velde, « Early Public Banks (Working Paper No. 2014-9), » Federal Reserve Bank of Atlanta / EconStor, 2014. Banque centrale / Autorité monétaire
- Museum of the Amsterdam Stock Exchange, « The Tulip Mania (1636–1637), » Stichting Capital Amsterdam / Beursgeschiedenis, 2020. Référence historique et financière
- Larry Neal and Marc D. Weidenmier, « Crises in the Global Economy from Tulips to Today: Contagion and Consequences, » National Bureau of Economic Research (NBER), 2003. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Le marché aux grains Korenbeurs d'Amsterdam, l'agio de la Wisselbank et le krach des tulipes de 1637. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-tulipomanie-le-commerce-des-grains-et-le/
MLA (9th ed.): Ç., Soner, ed. "Le marché aux grains Korenbeurs d'Amsterdam, l'agio de la Wisselbank et le krach des tulipes de 1637." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-tulipomanie-le-commerce-des-grains-et-le/.
Chicago (17th ed.): Ç., Soner, ed. "Le marché aux grains Korenbeurs d'Amsterdam, l'agio de la Wisselbank et le krach des tulipes de 1637." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 12, 2026. https://forgottenfortunes.net/fr/la-tulipomanie-le-commerce-des-grains-et-le/.
Have an idea for another financial history documentary or article? Request a story →