Dans cet article
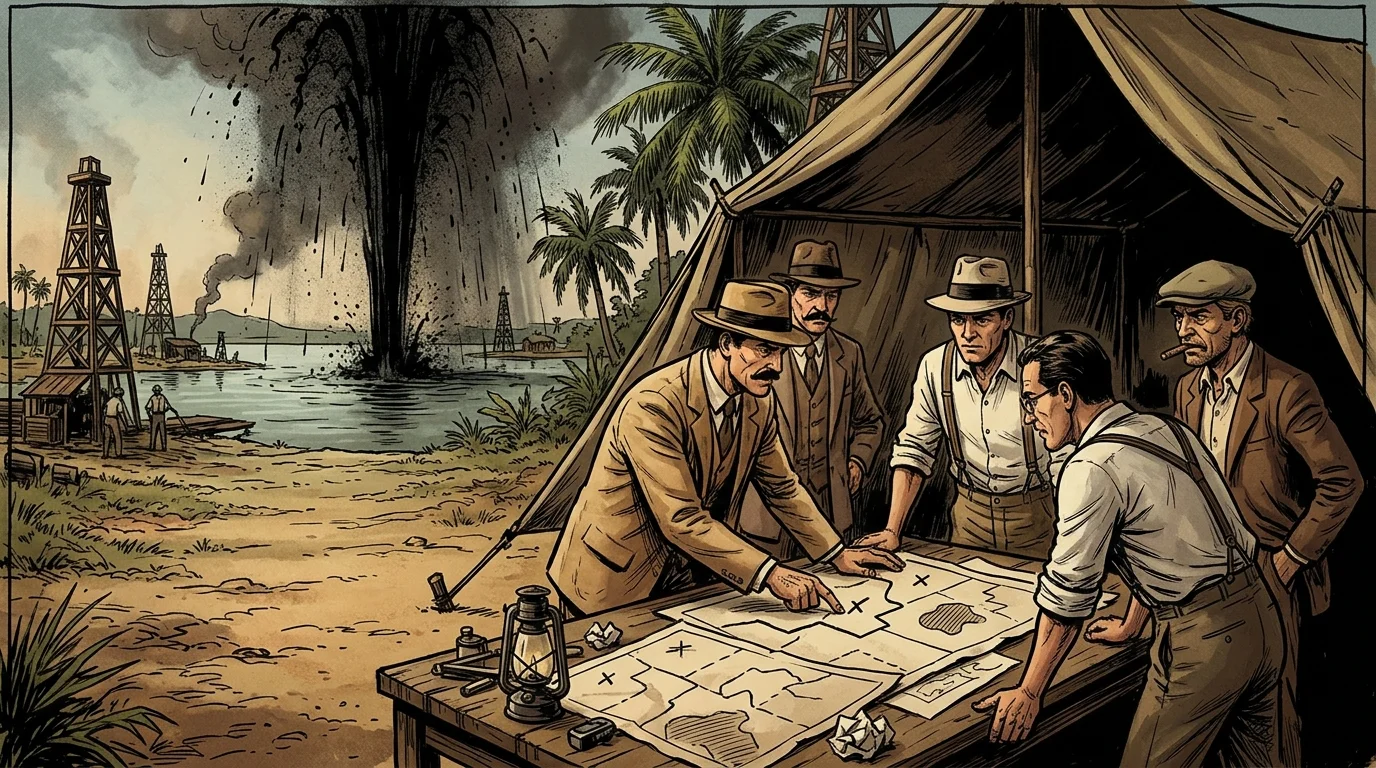
À l’aube du 14 décembre 1922, les foreurs travaillant pour la Venezuelan Oil Concessions Ltd. (VOC) — une filiale d’exploitation contrôlée par le groupe Royal Dutch Shell — brisèrent une couche de grès souterraine au puits Los Barrosos No. 2 près de Cabimas, sur la rive orientale du lac Maracaibo. Depuis une profondeur d’environ 1 500 pieds, une colonne sous pression de pétrole brut lourd pulvérisa le derrick en bois et jaillit à plus de 200 pieds dans le ciel tropical. Visible depuis la ville de Maracaibo de l’autre côté de l’eau, le geyser rugit sans contrôle pendant neuf jours consécutifs, pulvérisant environ 100 000 barils de brut par jour sur la forêt tropicale environnante avant de se colmater avec du limon le 23 décembre. Près de 900 000 barils de pétrole jaillirent de cet unique forage en un peu plus d’une semaine. Du jour au lendemain, le spectacle de Cabimas transforma le Venezuela, passant d’une paisible république agraire dépendante du café et du cacao au point de convergence d’une ruée internationale vers le pétrole, déclenchant un marché spéculatif des concessions d’État et amorçant les distorsions monétaires que les économistes appelleraient plus tard le syndrome hollandais. [1]
Des lacs d’asphalte au gisement côtier de Bolívar
Avant l’éruption de Cabimas, les capitaux étrangers considéraient principalement le Venezuela sous le prisme du défaut de paiement souverain et du risque politique. À peine deux décennies plus tôt, entre décembre 1902 et février 1903, des navires de guerre britanniques, allemands et italiens avaient bloqué les ports vénézuéliens et bombardé les forts côtiers pour exiger le paiement d’obligations ferroviaires du dix-neuvième siècle en défaut et d’indemnités de guerre civile. Lorsque le général Juan Vicente Gómez prit le pouvoir en décembre 1908 à son prédécesseur malade Cipriano Castro, il hérita d’un Trésor grevé par plus de 230 millions de bolivars d’obligations publiques internes et externes, ainsi que d’une économie tributaire d’exportations agricoles volatiles. [2]
Gómez comprit que la consolidation d’une autocratie personnaliste exigeait une autonomie fiscale vis-à-vis des caudillos régionaux et des marchands-banquiers de Caracas. À partir d’une série de vastes octrois miniers entre 1907 et 1912 — dont les immenses concessions Valladares, Vigas, Jimenez Arraiz et Aranguren —, l’État loua des millions d’hectares à travers le Zulia et l’est du Venezuela. Les premières explorations menées par la Caribbean Petroleum et la VOC aboutirent à la découverte du Zumaque No. 1 à Mene Grande en juillet 1914, incitant la Royal Dutch Shell à construire une raffinerie sur l’île néerlandaise voisine de Curaçao pour traiter le brut lourd de Maracaibo en toute sécurité au large. Pourtant, les grandes compagnies pétrolières américaines restaient sceptiques quant à la capacité des eaux peu profondes et des marécages impaludés du bassin de Maracaibo à rivaliser avec la Faja de Oro mexicaine ou les champs pétrolifères de l’Oklahoma. [3]
L’éruption de neuf jours du Barroso No. 2 dissipa tout doute géologique. Les rapports des géologues pétroliers confirmèrent que la découverte de Cabimas exploitait un vaste réservoir du Miocène s’étendant sur des kilomètres le long de la rive orientale du lac Maracaibo : le gisement côtier de Bolívar. Dans les mois qui suivirent l’éruption, les dirigeants et les négociateurs fonciers de la Standard Oil of New Jersey, de la Standard Oil of Indiana (Pan American), de la Gulf Oil et de syndicats britanniques convergèrent vers Caracas et le bastion rural de Gómez à Maracay, surenchérissant agressivement pour obtenir des droits de forage sur le lit du lac et son littoral. [4]
Le syndicat des concessions de Gómez et la Compañía Venezolana de Petróleo
Pour capter la manne générée par la concurrence entre les compagnies pétrolières anglo-néerlandaises et américaines, le ministre du Développement Gumersindo Torres avait travaillé aux côtés de conseillers issus des compagnies pétrolières américaines pour rédiger la loi sur les hydrocarbures de juin 1922. Véritable référence en matière de législation sur les ressources favorable aux investisseurs, la loi de 1922 standardisa les parcelles d’exploration à 10 000 hectares, permit aux concessions de durer quarante ans, abaissa les taxes de surface, fixa les redevances de production à 10 pour cent (réductibles à 7,5 pour cent pour les parcelles immergées du lac ou à l’intérieur des terres) et accorda aux opérateurs multinationaux de vastes privilèges d’exonération douanière pour importer des tiges de forage, des barges et des fournitures de campement. [5]
Fait crucial, la loi institutionnalisa le système des reservas nacionales (réserves nationales). Chaque fois qu’un concessionnaire arpentait un lot d’exploration de 10 000 hectares, il était autorisé à conserver la moitié de la superficie en blocs en damier de 500 hectares, tout en restituant les 5 000 hectares restants directement au pouvoir exécutif en tant que réserves nationales prouvées. Plutôt que de mettre aux enchères ces blocs de réserve de premier choix par le biais d’appels d’offres transparents du Trésor, le général Gómez les distribua gratuitement ou pour des frais de dossier symboliques aux membres de sa famille, à ses commandants militaires, aux ministres de son cabinet et à ses favoris nationaux — connus familièrement à Caracas sous le nom de concessionnaires gomecistas. [6]
En juin 1923, pour centraliser et monétiser ce trafic, Gómez et son cercle restreint — dirigé par Lucio Baldó, Roberto Ramírez et les proches associés du dictateur — constituèrent la Compañía Venezolana de Petróleo (CVP) avec un capital nominal de 5 millions de bolivars. N’opérant pas comme une entreprise de forage active mais comme la société de courtage personnelle du dictateur, la CVP reçut de vastes transferts de zones de réserves nationales à travers le bassin de Maracaibo et les revendit immédiatement aux sociétés pétrolières étrangères contre des primes en espèces et des parts de redevances additionnelles. Entre 1923 et 1928, la CVP et des intermédiaires favorisés transférèrent des centaines de milliers d’hectares à la Gulf Oil, à la Lago Petroleum et aux filiales de la Standard Oil, générant des dizaines de millions de bolivars en commissions privées tandis que les actions secondaires des sociétés holdings vénézuéliennes — telles que la Lago Petroleum, la Venezuelan Petroleum et le Carib Syndicate — s’échangeaient fiévreusement sur le New York Curb Exchange et à Londres. [7]
L’envolée des exportations de 1928 et le remboursement de la dette souveraine de 1930
Stimulée par une concurrence intense le long de la rive orientale du lac Maracaibo — où la Lago Petroleum forait la bande d’eau peu profonde tandis que la Gulf et la VOC foraient des puits de compensation le long de la plage et de la frontière maritime —, la production de brut vénézuélien augmenta à un rythme sans précédent. La production nationale bondit de 2,2 millions de barils en 1922 à 19,7 millions de barils en 1925, et dépassa les 106 millions de barils en 1928. Cette année-là, le Venezuela dépassa le Mexique et l’Union soviétique pour devenir le deuxième producteur mondial de pétrole derrière les États-Unis et le premier exportateur de pétrole au monde, atteignant 137 millions de barils en 1929. [8]
Bien que la loi sur les hydrocarbures de 1922 ait plafonné les prélèvements fiscaux directs par baril, le volume considérable des exportations inonda le ministère des Finances de revenus adossés à l’or. Sous la gestion conservatrice du ministre des Finances Román Cárdenas et de ses successeurs, Gómez maintint de rigoureux excédents budgétaires, modernisa la comptabilité interne du Trésor et accumula une réserve d’or massive déposée à la Banco de Venezuela. Même après que le krach de Wall Street d’octobre 1929 eut déclenché des défauts de paiement souverains dans presque toutes les républiques d’Amérique du Sud, la situation budgétaire du Venezuela demeura inébranlable. [9]
En mai 1930, pour commémorer le centenaire de la mort du libérateur Simón Bolívar (17 décembre 1830), le général Gómez demanda au Congrès national d’autoriser la liquidation immédiate et totale du reste de la dette souveraine extérieure du Venezuela. Le gouvernement transféra environ 23,7 millions de bolivars en or et en devises étrangères aux légations diplomatiques européennes et aux agents obligataires, remboursant les dernières tranches en cours de la dette diplomatique à trois pour cent de 1905. À la fin de 1930, le Venezuela était totalement libéré de sa dette publique extérieure — une anomalie solitaire dans un hémisphère frappé par la dépression.
Le choc du bolivar-or de 1934 et les prémices du syndrome hollandais
Tandis que les redevances pétrolières fortifiaient le Trésor public et enrichissaient la clique de Maracay, l’enclave pétrolière vidait discrètement de sa substance l’économie agraire traditionnelle qui employait encore plus des deux tiers de la population vénézuélienne. En vertu de la loi monétaire de juin 1918, le bolivar vénézuélien était strictement défini sur l’étalon-or à 0,2903225 gramme d’or fin, fixant sa parité de frappe par rapport au dollar américain à 5,18 Bs (couramment échangé autour de 5,20 Bs pour un dollar).
Lorsque la Grande Dépression s’aggrava et que les États-Unis abandonnèrent l’étalon-or en avril 1933 — culminant avec le Gold Reserve Act du président Franklin D. Roosevelt en janvier 1934, qui dévalua le dollar américain de 20,67 $ à 35,00 $ l’once troy d’or —, le Venezuela refusa de dévaluer le bolivar. Parce que Caracas maintenait sa parité or statutaire tandis que les compagnies pétrolières continuaient de convertir des dizaines de millions de dollars en bolivars pour payer les salaires nationaux, les impôts et les redevances de surface, le bolivar s’apprécia violemment par rapport au dollar. Entre le début de 1933 et juillet 1934, le taux de change chuta d’environ 5,25 à 6,00 Bs pour un dollar à un niveau historiquement bas de 3,04 à 3,09 Bs pour un dollar — une appréciation de plus de 55 pour cent du pouvoir d’achat en dollars.
Le résultat macroéconomique fut une démonstration classique de ce que les économistes du vingtième siècle appelleront plus tard le syndrome hollandais. Les planteurs vénézuéliens de café et de cacao, qui vendaient leurs récoltes sur des marchés mondiaux déprimés dont les prix étaient fixés en dollars et en livres sterling dévalués, tout en payant leurs dettes intérieures, le fret et les salaires ruraux en bolivars renforcés par l’or, virent leurs revenus en bolivars s’effondrer de plus de la moitié. Les domaines à travers les Andes et les vallées côtières furent confrontés à des saisies, les exportations agricoles chutèrent de plus de 60 pour cent du commerce non pétrolier à des niveaux historiquement bas, et les travailleurs ruraux migrèrent vers les camps pétroliers et les travaux publics urbains.
Le Convenio Tinoco de 1934 et la naissance du change différentiel
Le bolivar hyper-évalué étrangla simultanément les compagnies pétrolières étrangères, qui devaient désormais céder beaucoup plus de dollars américains pour chaque bolivar de masse salariale d’exploitation locale et d’obligations fiscales. Confronté aux menaces de ruine agricole des producteurs de café et aux protestations de la Standard Oil et de la Shell, le ministre des Finances Pedro Rafael Tinoco Smith négocia en août 1934 un pacte monétaire d’urgence connu sous le nom de Convenio Tinoco (Accord Tinoco).
En vertu de l’arrangement d’août 1934, le gouvernement vénézuélien abandonna l’orthodoxie passive de l’étalon-or et inaugura soixante-dix ans d’intervention de l’État sur le marché des changes. Les compagnies pétrolières étrangères acceptèrent de vendre leurs dollars américains au gouvernement vénézuélien à un taux fixe de 3,90 Bs pour un dollar, à condition que ces dollars puissent être absorbés par les banques commerciales nationales pour financer les importations privées à 3,93 Bs. Tous les dollars excédentaires dépassant la demande d’importation commerciale étaient achetés par le gouvernement au point d’importation de l’or d’environ 3,03 à 3,06 Bs pour un dollar et utilisés pour acheter des lingots d’or physiques à l’étranger ou financer une subvention d’exportation d’urgence de 10 millions de bolivars pour les producteurs de café et de cacao en difficulté.
À la suite de la mort de Gómez en décembre 1935, ce mécanisme de taux de change multiples — où l’État captait les devises des compagnies pétrolières à un taux pénalisé et revendait les dollars aux importateurs à un taux plus élevé — devint un pilier budgétaire permanent de la Banque centrale du Venezuela (fondée en 1939). Pendant ce temps, le capital national accumulé grâce aux redevances des concessions, à l’appréciation de l’immobilier et aux maisons de commerce d’importation jeta les bases d’une finance d’entreprise organisée dans la capitale, culminant avec la fondation officielle de la Bolsa de Comercio de Caracas moderne en janvier 1947. Pourtant, le paradoxe structurel né en décembre 1922 au Barroso No. 2 perdura : un État regorgeant de pétrodollars, une monnaie surévaluée qui pénalisait la production nationale et une économie perpétuellement arrimée au prix du pétrole brut.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Harvard University David Rockefeller Center for Latin American Studies, « El Barroso, » ReVista: Harvard Review of Latin America, 2015. Recherche académique évaluée
- Rossi Guerrero, Félix P., « The Transition from Private to Public Control in the Venezuelan Petroleum Industry, » Vanderbilt Journal of Transnational Law, 1976. Recherche académique évaluée
- Time Magazine, « Venezuela: Meritorious Dictator, » Time Archive, 1935-12-30. Référence historique et financière
- Fundación Empresas Polar, « Gómez, Juan Vicente, » Diccionario de Historia de Venezuela, 1997. Référence historique et financière
- Fundación Empresas Polar, « Tinoco Smith, Pedro Rafael, » Diccionario de Historia de Venezuela, 1997. Référence historique et financière
- Fundación Empresas Polar, « Agosto de 1934: El Convenio Tinoco y la Revaluación del Bolívar, » Cronología de Historia de Venezuela, 2000. Référence historique et financière
- U.S. Department of State, « Foreign Relations of the United States, 1950, Volume II, The United Nations; The Western Hemisphere, Document 527, » Office of the Historian, 1950. Archives d’État / Document officiel
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Barroso n° 2, la folie des concessions pétrolières de Gómez et le choc du bolívar-or de 1934. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/barroso-n-2-richesse-petroliere-et-bolivar/
MLA (9th ed.): Ç., Soner, ed. "Barroso n° 2, la folie des concessions pétrolières de Gómez et le choc du bolívar-or de 1934." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/barroso-n-2-richesse-petroliere-et-bolivar/.
Chicago (17th ed.): Ç., Soner, ed. "Barroso n° 2, la folie des concessions pétrolières de Gómez et le choc du bolívar-or de 1934." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 11, 2026. https://forgottenfortunes.net/fr/barroso-n-2-richesse-petroliere-et-bolivar/.
Have an idea for another financial history documentary or article? Request a story →