Dans cet article
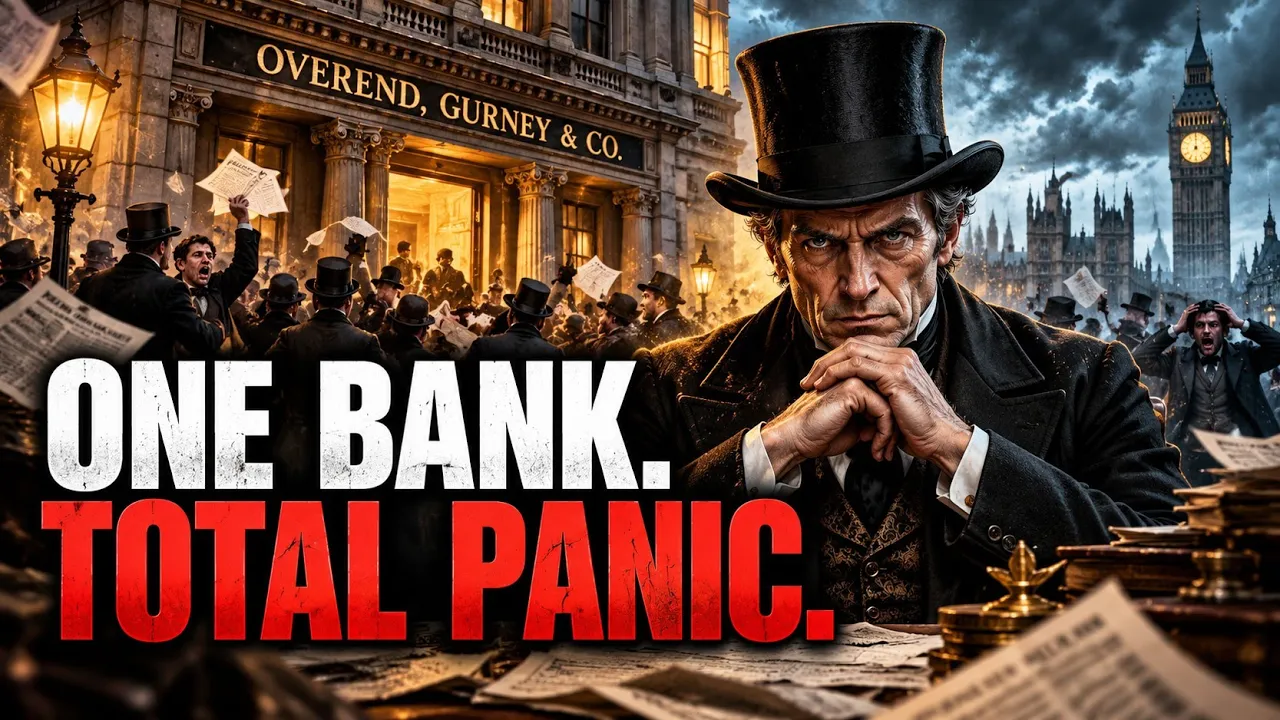
Dans l'après-midi du 10 mai 1866, l'une des institutions financières les plus respectées de Londres a fermé ses portes. Overend, Gurney & Co., un géant du marché monétaire britannique, n'était plus en mesure d'honorer ses engagements de paiement. Sa faillite a révélé un passif d'environ 18,7 millions de livres sterling et a semé la panique au sein d'un système bancaire fondé sur la confiance. [1]
Le lendemain fut connu sous le nom de Black Friday. Les déposants réclamaient des liquidités, les établissements financiers peinaient à obtenir des crédits, et la Banque d'Angleterre a dû faire face à une épreuve sans précédent qui a mis à l'épreuve sa capacité à contenir la panique.
La faillite d’Overend Gurney ne s’est pas limitée à l’échec d’une entreprise imprudente. Elle a mis en évidence une dangereuse faiblesse du système financier victorien : des institutions pouvaient paraître prospères et dignes de confiance tout en détenant des actifs impossibles à liquider en cas de besoin. Cette crise a également contribué à forger un principe fondamental du système bancaire central moderne : lorsque la panique menace le système financier, l’octroi de prêts d’urgence peut empêcher qu’une faillite n’entraîne une cascade de faillites.
La banque qui a permis à Londres de fonctionner
Au milieu du XIXe siècle, Londres était en passe de devenir le premier centre financier mondial. Les marchands britanniques finançaient des échanges commerciaux entre les continents, les banques accumulaient d'énormes dépôts et un réseau de crédit en pleine expansion reliait des entreprises qui n'auraient peut-être jamais eu l'occasion de se rencontrer.
Overend, Gurney & Co. occupait une place prépondérante au sein de ce réseau.
Ses origines remontent aux activités bancaires de la famille Gurney en East Anglia. Cette famille, liée à la communauté quaker, s'était forgé une réputation de fiabilité commerciale. En 1807, Samuel Gurney contribua à la création de la société londonienne qui devint plus tard Overend, Gurney & Co. [2]
La société était spécialisée dans une activité financière appelée escompte de factures.
Une lettre de change était un engagement de payer une somme déterminée à une date future. Les commerçants utilisaient ces engagements pour mener leurs activités sans avoir à transférer immédiatement des fonds.
Imaginons un commerçant qui s'attend à recevoir 100 £ dans trois mois. Plutôt que d'attendre, il pourrait céder cette créance à un établissement financier pour 98 £ dès aujourd'hui. L'acheteur percevrait alors 100 £ à l'échéance de la facture, empochant ainsi la différence en échange de l'apport immédiat de liquidités et en acceptant le risque de non-paiement. [3]
Les sociétés de financement ont permis de mettre en relation des entreprises ayant besoin de liquidités avec des banques à la recherche d'investissements à relativement court terme.
Cette pratique était indispensable, car le commerce du XIXe siècle reposait largement sur le crédit. Les marchandises pouvaient traverser les océans bien avant que leurs acheteurs n’aient réglé la totalité de leur achat.
Overend Gurney a connu un succès exceptionnel dans le transfert de fonds grâce à ce système.
Dans les années 1850, ses dépôts rivalisaient avec ceux de ses trois principaux concurrents réunis. Son chiffre d'affaires annuel en lettres de change aurait été comparable à environ la moitié de la dette nationale britannique. [4]
Cette comparaison portait sur le volume des transactions financières traitées par l'entreprise, et non sur la valeur des actifs qu'elle détenait. Son statut n'en restait pas moins exceptionnel. Overend Gurney était devenue l'une des maisons financières privées les plus influentes de Grande-Bretagne. Sa réputation commençait également à devenir une source de danger.
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 5 millions de livres sterling | La nouvelle société a émis 100 000 actions d'une valeur nominale de 50 £ chacune, ce qui représente 5 millions de livres sterling de capital social. |
| 35 livres | Les 35 livres restantes pourraient être réclamées ultérieurement. |
| 400 000 livres sterling | La demande portait sur un montant d'environ 400 000 livres sterling. |
| 4 millions de livres sterling | Le 11 mai, la banque a accordé plus de 4 millions de livres sterling sous forme de prêts et d'escomptes. |
Quelles sont les causes de l'effondrement du groupe Overend Gurney ?
Le déclin de l'entreprise avait commencé des années avant que le public ne se rende compte que quelque chose n'allait pas.
À l'origine, l'activité d'escompte était rentable. Mais une nouvelle génération de dirigeants s'est de plus en plus détournée des simples effets à court terme pour se lancer dans des prêts et des investissements spéculatifs.
Les capitaux ont afflué vers les entreprises de transport maritime, les chemins de fer, les usines sidérurgiques, les plantations à l'étranger et d'autres projets.
Ces activités n'étaient pas nécessairement irresponsables. La Grande-Bretagne industrielle avait besoin de financement, et de nombreux projets légitimes nécessitaient des capitaux importants.
Le problème résidait dans la manière dont Overend Gurney évaluait ses emprunteurs, gérait ses prêts et finançait ces engagements.
Emprunter à court terme et prêter à long terme
Les sociétés de crédit ont obtenu des financements importants grâce aux dépôts effectués par les banques commerciales. Une partie de ces fonds pouvait être retirée à court terme.
Cela signifiait qu'Overend Gurney avait besoin d'actifs qu'elle pouvait vendre ou convertir rapidement en liquidités.
Une lettre de change à court terme, garantie par une entreprise fiable, pouvait répondre à cet objectif. Il en allait autrement d'un projet ferroviaire en difficulté ou d'un investissement dans le transport maritime dont l'avenir était incertain.
Un tel investissement pourrait rester immobilisé pendant des années. Si sa valeur venait à baisser, il pourrait s'avérer difficile de trouver un acheteur, même en proposant une remise importante.
Cela a entraîné une asymétrie de liquidité: les fonds que les créanciers pouvaient réclamer rapidement servaient à financer des actifs dont la valorisation pourrait prendre des années.
La liquidité consiste à disposer de liquidités suffisantes, ou d'actifs pouvant être facilement convertis en liquidités, pour honorer les paiements à leur échéance.
Une institution financière peut détenir des placements à long terme de grande valeur et pourtant faire faillite parce qu'elle n'est pas en mesure de faire face à des retraits immédiats.
Overend Gurney était confrontée à un problème encore plus grave. Bon nombre de ses investissements valaient nettement moins que les montants initialement avancés.
Ses difficultés ne tenaient donc pas uniquement à un problème de timing. Les pertes avaient fragilisé la situation financière sous-jacente de l'entreprise.
Prêts à risque et surveillance insuffisante
Edward Watkin Edwards, qui a commencé à participer à la gestion et à l'organisation des activités de crédit de la société en 1859, a joué un rôle important dans cette détérioration. Les documents historiques font état de graves lacunes dans l'évaluation des emprunteurs et de leurs garanties. Dans certains cas, l'entreprise a accepté des évaluations sans vérifier de manière adéquate ni la valeur déclarée, ni l'existence des biens proposés en garantie. Une garantie est un actif donné en gage afin de protéger le prêteur en cas de défaut de remboursement de la part de l'emprunteur. [5]
Ces risques ont été aggravés par des conflits d'intérêts. Edwards percevait des commissions tant pour l'organisation des prêts que pour l'obtention de leur financement, ce qui créait des incitations qui ne favorisaient pas nécessairement une politique de crédit prudente.
L'ampleur des pertes était considérable.
Une compagnie maritime, l'Atlantic Royal Mail Steam Packet Company, avait une dette d'environ £839,000, alors que le montant estimatif pouvant être recouvré au titre de cette créance n'était que d'environ 160 000 livres sterling. [6]
Un relevé historique répertoriant treize créances en souffrance faisait état d'une créance d'environ 3,5 millions de livres sterling due à la société, pour une valeur de recouvrement estimée à seulement 711 500 livres sterling. [7]
Il s'agissait là d'une sélection de prêts à risque, et non d'un bilan complet. Mais ces exemples illustraient bien la gravité des erreurs commises par l'entreprise en matière d'octroi de crédits.
Un marché monétaire de plus en plus difficile
Les difficultés d'Overend Gurney sont apparues dans un contexte financier en pleine mutation.
La crise de 1857 avait déjà montré à quel point les maisons d'escompte dépendaient de la Banque d'Angleterre en cas d'urgence. [8]
En 1858, la Banque a restreint l'accès des courtiers en effets à ses facilités d'escompte ordinaires, en partie parce que ses administrateurs craignaient qu'un crédit d'urgence trop facilement accessible n'encourage une prise de risque excessive. [9]
Cette décision a compliqué la gestion de la liquidité pour les maisons de crédit. Elle a peut-être également contribué à la pression exercée sur leur rentabilité. Mais cela ne rendait pas pour autant inévitable l'octroi de prêts imprudents. Une mauvaise gestion, des investissements contestables et un contrôle insuffisant ont joué un rôle déterminant dans le déclin d'Overend Gurney. Au milieu des années 1860, la réputation de l'entreprise masquait une situation financière de plus en plus précaire.
La restructuration de 1865 qui n'a pas permis de sauver l'entreprise
En 1865, Overend Gurney a tenté une restructuration financière radicale.
Les associés ont transformé l'entreprise privée en société à responsabilité limitée et ont proposé des actions à des investisseurs extérieurs.
La responsabilité limitée protégeait généralement les actionnaires contre toute responsabilité à l'égard des dettes de la société au-delà du montant qu'ils avaient engagé pour leurs actions. Pour les investisseurs de l'Angleterre victorienne, il s'agissait là d'une innovation juridique de plus en plus importante.
La nouvelle société a émis 100 000 actions d'une valeur nominale de 50 £ chacune, ce qui représente 5 millions de livres sterling de capital social.
Mais au départ, les investisseurs n'ont payé que 15 livres sterling par action.
Les 35 livres restantes pourraient être réclamées ultérieurement. Cet engagement non réglé, appelé capital non appelé, allait prendre une importance cruciale après cet échec.
Au départ, l'introduction en bourse semblait offrir une issue.
L'entreprise existante poursuivrait ses activités sous une nouvelle structure organisationnelle. De nouveaux actionnaires apporteraient des capitaux, et la société serait censée se concentrer sur des activités commerciales saines.
Le prospectus contenait également une garantie concernant les pertes liées aux actifs transférés de l'ancienne société en nom collectif.
Cependant, cette protection n'était pas aussi simple que les investisseurs auraient pu le supposer.
L'accord de soutien comportait des restrictions qui n'étaient pas clairement expliquées dans le prospectus succinct. Les difficultés financières actuelles de la société n'avaient pas non plus été suffisamment mises en évidence.
Même les nouveaux administrateurs n'ont pas fait réaliser un audit indépendant des comptes.
Cette transformation n'a donc pas permis de redresser l'activité sous-jacente.
Elle a transféré un établissement financier en grande difficulté vers une nouvelle structure d'entreprise, tout en exposant les actionnaires extérieurs à des risques qu'ils ne comprenaient pas pleinement.
Des enquêtes menées ultérieurement ont révélé que le déficit sous-jacent de l'entreprise à cette époque s'élevait à environ entre 4 et 5 millions de livres sterling.
Cette introduction en bourse pourrait améliorer temporairement l'image de l'entreprise. Elle ne suffirait toutefois pas à faire disparaître ces pertes.
Mai 1866 : le début de la panique
Le contexte économique général devenait de plus en plus défavorable.
Les marchés financiers étaient confrontés à des taux d'intérêt élevés, à la chute des cours des titres et à l'incertitude liée à la guerre imminente entre la Prusse et l'Autriche.
La Banque d'Angleterre s'inquiétait également de voir l'or sortir de ses réserves. La hausse des taux d'intérêt a renchéri le coût du financement et accru la pression sur les établissements détenant des actifs spéculatifs ou difficiles à céder. Overend Gurney était particulièrement vulnérable.
En janvier 1866, la faillite d'un autre entrepreneur ferroviaire, Watson, Overend & Co., a contribué à alimenter les rumeurs sur les marchés, même si cette entreprise, dont le nom était similaire, n'avait aucun lien avec la maison de courtage.
D'autres emprunteurs en difficulté ont contribué à accroître l'incertitude.
Début mai, la confiance s'était déjà fortement détériorée.
La Banque d'Angleterre refuse d'intervenir pour sauver la situation
Le 9 mai 1866, Overend Gurney a sollicité l'aide d'urgence de la Banque d'Angleterre.
La demande portait sur un montant d'environ 400 000 livres sterling. La banque a fait procéder à un examen de la situation financière de l'entreprise en difficulté. Le bilan s'est avéré accablant. Le problème ne résidait pas simplement dans le fait qu’Overend Gurney ne disposait pas de liquidités suffisantes pour faire face aux retraits immédiats. Ses actifs étaient déjà tellement dépréciés qu'un prêt supplémentaire ne pouvait être justifié au titre d'un soutien financier temporaire ordinaire.
La Banque d'Angleterre a refusé cette aide. Cette distinction allait devenir un élément central de l'histoire de la crise. Une institution confrontée à un manque temporaire de liquidités pourrait s'en sortir si les prêteurs lui fournissaient des liquidités d'urgence. Une institution dont les dettes dépassent la valeur réelle de ses actifs est insolvable. Lui prêter davantage d'argent ne suffit pas à rétablir automatiquement sa santé financière.
Le Jeudi 10 mai, vers 15 h 30., Overend Gurney a suspendu ses paiements.
Une affiche a été placardée dans ses locaux de Lombard Street.
Pour ses créanciers, ses clients et ses actionnaires, la portée de cette nouvelle fut immédiate : l'une des institutions financières les plus respectées de Grande-Bretagne n'était plus en mesure d'honorer ses engagements.
Vendredi noir, 11 mai 1866
La nouvelle de cette suspension s'est répandue dans le quartier financier de Londres. Les banques et les maisons de commerce qui avaient accordé leur confiance à Overend Gurney ont commencé à réévaluer leur exposition vis-à-vis d'autres établissements. Les déposants ont exigé de pouvoir retirer leurs fonds. Certaines institutions ont tenté de se procurer des liquidités d'urgence avant que d'autres créanciers ne puissent en faire autant.
La panique ne s'est pas limitée aux entreprises directement liées à Overend Gurney.
La confiance elle-même était devenue une ressource rare.
Une banque peut disposer d'actifs solides et pourtant faire faillite si un trop grand nombre de déposants réclament leur argent en même temps. Dans le même temps, les créanciers n'avaient guère le temps de distinguer les établissements fiables de ceux qui présentaient un risque. Les informations se sont rapidement propagées au-delà de Londres, semant l'inquiétude au sein des réseaux bancaires et commerciaux de province. Plusieurs autres entreprises financières et commerciales ont suspendu leurs paiements pendant la crise.
Le lendemain, vendredi 11 mai, est resté dans les mémoires sous le nom de Black Friday.
Cet échec s'était transformé en une crise de confiance plus générale.
La réaction historique de la Banque d'Angleterre
En 1866, la Banque d'Angleterre occupait une position inhabituelle.
Elle remplissait d'importantes fonctions monétaires au niveau national, mais restait pour autant une institution privée, dotée d'actionnaires et poursuivant des intérêts commerciaux.
Elle était également en concurrence avec certaines des entreprises du secteur financier qui comptaient sur elle pour obtenir une aide d'urgence. Cette panique a donc mis en lumière une question épineuse. La banque doit-elle se concentrer sur la protection de ses propres réserves et de ses actionnaires, ou doit-elle utiliser ces réserves pour préserver l'ensemble du système financier ? Dans la pratique, elle a tenté de concilier les deux.
Prêts aux établissements ayant survécu
Bien qu'elle ait refusé de venir en aide à Overend Gurney, la Banque d'Angleterre a commencé à apporter une aide substantielle à d'autres banques, commerçants et intermédiaires financiers.
Dans le cadre de ses opérations d'escompte, elle a échangé des titres financiers éligibles contre des liquidités. Cela a permis aux emprunteurs disposant d'actifs acceptables d'obtenir des liquidités à un moment où les prêteurs habituels n'étaient plus disposés à leur en fournir. L'ampleur de l'intervention était extraordinaire.
Le 11 mai, la banque a accordé plus de 4 millions de livres sterling sous forme de prêts et d'escomptes.
Sa réserve disponible a fortement diminué, passant de près de 6 millions de livres sterling à un peu plus de 3 millions de livres sterling au cours des opérations de la journée. Les archives parlementaires de l'époque confirment à la fois cette intervention et l'inquiétude du gouvernement face à la rapidité avec laquelle la réserve s'était amenuisée. La Banque a également relevé le coût de l'emprunt.
Son taux d'escompte minimal est passé de 8 % à 9 % le 11 mai et a atteint 10 % le 12 mai.
Ce taux élevé répondait à plusieurs objectifs. Il décourageait les emprunts superflus, contribuait à préserver les réserves monétaires et rendait le crédit d'urgence onéreux, plutôt que d'en faire une subvention automatique.
Mais cela a également alourdi le coût du financement pour les entreprises déjà sous pression.
Le problème de la loi sur les chartes bancaires
Cette réponse s'est heurtée à une sérieuse contrainte juridique.
Le Loi de 1844 sur les chartes bancaires avait imposé des limites à l'émission de billets de la Banque d'Angleterre non adossés à de l'or.
Cette loi visait à renforcer la confiance dans la monnaie en limitant l'émission incontrôlée de billets.
En cas de panique financière, toutefois, des limites trop strictes pourraient s'avérer dangereuses.
Si les déposants et les banques exigeaient davantage de liquidités que ce que le système financier était en mesure de fournir, des entreprises par ailleurs viables pourraient faire faillite simplement parce qu'elles ne disposeraient pas des liquidités nécessaires.
Dans la soirée du 11 mai, le ministre des Finances William Ewart Gladstone a annoncé la mise en place d'une aide d'urgence du gouvernement en faveur de la Banque.
Le gouvernement a accepté que, si nécessaire, la Banque puisse émettre des billets au-delà de la limite légale habituelle, les ministres s'engageant à solliciter l'accord du Parlement.
Cette mesure était généralement décrite comme une suspension des restrictions prévues par la loi sur la charte bancaire.
La promesse en elle-même était forte.
Cela a rassuré les marchés financiers sur le fait que la Banque d'Angleterre ne serait pas nécessairement contrainte de cesser d'injecter des liquidités simplement parce qu'elle avait atteint le plafond réglementaire habituel.
Il est remarquable que, la Banque n'avait en réalité pas besoin d'émettre des billets au-delà de cette limite.
Cette autorisation d'urgence a permis de rétablir la confiance sans qu'il soit nécessaire d'y recourir.
À quel point la banque était-elle proche de la faillite ?
Une analyse récente des comptes historiques de la Banque met en évidence l'ampleur de cette intervention. Entre le 10 et le 12 mai, les réserves de trésorerie de la Banque ont diminué d'environ 85 % alors qu'elle accordait des crédits d'urgence. La part de sa trésorerie dans le total de son actif est passée d'environ 16 % à environ 2 %. Ces chiffres montrent à quel point l'institution a mobilisé des liquidités pour stabiliser le marché.
La Banque a continué à soutenir le système financier après les premiers jours de panique, même si les tensions les plus vives se sont progressivement apaisées.
Cette expérience a mis en évidence un principe fondamental : une institution chargée de veiller à la stabilité financière nationale peut être amenée à mobiliser massivement ses réserves lorsque les marchés privés du crédit cessent de fonctionner.
Le coût de la crise financière de 1866
L'intervention d'urgence a permis de contenir la panique immédiate, mais elle n'a pas éliminé les conséquences économiques. Plusieurs entreprises du secteur financier ont fait faillite, et les investisseurs ont subi des pertes considérables. Les actionnaires d'Overend Gurney ont découvert que les versements qu'ils avaient initialement effectués ne couvraient pas l'intégralité de leurs engagements. Une partie de leur capital social n'ayant pas été libérée, des fonds supplémentaires pourraient être exigés au cours de la liquidation.
Les actionnaires ont contesté les modalités de l'introduction en bourse, faisant valoir que le prospectus était trompeur.
Leurs démarches juridiques ne leur ont pas permis de se soustraire à ces engagements. Les actionnaires ont finalement dû faire face à un appel de fonds supplémentaire de 25 livres sterling par action.
Cet épisode a ébranlé la confiance dans les sociétés à responsabilité limitée nouvellement créées, en particulier celles dont le capital social non libéré était important.
Cela a également montré comment une marque réputée et un prospectus en apparence rassurant pouvaient masquer de graves faiblesses financières.
La crise a-t-elle nui à l'économie dans son ensemble ?
Les conséquences immédiates de la crise financière de 1866 se sont principalement fait sentir dans le secteur financier.
Les responsables de l'époque et les historiens ultérieurs ont souvent fait la distinction entre cet événement et les crises au cours desquelles la panique financière s'accompagnait d'un effondrement plus général de l'activité commerciale.
Cette distinction a son importance, mais cela ne signifie pas pour autant que les dégâts étaient négligeables. Des études économiques récentes ont montré que la crise avait également perturbé les réseaux commerciaux internationaux. L'historien et économiste Chenzi Xu a étudié les répercussions des faillites bancaires londoniennes sur le commerce mondial.
L'étude a mis en évidence 21 banques multinationales dont le siège social est situé à Londres, sur un total de 128, qui ont cessé leur activité pendant la crise.
Leurs faillites ont eu des répercussions sur les entreprises d'autres pays qui dépendaient de leurs relations bancaires britanniques pour obtenir des crédits à court terme. Les pays et les exportateurs les plus exposés à ces défaillances ont enregistré des résultats commerciaux moins bons que leurs homologues moins exposés. Certaines pertes de parts de marché à l'exportation ont persisté pendant des décennies. Le mécanisme était simple.
Lorsque les exportateurs se sont retrouvés privés d'accès au crédit, ils ont eu du mal à financer leurs expéditions et à maintenir leurs relations commerciales. Les acheteurs ont parfois fait appel à d'autres fournisseurs.
Une fois ces nouvelles relations commerciales établies, les anciens fournisseurs pouvaient avoir du mal à retrouver leur position antérieure, même après la fin de la crise financière initiale.
Une vague de panique qui durerait plusieurs jours pourrait donc avoir des répercussions sur les flux commerciaux internationaux pendant des années.
Cette découverte apporte une nuance importante à la vision traditionnelle selon laquelle la crise de 1866 aurait été avant tout une crise financière dont les répercussions générales auraient été relativement limitées.
Walter Bagehot et la naissance d'un principe bancaire moderne
Les événements de 1866 ont constitué un point de référence majeur dans les débats sur les responsabilités des banques centrales.
Parmi les participants influents figurait Walter Bagehot, journaliste, économiste et rédacteur en chef de The Economist.
Dans 1873, il a publié Lombard Street : une description du marché monétaire.
Cet ouvrage analysait la structure du système financier britannique et soutenait que la concentration des réserves bancaires conférait des responsabilités particulières à l'établissement qui les détenait.
Bagehot estimait que, en période de panique, l'incertitude quant à la disponibilité des prêts d'urgence pouvait aggraver la crise. Le simple fait de prêter de l'argent ne suffisait pas forcément. Les marchés avaient également besoin d'être assurés que les emprunteurs suffisamment solides continueraient à bénéficier d'une aide.
Son raisonnement a donné naissance à des principes désormais associés à la prêteur en dernier ressort.
Un prêteur de dernier recours est une institution qui fournit des liquidités d'urgence lorsque les marchés financiers habituels ne sont pas en mesure de répondre à des besoins urgents de liquidités.
Ces principes sont généralement résumés comme suit :
- Prêtez sans compter en période de panique aux établissements capables d'offrir un niveau de sécurité acceptable.
- Appliquer un taux d'intérêt élevé afin de décourager les emprunts inutiles et de protéger le prêteur d'urgence.
- Accepter des garanties solides, c'est-à-dire des actifs considérés comme fiables dans des conditions financières normales.
- Rendre crédible la disponibilité des prêts d'urgence afin que l'incertitude n'aggrave pas la panique.
Ces principes n'imposaient pas de sauver toutes les institutions en difficulté. La distinction entre les problèmes de liquidité et l'insolvabilité restait cruciale. C'est Overend Gurney lui-même qui en a démontré la raison. Sa situation financière s'était tellement détériorée qu'un prêt d'urgence aurait pu prolonger son existence sans pour autant combler les pertes sous-jacentes.
Le marché dans son ensemble comprenait toutefois des entreprises qui avaient besoin d'un apport de liquidités plutôt que d'un plan de sauvetage financier à long terme.
L'intervention de la Banque a permis de dissocier ces deux problèmes.
La Banque d'Angleterre agissait-elle uniquement dans l'intérêt général ?
Le débat historique est plus complexe qu'une simple histoire racontant comment une banque centrale a pris conscience de ses responsabilités. En 1866, la Banque d'Angleterre était une organisation commerciale ayant ses propres intérêts financiers. Ses dirigeants avaient des raisons de défendre leurs réserves, de préserver l'indépendance institutionnelle et de générer des revenus grâce à l'activité de prêt. Le taux d'escompte élevé a continué de faire l'objet de controverses après la phase la plus intense de la panique.
Les travaux historiques de Sabine Schneider ont mis en évidence que l'évolution de la politique de la Banque en matière de crise a été influencée non seulement par le souci de la stabilité financière, mais aussi par des motivations commerciales et des pressions politiques.
Les opérations de prêt d'urgence de la Banque ont généré des bénéfices considérables.
D'autres historiens ont souligné l'importance du soutien de plus en plus efficace apporté par la Banque au marché monétaire au sens large, ainsi que sa volonté de fournir des liquidités en contrepartie de titres éligibles.
Ces interprétations ne sont pas nécessairement contradictoires. Cette même institution pourrait contribuer à stabiliser le système financier tout en cherchant à préserver sa position commerciale. L'année 1866 n'a pas non plus donné naissance d'un seul coup à un système complet de banque centrale moderne. Des prêts d'urgence avaient déjà été accordés lors de crises antérieures, notamment celles de 1847 et 1857.
L'importance de l'année 1866 tenait en partie à l'ampleur de la réaction qu'elle a suscitée et aux débats qui ont suivi.
Cet épisode est devenu l'un des moments marquants de l'évolution progressive des responsabilités publiques de la Banque d'Angleterre.
Pourquoi l'effondrement de l'Overend Gurney reste d'actualité
La crise de 1866 a mis en évidence trois faiblesses interdépendantes qui restent d'actualité pour les systèmes financiers.
Tout d'abord, La réputation ne remplace pas la solidité financière..
Overend Gurney jouissait d'une réputation de prestige acquise au fil de plusieurs décennies. Cette histoire inspirait confiance, mais ne garantissait pas pour autant une politique de crédit rigoureuse ni une comptabilité rigoureuse.
D'autre part, financer des investissements à long terme et difficiles à céder avec des fonds pouvant être retirés rapidement crée une vulnérabilité.
De tels mécanismes peuvent fonctionner sans heurts tant que la confiance reste forte. Ils deviennent dangereux lorsque de nombreux créanciers exigent simultanément le remboursement de leurs créances.
Troisièmement, une crise financière peut s'étendre au-delà de l'établissement à l'origine des pertes. Lorsque les prêteurs ne parviennent plus à distinguer les emprunteurs solvables des emprunteurs à risque, ils peuvent cesser d'accorder des crédits aux uns comme aux autres. C'est pourquoi l'apport de liquidités d'urgence peut répondre à un intérêt général, même lorsque l'établissement en faillite ne mérite pas en soi d'être sauvé. La difficulté réside dans le fait de déterminer où s'arrête la stabilisation nécessaire et où commence la protection d'un comportement imprudent.
Une intervention insuffisante peut permettre à la panique de détruire des entreprises qui, sans cela, seraient viables.
Un soutien inconditionnel trop important peut inciter les établissements financiers à prendre des risques qu'ils éviteraient autrement.
Cette tension, souvent abordée sous l'angle de risque moral, était déjà visible en 1866.
La faillite d'Overend Gurney n'a pas donné naissance au système de banque centrale. Elle n'a pas non plus mis fin à tous les débats sur les plans de sauvetage financier.
Cela a toutefois mis en évidence les dangers liés à des critères d'octroi de crédit laxistes, à un financement fragile et à une dépendance excessive à l'égard de la confiance.
Cela a également contribué à ancrer une attente durable : lorsque la panique menace le système financier, l'institution chargée de gérer la liquidité d'urgence doit prendre en compte les conséquences d'un refus d'agir.
La leçon à tirer du « Black Friday » n'est pas que toutes les institutions doivent être sauvées. Elle est qu'autoriser la faillite d'une institution insolvable ne doit pas signifier laisser l'ensemble du système de crédit s'effondrer avec elle.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Rhiannon Sowerbutts, Marco Schneebalg et Florence Hubert. « La chute d'Overend Gurney. » Bulletin trimestriel de la Banque d'Angleterre, deuxième trimestre 2016. Analyse historique s'appuyant sur les archives de la Banque d'Angleterre, notamment les opérations de prêt, le bilan de l'établissement et les mesures d'urgence mises en place. https://www.bankofengland.co.uk/-/media/boe/files/quarterly-bulletin/2016/the-demise-of-overend-gurney.pdf Banque centrale / Autorité monétaire
- Parlement britannique, Chambre des communes. « Suspension de la loi sur la charte bancaire — Question. » Hansard, 11 mai 1866. Compte rendu parlementaire original de l'annonce faite par Gladstone concernant les prêts d'urgence, les réserves de la Banque et la réponse du gouvernement. https://hansard.parliament.uk/Commons/11 mai 1866/débats/1c1ca1c2-87f5-4ebb-a7bd-6c7201c68f06/Loi sur la suspension de la charte de la Banque — Question Archives d’État / Document officiel
- Walter Bagehot. Lombard Street : une description du marché monétaire. Henry S. King & Co., 1873. Ouvrage historique de référence sur le marché monétaire britannique et les principes régissant les prêts d'urgence accordés par la banque centrale. Numérisé par le Projet Gutenberg. https://www.gutenberg.org/ebooks/4359 Référence historique et financière
- Sabine Schneider. « La politique des prêts de dernier recours et la crise Overend & Gurney de 1866. » La Revue d'histoire économique, volume 75, n° 2, 2022, p. 579-600. Étude des motivations commerciales, politiques et institutionnelles qui ont présidé à la réponse de la Banque d'Angleterre face à la crise. https://doi.org/10.1111/ehr.13113 Recherche académique évaluée
- Marc Flandreau et Stefano Ugolini. « La crise de 1866 ». Dans Les crises financières britanniques depuis 1825, sous la direction de Nicholas Dimsdale et Anthony Hotson. Oxford University Press, 2014, p. 76-93. Analyse historique de la stabilité du marché monétaire, des prêts d'urgence et des évolutions institutionnelles. https://doi.org/10.1093/acprof:oso/9780199688661.003.0005 Recherche académique évaluée
- Mike Anson, David Bholat, Miao Kang et Ryland Thomas. « La Banque d'Angleterre en tant que prêteur de dernier recours : de nouveaux éléments historiques tirés des données quotidiennes sur les transactions. » Document de travail n° 691 de la Banque d'Angleterre, 2017. Étude d'archives sur les pratiques réelles de la Banque en matière de prêts lors des crises financières du XIXe siècle. https://www.bankofengland.co.uk/working-paper/2017/the-bank-of-england-as-lender-of-last-resort-new-historical-evidence-from-daily-transactional-data Banque centrale / Autorité monétaire
- Chenzi Xu. « La refonte du commerce mondial : les effets immédiats et à long terme des faillites bancaires. » La Revue trimestrielle d'économie, volume 137, n° 4, 2022, p. 2107-2161. Étude des répercussions de la crise bancaire de Londres de 1866 sur le commerce international. https://doi.org/10.1093/qje/qjac016 Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). L'effondrement d'Overend Gurney : comment le « Black Friday » a secoué Londres en 1866. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-faillite-doverend-gurney-la-panique-de/
MLA (9th ed.): Ç., Soner, ed. "L'effondrement d'Overend Gurney : comment le « Black Friday » a secoué Londres en 1866." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-faillite-doverend-gurney-la-panique-de/.
Chicago (17th ed.): Ç., Soner, ed. "L'effondrement d'Overend Gurney : comment le « Black Friday » a secoué Londres en 1866." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), août 20, 2026. https://forgottenfortunes.net/fr/la-faillite-doverend-gurney-la-panique-de/.
Have an idea for another financial history documentary or article? Request a story →