In diesem Artikel
Am 2. August 1914 – an dem Tag, an dem das Osmanische Reich am Vorabend seines Eintritts in den Ersten Weltkrieg die allgemeine Mobilmachung anordnete – schlossen die kaiserlichen Behörden den Handelssaal der Dersaadet Tahvilat Borsası (Konstantinopeler Anleihebörse) im Finanzviertel Galata. Fast fünf Jahrzehnte lang hatte die geschäftige Börse im Komisyon Han und Havyar Han als Nervenzentrum der spätosmanischen Staatsfinanzen gedient und die in europäischer Hand befindlichen osmanischen Staatsschulden, Eisenbahn-Lotterieanleihen und ausländischen Wechsel bepreist. Doch die offizielle Aussetzung des Handels brachte die Spekulation nicht zum Stillstand. Während des gesamten Krieges und der alliierten Besatzung von 1918 bis 1922 versammelten sich nicht zugelassene Freiverkehrshändler in den Höfen von Galata und Bahçekapı, um auf den schwankenden Goldwert des osmanischen Kriegspapiergelds (Evrak-ı Nakdiye), auf russische Rubel, deutsche Mark und britische Pfund Sterling zu wetten. [1]
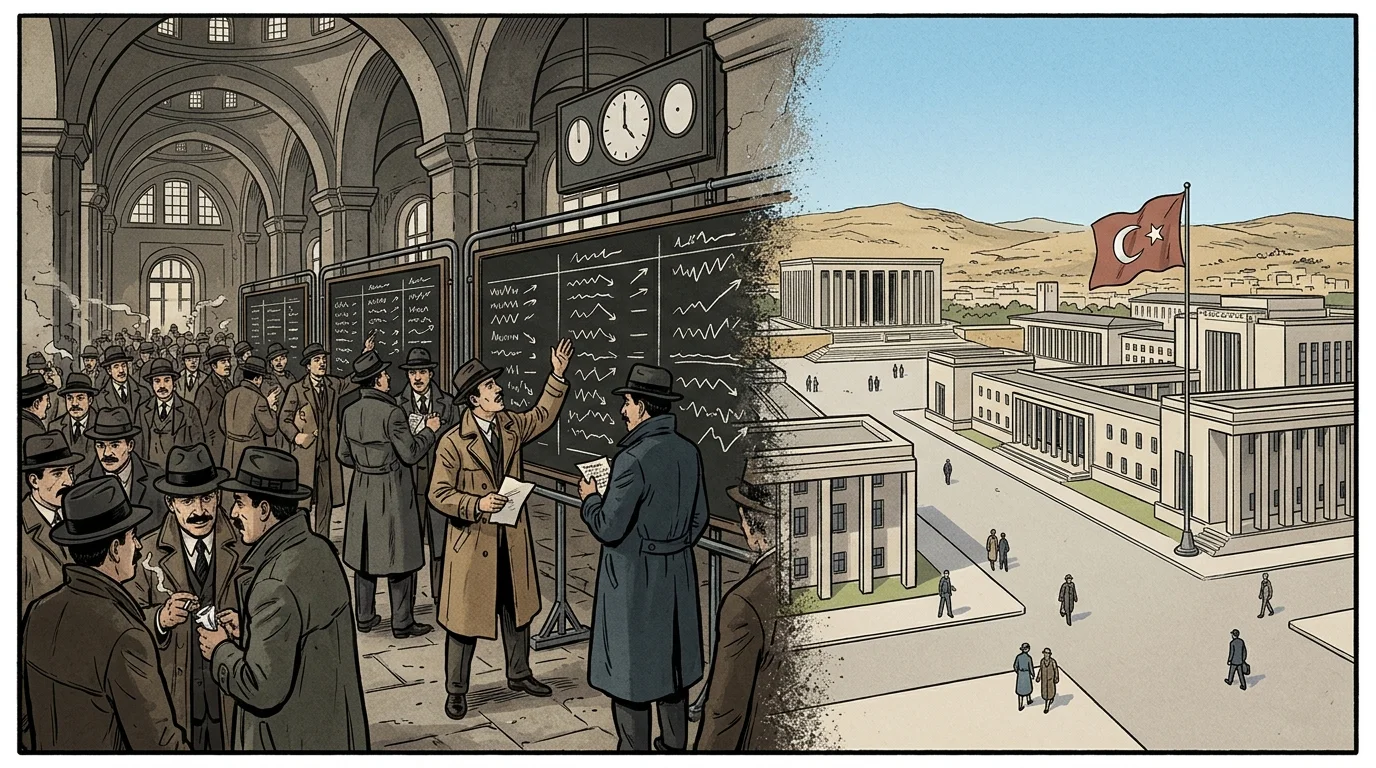
Im folgenden Vierteljahrhundert führte die junge Republik Türkei eine entschlossene institutionelle Kampagne, um Galatas spekulativen Geld- und Wertpapiermarkt unter staatliche Disziplin zu bringen. Von der Verlegung der Börse in den Vierten Vakıf Han in Bahçekapı 1926 und dem Erlass des Gesetzes Nr. 1447 im Mai 1929 über die Währungskrise vom Dezember 1929 bis zur Inlandsanleihe für die Ergani-Kupfervorkommen 1933 formten die republikanischen Finanzminister die Börse zu einem Instrument der nationalen Währungsverteidigung um. Diese etatistische Umgestaltung trat am 1. April 1938 in Kraft, als der Ministerrat den Handelssaal in Istanbul schloss und den einzigen Aktien- und Devisenmarkt des Landes für drei turbulente Jahre in die Binnenhauptstadt Ankara verlegte. [2]
Kriegsbedingte Schließung, Evrak-ı-Nakdiye-Spekulation und der Übergang 1923–1926
Ursprünglich im Dezember 1873 durch kaiserliche Verordnung als Dersaadet Tahvilat Borsası institutionalisiert und 1906 als Esham ve Tahvilat Borsası (Aktien- und Anleihebörse) neu organisiert, wurde die osmanische Börse von kosmopolitischen Galata-Bankiers, europäischen Levantinern und nichtmuslimischen Maklerhäusern beherrscht, die mit externen Schuldtiteln unter Aufsicht der Osmanischen Staatsschuldenverwaltung handelten. Als im August 1914 der Krieg ausbrach, erklärte das osmanische Finanzministerium ein allgemeines Schuldenmoratorium und ordnete die Schließung der offiziellen Börse an, um einen katastrophalen Zusammenbruch der Staatsanleihekurse und eine Flucht aus der kaiserlichen Währung zu verhindern. [3]
Anstelle eines organisierten Anleihehandels verlagerte sich die Kriegsfinanzierung auf ein Experiment mit ungedecktem Papiergeld. Zwischen 1915 und 1918 gab die osmanische Regierung sieben Tranchen von Schatzwechselnoten unter dem Namen Evrak-ı Nakdiye aus, die nicht durch physisches Gold in Konstantinopel, sondern durch in Berlin hinterlegte deutsche Reichsmark-Schatzwechsel gedeckt waren. Als die Kriegsinflation die Kaufkraft der Papiernoten auf weniger als ein Fünftel ihres Nennwerts in Goldmünzen aushöhlte, blühte im Havyar Han und Komisyon Han von Galata ein unkontrollierter Freiverkehrsmarkt auf. Die Freiverkehrshändler arbitrierten die täglichen Kriegsnachrichten von den Dardanellen, aus Palästina und von der russischen Front und verwandelten ausländische Banknoten und Goldlira in volatile Spekulationsobjekte. [4]
Nach der Ausrufung der Republik Türkei im Oktober 1923 ging Ankara rasch daran, die nicht zugelassenen Freiverkehrsspekulanten auszumerzen und die Aufsicht über Istanbuls Finanzintermediäre durchzusetzen. Mit einer 1926 erlassenen vorläufigen Verordnung beschränkte das Finanzministerium den Zugang zum Handelssaal auf überprüfte türkische Staatsbürger, legte zugelassenen Maklern (mubayaacı und simsar) strenge Kapital- und Sicherheitsanforderungen auf und verlegte die neu organisierte Börse am 1. April 1926 über das Goldene Horn hinweg von Galata in den monumentalen Vierten Vakıf Han in Bahçekapı. [5]
Das Gesetz Nr. 1447 vom Mai 1929 und die Lira-Krise vom Dezember 1929
Als die grundlegenden Verträge von Lausanne ausliefen und die Türkei sich darauf vorbereitete, 1929 die Zollautonomie zurückzugewinnen, suchten die republikanischen Gesetzgeber die stückweisen osmanischen Dekrete durch ein modernes gesetzliches Kapitalmarktrecht zu ersetzen. Am 30. Mai 1929 erließ die Große Nationalversammlung das Gesetz Nr. 1447 über Wertpapier- und Devisenbörsen (Menkul Kıymetler ve Kambiyo Borsaları Kanunu). Eng am französischen Parquet-System orientiert, benannte das Gesetz Nr. 1447 die Einrichtung in İstanbul Menkul Kıymetler ve Kambiyo Borsası (Istanbuler Wertpapier- und Devisenbörse) um und unterstellte sie der unmittelbaren Verwaltungsaufsicht eines Kommissars des Finanzministeriums mit einem jährlich genehmigten Sonderhaushalt. [6]
Kaum fünf Monate nach dem Inkrafttreten des Gesetzes Nr. 1447 lösten der Wall-Street-Crash vom Oktober 1929 und der Beginn der Großen Depression in der Türkei einen akuten Zahlungsbilanzschock aus. Die Preise für türkische Agrarexporte – Tabak, Feigen, Rosinen, Haselnüsse und Baumwolle – brachen auf den Weltmärkten gerade in dem Moment ein, als die Istanbuler Importeure vor dem neuen Zolltarif vom Oktober 1929 ausländische Waren horteten und das Schatzamt Goldzahlungen auf die umgeschuldeten osmanischen Schuldenrenten leistete. Am Devisenschalter der Istanbuler Börse geriet die türkische Lira gegenüber dem britischen Pfund Sterling in eine Abwärtsspirale und wertete von rund 980 Kuruş je Pfund Anfang 1929 auf nahezu 1.100 Kuruş bis Dezember 1929 ab. [7]
Ministerpräsident İsmet İnönü und Finanzminister Şükrü Saracoğlu führten die Währungspanik vom Dezember 1929 nicht allein auf Handelsdefizite zurück, sondern auf Baisse-Attacken und Leerverkäufe der Lira, die von ausländischen Banken und Galata-Devisenmaklern an der Istanbuler Börse orchestriert wurden. In Reaktion darauf gründete die Regierung ein Konsortium mit in- und ausländischen Banken, um am Devisenmarkt zu intervenieren, und verabschiedete am 20. Februar 1930 das wegweisende Gesetz Nr. 1567 zum Schutz des Werts der türkischen Währung (Türk Parasını Koruma Hakkında Kanun). Das Gesetz Nr. 1567 stellte unerlaubte Devisenspekulation unter Strafe, unterwarf alle Devisen- und Edelmetallgeschäfte einer staatlichen Genehmigungspflicht und bereitete den Weg für die Gründung der Zentralbank der Republik Türkei im Oktober 1931 – die nach und nach die Devisen-Clearingfunktionen übernahm, die einst die Istanbuler Börse zum Zentrum der Währungsspekulation gemacht hatten.
Etatistische Industrialisierung und die Ergani-Kupfer-Inlandsanleihe von 1933
Nachdem die Devisenspekulation unter dem Gesetz Nr. 1567 unterdrückt war und die private Ausgabe von Aktiengesellschaftskapital noch in den Anfängen steckte – abgesehen von republikanischen Vorzeigeinstituten wie der Türkiye İş Bankası, der Zentralbank und anatolischen Eisenbahn- und Versorgungskonzessionen –, schwenkte die Istanbuler Börse in den 1930er Jahren zur Bepreisung inländischer staatlicher Entwicklungsanleihen um. Nachdem die republikanische Regierung angesichts des bitteren Erbes der Osmanischen Staatsschuldenverwaltung neuen ausländischen Handelsanleihen abgeschworen hatte, legte sie 1933 ihre erste große Inlandsanleihe auf: die 12 Millionen Lira umfassende Ergani-Inlandsanleihe (Ergani İstikrazı), ausgegeben zu 5 Prozent Zinsen mit Lotteriepreisen, um die Eisenbahnlinie Fevzipaşa–Diyarbakır zu finanzieren, die die strategischen Ergani-Kupferminen in Ostanatolien an die nationalen Verkehrsnetze anband.
Gestützt auf eine landesweite patriotische Sparkampagne und ein aktives Liquiditätsmanagement staatsnaher Banken, wurden die Ergani-Anleihen von 1933 – bald gefolgt von den Anleihen für die Eisenbahnlinie Sivas–Erzurum und späteren Landesverteidigungsanleihen – an der Istanbuler Börse zu stetigen Pari- oder Aufpreiskursen gehandelt. Doch die Verwandlung der Börse von einem freien internationalen Währungsmarkt in einen streng regulierten Sekundärmarkt für Staatsschulden und verstaatlichte Eisenbahnaktien verringerte die privaten Maklerprovisionen stark und ließ Istanbuls traditionelle Börsenmakler darum ringen, ihre jährlichen Vertretungsgebühren zu decken.
Die Verlegung nach Ankara 1938–1941: das Experiment der Hauptstadtbörse
Als sich die geopolitischen Spannungen in Europa 1938 zuspitzten und der türkische Staat seine Kontrolle über die Geld- und Fiskalpolitik verschärfte, kamen die Beamten im Finanzministerium zu dem Schluss, dass der Wertpapiermarkt des Landes in die politische Hauptstadt an die Seite des Schatzamts, der Zentralbank und der staatlichen Wirtschaftsunternehmen gehörte. Kritiker in Ankara hatten Istanbuls Finanzwelt lange mit Argwohn betrachtet und argumentiert, das überlebende Maklernetz von Galata und Bahçekapı neige weiterhin zur Gerüchtemacherei bei den Preisen für ausländisches Gold und Staatsschulden. Mit dem Dekret Nr. 2/8033, das am 19. Januar 1938 im Amtsblatt veröffentlicht wurde, ordnete der Ministerrat die Schließung der Istanbuler Börse für drei Jahre ab dem 1. April 1938 an und errichtete ihr Pendant in Ankara unter dem Namen Kambiyo, Esham ve Tahvilat Borsası (Devisen-, Aktien- und Anleihebörse, auch als Ankara Kıymetli Esham ve Tahvilat Borsası bezeichnet).
Am 1. April 1938 im Ulus-Viertel von Ankara eröffnet, prallte die verlegte Börse unmittelbar mit der wirtschaftlichen Realität zusammen. Zwar beherbergte Ankara die Ministerien, die Staatsanleihen ausgaben, sowie die Zentralen der Staatsbanken, doch die überwältigende Mehrheit der privaten türkischen Sparer, der Geschäftsbanken, der Aktiengesellschaften und der erfahrenen Wertpapierhändler blieb in Istanbul. Nur eine Handvoll von Istanbuls zugelassenen Börsenagenten erklärte sich bereit, auf das anatolische Hochland umzuziehen. Mit dem Ausbruch des Zweiten Weltkriegs im September 1939 versiegte das Transaktionsvolumen auf dem Ankaraer Parkett nahezu vollständig, während bei den Bankschaltern in Istanbul still und leise ein informeller außerbörslicher Markt für Staatsanleihen und Unternehmensaktien wieder auflebte.
In der Erkenntnis, dass ein behördlicher Erlass einen Wertpapiermarkt nicht von seiner kommerziellen und sparbezogenen Grundlage trennen konnte – und weil sie zur Platzierung der kriegsbedingten Landesverteidigungsanleihen auf eine tiefe Liquidität von Privatanlegern und Institutionen in Istanbul angewiesen war –, machte die Regierung nach weniger als drei Jahren eine Kehrtwende. Im April 1941 kehrte die Börse als İstanbul Menkul Kıymetler ve Kambiyo Borsası in den Vierten Vakıf Han in Bahçekapı zurück, wo sie weiterhin unter dem Gesetz Nr. 1447 tätig war, bis im Dezember 1985 die moderne Istanbuler Wertpapierbörse (İMKB, heute Borsa İstanbul) eingeweiht wurde.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Borsa İstanbul, „Borsa İstanbul 25. Yıl: Tarihçe (1866–1985),“ Borsa İstanbul, 2011. Historische & Finanzielle Referenz
- Ece Deniz Günay and Gözde Engin Günay, „Osmanlı Döneminden Günümüze Sermaye Piyasaları Özelinde Aracılık Faaliyetlerinin Tarihsel Gelişimleri Üzerine Düşünceler,“ ASBÜ Hukuk Fakültesi Dergisi, 2024. Historische & Finanzielle Referenz
- Muhasebe ve Finans Tarihi Araştırmaları Dergisi, „Menkul Kıymetler ve Kambiyo Borsası Bütçeleri (1931–1975),“ Muhasebe ve Finans Tarihi Araştırmaları Dergisi, 2020. Historische & Finanzielle Referenz
- Ankara Üniversitesi, „Cumhuriyet Döneminde Menkul Kıymetler ve Borsa,“ Ankara University Open Access Repository, 2005. Wissenschaftliche Fachpublikation
- Sermaye Piyasaları Araştırma Merkezi (SEPAM), „Borsacılık Tarihi Nereden Başlamalı?,“ SEPAM, 2017. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Von der Schließung der Galata-Börse 1914 bis zur Verlegung der Istanbuler Börse nach Ankara 1938. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/dersaadet-tahvilat-borsasi-umzug-nach-ankara/
MLA (9th ed.): Ç., Soner, ed. "Von der Schließung der Galata-Börse 1914 bis zur Verlegung der Istanbuler Börse nach Ankara 1938." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/dersaadet-tahvilat-borsasi-umzug-nach-ankara/.
Chicago (17th ed.): Ç., Soner, ed. "Von der Schließung der Galata-Börse 1914 bis zur Verlegung der Istanbuler Börse nach Ankara 1938." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 10, 2026. https://forgottenfortunes.net/de/dersaadet-tahvilat-borsasi-umzug-nach-ankara/.
Have an idea for another financial history documentary or article? Request a story →