Dans cet article
Le 2 août 1914 – jour où l’Empire ottoman décréta la mobilisation générale à la veille de son entrée dans la Première Guerre mondiale –, les autorités impériales fermèrent le parquet de la Dersaadet Tahvilat Borsası (Bourse des obligations de Constantinople) dans le quartier financier de Galata. Pendant près de cinq décennies, la Bourse animée des Komisyon Han et Havyar Han avait servi de centre nerveux à la finance souveraine ottomane tardive, fixant le cours de la dette publique ottomane détenue par les Européens, des obligations à lots ferroviaires et des effets de commerce étrangers. Pourtant, la suspension officielle des transactions ne mit pas fin à la spéculation. Tout au long de la guerre et de l’occupation alliée de 1918-1922, des courtiers de coulisse sans licence se rassemblèrent dans les cours de Galata et de Bahçekapı pour parier sur la valeur-or fluctuante du papier-monnaie de guerre ottoman (Evrak-ı Nakdiye), des roubles russes, des marks allemands et des livres sterling britanniques. [1]
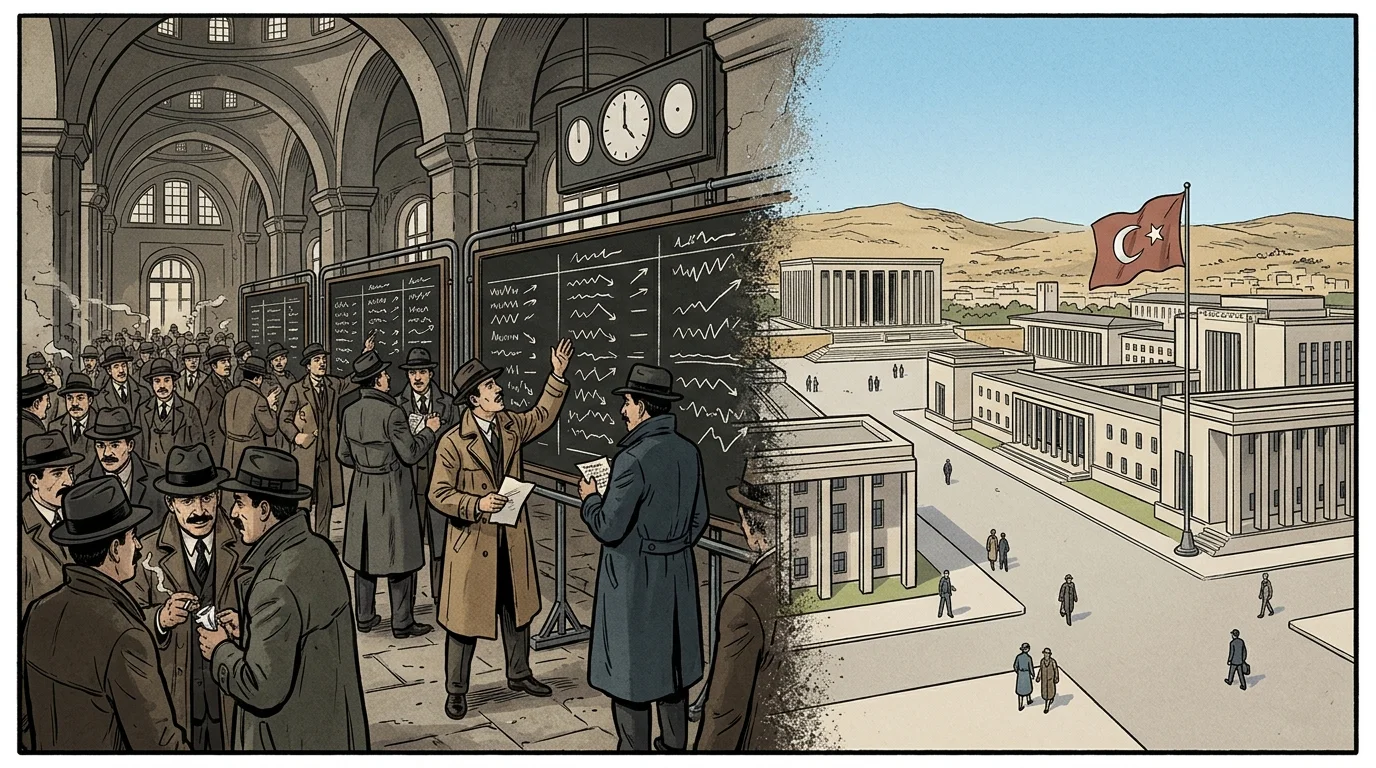
Au cours du quart de siècle suivant, la jeune République de Türkiye mena une campagne institutionnelle déterminée pour soumettre le marché spéculatif monétaire et boursier de Galata à la discipline souveraine. Du transfert de la Bourse au Quatrième Vakıf Han de Bahçekapı en 1926 et de l’adoption de la loi n° 1447 en mai 1929 jusqu’à la crise monétaire de décembre 1929 et l’émission de l’emprunt intérieur du cuivre d’Ergani en 1933, les ministres des Finances républicains refaçonnèrent la Bourse en un instrument de défense monétaire nationale. Cette transformation étatiste prit effet le 1er avril 1938, lorsque le Conseil des ministres ferma le parquet d’Istanbul et transféra l’unique marché boursier et des changes du pays vers la capitale intérieure d’Ankara pour trois années tumultueuses. [2]
Fermeture de guerre, spéculation sur l’Evrak-ı Nakdiye et la transition de 1923-1926
Instituée à l’origine par un règlement impérial en décembre 1873 sous le nom de Dersaadet Tahvilat Borsası, puis réorganisée en 1906 en Esham ve Tahvilat Borsası (Bourse des actions et obligations), la Bourse ottomane était dominée par les banquiers cosmopolites de Galata, les Levantins européens et les maisons de courtage non musulmanes traitant des instruments de dette extérieure supervisés par l’Administration de la Dette publique ottomane. Lorsque la guerre éclata en août 1914, le ministère ottoman des Finances déclara un moratoire général sur la dette et ordonna la fermeture de la Bourse officielle afin de prévenir un effondrement catastrophique des cours des obligations souveraines et une fuite devant la monnaie impériale. [3]
À la place du négoce obligataire organisé, la finance de guerre bascula vers une expérience de papier-monnaie sans contrepartie. Entre 1915 et 1918, le gouvernement ottoman émit sept tranches de billets de trésorerie appelés Evrak-ı Nakdiye, gagés non pas sur de l’or physique à Constantinople, mais sur des bons du Trésor en Reichsmark allemands déposés à Berlin. À mesure que l’inflation de guerre rognait le pouvoir d’achat des billets de papier à moins d’un cinquième de leur valeur nominale en pièces d’or, un marché de coulisse indiscipliné prospéra à l’intérieur des Havyar Han et Komisyon Han de Galata. Les coulissiers arbitraient les nouvelles militaires quotidiennes des Dardanelles, de Palestine et du front russe, transformant les billets de banque étrangers et les livres-or en jetons spéculatifs volatils. [4]
Après la proclamation de la République de Türkiye en octobre 1923, Ankara s’empressa d’épurer les spéculateurs de coulisse sans licence et d’affirmer son contrôle réglementaire sur les intermédiaires financiers d’Istanbul. En vertu d’un règlement provisoire pris en 1926, le ministère des Finances réserva l’accès au parquet à des citoyens turcs agréés, imposa de strictes exigences de capital et de cautionnement aux courtiers titulaires d’une licence (mubayaacı et simsar) et, le 1er avril 1926, transféra la Bourse réorganisée de l’autre côté de la Corne d’Or, de Galata vers le monumental Quatrième Vakıf Han de Bahçekapı. [5]
La loi n° 1447 de mai 1929 et la crise de la livre de décembre 1929
Alors que les traités fondateurs de Lausanne expiraient et que la Türkiye se préparait à recouvrer son autonomie tarifaire en 1929, les législateurs républicains cherchèrent à remplacer les décrets ottomans fragmentaires par un code moderne du marché des capitaux. Le 30 mai 1929, la Grande Assemblée nationale promulgua la loi n° 1447 sur les bourses de valeurs mobilières et de change (Menkul Kıymetler ve Kambiyo Borsaları Kanunu). Étroitement calquée sur le système du Parquet français, la loi n° 1447 rebaptisa l’institution İstanbul Menkul Kıymetler ve Kambiyo Borsası (Bourse des valeurs mobilières et de change d’Istanbul) et la plaça sous la supervision administrative directe d’un commissaire du ministère des Finances doté d’un budget spécial approuvé chaque année. [6]
À peine cinq mois après l’entrée en vigueur de la loi n° 1447, le krach de Wall Street d’octobre 1929 et le début de la Grande Dépression déclenchèrent un choc aigu de balance des paiements en Türkiye. Les prix des exportations agricoles turques – tabac, figues, raisins secs, noisettes et coton – s’effondrèrent sur les marchés mondiaux au moment même où les importateurs d’Istanbul constituaient des stocks de marchandises étrangères avant le nouveau tarif douanier d’octobre 1929, tandis que le Trésor versait en or les annuités de la dette ottomane restructurée. Au guichet des changes de la Bourse d’Istanbul, la livre turque entra en chute libre face à la livre sterling britannique, se dépréciant d’environ 980 kuruş par livre au début de 1929 à près de 1 100 kuruş en décembre 1929. [7]
Le Premier ministre İsmet İnönü et le ministre des Finances Şükrü Saracoğlu attribuèrent la panique monétaire de décembre 1929 non seulement aux déficits commerciaux, mais aussi aux raids baissiers et aux ventes à découvert de la livre orchestrés par des banques étrangères et des courtiers en devises de Galata sur la Bourse d’Istanbul. En réponse, le gouvernement constitua un consortium avec des banques nationales et étrangères pour intervenir sur le marché des changes et, le 20 février 1930, adopta la loi majeure n° 1567 sur la protection de la valeur de la monnaie turque (Türk Parasını Koruma Hakkında Kanun). La loi n° 1567 érigea en infraction la spéculation non autorisée sur les changes, soumit toutes les transactions sur devises et métaux précieux à l’obligation d’un permis d’État et ouvrit la voie à la fondation de la Banque centrale de la République de Türkiye en octobre 1931 – qui absorba peu à peu les fonctions de compensation des changes qui avaient jadis fait de la Bourse d’Istanbul le centre de la spéculation monétaire.
Industrialisation étatiste et l’emprunt intérieur du cuivre d’Ergani de 1933
La spéculation sur les changes étant réprimée par la loi n° 1567 et l’émission d’actions de sociétés anonymes privées encore balbutiante – hormis les institutions républicaines phares telles que la Türkiye İş Bankası, la Banque centrale et les concessions ferroviaires et de services publics anatoliennes –, la Bourse d’Istanbul se tourna au cours des années 1930 vers la cotation des obligations souveraines intérieures de développement. Ayant renoncé à tout nouvel emprunt commercial étranger après l’amer héritage de l’Administration de la Dette publique ottomane, le gouvernement républicain lança sa première grande émission obligataire intérieure en 1933 : l’emprunt intérieur d’Ergani (Ergani İstikrazı) de 12 millions de livres, émis à 5 pour cent d’intérêt avec des lots de loterie pour financer la ligne ferroviaire Fevzipaşa–Diyarbakır reliant les mines de cuivre stratégiques d’Ergani, en Anatolie orientale, aux réseaux de transport nationaux.
Soutenues par une campagne d’épargne patriotique à l’échelle nationale et par une gestion active de la liquidité par des banques affiliées à l’État, les obligations d’Ergani de 1933 – bientôt suivies des obligations du chemin de fer Sivas–Erzurum et d’emprunts ultérieurs de défense nationale – se négocièrent à des cours constants au pair ou à prime sur la Bourse d’Istanbul. Pourtant, la transformation de la Bourse, d’un marché international des changes débridé en un lieu secondaire étroitement réglementé pour la dette d’État et les actions ferroviaires nationalisées, réduisit fortement les commissions de courtage privées, laissant les courtiers traditionnels du parquet d’Istanbul peiner à couvrir leurs droits d’agence annuels.
Le transfert à Ankara de 1938-1941 : l’expérience de la Bourse de la capitale
À mesure que les tensions géopolitiques montaient à travers l’Europe en 1938 et que l’État turc resserrait son contrôle sur la politique monétaire et budgétaire, les responsables du ministère des Finances conclurent que le marché des valeurs mobilières du pays avait sa place dans la capitale politique, aux côtés du Trésor, de la Banque centrale et des entreprises économiques d’État. Les critiques d’Ankara regardaient depuis longtemps la communauté financière d’Istanbul avec méfiance, soutenant que le réseau de courtage survivant de Galata et de Bahçekapı demeurait enclin à colporter des rumeurs sur les cours de l’or étranger et de la dette souveraine. Par le décret n° 2/8033, publié au Journal officiel le 19 janvier 1938, le Conseil des ministres ordonna la fermeture de la Bourse d’Istanbul pour trois ans à compter du 1er avril 1938 et établit son pendant à Ankara sous le nom de Kambiyo, Esham ve Tahvilat Borsası (Bourse des changes, des actions et des obligations, également désignée sous le nom d’Ankara Kıymetli Esham ve Tahvilat Borsası).
Ouverte dans le quartier d’Ulus à Ankara le 1er avril 1938, la Bourse transférée se heurta aussitôt à la réalité économique. Bien qu’Ankara abritât les ministères qui émettaient les obligations d’État et les sièges des banques publiques, la grande majorité des épargnants privés, des banques commerciales, des sociétés anonymes et des négociants en valeurs mobilières expérimentés de Türkiye restaient à Istanbul. Seule une poignée des agents de change agréés d’Istanbul accepta de s’installer sur le plateau anatolien. Avec le déclenchement de la Seconde Guerre mondiale en septembre 1939, les volumes de transactions sur le parquet d’Ankara se tarirent presque entièrement, tandis qu’un marché informel de gré à gré des obligations d’État et des actions de sociétés refaisait discrètement surface aux guichets des banques, de retour à Istanbul.
Reconnaissant qu’un acte administratif ne pouvait séparer un marché de valeurs mobilières de sa base commerciale et d’épargne – et ayant besoin d’une liquidité profonde, de détail et institutionnelle, à Istanbul pour placer les obligations de la Défense nationale en temps de guerre –, le gouvernement fit volte-face en moins de trois ans. En avril 1941, la Bourse revint au Quatrième Vakıf Han de Bahçekapı sous le nom d’İstanbul Menkul Kıymetler ve Kambiyo Borsası, où elle continua de fonctionner sous le régime de la loi n° 1447 jusqu’à l’inauguration de la Bourse d’Istanbul moderne (İMKB, aujourd’hui Borsa İstanbul) en décembre 1985.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Borsa İstanbul, « Borsa İstanbul 25. Yıl: Tarihçe (1866–1985), » Borsa İstanbul, 2011. Référence historique et financière
- Ece Deniz Günay and Gözde Engin Günay, « Osmanlı Döneminden Günümüze Sermaye Piyasaları Özelinde Aracılık Faaliyetlerinin Tarihsel Gelişimleri Üzerine Düşünceler, » ASBÜ Hukuk Fakültesi Dergisi, 2024. Référence historique et financière
- Muhasebe ve Finans Tarihi Araştırmaları Dergisi, « Menkul Kıymetler ve Kambiyo Borsası Bütçeleri (1931–1975), » Muhasebe ve Finans Tarihi Araştırmaları Dergisi, 2020. Référence historique et financière
- Ankara Üniversitesi, « Cumhuriyet Döneminde Menkul Kıymetler ve Borsa, » Ankara University Open Access Repository, 2005. Recherche académique évaluée
- Sermaye Piyasaları Araştırma Merkezi (SEPAM), « Borsacılık Tarihi Nereden Başlamalı?, » SEPAM, 2017. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). De la fermeture de la Bourse de Galata en 1914 au transfert de la Bourse d'Istanbul à Ankara en 1938. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/dersaadet-tahvilat-borsasi-le-transfert/
MLA (9th ed.): Ç., Soner, ed. "De la fermeture de la Bourse de Galata en 1914 au transfert de la Bourse d'Istanbul à Ankara en 1938." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/dersaadet-tahvilat-borsasi-le-transfert/.
Chicago (17th ed.): Ç., Soner, ed. "De la fermeture de la Bourse de Galata en 1914 au transfert de la Bourse d'Istanbul à Ankara en 1938." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 10, 2026. https://forgottenfortunes.net/fr/dersaadet-tahvilat-borsasi-le-transfert/.
Have an idea for another financial history documentary or article? Request a story →