In diesem Artikel
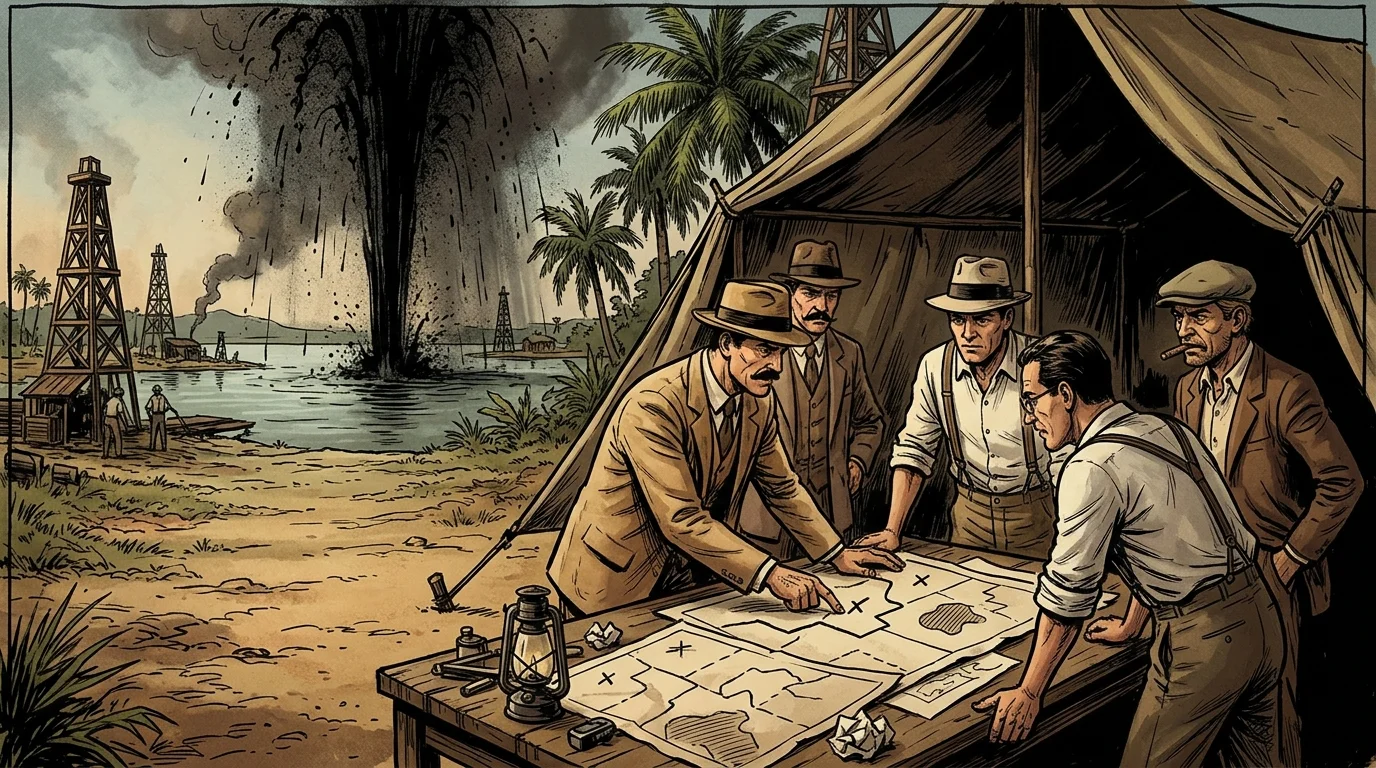
Im Morgengrauen des 14. Dezember 1922 durchbrachen Bohrarbeiter der Venezuelan Oil Concessions Ltd. (VOC) – einer operativen Tochtergesellschaft unter der Kontrolle der Royal Dutch Shell-Gruppe – eine unterirdische Sandsteinschicht am Los Barrosos Nr. 2 Bohrloch nahe Cabimas am Ostufer des Maracaibo-Sees. Aus einer Tiefe von etwa 1.500 Fuß schoss eine unter Druck stehende Säule aus schwerem Rohöl durch den hölzernen Bohrturm und mehr als 200 Fuß in den tropischen Himmel. Die Ölquelle, die von der Stadt Maracaibo aus über das Wasser hinweg sichtbar war, sprudelte neun Tage lang ununterbrochen und versprühte schätzungsweise 100.000 Barrel Rohöl pro Tag über den umliegenden Regenwald, bevor sie sich am 23. Dezember durch Sedimente selbst verschloss. Fast 900.000 Barrel Öl flossen in etwas mehr als einer Woche aus diesem einzigen Bohrloch. Über Nacht verwandelte das Spektakel in Cabimas Venezuela von einer ruhigen Agrarrepublik, die von Kaffee und Kakao abhängig war, in den Mittelpunkt eines internationalen Erdölrausches, löste einen spekulativen Markt für staatliche Konzessionen aus und setzte die monetären Verzerrungen in Gang, die Ökonomen später als Holländische Krankheit bezeichnen würden. [1]
Von Asphaltseen zum Bolívar-Küstenfeld
Vor dem Blowout bei Cabimas betrachtete ausländisches Kapital Venezuela primär durch die Linse von Staatspleiten und politischem Risiko. Nur zwei Jahrzehnte zuvor, zwischen Dezember 1902 und Februar 1903, hatten britische, deutsche und italienische Kriegsschiffe venezolanische Häfen blockiert und Küstenfestungen bombardiert, um die Zahlung von ausgefallenen Eisenbahnanleihen aus dem neunzehnten Jahrhundert und Entschädigungen für den Bürgerkrieg zu erzwingen. Als General Juan Vicente Gómez im Dezember 1908 die Macht von seinem kränkelnden Vorgänger Cipriano Castro übernahm, erbte er eine Staatskasse, die mit mehr als 230 Millionen Bolívares an internen und externen öffentlichen Verpflichtungen belastet war, neben einer Wirtschaft, die von volatilen Agrarexporten abhängig war. [2]
Gómez erkannte, dass die Konsolidierung einer personalistischen Autokratie fiskalische Autonomie von regionalen Caudillos und den Handelsbankiers aus Caracas erforderte. Beginnend mit einer Reihe weitreichender Mineralienkonzessionen zwischen 1907 und 1912 – einschließlich der massiven Valladares-, Vigas-, Jimenez Arraiz- und Aranguren-Konzessionen – verpachtete der Staat Millionen von Hektar in Zulia und im Osten Venezuelas. Frühe Explorationen durch Caribbean Petroleum und VOC führten zur Zumaque Nr. 1 Entdeckung bei Mene Grande im Juli 1914, was Royal Dutch Shell dazu veranlasste, eine Raffinerie auf der nahegelegenen niederländischen Insel Curaçao zu errichten, um das schwere Maracaibo-Rohöl sicher vor der Küste zu verarbeiten. Dennoch blieben amerikanische Ölkonzerne skeptisch, dass die flachen Gewässer und malariaverseuchten Sümpfe des Maracaibo-Beckens mit der mexikanischen Golden Lane oder den Ölfeldern in Oklahoma konkurrieren könnten. [3]
Der neuntägige Ausbruch der Barroso Nr. 2 beseitigte alle geologischen Zweifel. Berichte von Erdölgeologen bestätigten, dass der Fund von Cabimas ein riesiges Miozän-Reservoir erschloss, das sich meilenweit entlang des östlichen Randes des Maracaibo-Sees erstreckte – das Bolívar-Küstenfeld. Innerhalb weniger Monate nach dem Blowout strömten Führungskräfte und Landakquisiteure von Standard Oil of New Jersey, Standard Oil of Indiana (Pan American), Gulf Oil und britischen Konsortien nach Caracas und in Gómez‘ ländliche Hochburg Maracay, wo sie aggressiv um Bohrrechte am Seeboden und entlang der Küste boten. [4]
Gómez‘ Konzessionssyndikat und die Compañía Venezolana de Petróleo
Um den Geldsegen durch konkurrierende anglo-niederländische und amerikanische Ölgesellschaften zu sichern, hatte Entwicklungsminister Gumersindo Torres gemeinsam mit Beratern, die von US-Ölgesellschaften geholt wurden, das Kohlenwasserstoffgesetz vom Juni 1922 entworfen. Als Meilenstein einer investorenfreundlichen Ressourcengesetzgebung standardisierte das Gesetz von 1922 Explorationsparzellen auf 10.000 Hektar, erlaubte Konzessionslaufzeiten von vierzig Jahren, senkte die Oberflächensteuern, legte Produktionsabgaben auf 10 Prozent fest (reduzierbar auf 7,5 Prozent für untergetauchte Seeboden- oder Binnengebiete) und gewährte multinationalen Betreibern umfassende zollfreie Privilegien für den Import von Bohrrohren, Lastkähnen und Versorgungsgütern für die Camps. [5]
Entscheidenderweise institutionalisierte das Gesetz das System der nationalen Reserven (nationale Reserven). Wann immer ein Konzessionär ein 10.000 Hektar großes Explorationsgebiet vermessen hatte, durfte er die Hälfte der Fläche in schachbrettartigen Blöcken von 500 Hektar behalten, während er die verbleibenden 5.000 Hektar direkt als nachgewiesene nationale Reserven an die Exekutive zurückgab. Anstatt diese erstklassigen Reserveblöcke durch transparente Ausschreibungen des Finanzministeriums zu versteigern, verteilte General Gómez sie kostenlos oder gegen geringe Anmeldegebühren an seine Familienmitglieder, Militärbefehlshaber, Kabinettsminister und Günstlinge – in Caracas umgangssprachlich als gomecista Konzessionäre bekannt. [6]
Im Juni 1923 gründeten Gómez und sein engster Kreis – angeführt von Lucio Baldó, Roberto Ramírez und den engen Vertrauten des Diktators – die Compañía Venezolana de Petróleo (CVP) mit einem Stammkapital von 5 Millionen Bolívares, um diesen Handel zu zentralisieren und zu monetarisieren. Die CVP agierte nicht als aktives Bohrunternehmen, sondern als persönliches Maklerhaus des Diktators; sie erhielt riesige Übertragungen von nationalen Reservezonen im gesamten Maracaibo-Becken und verkaufte diese sofort an ausländische Ölkonzerne gegen Barprämien und vorrangige Lizenzgebühren weiter. Zwischen 1923 und 1928 übertrugen die CVP und bevorzugte Vermittler Hunderttausende von Hektar an Gulf Oil, Lago Petroleum und Tochtergesellschaften der Standard Oil, wodurch zweistellige Millionenbeträge an Bolívares an privaten Provisionen generiert wurden, während Sekundäranteile an venezolanischen Holdinggesellschaften – wie Lago Petroleum, Venezuelan Petroleum und Carib Syndicate – fieberhaft an der New York Curb Exchange und in London gehandelt wurden. [7]
Der Exportboom von 1928 und die Tilgung der Staatsschulden von 1930
Angetrieben durch den intensiven Wettbewerb am Ostufer des Maracaibo-Sees – wo Lago Petroleum den Flachwasserstreifen ausbeutete, während Gulf und VOC versetzte Bohrungen entlang des Strandes und der Meeresgrenze niederbrachten – weitete sich die venezolanische Rohölförderung in einem beispiellosen Tempo aus. Die nationale Produktion sprang von 2,2 Millionen Barrel im Jahr 1922 auf 19,7 Millionen Barrel im Jahr 1925 und überschritt 1928 die Marke von 106 Millionen Barrel. In jenem Jahr überholte Venezuela Mexiko und die Sowjetunion und wurde zum zweitgrößten Erdölproduzenten der Welt hinter den Vereinigten Staaten sowie zum weltweit größten Erdölexporteur, wobei 1929 137 Millionen Barrel erreicht wurden. [8]
Obwohl das Kohlenwasserstoffgesetz von 1922 die direkten fiskalischen Einnahmen pro Barrel begrenzte, überschwemmte das schiere Volumen der Exporte das Finanzministerium mit goldgedeckten Einnahmen. Unter der konservativen Führung von Finanzminister Román Cárdenas und seinen Nachfolgern hielt Gómez an starren Haushaltsüberschüssen fest, modernisierte die interne Buchhaltung des Schatzamtes und häufte einen massiven Goldvorrat an, der als Einlage bei der Banco de Venezuelagehalten wurde. Selbst nachdem der Börsenkrach an der Wall Street im Oktober 1929 in fast jeder Republik Südamerikas zu Staatspleiten geführt hatte, blieb die fiskalische Position Venezuelas unangreifbar. [9]
Im Mai 1930 bat General Gómez den Nationalkongress anlässlich des hundertsten Todestages des Befreiers Simón Bolívar (17. Dezember 1830), die sofortige und vollständige Tilgung der verbleibenden venezolanischen Auslandsschulden zu genehmigen. Die Regierung überwies rund 23,7 Millionen Bolívares in Gold und Devisen an europäische diplomatische Gesandtschaften und Anleihevertreter und tilgte damit die letzten ausstehenden Tranchen der diplomatischen Drei-Prozent-Schuld von 1905. Zum Ende des Jahres 1930 war Venezuela vollständig frei von öffentlichen Auslandsschulden – eine einsame Anomalie in einer von der Depression gezeichneten Hemisphäre.
Der Gold-Bolívar-Schock von 1934 und die frühe holländische Krankheit
Während Erdöl-Lizenzgebühren die Staatskasse füllten und die Maracay-Clique bereicherten, höhlte die Öl-Enklave stillschweigend die traditionelle Agrarwirtschaft aus, in der noch immer mehr als zwei Drittel der venezolanischen Bevölkerung beschäftigt waren. Gemäß dem Währungsgesetz vom Juni 1918 war der venezolanische Bolívar strikt an den Goldstandard mit 0,2903225 Gramm Feingold gebunden, wodurch seine Münzparität gegenüber dem US-Dollar auf 5,18 Bs. festgelegt wurde (üblicherweise gehandelt bei etwa 5,20 Bs. pro Dollar).
Als sich die Weltwirtschaftskrise verschärfte und die Vereinigten Staaten im April 1933 den Goldstandard aufgaben – was im Gold Reserve Act von Präsident Franklin D. Roosevelt vom Januar 1934 gipfelte, der den US-Dollar von 20,67 $ auf 35,00 $ pro Feinunze Gold abwertete –, weigerte sich Venezuela, den Bolívar abzuwerten. Da Caracas seine gesetzliche Goldparität beibehielt, während Ölgesellschaften weiterhin zig Millionen Dollar in Bolívares umtauschten, um inländische Löhne, Steuern und Oberflächenabgaben zu zahlen, wertete der Bolívar gegenüber dem Dollar massiv auf. Zwischen Anfang 1933 und Juli 1934 fiel der Wechselkurs von etwa 5,25–6,00 Bs. pro Dollar auf einen beispiellosen Tiefstand von 3,04–3,09 Bs. pro Dollar – eine Aufwertung der Kaufkraft des Dollars um mehr als 55 Prozent.
Das makroökonomische Ergebnis war eine lehrbuchartige Demonstration dessen, was Ökonomen des zwanzigsten Jahrhunderts später als Holländische Krankheit bezeichneten. Venezolanische Kaffee- und Kakaopflanzer, die ihre Ernten auf deprimierten Weltmärkten verkauften, die in abgewerteten Dollar und Pfund Sterling notierten, während sie inländische Schulden, Frachtkosten und ländliche Löhne in goldhartem Bolívar zahlten, mussten mitansehen, wie ihre Einnahmen in Bolívar um mehr als die Hälfte einbrachen. Güter in den Anden und den Küstentälern standen vor der Zwangsversteigerung, die Agrarexporte fielen von über 60 Prozent des Nicht-Öl-Handels auf historische Tiefststände, und Landarbeiter wanderten in die Ölfelder und zu städtischen öffentlichen Bauprojekten ab.
Das Convenio Tinoco von 1934 und die Geburt des differenzierten Wechselkurses
Der überbewertete Bolívar setzte gleichzeitig die ausländischen Ölgesellschaften unter Druck, die nun für jeden Bolívar an lokalen Lohn- und Steuerverbindlichkeiten weitaus mehr US-Dollar abgeben mussten. Konfrontiert mit der Drohung des landwirtschaftlichen Ruins durch Kaffeebauern und Protesten von Standard Oil und Shell, handelte Finanzminister Pedro Rafael Tinoco Smith im August 1934 einen monetären Notfallpakt aus, der als Convenio Tinoco (Tinoco-Abkommen) bekannt wurde.
Im Rahmen der Vereinbarung vom August 1934 gab die venezolanische Regierung die passive Goldstandard-Orthodoxie auf und leitete siebzig Jahre staatlich gesteuerter Deviseninterventionen ein. Die ausländischen Ölgesellschaften stimmten zu, ihre US-Dollar zum festen Kurs von 3,90 Bs. pro Dollar an die venezolanische Regierung zu verkaufen, sofern diese Dollar von inländischen Geschäftsbanken zur Finanzierung privater Importe zu 3,93 Bs. aufgenommen werden konnten. Überschüssige Dollar, die die kommerzielle Importnachfrage überstiegen, wurden von der Regierung zum Goldimportpunkt von etwa 3,03–3,06 Bs. pro Dollar aufgekauft und verwendet, um physisches Gold im Ausland zu erwerben oder eine Notfall-Exportsubvention in Höhe von 10 Millionen Bolívar für notleidende Kaffee- und Kakaoproduzenten zu finanzieren.
Nach dem Tod von Gómez im Dezember 1935 wurde dieser Mechanismus multipler Wechselkurse – bei dem der Staat die Devisen der Ölgesellschaften zu einem benachteiligten Kurs vereinnahmte und Dollar zu einem höheren Kurs an Importeure weiterverkaufte – zu einer dauerhaften fiskalischen Säule der Zentralbank von Venezuela (gegründet 1939). In der Zwischenzeit legte das inländische Kapital, das aus Konzessionsgebühren, Immobilienwertsteigerungen und Import-Handelshäusern angesammelt wurde, den Grundstein für eine organisierte Unternehmensfinanzierung in der Hauptstadt, was in der formellen Gründung der modernen Bolsa de Comercio de Caracas im Januar 1947 gipfelte. Doch das strukturelle Paradoxon, das im Dezember 1922 bei Barroso No. 2 entstand ertrug: ein Staat, der mit Petrodollars überschwemmt war, eine überbewertete Währung, die die heimische Produktion bestrafte, und eine Wirtschaft, die dauerhaft an den Rohölpreis gebunden war.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Harvard University David Rockefeller Center for Latin American Studies, "El Barroso," ReVista: Harvard Review of Latin America, 2015. Wissenschaftliche Fachpublikation
- Rossi Guerrero, Félix P., "Der Übergang von privater zu öffentlicher Kontrolle in der venezolanischen Erdölindustrie," Vanderbilt Journal of Transnational Law, 1976. Wissenschaftliche Fachpublikation
- Time Magazine, "Venezuela: Verdienstvoller Diktator," Time-Archiv, 30.12.1935. Historische & Finanzielle Referenz
- Fundación Empresas Polar, "Gómez, Juan Vicente," Diccionario de Historia de Venezuela, 1997. Historische & Finanzielle Referenz
- Fundación Empresas Polar, "Tinoco Smith, Pedro Rafael," Diccionario de Historia de Venezuela, 1997. Historische & Finanzielle Referenz
- Fundación Empresas Polar, "August 1934: Das Tinoco-Abkommen und die Aufwertung des Bolívar," Cronología de Historia de Venezuela, 2000. Historische & Finanzielle Referenz
- U.S. Department of State, "Foreign Relations of the United States, 1950, Volume II, The United Nations; The Western Hemisphere, Document 527," Office of the Historian, 1950. Staatliches Archiv / Amtsblatt
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Barroso Nr. 2, Gómez' Ölkonzessionswahn und der Schock des Gold-Bolívar von 1934. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/barroso-nr-2-olreichtum-venezuelas-bolivar/
MLA (9th ed.): Ç., Soner, ed. "Barroso Nr. 2, Gómez' Ölkonzessionswahn und der Schock des Gold-Bolívar von 1934." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/barroso-nr-2-olreichtum-venezuelas-bolivar/.
Chicago (17th ed.): Ç., Soner, ed. "Barroso Nr. 2, Gómez' Ölkonzessionswahn und der Schock des Gold-Bolívar von 1934." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 11, 2026. https://forgottenfortunes.net/de/barroso-nr-2-olreichtum-venezuelas-bolivar/.
Have an idea for another financial history documentary or article? Request a story →