In diesem Artikel
Zwischen 1966 und 1985 erlebte die Republik Irland zwei außergewöhnliche Tests der Finanzstabilität, die seither Währungsökonomen und Zentralbanker faszinieren. Der erste war eine Reihe von drei landesweiten Arbeitskämpfen unter Führung der Irish Bank Officials' Association (IBOA) in den Jahren 1966, 1970 und 1976, die die Türen der irischen Geschäftsbanken für drei Monate, sechseinhalb Monate beziehungsweise zwei Monate verschlossen hielten – die längsten Schließungen von Geschäftsbanken in der modernen westlichen Wirtschaftsgeschichte. Da sie während des Streiks von 1970 von der formellen Zahlungsabwicklung und Bargeldbeständen abgeschnitten waren, bauten irische Bürger, 12.000 Einzelhandelsgeschäfte und etwa 11.000 Land- und Nachbarschaftspubs spontan ein dezentrales, auf Vertrauen basierendes Kreditsystem auf, das etwa 5 Milliarden Pfund an undatierten und vordatierten Papierschecks in Umlauf brachte und schließlich verrechnete. Fünfzehn Jahre später, nachdem der Central Bank Act 1971 die Banklizenzierung modernisiert hatte, sah sich Irland im März 1985 mit seiner ersten modernen aufsichtsrechtlichen Bankenkrise konfrontiert, als die neu erworbene Tochtergesellschaft der Allied Irish Banks (AIB), die Insurance Corporation of Ireland (ICI), unter mehr als 200 Millionen irischen Pfund an versteckten Londoner Rückversicherungsverlusten zusammenbrach – was die Regierung von Taoiseach Garret FitzGerald dazu zwang, die ICI über das St. Patrick's Day-Wochenende zu verstaatlichen, um einen katastrophalen Ansturm auf Irlands größte Geschäftsbank zu verhindern. [1]
Die Bankenschließung von 1966 und ihr makroökonomischer Schock
Mitte der 1960er Jahre wurde die irische Bankenlandschaft von den "Associated Banks" dominiert – einem Kartell von Geschäftsbanken, das gerade dabei war, sich zu zwei nationalen Giganten, der Bank of Ireland und der Allied Irish Banks (AIB), sowie zwei in Belfast ansässigen Geschäftsbanken, der Ulster Bank und der Northern Bank, zusammenzuschließen. Zusammen betrieben die Associated Banks mehr als 99 Prozent der Geschäftsbankfilialen in der Republik und hielten die überwältigende Mehrheit der Giro- und Einlagenkonten von Haushalten und Unternehmen, während eine Handvoll nicht gewerkschaftlich organisierter nordamerikanischer und kommerzieller "Non-Associated Banks" nur sieben Filialen in Dublin, Cork und Limerick betrieb. [2]
Die Arbeitsbeziehungen zwischen den Associated Banks und ihrem gewerkschaftlich organisierten Personal, das von der Irish Bank Officials' Association (IBOA) vertreten wurde, verschlechterten sich Ende 1964 drastisch, als Gerüchte über einen bevorstehenden Streik einen präventiven Ansturm der Einleger auslösten. Im April 1966, nachdem die Verhandlungen über die inflationsbedingte Erosion der Lebenshaltungskosten und die niedrigen Einstiegsgehälter für junge Angestellte gescheitert waren, rief die IBOA zu einem "selektiven Streik" der 3.400 Bankangestellten (von insgesamt 7.800 Mitarbeitern) auf, die nach dem 1. Januar 1959 in den Dienst eingetreten waren. Mit dem Argument, dass die Filialen ohne junge Kassierer und Buchhalter nicht funktionieren könnten, sperrte das Irish Banks' Standing Committee (IBSC) die verbleibenden 4.400 Mitarbeiter aus und schloss am 5. Mai 1966 um 15:00 Uhr alle Filialen der Associated Banks in der gesamten Republik. [3]
Der Streik von 1966 dauerte drei Monate, wobei die Banken am 5. August 1966 wieder für die Öffentlichkeit öffneten, nachdem die Arbeitgeber eine sofortige Gehaltserhöhung von 7,5 Prozent, eine weitere Erhöhung um 3,5 Prozent im April 1967 sowie verbesserte Aufstiegsmöglichkeiten für Frauen und Nachwuchsbeamte zugestanden hatten. Obwohl zeitgenössische Kommentare darüber staunten, dass der irische Handel nicht vollständig zusammengebrochen war, zeigt eine moderne kliometrische Analyse unter Verwendung synthetischer Kontrollmethoden durch die Ökonomen Jason Lennard, Seán Kenny und Emma Horgan, dass die Schließung von 1966 eine schwere makroökonomische Belastung darstellte: Die irische Wirtschaftstätigkeit stagnierte und wich um 6,1 Prozent von ihrem kontrafaktischen Wachstumspfad ab, da Unternehmen und Haushalte erhebliche Zeit und Betriebskapital darauf verwendeten, Bargeld zu horten, Banknoten aus Großbritannien herbeizuschaffen und Handelskredite zu rationieren. [4]
Der sechseinhalbmonatige Streik von 1970 und die „Pub-Clearing“-Wirtschaft
Ein noch dramatischeres monetäres Experiment begann am 1. Mai 1970, als ein neuer Streit der IBOA über Gehaltsskalen und Überstunden alle vier Associated Banks – Bank of Ireland, Allied Irish Banks, Ulster Bank und Northern Bank – für sechseinhalb Monate bis zum 17. November 1970 schloss. Da die Associated Banks etwa 85 Prozent der breiten Geldmenge der Republik auf Giro- und Einlagenkonten kontrollierten, fror die Schließung sofort den formellen Scheckverkehr ein und unterband den Zugang zu Banksafes im ganzen Land. Unternehmen bemühten sich verzweifelt, Währungsnoten über die Irische See von britischen Banken zu verschiffen oder die winzige Handvoll nicht assoziierter Handelsbankfilialen in Dublin anzuzapfen, während Immobilientransaktionen zum Erliegen kamen, da Eigentumsurkunden in den bestreikten Banksafes eingeschlossen blieben. [5]
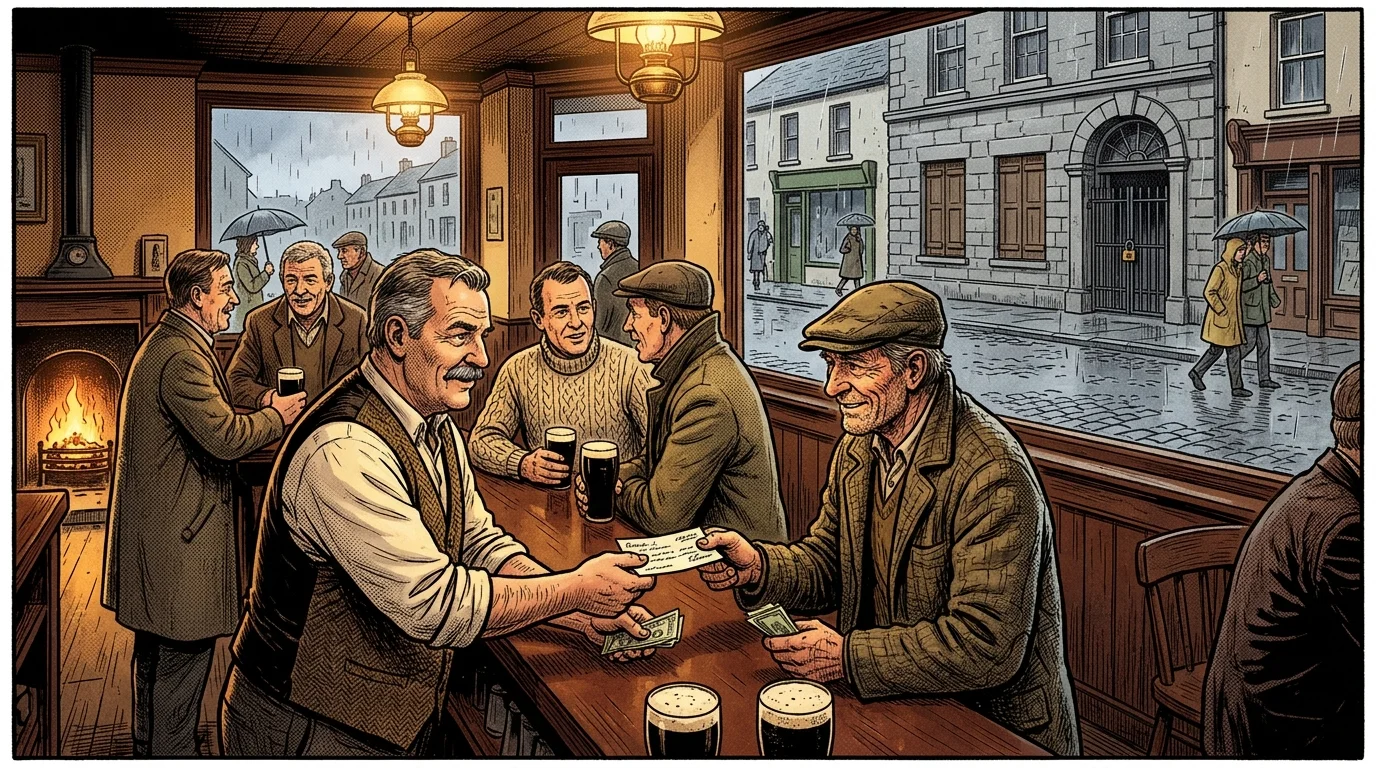
Anstatt in Tauschhandel oder deflationäre Lähmung zu verfallen, improvisierte die irische Öffentlichkeit eine private Peer-to-Peer-Papierwährung. Wie der Ökonom Antoin E. Murphy vom Trinity College Dublin in seiner klassischen Studie von 1978 dokumentierte „Money in an Economy Without Banks: The Case of Ireland“begannen Haushalte und Unternehmen, undatierte und vordatierte persönliche Schecks auszustellen, die auf ihre eingefrorenen Bankkonten ausgestellt waren, und diese an dritte, vierte und fünfte Parteien als zirkulierende Tauschmittel weiterzugeben. Als die vorgedruckten Bankscheckhefte aufgebraucht waren, schrieben die Handelnden handelbare Schuldscheine auf leere Zettel, braune Umschläge, Zigarrenkisten und sogar Bierdeckel aus Kneipen, wobei sie Zwei-Penny-Steuer- oder Briefmarken aufklebten, um sie als rechtlich gültige Wechsel zu legitimieren. [6]
Der Dreh- und Angelpunkt dieser spontanen Geldordnung war die lokale Informationssymmetrie. Im Jahr 1970 gab es in der Republik Irland etwa 11.000 Kneipen und 12.000 Einzelhandelsgeschäfte für Lebensmittel und Textilien – fast eine Kneipe auf 260 Einwohner. Kneipenwirte und Ladenbesitzer traten direkt an die Stelle von Geschäftsbankmanagern, diskontierten und akzeptierten indossierte Schecks für Lebensmittel, Löhne und Bier, während sie Bündel von Papierforderungen in ihren Tresoren aufbewahrten, bis der Streik endete. Wie Murphy treffend bemerkte, verfügten lokale Kneipenwirte oft über bessere Informationen zum Kreditrisiko als entfernte Bankkreditberater, denn „man schenkt schließlich nicht jahrelang jemandem etwas aus, ohne etwas über dessen liquide Mittel zu erfahren.“ Als die Associated Banks am 17. November 1970 endlich wieder öffneten, verbrachten die Angestellten drei Monate bis Februar 1971 damit, einen Berg von etwa 5 Milliarden Pfund an angesammelten Papierschecks zu sortieren und abzuwickeln – mehr als das Doppelte des jährlichen Volkseinkommens Irlands – wobei es bemerkenswert wenige Zahlungsausfälle gab, abgesehen vom Scheitern der bereits insolventen Reederei Palgrave Murphy. [7]
Das Zentralbankgesetz von 1971 und der Streik von 1976
Die Stilllegung von 1970 deckte eklatante institutionelle Schwächen in der irischen Geldpolitik auf. Seit ihrer Gründung durch das Zentralbankgesetz von 1942 fehlte der irischen Zentralbank die umfassende gesetzliche Befugnis, Geschäftsbanken zu lizenzieren, aufsichtsrechtliche Liquiditätsquoten durchzusetzen oder gar die primären Staatskonten der irischen Regierung zu führen, die weiterhin bei der privaten Bank of Ireland lagen. Am 28. Juli 1971 verabschiedete der Oireachtas das Zentralbankgesetz von 1971 (Gesetz Nr. 24 von 1971), das alle Bankinstitute dazu verpflichtete, eine Lizenz der Zentralbank zu erwerben, die Aufsichtsbehörde ermächtigte, Bankbücher zu prüfen und gesetzliche Vermögens-Verbindlichkeits- sowie Liquiditätsquoten vorzuschreiben, und die Übertragung des Staatskontos an die Zentralbank vorschrieb. [8]
Als die IBOA vom 28. Juni bis zum 6. September 1976 einen dritten landesweiten Streik startete, waren sowohl der Staat als auch die Öffentlichkeit weitaus besser vorbereitet. Expandierende Nicht-assoziierte Banken, Bausparkassen, Postämter und staatliche Notfalleinrichtungen hielten den Geldumlauf aufrecht, während Kneipen und Geschäfte ihre informellen Scheckverrechnungsprotokolle für neun Wochen nahtlos wieder aufnahmen, bis die Filialen wieder öffneten. [9]
Der Zusammenbruch der Insurance Corporation of Ireland der AIB im März 1985
Während das Zentralbankgesetz von 1971 die inländische Bankenaufsicht modernisierte, hinterließ es eine gefährliche Lücke bei der Beaufsichtigung von Nicht-Bank-Tochtergesellschaften, die von irischen Clearingbanken erworben wurden. In dem Bestreben, in die Bereiche allgemeine Versicherung, Seeversicherung und Lebensversicherung zu diversifizieren, zahlte Irlands größte Bankengruppe, Allied Irish Banks plc (AIB), 1981 10,2 Millionen irische Pfund für einen 25-prozentigen Anteil an der in Dublin börsennotierten Insurance Corporation of Ireland plc (ICI, gegründet 1935) und erwarb im Juli 1983 die restlichen 75 Prozent der ICI-Aktien, wodurch sich die gesamte Kapitalbeteiligung der AIB auf 86 Millionen irische Pfund belief.
Ohne das Wissen des AIB-Vorstands zum Zeitpunkt der Übernahme hatte die Londoner Niederlassung der ICI Anfang der 1980er Jahre aggressiv in risikoreiche internationale Rückversicherungssyndikate für See-, Luftfahrt- und allgemeine Versicherungen expandiert, Prämieneinnahmen verbucht, während sie gleichzeitig massive versicherungstechnische Verbindlichkeiten verschleierte und unterhalb ihrer gesetzlich vorgeschriebenen Solvabilitätsreservequote operierte. Anfang 1985 ergaben interne Prüfungen, dass die ICI zahlungsunfähig war, wobei die anfänglichen Verlustschätzungen von 61 Millionen irischen Pfund auf über 100 Millionen irische Pfund anstiegen – und schließlich vom High-Court-Verwalter William McCann von Craig Gardner auf fast 300 Millionen irische Pfund (über 226 Millionen irische Pfund Nettodefizit) berechnet wurden.
Am 8. März 1985 informierten AIB-Führungskräfte die Koalitionsregierung aus Fine Gael und Labour unter Taoiseach Garret FitzGerald sowie die irische Zentralbank darüber, dass die AIB kein weiteres Kapital in die ICI einbringen könne. Entscheidend für die Panik war eine Cross-Default-Anfälligkeit: Dr. FitzGerald und die Beamten der Zentralbank erfuhren, dass die internationalen nachrangigen Schuldverschreibungen der AIB Klauseln enthielten, die es ausländischen Gläubigern ermöglichten, eine sofortige Rückzahlung zu fordern, falls eine Tochtergesellschaft der AIB zahlungsunfähig würde. Wie sich FitzGerald später erinnerte, könnte ein unkontrollierter Konkurs bei der ICI "die Bank zu Fall bringen und das gesamte System beenden."
Wochenend-Verstaatlichung, gesetzliche Verwaltung und der Vergleich von 1993
Um einen Ansturm auf die AIB-Filialen am Montagmorgen zu verhindern, führte die irische Regierung unter strengster Geheimhaltung eine Notfallrettung durch, nachdem die Dubliner Börse am Freitag, dem 15. März 1985, vor dem Bankfeiertagswochenende zum St. Patrick's Day geschlossen hatte. Der Minister für Industrie, Handel, Gewerbe und Tourismus erwarb 100 Prozent der ICI-Aktien von der AIB für eine symbolische Summe über eine staatliche Holdinggesellschaft, Sealúchais Árachais Teoranta, und beantragte beim High Court, ICI gemäß dem Insurance (No. 2) Act 1983 unter die gesetzliche Verwaltung von William McCann zu stellen. Am 8. April 1985 verabschiedete der Oireachtas den Insurance (Miscellaneous Provisions) Act 1985 (Gesetz Nr. 8 von 1985), der die ministerielle Aktienübernahme formell genehmigte und staatliche Garantien für die Versicherungsverbindlichkeiten von ICI bereitstellte.
Um die Steuerzahler davor zu bewahren, die vollen Kosten für die Rettung der AIB-Tochtergesellschaft zu tragen, verlangten die Regierung und die Zentralbank von der AIB, ihre gesamte Investition in Höhe von 90 Millionen IR£ sowie die damit verbundenen Kosten in ihrem Jahresabschluss 1985 abzuschreiben, ein subventioniertes Darlehen in Höhe von 50 Millionen IR£ zu 4 Prozentpunkten unter den Marktzinsen zu gewähren und anschließend eine 15-jährige Einlage in Höhe von 70 Millionen IR£ zu untermarktüblichen Zinsen bei der Zentralbank zu platzieren, zusammen mit einer jährlichen Abgabe des Bankensektors zur Finanzierung der Abwicklungsgesellschaft von ICI, Icarom plc. Im Oktober 1993, kurz vor Beginn eines Prozesses vor dem High Court, stimmten die ehemaligen Wirtschaftsprüfer von ICI, Ernst & Whinney, der Zahlung von 110 Millionen US-Dollar ohne Schuldeingeständnis zu, um die Schadensersatzansprüche wegen Fahrlässigkeit beizulegen – aufgeteilt zu gleichen Teilen zwischen dem Verwalter von Icarom und der AIB (die 38,9 Millionen IR£ erhielt) –, was es der AIB ermöglichte, eine endgültige außerordentliche Belastung vor Steuern in Höhe von 96,7 Millionen IR£ in ihrem Jahresabschluss 1993 zu verbuchen, um die erste systemische Bankenrettung in der modernen irischen Geschichte abzuschließen.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Jason Lennard, Seán Kenny und Emma Horgan, „Wirtschaftliche Auswirkungen von Bank-Runs und Schließungen: Der Fall des irischen Bankenstreiks von 1966“, London School of Economics Economic History Working Paper Nr. 365, Januar 2024. Wissenschaftliche Fachpublikation
- Jason Lennard, Seán Kenny und Emma Horgan, „Banken und die Wirtschaft: Erkenntnisse aus dem irischen Bankenstreik von 1966“, Centre for Macroeconomics (CFM) Discussion Paper 2402, 2024. Historische & Finanzielle Referenz
- Jesse Walker, „Als die Iren ein DIY-Bankensystem improvisierten," Grund (unter Berufung auf Antoin E. Murphys Studie zum irischen Bankenstreik von 1970), 14.07.2015. Historische & Finanzielle Referenz
- Houses of the Oireachtas, "Central Bank Act, 1971 (Gesetz Nr. 24 von 1971)," elektronisches irisches Gesetzbuch (eISB), 28.07.1971. Zentralbank / Währungsbehörde
- Houses of the Oireachtas, "Insurance (Miscellaneous Provisions) Act, 1985 (Gesetz Nr. 8 von 1985)," elektronisches irisches Gesetzbuch (eISB), 08.04.1985. Historische & Finanzielle Referenz
- Derry Cotter, "Der Fall AIB und ICI 1985–1993: Die Messung und Offenlegung einer Verbindlichkeit," Irish Journal of Management 32, Nr. 2 (Maynooth University MURAL), 2013. Wissenschaftliche Fachpublikation
- Simon Carswell, "AIB und ICI: Warum der Staat einst Irlands größte Bank rettete," The Irish Times, 30.09.2011. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Irlands Bankenstreiks 1966–1976, Scheckverrechnung in Pubs und der Zusammenbruch der ICI 1985. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/irische-bankenstreiks-pub-schecks-ici-rettung/
MLA (9th ed.): Ç., Soner, ed. "Irlands Bankenstreiks 1966–1976, Scheckverrechnung in Pubs und der Zusammenbruch der ICI 1985." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/irische-bankenstreiks-pub-schecks-ici-rettung/.
Chicago (17th ed.): Ç., Soner, ed. "Irlands Bankenstreiks 1966–1976, Scheckverrechnung in Pubs und der Zusammenbruch der ICI 1985." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 9, 2026. https://forgottenfortunes.net/de/irische-bankenstreiks-pub-schecks-ici-rettung/.
Have an idea for another financial history documentary or article? Request a story →