En este artículo
Entre 1966 y 1985, la República de Irlanda experimentó dos pruebas extraordinarias de estabilidad financiera que han fascinado a los economistas monetarios y a los banqueros centrales desde entonces. La primera fue una serie de tres conflictos laborales a nivel nacional liderados por la Asociación de Funcionarios Bancarios Irlandeses (IBOA) en 1966, 1970 y 1976, que cerraron con candado las puertas de los bancos de compensación de Irlanda durante tres meses, seis meses y medio y dos meses respectivamente: los cierres bancarios comerciales más largos en la historia económica occidental moderna. Privados de la compensación formal de pagos y de efectivo en bóveda durante la huelga de 1970, los ciudadanos irlandeses, 12.000 tiendas minoristas y aproximadamente 11.000 pubs rurales y de barrio construyeron espontáneamente un sistema de crédito descentralizado basado en la confianza que hizo circular y finalmente compensó aproximadamente 5.000 millones de libras esterlinas en cheques en papel sin fecha y posdatados. Quince años después, tras la Ley del Banco Central de 1971 que modernizó las licencias bancarias, Irlanda se enfrentó a su primera crisis bancaria prudencial moderna en marzo de 1985, cuando la filial recién adquirida de Allied Irish Banks (AIB), la Insurance Corporation of Ireland (ICI), colapsó bajo más de 200 millones de libras irlandesas en pérdidas ocultas de reaseguro en Londres, lo que obligó al gobierno del Taoiseach Garret FitzGerald a nacionalizar ICI durante el fin de semana del Día de San Patricio para evitar una corrida catastrófica contra el banco comercial más grande de Irlanda. [1]
El cierre bancario de 1966 y su impacto macroeconómico
A mediados de la década de 1960, el panorama bancario irlandés estaba dominado por los "Associated Banks", un cártel de instituciones de compensación minorista que estaba en proceso de consolidarse en dos gigantes nacionales, el Bank of Ireland y el Allied Irish Banks (AIB), junto con dos bancos de compensación con sede en Belfast, el Ulster Bank y el Northern Bank. En conjunto, los Associated Banks operaban más del 99 por ciento de las sucursales bancarias comerciales en la República y poseían la gran mayoría de las cuentas corrientes y de depósito de hogares y empresas, mientras que un puñado de "Non-Associated Banks" norteamericanos y mercantiles no sindicalizados operaban solo siete sucursales en Dublín, Cork y Limerick. [2]
Las relaciones laborales entre los Associated Banks y su personal sindicalizado, representado por la Irish Bank Officials' Association (IBOA), se deterioraron drásticamente a finales de 1964 cuando los rumores de una huelga inminente provocaron una corrida bancaria preventiva por parte de los depositantes. En abril de 1966, tras el fracaso de las negociaciones sobre la erosión inflacionaria del costo de vida y los bajos salarios iniciales para los empleados subalternos, la IBOA convocó una "huelga selectiva" de los 3,400 funcionarios bancarios (de un total de 7,800 empleados) que habían ingresado al servicio después del 1 de enero de 1959. Sosteniendo que las sucursales no podían funcionar sin cajeros y contables subalternos, el Irish Banks' Standing Committee (IBSC) bloqueó a los 4,400 empleados restantes y cerró todas las sucursales de los Associated Banks en toda la República a las 3:00 p.m. del 5 de mayo de 1966. [3]
La huelga de 1966 duró tres meses, y los bancos reabrieron al público el 5 de agosto de 1966 después de que los empleadores concedieran un aumento salarial inmediato del 7,5 por ciento, un aumento adicional del 3,5 por ciento en abril de 1967 y mejores vías de ascenso para mujeres y funcionarios subalternos. Aunque los comentarios contemporáneos se maravillaban de que el comercio irlandés no se hubiera colapsado por completo, el análisis cliométrico moderno que utiliza métodos de control sintético por parte de los economistas Jason Lennard, Seán Kenny y Emma Horgan demuestra que el cierre de 1966 infligió un grave lastre macroeconómico: la actividad económica irlandesa se estancó y se desvió un 6,1 por ciento por debajo de su trayectoria de crecimiento contrafactual, ya que las empresas y los hogares dedicaron una cantidad sustancial de tiempo y capital de trabajo a acumular efectivo, transportar billetes desde Gran Bretaña y racionar el crédito comercial. [4]
La huelga de seis meses y medio de 1970 y la economía de "compensación en pubs"
Un experimento monetario aún más dramático comenzó el 1 de mayo de 1970, cuando una nueva disputa de la IBOA sobre escalas salariales y horas extras cerró los cuatro bancos asociados (Bank of Ireland, Allied Irish Banks, Ulster Bank y Northern Bank) durante seis meses y medio hasta el 17 de noviembre de 1970. Debido a que los bancos asociados controlaban aproximadamente el 85 por ciento de la oferta monetaria amplia de la República en cuentas corrientes y de depósito, el cierre congeló instantáneamente la compensación formal de cheques y cortó el acceso a las bóvedas bancarias en todo el país. Las empresas se apresuraron a enviar billetes de moneda a través del mar de Irlanda desde bancos británicos o a recurrir al pequeño puñado de oficinas de bancos mercantiles no asociados en Dublín, mientras que las ventas de propiedades se paralizaron porque las escrituras de propiedad permanecieron encerradas dentro de las cajas fuertes de los bancos en huelga. [5]
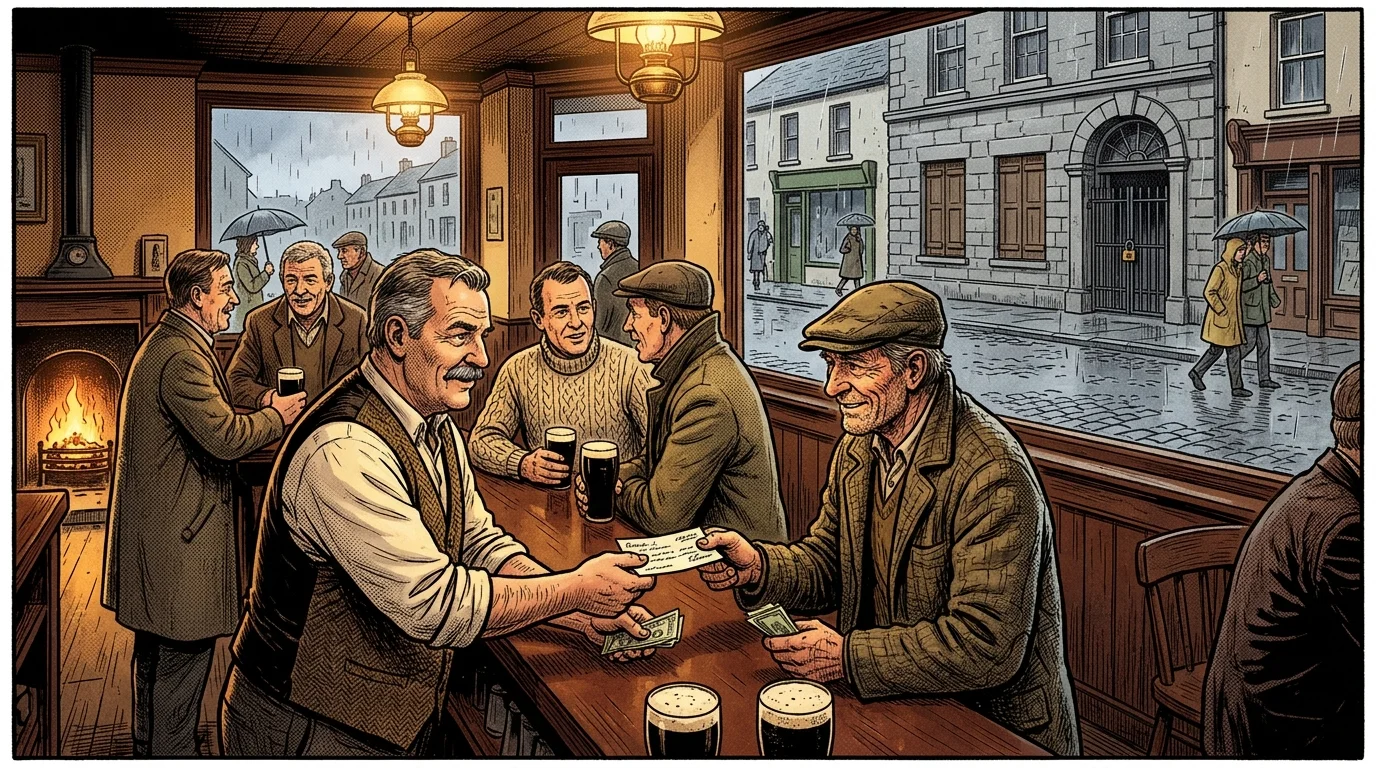
En lugar de caer en el trueque o en la parálisis deflacionaria, el público irlandés improvisó una moneda de papel privada entre pares. Como documentó el economista del Trinity College de Dublín, Antoin E. Murphy, en su estudio clásico de 1978 Money in an Economy Without Banks: The Case of Ireland, los hogares y las empresas comenzaron a escribir cheques personales sin fecha y posdatados contra sus cuentas bancarias congeladas y a endosarlos a terceras, cuartas y quintas partes como medios de intercambio circulantes. Cuando se agotaron las chequeras bancarias preimpresas, los agentes escribieron pagarés negociables en trozos de papel en blanco, sobres de papel madera, cajas de puros e incluso posavasos de cerveza de pub, adhiriendo sellos de ingresos o de correos de dos peniques para hacerlos legalmente válidos como letras de cambio. [6]
El eje de este orden monetario espontáneo fue la simetría informativa local. En 1970, la República de Irlanda tenía aproximadamente 11,000 pubs y 12,000 tiendas minoristas de comestibles y mercerías, casi un pub por cada 260 residentes. Los taberneros y tenderos ocuparon directamente el lugar de los gerentes de los bancos comerciales, descontando y aceptando cheques endosados para comestibles, salarios y pintas, mientras guardaban fajos de reclamaciones en papel en sus cajas fuertes hasta que terminó la huelga. Como observó famosamente Murphy, los taberneros locales a menudo poseían mejor información sobre el riesgo crediticio que los distantes oficiales de préstamos bancarios porque "después de todo, uno no sirve bebidas a alguien durante años sin descubrir algo sobre sus recursos líquidos". Cuando los Associated Banks finalmente reabrieron el 17 de noviembre de 1970, los empleados pasaron tres meses hasta febrero de 1971 clasificando y liquidando una montaña de aproximadamente 5 mil millones de libras esterlinas en cheques de papel acumulados, más del doble del ingreso nacional anual de Irlanda, con sorprendentemente pocos incumplimientos aparte de la quiebra de la ya insolvente empresa naviera Palgrave Murphy. [7]
La Ley del Banco Central de 1971 y la huelga de 1976
El cierre de 1970 expuso flagrantes debilidades institucionales en la gobernanza monetaria irlandesa. Desde su creación bajo la Ley del Banco Central de 1942, el Banco Central de Irlanda carecía de una autoridad estatutaria integral para otorgar licencias a bancos comerciales, hacer cumplir los coeficientes de liquidez prudenciales o incluso mantener las cuentas principales del Tesoro del gobierno irlandés, que habían permanecido depositadas en el privado Bank of Ireland. El 28 de julio de 1971, el Oireachtas promulgó la Ley del Banco Central de 1971 (Ley n.º 24 de 1971), que exigía a todas las instituciones bancarias obtener una licencia del Banco Central, facultaba al regulador para inspeccionar los libros bancarios y prescribir coeficientes estatutarios de activos frente a pasivos y de liquidez, y ordenaba la transferencia de la cuenta del Tesoro al Banco Central. [8]
Cuando la IBOA lanzó una tercera huelga a nivel nacional del 28 de junio al 6 de septiembre de 1976, tanto el Estado como el público estaban mucho mejor preparados. La expansión de los bancos no asociados, las sociedades de crédito hipotecario, las oficinas de correos y las instalaciones de emergencia del gobierno mantuvieron la moneda en circulación, mientras que los pubs y las tiendas reanudaron sin problemas sus protocolos informales de compensación de cheques durante nueve semanas hasta que las sucursales volvieron a abrir. [9]
El colapso de marzo de 1985 de la Insurance Corporation of Ireland de AIB
Aunque la Ley del Banco Central de 1971 modernizó la supervisión bancaria nacional, dejó un peligroso punto ciego en la supervisión de las filiales no bancarias adquiridas por los bancos de compensación irlandeses. Buscando diversificarse en seguros generales, marítimos y de vida, el grupo bancario más grande de Irlanda, Allied Irish Banks plc (AIB), pagó 10,2 millones de libras irlandesas en 1981 por una participación del 25 por ciento en la Insurance Corporation of Ireland plc (ICI, fundada en 1935), que cotizaba en Dublín, y en julio de 1983 adquirió el 75 por ciento restante de las acciones de ICI, elevando la inversión total en capital de AIB a 86 millones de libras irlandesas.
Sin que la junta directiva de AIB lo supiera en el momento de la adquisición, la sucursal de ICI en Londres se había expandido agresivamente hacia sindicatos de reaseguros internacionales de alto riesgo en los sectores marítimo, de aviación y general a principios de la década de 1980, registrando ingresos por primas mientras ocultaba enormes pasivos de suscripción y operaba por debajo de su índice de reserva de solvencia legal. A principios de 1985, las revisiones internas revelaron que ICI era insolvente, con estimaciones iniciales de pérdidas que saltaron de 61 millones de libras irlandesas a más de 100 millones, y que finalmente fueron calculadas por el administrador del Tribunal Superior, William McCann de Craig Gardner, en casi 300 millones de libras irlandesas (más de 226 millones de libras irlandesas en déficit neto).
El 8 de marzo de 1985, los ejecutivos de AIB informaron al gobierno de coalición Fine Gael-Laborista del Taoiseach Garret FitzGerald y al Banco Central de Irlanda que AIB no podía inyectar más capital en ICI. Un factor crucial para el pánico fue una vulnerabilidad de incumplimiento cruzado: el Dr. FitzGerald y los funcionarios del Banco Central supieron que los pagarés de préstamos subordinados internacionales de AIB contenían cláusulas que permitían a los acreedores extranjeros exigir el reembolso inmediato si alguna filial de AIB se declaraba insolvente. Como recordó FitzGerald más tarde, una quiebra no gestionada en ICI "podría derribar al banco y acabar con todo el sistema".
Nacionalización de fin de semana, administración legal y el acuerdo de 1993
Actuando en estricto secreto para evitar una corrida bancaria en las sucursales de AIB el lunes por la mañana, el gobierno irlandés ejecutó un rescate de emergencia después de que la Bolsa de Valores de Dublín cerrara el viernes 15 de marzo de 1985, antes del fin de semana festivo del Día de San Patricio. El Ministro de Industria, Comercio, Comercio y Turismo adquirió el 100 por ciento de las acciones de ICI de AIB por una suma nominal a través de una sociedad estatal de cartera, Sealúchais Árachais Teoranta, y solicitó al Tribunal Superior que colocara a ICI bajo administración legal bajo William McCann de conformidad con la Ley de Seguros (N.º 2) de 1983. El 8 de abril de 1985, el Oireachtas promulgó la Ley de Seguros (Disposiciones Diversas) de 1985 (Ley N.º 8 de 1985), autorizando formalmente la toma de control ministerial de las acciones y proporcionando garantías estatales para los pasivos de las pólizas de ICI.
Para proteger a los contribuyentes de asumir el costo total del rescate de la filial de AIB, el gobierno y el Banco Central exigieron a AIB que amortizara la totalidad de su inversión de 90 millones de libras irlandesas y los costos relacionados en sus cuentas de 1985, adelantara un préstamo subsidiado de 50 millones de libras irlandesas a 4 puntos porcentuales por debajo de las tasas de mercado y, posteriormente, realizara un depósito a 15 años de 70 millones de libras irlandesas por debajo de la tasa de mercado en el Banco Central, junto con un gravamen anual al sector bancario para financiar el vehículo de liquidación de ICI, Icarom plc. En octubre de 1993, en vísperas de un juicio en el Tribunal Superior, los antiguos auditores de ICI, Ernst & Whinney, acordaron pagar 110 millones de dólares estadounidenses sin admitir responsabilidad para resolver las demandas por negligencia, divididos equitativamente entre el administrador de Icarom y AIB (que recibió 38,9 millones de libras irlandesas), lo que permitió a AIB reconocer un cargo excepcional final antes de impuestos de 96,7 millones de libras irlandesas en sus cuentas de 1993 para cerrar el primer rescate bancario sistémico en la historia moderna de Irlanda.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Jason Lennard, Seán Kenny y Emma Horgan, "Efectos económicos de las corridas y los cierres: el caso de la huelga bancaria irlandesa de 1966," Documento de trabajo de historia económica de la London School of Economics n.º 365, enero de 2024. Investigación Académica Arbitrada
- Jason Lennard, Seán Kenny y Emma Horgan, "Los bancos y la economía: evidencia de la huelga bancaria irlandesa de 1966," Documento de debate del Centre for Macroeconomics (CFM) 2402, 2024. Referencia Histórica y Financiera
- Jesse Walker, "Cuando los irlandeses improvisaron un sistema bancario casero," Razón (citando el estudio de Antoin E. Murphy sobre la huelga bancaria irlandesa de 1970), 14-07-2015. Referencia Histórica y Financiera
- Casas del Oireachtas, "Ley del Banco Central de 1971 (Ley n.º 24 de 1971)," Libro de Estatutos Electrónico Irlandés (eISB), 28-07-1971. Referencia Histórica y Financiera
- Casas del Oireachtas, "Ley de Seguros (Disposiciones Diversas) de 1985 (Ley n.º 8 de 1985)," Libro de Estatutos Electrónico Irlandés (eISB), 08-04-1985. Referencia Histórica y Financiera
- Derry Cotter, "El caso de AIB e ICI 1985–1993: La medición y divulgación de un pasivo," Irish Journal of Management 32, n.º 2 (Maynooth University MURAL), 2013. Investigación Académica Arbitrada
- Simon Carswell, "AIB e ICI: por qué el Estado rescató una vez al banco más grande de Irlanda," The Irish Times, 30-09-2011. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Las huelgas bancarias de Irlanda de 1966-1976, la compensación de cheques en pubs y el colapso de ICI de 1985. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/huelgas-bancarias-irlandesas-cheques-de-pub-y/
MLA (9th ed.): Ç., Soner, ed. "Las huelgas bancarias de Irlanda de 1966-1976, la compensación de cheques en pubs y el colapso de ICI de 1985." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/huelgas-bancarias-irlandesas-cheques-de-pub-y/.
Chicago (17th ed.): Ç., Soner, ed. "Las huelgas bancarias de Irlanda de 1966-1976, la compensación de cheques en pubs y el colapso de ICI de 1985." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 9, 2026. https://forgottenfortunes.net/es/huelgas-bancarias-irlandesas-cheques-de-pub-y/.
Have an idea for another financial history documentary or article? Request a story →