Dans cet article
Entre 1966 et 1985, la République d'Irlande a connu deux tests extraordinaires de stabilité financière qui fascinent depuis lors les économistes monétaires et les banquiers centraux. Le premier fut une série de trois conflits sociaux nationaux menés par l'Irish Bank Officials' Association (IBOA) en 1966, 1970 et 1976, qui ont verrouillé les portes des banques de compensation irlandaises pendant respectivement trois mois, six mois et demi et deux mois — les plus longs arrêts d'activité bancaire commerciale de l'histoire économique occidentale moderne. Privés de compensation formelle des paiements et de liquidités en coffre pendant la grève de 1970, les citoyens irlandais, 12 000 commerces de détail et environ 11 000 pubs de campagne et de quartier ont spontanément construit un système de crédit décentralisé basé sur la confiance, qui a fait circuler et finalement compensé environ 5 milliards de livres sterling en chèques papier non datés et postdatés. Quinze ans plus tard, après que la loi de 1971 sur la Banque centrale a modernisé l'octroi des licences bancaires, l'Irlande a été confrontée à sa première crise bancaire prudentielle moderne en mars 1985, lorsque la filiale nouvellement acquise par Allied Irish Banks (AIB), l'Insurance Corporation of Ireland (ICI), s'est effondrée sous le poids de plus de 200 millions de livres irlandaises de pertes cachées en réassurance à Londres, forçant le gouvernement du Taoiseach Garret FitzGerald à nationaliser l'ICI pendant le week-end de la Saint-Patrick pour éviter une ruée catastrophique sur la plus grande banque commerciale d'Irlande. [1]
La fermeture des banques de 1966 et son choc macroéconomique
Au milieu des années 1960, le paysage bancaire irlandais était dominé par les « Associated Banks » — un cartel d'institutions de compensation de détail qui était en train de fusionner pour former deux géants nationaux, la Bank of Ireland et l'Allied Irish Banks (AIB), aux côtés de deux banques de compensation basées à Belfast, l'Ulster Bank et la Northern Bank. Ensemble, les Associated Banks exploitaient plus de 99 pour cent des agences bancaires commerciales dans la République et détenaient l'écrasante majorité des comptes courants et de dépôt des ménages et des entreprises, tandis qu'une poignée de « Non-Associated Banks » nord-américaines et marchandes non syndiquées n'exploitaient que sept agences à Dublin, Cork et Limerick. [2]
Les relations industrielles entre les Associated Banks et leur personnel syndiqué, représenté par l'Irish Bank Officials' Association (IBOA), se sont fortement détériorées fin 1964 lorsque des rumeurs de grève imminente ont déclenché une ruée préventive des déposants. En avril 1966, après l'échec des négociations sur l'érosion du coût de la vie due à l'inflation et les bas salaires de départ des commis débutants, l'IBOA a appelé à une « grève sélective » des 3 400 employés de banque (sur un total de 7 800) entrés en service après le 1er janvier 1959. Soutenant que les agences ne pouvaient pas fonctionner sans guichetiers et comptables débutants, l'Irish Banks' Standing Committee (IBSC) a mis à pied les 4 400 employés restants et a fermé toutes les agences des Associated Banks à travers la République à 15h00 le 5 mai 1966. [3]
La grève de 1966 a duré trois mois, les banques rouvrant leurs portes au public le 5 août 1966 après que les employeurs ont concédé une augmentation de salaire immédiate de 7,5 pour cent, une hausse supplémentaire de 3,5 pour cent en avril 1967, et de meilleures perspectives de promotion pour les femmes et les cadres subalternes. Bien que les commentaires de l'époque se soient émerveillés du fait que le commerce irlandais ne se soit pas complètement effondré, l'analyse cliométrique moderne utilisant des méthodes de contrôle synthétique par les économistes Jason Lennard, Seán Kenny et Emma Horgan démontre que la fermeture de 1966 a infligé un frein macroéconomique sévère : l'activité économique irlandaise a stagné et a dévié de 6,1 pour cent par rapport à sa trajectoire de croissance contrefactuelle, alors que les entreprises et les ménages ont consacré un temps et un fonds de roulement substantiels à thésauriser des espèces, à transporter des billets depuis la Grande-Bretagne et à rationner le crédit commercial. [4]
La grève de six mois et demi de 1970 et l'économie de « compensation dans les pubs »
Une expérience monétaire encore plus spectaculaire a débuté le 1er mai 1970, lorsqu'un nouveau conflit de l'IBOA concernant les échelles salariales et les heures supplémentaires a entraîné la fermeture des quatre banques associées — la Bank of Ireland, l'Allied Irish Banks, l'Ulster Bank et la Northern Bank — pendant six mois et demi, jusqu'au 17 novembre 1970. Comme les banques associées contrôlaient environ 85 pour cent de la masse monétaire large de la République dans les comptes courants et de dépôt, la fermeture a instantanément gelé la compensation formelle des chèques et coupé l'accès aux coffres des banques à travers le pays. Les entreprises se sont précipitées pour expédier des billets de banque à travers la mer d'Irlande depuis des banques britanniques ou pour solliciter la poignée de banques marchandes non associées à Dublin, tandis que les ventes immobilières ont été paralysées car les titres de propriété restaient enfermés dans les coffres des banques en grève. [5]
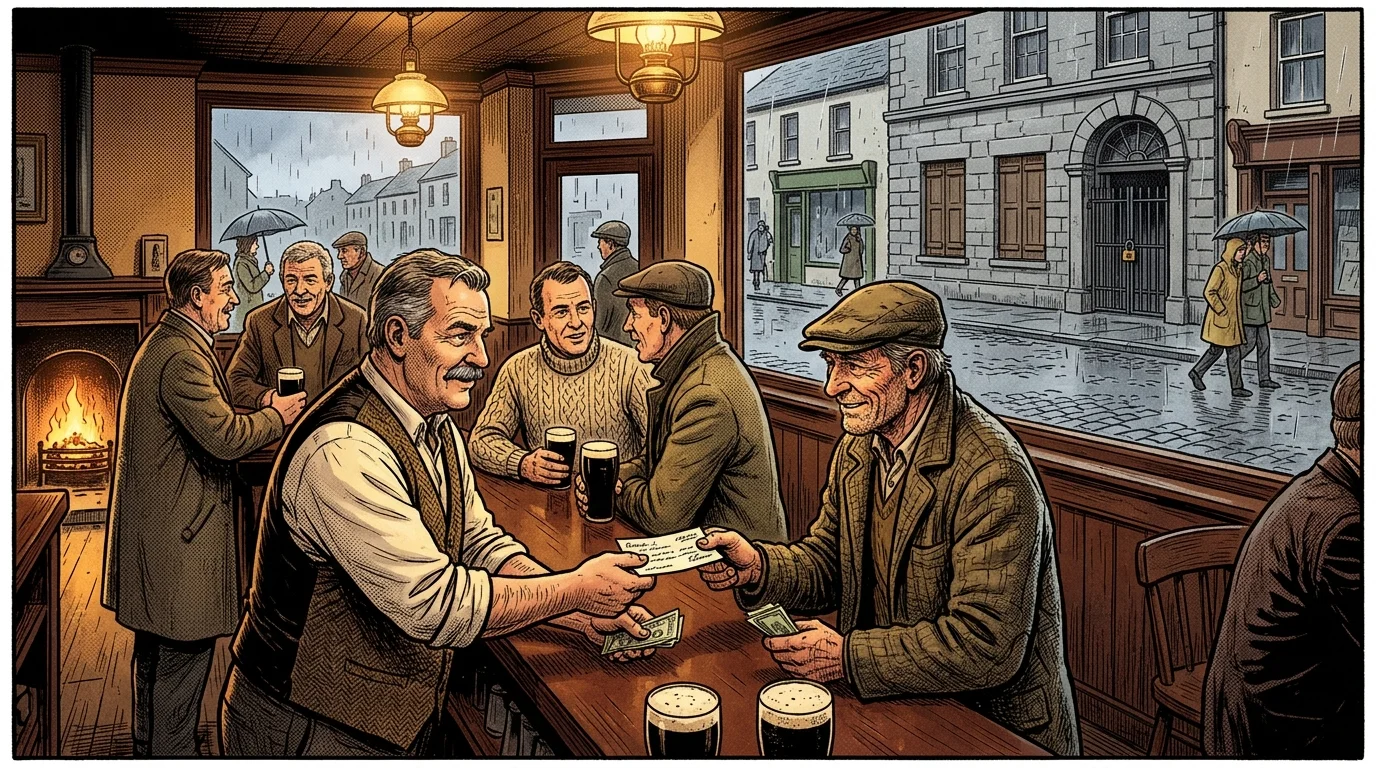
Plutôt que de sombrer dans le troc ou la paralysie déflationniste, le public irlandais a improvisé une monnaie papier privée de pair à pair. Comme l'a documenté l'économiste du Trinity College de Dublin, Antoin E. Murphy, dans son étude classique de 1978 « Money in an Economy Without Banks: The Case of Ireland », les ménages et les entreprises ont commencé à rédiger des chèques personnels non datés ou postdatés tirés sur leurs comptes bancaires gelés et à les endosser au profit de tiers, de quatrièmes et de cinquièmes parties en tant que moyens d'échange circulants. Lorsque les carnets de chèques pré-imprimés ont été épuisés, les acteurs économiques ont rédigé des reconnaissances de dettes négociables sur des bouts de papier vierges, des enveloppes brunes, des boîtes à cigares et même des sous-bocks de pub, en y apposant des timbres fiscaux ou postaux de deux pence pour en faire des lettres de change légalement valides. [6]
La clé de voûte de cet ordre monétaire spontané était la symétrie informationnelle locale. En 1970, la République d'Irlande comptait environ 11 000 pubs et 12 000 épiceries et magasins de tissus, soit près d'un pub pour 260 habitants. Les tenanciers de pubs et les commerçants ont directement pris la place des directeurs de banques commerciales, escomptant et acceptant des chèques endossés pour des courses, des salaires et des pintes, tout en conservant des liasses de créances papier dans leurs coffres jusqu'à la fin de la grève. Comme Murphy l'a fait remarquer de manière célèbre, les tenanciers de pubs locaux possédaient souvent de meilleures informations sur le risque de crédit que les agents de prêt des banques éloignées, car « on ne sert tout de même pas à boire à quelqu'un pendant des années sans découvrir quelque chose de ses ressources liquides ». Lorsque les banques associées ont finalement rouvert leurs portes le 17 novembre 1970, les employés ont passé trois mois, jusqu'en février 1971, à trier et à régler une montagne d'environ 5 milliards de livres sterling de chèques papier accumulés — soit plus du double du revenu national annuel de l'Irlande — avec remarquablement peu de défauts de paiement, mis à part la faillite de la société de transport maritime déjà insolvable Palgrave Murphy. [7]
La loi de 1971 sur la Banque centrale et la grève de 1976
La fermeture de 1970 a mis en évidence des faiblesses institutionnelles flagrantes dans la gouvernance monétaire irlandaise. Depuis sa création en vertu de la loi de 1942 sur la Banque centrale, la Banque centrale d'Irlande manquait d'une autorité statutaire complète pour accorder des licences aux banques commerciales, faire respecter les ratios de liquidité prudentiels ou même détenir les principaux comptes du Trésor du gouvernement irlandais, qui étaient restés déposés auprès de la banque privée Bank of Ireland. Le 28 juillet 1971, l'Oireachtas a promulgué la loi de 1971 sur la Banque centrale (loi n° 24 de 1971), qui exigeait que toutes les institutions bancaires obtiennent une licence de la Banque centrale, habilitait l'organisme de réglementation à inspecter les livres de comptes des banques et à prescrire des ratios statutaires d'actifs par rapport aux passifs et de liquidité, et imposait le transfert du compte du Trésor à la Banque centrale. [8]
Lorsque l'IBOA a lancé une troisième grève nationale du 28 juin au 6 septembre 1976, l'État et le public étaient bien mieux préparés. L'expansion des banques non associées, des sociétés de crédit immobilier, des bureaux de poste et des installations d'urgence du gouvernement a permis de maintenir la circulation de la monnaie, tandis que les pubs et les magasins ont repris sans heurts leurs protocoles informels de compensation de chèques pendant neuf semaines jusqu'à la réouverture des agences. [9]
L'effondrement en mars 1985 de l'Insurance Corporation of Ireland d'AIB
Bien que la loi de 1971 sur la Banque centrale ait modernisé la surveillance bancaire nationale, elle a laissé un angle mort dangereux dans la supervision des filiales non bancaires acquises par les banques de compensation irlandaises. Cherchant à se diversifier dans l'assurance générale, maritime et vie, le plus grand groupe bancaire d'Irlande, Allied Irish Banks plc (AIB), a payé 10,2 millions de livres irlandaises en 1981 pour une participation de 25 pour cent dans l'Insurance Corporation of Ireland plc (ICI, fondée en 1935), cotée à Dublin, et a acquis en juillet 1983 les 75 pour cent restants des actions d'ICI, portant l'investissement total en capitaux propres d'AIB à 86 millions de livres irlandaises.
À l'insu du conseil d'administration d'AIB au moment du rachat, la succursale londonienne d'ICI s'était développée de manière agressive dans des syndicats de réassurance internationale à haut risque dans les domaines maritime, aérien et général tout au long du début des années 1980, enregistrant des revenus de primes tout en dissimulant des passifs de souscription massifs et en opérant en dessous de son ratio de réserve de solvabilité statutaire. Au début de 1985, des examens internes ont révélé qu'ICI était insolvable, les estimations initiales des pertes passant de 61 millions de livres irlandaises à plus de 100 millions de livres irlandaises, pour être finalement calculées par l'administrateur de la Haute Cour, William McCann de Craig Gardner, à près de 300 millions de livres irlandaises (soit plus de 226 millions de livres irlandaises de déficit net).
Le 8 mars 1985, les dirigeants d'AIB ont informé le gouvernement de coalition Fine Gael-Travailliste du Taoiseach Garret FitzGerald et la Banque centrale d'Irlande qu'AIB ne pouvait pas injecter davantage de capital dans ICI. La vulnérabilité au défaut croisé était cruciale dans la panique : le Dr FitzGerald et les responsables de la Banque centrale ont appris que les billets de prêt subordonnés internationaux d'AIB contenaient des clauses permettant aux créanciers étrangers d'exiger un remboursement immédiat si une filiale d'AIB devenait insolvable. Comme FitzGerald l'a rappelé plus tard, une faillite non gérée chez ICI « pourrait faire tomber la banque et achever tout le système ».
Nationalisation le week-end, administration légale et règlement de 1993
Agissant dans le plus grand secret pour éviter une ruée sur les agences de l'AIB le lundi matin, le gouvernement irlandais a exécuté un sauvetage d'urgence après la fermeture de la Bourse de Dublin le vendredi 15 mars 1985, avant le week-end férié de la Saint-Patrick. Le ministre de l'Industrie, du Commerce, du Commerce extérieur et du Tourisme a acquis 100 pour cent des actions d'ICI auprès de l'AIB pour une somme symbolique par l'intermédiaire d'une société holding d'État, Sealúchais Árachais Teoranta, et a demandé à la Haute Cour de placer ICI sous administration légale sous la direction de William McCann conformément à l'Insurance (No. 2) Act 1983. Le 8 avril 1985, l'Oireachtas a promulgué l'Insurance (Miscellaneous Provisions) Act 1985 (loi n° 8 de 1985), autorisant officiellement la prise de contrôle ministérielle des actions et fournissant des garanties d'État pour les passifs d'assurance d'ICI.
Pour éviter que les contribuables ne supportent la totalité du coût du sauvetage de la filiale de l'AIB, le gouvernement et la Banque centrale ont exigé de l'AIB qu'elle amortisse la totalité de son investissement de 90 millions de livres irlandaises et les coûts associés dans ses comptes de 1985, qu'elle avance un prêt subventionné de 50 millions de livres irlandaises à un taux inférieur de 4 points de pourcentage aux taux du marché, et qu'elle place par la suite un dépôt de 70 millions de livres irlandaises à un taux inférieur à celui du marché auprès de la Banque centrale pendant 15 ans, parallèlement à une taxe annuelle sur le secteur bancaire pour financer le véhicule de liquidation d'ICI, Icarom plc. En octobre 1993, à la veille d'un procès devant la Haute Cour, les anciens auditeurs d'ICI, Ernst & Whinney, ont accepté de payer 110 millions de dollars américains sans reconnaissance de responsabilité pour régler les réclamations pour négligence — partagés équitablement entre l'administrateur d'Icarom et l'AIB (qui a reçu 38,9 millions de livres irlandaises) — permettant à l'AIB de comptabiliser une charge exceptionnelle finale avant impôts de 96,7 millions de livres irlandaises dans ses comptes de 1993 pour clore le premier sauvetage bancaire systémique de l'histoire irlandaise moderne.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Jason Lennard, Seán Kenny et Emma Horgan, «Effets économiques des paniques bancaires et des fermetures : le cas de la grève bancaire irlandaise de 1966 », London School of Economics Economic History Working Paper n° 365, janvier 2024. Recherche académique évaluée
- Jason Lennard, Seán Kenny et Emma Horgan, «Les banques et l'économie : preuves issues de la grève bancaire irlandaise de 1966 », Centre for Macroeconomics (CFM) Discussion Paper 2402, 2024. Référence historique et financière
- Jesse Walker, «Quand les Irlandais ont improvisé un système bancaire fait maison," Raison (citant l'étude d'Antoin E. Murphy sur la grève bancaire irlandaise de 1970), 14-07-2015. Référence historique et financière
- Houses of the Oireachtas, "Central Bank Act, 1971 (Loi n° 24 de 1971)," electronic Irish Statute Book (eISB), 28-07-1971. Banque centrale / Autorité monétaire
- Houses of the Oireachtas, "Insurance (Miscellaneous Provisions) Act, 1985 (Loi n° 8 de 1985)," electronic Irish Statute Book (eISB), 08-04-1985. Référence historique et financière
- Derry Cotter, "L'affaire AIB et ICI 1985–1993 : La mesure et la divulgation d'un passif," Irish Journal of Management 32, n° 2 (Maynooth University MURAL), 2013. Recherche académique évaluée
- Simon Carswell, "AIB et ICI : pourquoi l'État a autrefois renfloué la plus grande banque d'Irlande," The Irish Times, 30/09/2011. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Les grèves bancaires irlandaises de 1966-1976, la compensation des chèques dans les pubs et l'effondrement de l'ICI en 1985. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/greves-bancaires-irlandaises-cheques-de-pub/
MLA (9th ed.): Ç., Soner, ed. "Les grèves bancaires irlandaises de 1966-1976, la compensation des chèques dans les pubs et l'effondrement de l'ICI en 1985." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/greves-bancaires-irlandaises-cheques-de-pub/.
Chicago (17th ed.): Ç., Soner, ed. "Les grèves bancaires irlandaises de 1966-1976, la compensation des chèques dans les pubs et l'effondrement de l'ICI en 1985." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 9, 2026. https://forgottenfortunes.net/fr/greves-bancaires-irlandaises-cheques-de-pub/.
Have an idea for another financial history documentary or article? Request a story →