En este artículo
En la primavera de 1934, el Japón imperial se vio sacudido por el Incidente Teijin (Teijin Jiken), un sensacional escándalo financiero y político centrado en la venta de 100.000 acciones de Teikoku Jinzō Kenshi Kaisha (Teijin), el principal fabricante japonés de rayón (seda artificial). Desencadenada por reportajes de prensa y por fiscales del Ministerio de Justicia con ambiciones políticas, la investigación terminó con la detención y el procesamiento de 16 altos funcionarios del Ministerio de Hacienda, banqueros centrales y coloniales, directivos de empresas y antiguos ministros. El 3 de julio de 1934, el escándalo derribó el gobierno de «Unidad Nacional» del primer ministro, el almirante Makoto Saitō. [1]
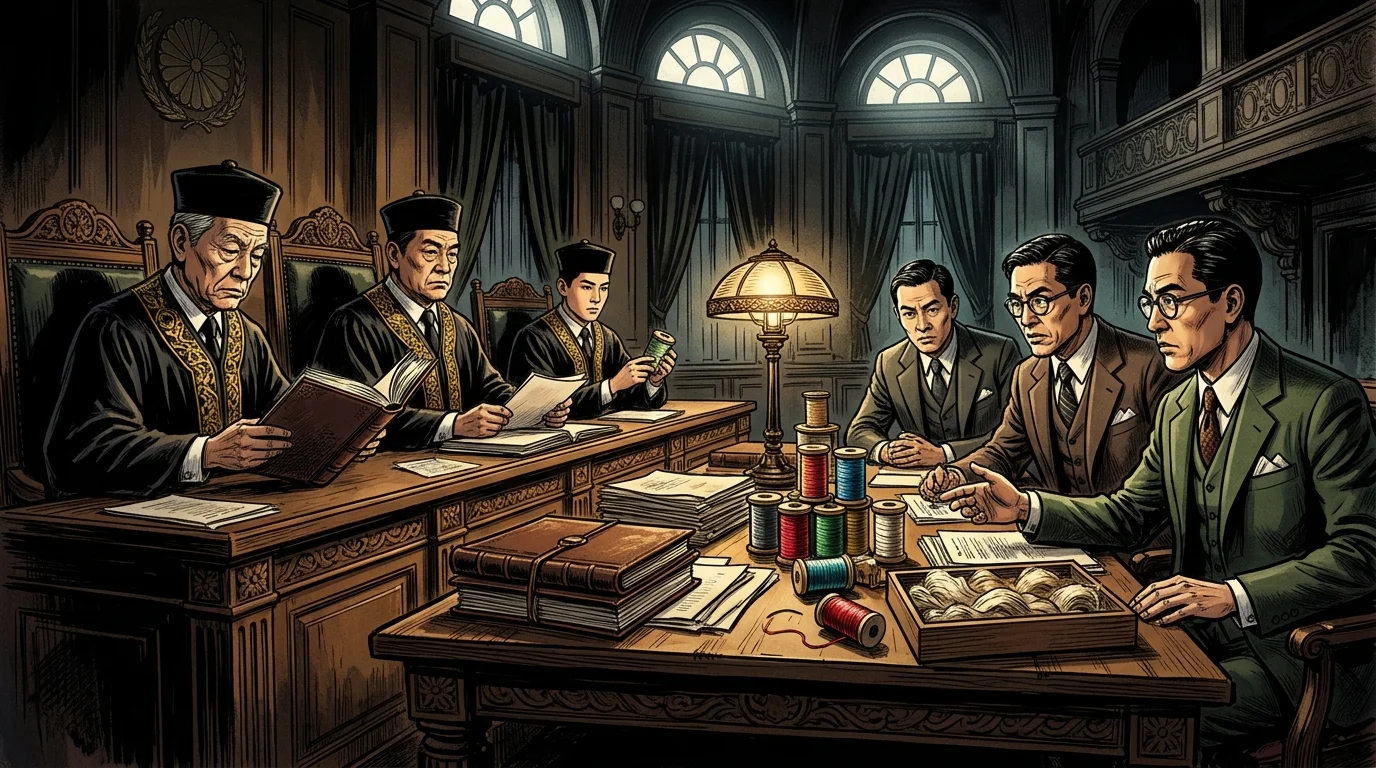
Sin embargo, cuando el Tribunal de Distrito de Tokio dictó su histórica sentencia el 16 de diciembre de 1937, tras 265 sesiones de juicio, el juez presidente Goichirō Fujii absolvió a todos y cada uno de los acusados. El tribunal declaró que no se había cometido delito alguno y que los fiscales habían arrancado confesiones falsas mediante coacción, y comparó en una frase célebre la causa de soborno del Estado con «intentar recoger el reflejo de la luna en el agua» (suichū no tsuki o kumu ga gotoshi). Seguir el rastro de las acciones de Teijin desde el hundimiento del imperio comercial Suzuki Shoten en 1927, pasando por la compra del sindicato Banchōkai en 1933, hasta la batalla judicial de 1934-1937, revela cómo la reestructuración empresarial de los zaibatsu de entreguerras chocó con las guerras de facciones dentro de la judicatura y la burocracia japonesas. [2]
La crisis financiera Shōwa de 1927, Suzuki Shoten y las acciones pignoradas de Teijin
Los orígenes financieros del caso Teijin se remontan a la crisis financiera Shōwa (Shōwa Kin’yū Kyōkō) de marzo y abril de 1927. Fundada en 1918 en Yonezawa e Hiroshima por los químicos Kumura Seita y Hata Itsuzō con capital de la gigantesca casa comercial Suzuki Shoten de Kobe, Teikoku Jinzō Kenshi fue pionera en la producción comercial de rayón viscosa en Japón. Durante la Primera Guerra Mundial, Suzuki Shoten —dirigida por su legendario gerente general Kaneko Naokichi— se había convertido en un vasto conglomerado industrial que rivalizaba con Mitsui y Mitsubishi. Sin embargo, tras el desplome de las materias primas de 1920 y el gran terremoto de Kantō de 1923, las filiales manufactureras de Suzuki Shoten, muy apalancadas, acumularon enormes deudas morosas con el semioficial Banco de Taiwán (Taiwan Ginkō). [3]
Cuando el debate parlamentario sobre las leyes del terremoto, en marzo de 1927, puso al descubierto la insolvencia de Suzuki Shoten y la exposición de 350 millones de yenes del Banco de Taiwán al conglomerado de Kobe, cundió el pánico entre los prestamistas del mercado interbancario a la vista. Suzuki Shoten suspendió sus operaciones en abril de 1927, y el propio Banco de Taiwán cerró brevemente sus sucursales en la metrópoli antes de ser rescatado por un préstamo de indemnización de emergencia de 200 millones de yenes del Banco de Japón (Nippon Ginkō). En la posterior liquidación de las participaciones industriales de Suzuki Shoten, el Banco de Taiwán se quedó con más de 200.000 acciones de Teijin —el control mayoritario del rentable productor de rayón— y las pignoró ante el Banco de Japón como garantía de sus préstamos de emergencia del banco central. [4]
A principios de 1933, el abandono del patrón oro por parte de Japón en diciembre de 1931 y las políticas reflacionistas del ministro de Hacienda Takahashi Korekiyo habían desatado un auge exportador de los textiles y la seda artificial japoneses. Los beneficios de explotación de Teijin se dispararon y convirtieron sus acciones pignoradas en la joya de la corona de la cartera de garantías del Banco de Taiwán. Deseoso de saldar su costosa deuda con el Banco de Japón, el Banco de Taiwán —orientado por el gobernador del Banco de Japón, Hijikata Hisaakira, y por funcionarios del Ministerio de Hacienda— buscó compradores institucionales dispuestos a adquirir al contado un gran paquete de acciones de Teijin. [5]
El sindicato Banchōkai y la operación de acciones de mayo de 1933
En la primavera de 1933 se abrieron negociaciones entre el presidente del Banco de Taiwán, Shimada Shigeru, y un círculo de financieros e industriales emergentes de Tokio conocido como el Banchōkai, llamado así por el barrio residencial de Banchō, en Kojimachi (Tokio), donde tenía su residencia su mentor, el estadista empresarial barón Seinosuke Gō, presidente de la Cámara de Comercio e Industria de Tokio. Entre los miembros clave del Banchōkai figuraban el financiero Kawai Yoshinari, el industrial Nagano Mamoru, el directivo de seguros Kobayashi Ataru (de Fukoku Conscription Insurance), el empresario ferroviario Gotō Kunihiko y el presidente del Yomiuri Shimbun, Shōriki Matsutarō. A diferencia de las viejas casas dinásticas zaibatsu de Mitsui, Mitsubishi y Sumitomo, el Banchōkai representaba una red más joven de negociadores que combinaba los fondos de los seguros de vida y la colocación de valores para reestructurar empresas industriales en dificultades. [6]
El 30 de mayo de 1933, el Banco de Taiwán aceptó vender 100.000 de sus 220.564 acciones de Teijin al sindicato comprador del Banchōkai (asociado con corredores de algodón y rayón de Osaka y con grandes compañías de seguros de vida) a un precio fijo de 125 yenes por acción, lo que le reportó 12,5 millones de yenes al contado que remitió de inmediato al Banco de Japón para reducir su deuda legal. Como parte del acuerdo, los compradores estipularon que Teijin elevaría su dividendo semestral del 12 al 15 % anual, prepararía una ampliación de capital para financiar nueva capacidad de producción de rayón y solicitaría la cotización de sus acciones en las bolsas de Tokio y Osaka, y que dos representantes del Banchōkai (Kawai Yoshinari y Nagano Mamoru) entrarían en el consejo de Teijin como auditores estatutarios y consejeros. [7]
Con las exportaciones japonesas de rayón en pleno auge en Asia y los mercados mundiales durante el segundo semestre de 1933, las acciones de Teijin, recién admitidas a cotización, superaron rápidamente los 150 yenes y se acercaban a los 197 yenes a principios de 1934. Sobre el papel, el paquete de 100.000 acciones adquirido por 12,5 millones de yenes se había revalorizado en más de 7 millones de yenes en pocos meses, mientras que el Banco de Taiwán había renunciado a esas plusvalías posteriores al vender en mayo de 1933. [8]
Jiji Shinpō, la ofensiva de los fiscales y la caída del gabinete Saitō
La rápida revalorización de las acciones de Teijin despertó un intenso resentimiento entre las facciones zaibatsu rivales, entre los nacionalistas de derecha hostiles a los políticos de partido y al capitalismo financiero, y en Sanji Mutō, antiguo presidente de Kanegafuchi Spinning (Kanebō), que ahora dirigía el diario tokiota Jiji Shinpō. A partir del 17 de enero de 1934, el Jiji Shinpō publicó una sensacional serie de investigación titulada «Explorando la guarida de los demonios: el Banchōkai» (Fukumaden Banchōkai o saguru), en la que acusaba al Banchōkai de conspirar con funcionarios corruptos para despojar al Banco de Taiwán de activos controlados por el Estado a un precio artificialmente bajo a cambio de comisiones políticas ilícitas.
El vicepresidente derechista del Consejo Privado, el barón Kiichirō Hiranuma —fundador de la sociedad ultranacionalista Kokuhonsha y enemigo acérrimo del primer ministro Saitō Makoto y del ministro de Hacienda Takahashi Korekiyo—, vio la ocasión de derribar el gabinete e instaurar un gobierno más autoritario. Dentro del Ministerio de Justicia, una facción de agresivos «fiscales imperiales» (Shisō Kenji y Kensatsukan) alineada con Hiranuma lanzó en abril de 1934 redadas penales en Tokio y Osaka.
Entre abril y julio de 1934, los fiscales detuvieron a 16 personalidades destacadas acusadas de administración desleal (hainin) y soborno (zōshūwai). Entre los detenidos figuraban el presidente del Banco de Taiwán, Shimada Shigeru; el presidente de Teijin, Takagi Naomichi; los financieros del Banchōkai Kawai Yoshinari, Nagano Mamoru y Kobayashi Ataru; el director de la Oficina Bancaria del Ministerio de Hacienda, Ōkubo Teiji; el jefe de la Sección de Bancos Especiales, Ōno Ryūta, y el viceministro de Hacienda, Kuroda Hideo. Los fiscales alegaban que el sindicato había vendido las acciones de Teijin al menos 15 yenes por acción por debajo de su valor razonable de mercado —causando al Banco de Taiwán una pérdida de 1,5 millones de yenes— y que había repartido 1.300 acciones de Teijin (valoradas en unos 160.000 a 200.000 yenes) más 100.000 yenes en sobornos en efectivo entre burócratas del Ministerio de Hacienda, el ministro de Comercio e Industria, barón Nakajima Kumakichi, y el exministro de Ferrocarriles Mitsuchi Chūzō.
Recluidos durante meses en régimen de aislamiento en la prisión tokiota de Ichigaya en pleno calor sofocante del verano, sometidos a implacables interrogatorios diarios y amenazados con la deshonra, varios acusados exhaustos firmaron confesiones redactadas por los fiscales en las que admitían haber entregado o recibido sobres con títulos de acciones de Teijin. Aunque el ministro de Hacienda Takahashi Korekiyo no fue procesado personalmente, la detención de su viceministro de confianza, Kuroda Hideo, y el procesamiento del exministro de Comercio Nakajima destrozaron la posición política del gabinete. El 3 de julio de 1934, el primer ministro Makoto Saitō y todo su gabinete dimitieron en bloque.
«Recoger la luna en el agua»: la absolución del Tribunal de Distrito de Tokio en 1937
Cuando el juicio público se abrió ante el juez presidente Goichirō Fujii, del Tribunal de Distrito de Tokio, en junio de 1935, el edificio de la acusación empezó a desmoronarse. Uno tras otro, los acusados se retractaron de las confesiones que habían firmado en la prisión de Ichigaya y declararon con detalle sobre la coacción psicológica, la privación de sueño y la fabricación de testimonios por parte de los fiscales principales. Un hecho fue decisivo: el exministro de Ferrocarriles Mitsuchi Chūzō —el único acusado que se había negado obstinadamente a confesar durante la prisión preventiva— fue procesado por perjurio tras declarar bajo juramento que nunca había recibido 300 acciones de Teijin, lo que obligó al tribunal a rastrear los números de serie físicos y los registros de custodia de los títulos en disputa.
Los libros de los bancos y los propios títulos físicos demostraron de forma concluyente que los lotes de 1.000 y 300 acciones de Teijin supuestamente entregados en Tokio en junio de 1933 a ministros y funcionarios de Hacienda se encontraban en realidad guardados en cámaras acorazadas de bancos de Osaka, como garantía de préstamos, justo los días en que supuestamente se habían entregado los sobornos. Además, los peritos financieros demostraron que 125 yenes por acción había sido una valoración plena y justa, en mayo de 1933, para un paquete de 100.000 acciones no cotizado e ilíquido, antes del posterior auge otoñal del rayón y de la salida a bolsa.
El 16 de diciembre de 1937, tras 265 sesiones, el juez presidente Fujii dictó una sentencia rotunda que absolvía a los 16 acusados de todos los cargos. En lugar de limitarse a declarar insuficientes las pruebas, el Tribunal de Distrito de Tokio afirmó que la supuesta administración desleal y el soborno nunca habían existido, y observó en una frase célebre que el empeño de los fiscales en construir un delito a partir de una fijación de precios comercial normal era «como intentar recoger el reflejo de la luna en el agua». Aturdido por la reprimenda, el Ministerio de Justicia renunció a recurrir, de modo que las absoluciones fueron firmes antes de que terminara diciembre de 1937. Pese a esta reivindicación judicial del Estado de derecho, el daño político resultó irreversible: al destruir el moderado gabinete Saitō en 1934 y desacreditar a los dirigentes civiles de los partidos y a las élites financieras en un momento crítico, el fabricado escándalo Teijin aceleró el descenso del Japón imperial hacia un régimen militar y burocrático.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Richard H. Mitchell, «Justice in Japan: The Notorious Teijin Scandal«, University of Hawai'i Press, 2002. Investigación Académica Arbitrada
- Richard H. Mitchell, «Teijin Trial Defendants«, University of Hawai'i Press, 2017. Investigación Académica Arbitrada
- Teijin Limited, «History of Teijin: Corporate Origins and Suzuki Shoten«, Teijin Limited, 2023. Referencia Histórica y Financiera
- Daniel M. Smith, «Cornered Mouse: Sanctioned Elites and Authoritarian Realignment in the Japanese Legislature, 1936–1942«, American Political Science Review, 2024. Investigación Académica Arbitrada
- Bank of Japan, «Outline of History of the Bank of Japan«, Bank of Japan, 2023. Banco Central / Autoridad Monetaria
- Richard H. Mitchell, «Justice in Japan: The Notorious Teijin Scandal (Monograph Edition)«, De Gruyter / University of Hawai'i Press, 2017. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El escándalo de las acciones de Teijin de 1934, la caída del gabinete Saito y la gobernanza de los Zaibatsu. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/escandalo-de-las-acciones-de-teijin-la-crisis/
MLA (9th ed.): Ç., Soner, ed. "El escándalo de las acciones de Teijin de 1934, la caída del gabinete Saito y la gobernanza de los Zaibatsu." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/escandalo-de-las-acciones-de-teijin-la-crisis/.
Chicago (17th ed.): Ç., Soner, ed. "El escándalo de las acciones de Teijin de 1934, la caída del gabinete Saito y la gobernanza de los Zaibatsu." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 22, 2026. https://forgottenfortunes.net/es/escandalo-de-las-acciones-de-teijin-la-crisis/.
Have an idea for another financial history documentary or article? Request a story →