Dans cet article
Le 29 juin 1874, une banque américaine établie pour aider les personnes anciennement réduites en esclavage à bâtir leur indépendance financière a fermé ses portes.
Des milliers de déposants avaient confié à la Freedman's Savings and Trust Company l'argent gagné grâce au service militaire, à l'agriculture, au travail domestique et aux petites entreprises. Beaucoup croyaient que, puisque le Congrès avait affrété l'institution, leurs économies étaient protégées par le gouvernement fédéral.
Ils avaient tort.
La banque avait investi l'argent des déposants dans des entreprises de plus en plus risquées, a souffert d'une mauvaise gestion et a fait faillite pendant les troubles économiques qui ont suivi la panique de 1873.
Son effondrement a laissé des dizaines de milliers d'Américains en difficulté pour récupérer leurs économies et a durablement entaché la confiance envers les institutions financières pendant des années.
L'histoire de la Freedman's Bank révèle comment une institution créée avec une mission prometteuse peut échouer lorsque la faiblesse de la surveillance, les conflits d'intérêts et les pratiques de prêt dangereuses l'emportent sur les intérêts de ses déposants.
Une banque créée pendant l'émancipation américaine
En janvier 1865, la guerre de Sécession américaine était toujours en cours.
Alors que les forces de l'Union progressaient et que l'esclavage était démantelé dans une grande partie du Sud, les Afro-Américains autrefois réduits en esclavage ont dû faire face à la tâche difficile d'établir une vie économique indépendante.
Les soldats afro-américains avaient également besoin d'endroits où déposer leurs soldes militaires et leurs primes d'engagement. Beaucoup avaient un accès limité aux institutions financières établies.
Le 27 janvier 1865, l'abolitionniste et pasteur congrégationaliste John W. Alvord a rencontré plus de vingt philanthropes et chefs d'entreprise à New York.
Ils ont discuté de la création d'une institution d'épargne principalement destinée à servir les soldats afro-américains et, plus largement, les personnes autrefois réduites en esclavage et leurs familles. [1]
Leur proposition a rapidement atteint Washington.
Avec le soutien du sénateur Charles Sumner du Massachusetts, une loi intégrant la Freedman's Savings and Trust Company a été présentée au Congrès.
Le 3 mars 1865, le président Abraham Lincoln a signé la loi établissant l'institution.
La banque a reçu sa charte avant que la guerre de Sécession ne soit officiellement terminée et des mois avant que le treizième amendement ne soit ratifié en décembre 1865. Son objectif était de fournir un lieu sûr pour l'épargne et d'encourager l'indépendance financière pendant la transition de l'esclavage à la liberté. Mais il existait une distinction importante entre la mission publique de l'institution et son statut juridique.
La Freedman's Bank était une société privée agréée par le Congrès, et non une banque appartenant au gouvernement dont les dépôts étaient garantis par le gouvernement fédéral. [1]
Cette distinction allait finalement devenir centrale dans son effondrement.
Comment fonctionnait la Freedman's Bank
La banque a ouvert ses portes à New York le 4 avril 1865. Au début, l'institution semblait remplir sa mission. Des succursales ont été établies dans des communautés ayant d'importantes populations afro-américaines, en particulier dans tout le Sud. Finalement, la banque a exploité environ 37 succursales dans 17 États et dans le district de Columbia. Son siège social a été transféré de New York à Washington, D.C., en 1867. [1][2]
Les clients n'avaient pas besoin d'être riches pour ouvrir des comptes. Les dépôts pouvaient commencer avec aussi peu que cinq cents, et les comptes détenant au moins un dollar pouvaient rapporter des intérêts. Pour de nombreux clients, ces comptes représentaient leur première opportunité d'épargner des salaires et d'accumuler des actifs financiers de manière indépendante.
Un travailleur pouvait économiser de petites sommes pour un terrain ou une maison. Une famille pouvait déposer de l'argent pour les urgences. Un vétéran pouvait placer ses gains militaires à la banque plutôt que de les garder en espèces.
Des églises, des écoles et des organisations communautaires ont également ouvert des comptes. La banque employait des Afro-Américains dans tout son réseau d'agences, créant des opportunités d'emploi financier qui étaient autrement difficiles à obtenir. En 1874, près de la moitié de ses employés étaient afro-américains. [2] L'institution a connu une croissance rapide.
Au cours de sa durée d'exploitation, des dépôts totalisant plus de 57 millions de dollars ont transité par la banque. Il s'agissait d'un chiffre cumulé, et non du montant encore détenu lors de son effondrement. [1]
Mais une croissance rapide a créé des responsabilités financières que la direction de la banque était de plus en plus incapable de gérer.
Un changement dangereux dans la politique d'investissement
La charte originale de la banque imposait des règles d'investissement relativement strictes.
L'argent des déposants était généralement censé être investi dans des titres émis ou garantis par le gouvernement des États-Unis, en dehors des fonds réservés aux dépenses d'exploitation et aux urgences.
L'intention était simple. La banque acceptait les dépôts, les investissait de manière prudente, générait des revenus et payait des intérêts tout en préservant l'épargne des clients. Les titres d'État offraient des rendements relativement modestes mais étaient considérés comme plus sûrs que les investissements commerciaux spéculatifs. Pourtant, la banque était confrontée à un problème financier.
L'exploitation de dizaines de succursales coûtait cher. Les salaires du personnel, l'administration et les frais immobiliers consommaient de l'argent, tandis que des investissements relativement conservateurs produisaient des revenus limités.
Les responsables de la banque souhaitaient davantage d'opportunités pour obtenir des rendements plus élevés.
En 1870, le Congrès a modifié la charte, assouplissant d'importantes restrictions sur les prêts et les investissements.
La banque pouvait désormais accorder des prêts garantis par des biens immobiliers, s'écartant ainsi de son modèle conservateur initial. [1][4]
Ce changement a créé de nouvelles opportunités, mais a également exposé les déposants à des risques supplémentaires.
Au lieu de s'appuyer principalement sur des titres d'État, la direction a de plus en plus engagé des fonds dans des projets immobiliers, des investissements liés aux chemins de fer et des prêts à des emprunteurs privés.
Certains prêts étaient mal garantis.
D'autres impliquaient des personnes liées aux propres administrateurs de la banque.
Un certain nombre d'administrateurs occupaient des postes dans d'autres institutions financières, créant des conflits entre leurs intérêts commerciaux extérieurs et leurs responsabilités envers les déposants de la Freedman's Bank.
Selon le compte rendu historique du département du Trésor américain, certains administrateurs ont transféré des prêts en difficulté d'autres institutions bancaires vers le bilan de la Freedman's Bank. [3]
L'argent déposé par les clients ordinaires était exposé à des risques que beaucoup de ces clients ne comprenaient pas et n'avaient pas accepté de gérer.
Pourquoi la surveillance a échoué
Une banque peut subir des pertes sans nécessairement s'effondrer. Ce qui a rendu la Freedman's Bank particulièrement vulnérable, c'est la combinaison d'investissements risqués et d'une surveillance inadéquate. La charte parlementaire de l'institution créait une apparence d'autorité officielle. De nombreux clients pensaient que leurs économies étaient protégées parce que la banque avait été établie en vertu d'une législation fédérale.
Son association étroite avec le Freedmen's Bureau renforçait cette impression. Les documents promotionnels de la banque faisaient également référence à des personnalités gouvernementales éminentes, encourageant la confiance dans l'institution. [1] Cependant, le Congrès n'avait pas garanti les dépôts.
La charte originale permettait au Congrès d'inspecter les dossiers de la société, mais la banque ne fonctionnait pas selon les mêmes dispositions de surveillance régulière que les banques nationales examinées par l'Office of the Comptroller of the Currency.
La surveillance parlementaire s'est avérée incohérente. L'équipe de direction a donc pu prendre des décisions financières douteuses sans faire l'objet du niveau d'examen qui aurait pu exposer les dangers plus tôt. L'Office of the Comptroller of the Currency a identifié plus tard ces faiblesses comme des facteurs importants de la faillite. [4] Le problème central n'était pas simplement que la banque avait effectué des investissements infructueux.
C'était que les décisions impliquant l'épargne d'autrui étaient prises sans contrôles, transparence ou responsabilité adéquats.
Au début des années 1870, la réputation publique de la banque était de plus en plus déconnectée de sa situation financière réelle.
La panique de 1873 expose la faiblesse
En 1873, les États-Unis ont connu une panique financière majeure.
La spéculation ferroviaire, le resserrement des conditions de crédit et l'effondrement d'importantes sociétés financières ont contribué à déclencher un ralentissement économique plus large.
Les investissements ferroviaires sont devenus particulièrement vulnérables. Les projets qui avaient précédemment attiré d'importants financements ont soudainement eu du mal à obtenir des fonds supplémentaires. La valeur des propriétés et la valeur marchande des investissements risqués ont subi des pressions. Pour la Freedman's Bank, ces développements ont été désastreux.
L'institution avait accumulé une exposition aux prêts immobiliers et ferroviaires juste au moment où la confiance dans ces secteurs se détériorait. De nombreux investissements ont perdu de leur valeur, tandis que les emprunteurs trouvaient de plus en plus difficile de rembourser leurs obligations. [3] Les déposants ont commencé à réclamer leur argent. Cela a introduit un autre problème : la liquidité.
Les banques ne conservent généralement pas chaque dollar déposé en espèces. Elles investissent ou prêtent des portions substantielles de leurs dépôts tout en maintenant suffisamment de fonds disponibles pour répondre aux retraits attendus.
Cet arrangement devient dangereux lorsque trop de clients exigent un remboursement simultanément. Même une banque détenant des actifs à long terme de valeur peut connaître une pénurie de liquidités si elle ne peut pas vendre ces actifs rapidement. La Freedman's Bank a fait face à une situation encore plus grave car nombre de ses investissements étaient déjà dépréciés. À mesure que les clients retiraient de l'argent, ses réserves de liquidités ont diminué.
Les succursales ont eu du mal à répondre aux demandes et la confiance s'est davantage détériorée. La banque a été prise entre la baisse de la valeur des actifs et l'augmentation des demandes de retrait. La panique de 1873 n'a pas créé toutes les faiblesses de l'institution, mais elle a mis en évidence des problèmes accumulés au fil de plusieurs années.
Frederick Douglass prend la tête d'une banque en difficulté
Au début de 1874, la situation financière de la banque était devenue critique.
Ses administrateurs se sont tournés vers l'un des dirigeants afro-américains les plus respectés des États-Unis : Frederick Douglass.
Douglass était connu internationalement en tant qu'abolitionniste, écrivain et défenseur des droits civiques. Les responsables de la banque espéraient que sa direction rétablirait la confiance et empêcherait les déposants d'abandonner l'institution. En mars 1874, Douglass est devenu le président de la banque.
Il n'avait pas créé les problèmes d'investissement qui menaçaient l'institution. Une grande partie des dommages s'était produite avant qu'il n'en prenne le contrôle.
Selon les Archives nationales, Douglass ignorait initialement l'ampleur réelle des difficultés de la banque.
Pour démontrer sa confiance, il a investi 10 000 $ de son propre argent dans l'institution. [1]
Mais son évaluation a rapidement révélé que la situation était pire que prévu.
Les actifs de la banque n'étaient pas suffisamment fiables, ses finances avaient été endommagées par des années de décisions douteuses et sa capacité à répondre aux demandes des déposants se détériorait.
Douglass a plus tard décrit sa position avec une phrase mémorable : il était devenu « marié à un cadavre. »
Il a conclu que l'institution ne pouvait plus être sauvée.
L'intervention d'une personnalité publique respectée était arrivée trop tard pour inverser les conséquences d'une mauvaise gestion financière antérieure.
29 juin 1874 : La banque ferme ses portes
Le Congrès a adopté une loi le 20 juin 1874, fournissant un mécanisme permettant aux administrateurs de la banque, avec l'approbation du Trésor, de nommer des commissaires pour gérer ses actifs et régler ses affaires.
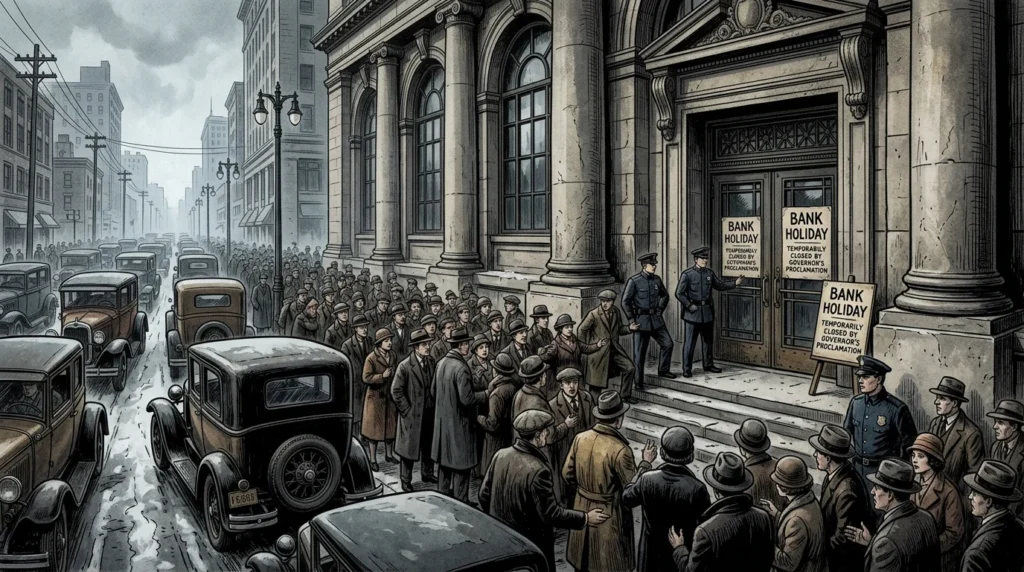
Le 29 juin 1874, la Freedman's Savings and Trust Company a fermé ses portes. [1][4]
Pour les déposants, les conséquences furent immédiates.
L'argent que les familles avaient mis de côté pour des maisons, des terres, des entreprises, l'éducation et les urgences s'est retrouvé piégé dans une institution financière en faillite.
Certains déposants avaient épargné des montants relativement faibles.
Mais ces montants pouvaient représenter des mois ou des années de travail.
L'Office of the Comptroller of the Currency rapporte que la fermeture a laissé environ 3 millions de dollars de pertes pour les déposants ou de créances impayées, affectant plus de 61 000 déposants. [4]
Le nombre précis de déposants varie légèrement selon les documents historiques en fonction du contexte comptable.
La conclusion importante est claire : des dizaines de milliers de clients se sont retrouvés à chercher un remboursement auprès d'une institution qui ne pouvait plus honorer ses obligations.
Et malgré la charte parlementaire de la banque, il n'existait aucune garantie fédérale pour indemniser ces déposants.
Combien d'argent les déposants ont-ils récupéré ?
La liquidation de la banque est devenue un processus prolongé. Des commissaires ont été nommés pour recouvrer les actifs, examiner les réclamations et distribuer les fonds disponibles. Les premiers paiements de dividendes ont été annoncés en novembre 1875.
Entre 1875 et 1883, les fonctionnaires ont déclaré cinq distributions totalisant 62 % des montants dus aux déposants éligibles. [1]
Mais ce chiffre nécessite une interprétation prudente. Cela ne signifie pas que chaque client a récupéré 62 % de ses économies perdues. Pour réclamer les paiements, les déposants devaient généralement envoyer leurs livrets bancaires physiques à Washington et fournir une adresse de retour.
Cette exigence a créé des obstacles pour les personnes qui avaient déménagé, étaient décédées, avaient perdu leurs documents de compte ou ne pouvaient pas facilement remplir les formalités administratives.
Selon les documents examinés par les Archives nationales :
- 61 131 déposants étaient éligibles aux dividendes de liquidation.
- Seuls 29 996 ont soumis leurs livrets pour réclamer des paiements.
- Environ 31 000 petits déposants n'ont jamais réclamé leurs dividendes.
Bon nombre des personnes ayant terminé le processus de réclamation détenaient des comptes plus importants. [1] Le taux de dividende déclaré décrit donc les distributions de liquidation formelles, et non le montant effectivement reçu par chaque client éligible. Le processus pouvait s'avérer particulièrement difficile pour les membres de la famille survivants. Les héritiers devaient parfois établir leur lien juridique avec les déposants décédés au moyen de déclarations sous serment ou d'autres documents.
Il était impossible pour les commissaires de localiser d'autres clients. Le résultat était profondément inégal. Certains titulaires de compte ont récupéré une partie de leurs économies. D'autres n'ont rien reçu.
Les conséquences financières ont perduré bien après la disparition de la banque elle-même.
Le coût humain de l'effondrement
Derrière les dossiers financiers de la banque se trouvaient des milliers de vies individuelles.
Un compte survivant appartenait à Ann Blue, qui a ouvert un compte à Lexington, dans le Kentucky, en août 1873.
Suite à la faillite de la banque, elle a soumis son livret d'épargne et a finalement reçu 37,94 $ en paiements de dividendes. Ses dossiers sont conservés par les Archives nationales. [1] D'autres clients n'ont pas connu un tel succès. Les dommages financiers ont touché des individus, des familles, des églises et des institutions communautaires qui avaient confié leurs ressources à la banque.
La perte s'étendait au-delà des montants monétaires immédiats. Pendant la Reconstruction, l'indépendance financière représentait une part importante de la liberté pour les Afro-Américains émergeant de générations d'esclavage. Posséder des économies, acheter des terres et créer des entreprises étaient des moyens d'établir une plus grande sécurité économique. La faillite de la banque a compromis ces progrès.
Elle a également nui à la confiance envers les institutions qui avaient prétendu soutenir les Américains nouvellement libérés.
Les Archives nationales documentent l'amertume et la méfiance qui ont suivi l'effondrement, ainsi que les efforts des déposants et de leurs descendants pour obtenir un remboursement de la part du Congrès.
Certaines réclamations et pétitions se sont poursuivies pendant des décennies. [1]
Un héritage inattendu : les documents qui ont survécu
La Freedman's Bank a fait faillite financièrement, mais les documents qui ont survécu sont devenus une ressource historique extraordinaire.
Au cours de ses opérations, les employés de la banque ont recueilli des informations détaillées sur les déposants et leurs familles.
Les dossiers pourraient inclure les noms, les âges, les professions, les lieux de naissance, les conjoints, les enfants, les parents, les frères et sœurs, ainsi que d'autres informations d'identification.
Pour les Afro-Américains autrefois réduits en esclavage, de tels détails pourraient être particulièrement importants. L'esclavage avait fréquemment séparé les familles, et la documentation historique sur la vie des personnes réduites en esclavage était souvent incomplète. Les archives de la banque ont préservé des informations qui auraient pu disparaître autrement. Aujourd'hui, ces documents aident les historiens et les chercheurs en généalogie à reconstituer des vies et des relations durant les années suivant l'émancipation.
Les Archives nationales des États-Unis conservent de vastes collections relatives aux opérations et à la liquidation de l'institution. [1]
La banque fait également l'objet d'une commémoration publique.
En janvier 2016, le département du Trésor des États-Unis a rebaptisé son annexe du Trésor à Washington, D.C., le Freedman's Bank Building, commémorant la mission initiale de l'institution et son histoire complexe. [5]
Ce que la faillite de la Freedman's Bank nous enseigne
La Freedman's Savings and Trust Company a commencé avec une promesse importante.
Elle cherchait à aider les Afro-Américains à protéger leurs revenus et à bâtir leur patrimoine pendant l'une des périodes les plus transformatrices de l'histoire américaine.
Sa croissance initiale a démontré que les personnes nouvellement libérées étaient désireuses et capables d'épargner, d'investir et de participer aux institutions financières lorsqu'elles y avaient accès.
Mais les gestionnaires de la banque n'ont pas réussi à protéger l'argent qui leur avait été confié. L'assouplissement des restrictions d'investissement a accru le risque financier. Les conflits d'intérêts et les mauvaises décisions de prêt ont nui au bilan. Une surveillance faible a permis aux problèmes de se développer sans intervention adéquate.
Et la panique de 1873 a exposé la fragilité financière de l'institution.
Frederick Douglass a hérité de la crise vers sa fin, mais même sa direction n'a pas pu inverser les pertes.
Lorsque la banque a fermé ses portes en juin 1874, ses déposants ont découvert qu'une institution autorisée par le Congrès n'était pas nécessairement protégée par le gouvernement fédéral.
La distinction entre la confiance du public et la sécurité financière réelle est devenue douloureusement claire.
La leçon durable est que la mission, la réputation ou la charte gouvernementale d'une banque ne peuvent se substituer à une gestion responsable, à une supervision indépendante et à une véritable protection de l'argent des déposants.
Pour les personnes qui ont confié leurs économies à la Freedman's Bank, cette leçon a eu un coût extraordinaire.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- [1] Reginald Washington, The Freedman's Savings and Trust Company et la recherche généalogique afro-américaine. Administration nationale des archives et des documents des États-Unis, magazine Prologue, été 1997. — https://www.archives.gov/publications/prologue/1997/summer/freedmans-savings-and-trust.html Archives d’État / Document officiel
- [2] Département du Trésor des États-Unis, La vie de la Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/life-of-freedmans-bank Archives d’État / Document officiel
- [3] Département du Trésor des États-Unis, La chute de la Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/freedmans-bank-demise Archives d’État / Document officiel
- [4] Bureau du contrôleur de la monnaie, La Freedman's Savings Bank : les bonnes intentions ne suffisaient pas ; une noble expérience qui tourne mal. — https://www.occ.treas.gov/about/who-we-are/history/history-of-the-occ/1863-1865/1863-1865-freedmans-savings-bank.html Archives d’État / Document officiel
- [5] Département du Trésor des États-Unis, L'impact durable de la Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/lasting-impact-of-freedmans-bank Archives d’État / Document officiel
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La Freedman's Savings Bank : Charte du Congrès et effondrement. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/histoire-charte-et-effondrement-de-la/
MLA (9th ed.): Ç., Soner, ed. "La Freedman's Savings Bank : Charte du Congrès et effondrement." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/histoire-charte-et-effondrement-de-la/.
Chicago (17th ed.): Ç., Soner, ed. "La Freedman's Savings Bank : Charte du Congrès et effondrement." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), août 26, 2026. https://forgottenfortunes.net/fr/histoire-charte-et-effondrement-de-la/.
Have an idea for another financial history documentary or article? Request a story →