En este artículo
El 29 de junio de 1874, un banco estadounidense establecido para ayudar a las personas anteriormente esclavizadas a construir su independencia financiera cerró sus puertas.
Miles de depositantes habían confiado a la Freedman's Savings and Trust Company el dinero ganado a través del servicio militar, la agricultura, el trabajo doméstico y las pequeñas empresas. Muchos creían que, debido a que el Congreso había constituido la institución, sus ahorros estaban protegidos por el gobierno federal.
Estaban equivocados. El banco había invertido el dinero de los depositantes en empresas cada vez más arriesgadas, sufrió de mala gestión y fracasó durante la agitación económica que siguió al Pánico de 1873. Su colapso dejó a decenas de miles de estadounidenses luchando por recuperar sus ahorros y dañó la confianza en las instituciones financieras durante años después.
La historia del Freedman's Bank revela cómo una institución creada con una misión prometedora pudo fracasar cuando la supervisión débil, los conflictos de intereses y las prácticas crediticias peligrosas superaron los intereses de sus depositantes.
Un banco creado durante la emancipación de Estados Unidos
En enero de 1865, la Guerra Civil estadounidense aún estaba en curso.
A medida que las fuerzas de la Unión avanzaban y la esclavitud era desmantelada en gran parte del Sur, los afroamericanos anteriormente esclavizados enfrentaron la difícil tarea de establecer vidas económicas independientes.
Los soldados afroamericanos también necesitaban lugares para depositar sus salarios militares y bonos de alistamiento. Muchos tenían acceso limitado a instituciones financieras establecidas.
El 27 de enero de 1865, el abolicionista y ministro congregacionalista John W. Alvord se reunió con más de veinte filántropos y líderes empresariales en la ciudad de Nueva York.
Discutieron la creación de una institución de ahorro destinada principalmente a servir a los soldados afroamericanos y, en términos más generales, a las personas anteriormente esclavizadas y sus familias. [1]
Su propuesta llegó rápidamente a Washington.
Con el apoyo del senador Charles Sumner de Massachusetts, se presentó en el Congreso una legislación que incorporaba a la Freedman's Savings and Trust Company.
El 3 de marzo de 1865, el presidente Abraham Lincoln firmó la ley que establecía la institución.
El banco recibió su estatuto antes de que la Guerra Civil hubiera terminado formalmente y meses antes de que la Decimotercera Enmienda fuera ratificada en diciembre de 1865. Su propósito era proporcionar un lugar seguro para los ahorros y fomentar la independencia financiera durante la transición de la esclavitud a la libertad. Pero existía una distinción importante entre la misión pública de la institución y su estatus legal.
El Freedman's Bank era una corporación privada constituida por el Congreso, no un banco propiedad del gobierno cuyos depósitos estuvieran garantizados federalmente. [1]
Esa distinción eventualmente se volvería fundamental para su colapso.
Cómo funcionaba el Freedman's Bank
El banco abrió en Nueva York el 4 de abril de 1865. Al principio, la institución parecía estar cumpliendo su misión. Se establecieron sucursales en comunidades con poblaciones afroamericanas sustanciales, particularmente en todo el Sur. Eventualmente, el banco operó aproximadamente 37 sucursales en 17 estados y el Distrito de Columbia. Su sede se trasladó de Nueva York a Washington, D.C., en 1867. [1][2]
Los clientes no necesitaban ser ricos para abrir cuentas. Los depósitos podían comenzar con tan solo cinco centavos, y las cuentas que tuvieran al menos un dólar podían generar intereses. Para muchos clientes, estas cuentas representaron su primera oportunidad para ahorrar salarios y acumular activos financieros de forma independiente.
Un trabajador podía ahorrar pequeñas cantidades para comprar un terreno o una casa. Una familia podía depositar dinero para emergencias. Un veterano podía colocar sus ganancias militares en el banco en lugar de mantenerlas en efectivo.
Iglesias, escuelas y organizaciones comunitarias también abrieron cuentas. El banco empleó a afroamericanos en toda su red de sucursales, creando oportunidades de empleo financiero que de otro modo eran difíciles de obtener. Para 1874, casi la mitad de sus empleados eran afroamericanos. [2] La institución creció rápidamente.
A lo largo de su vida operativa, pasaron por el banco depósitos que totalizaron más de 57 millones de dólares. Esta fue una cifra acumulada, no la cantidad que aún se mantenía cuando colapsó. [1]
Pero el rápido crecimiento creó responsabilidades financieras que la dirección del banco era cada vez más incapaz de manejar.
Un cambio peligroso en la política de inversión
La carta constitutiva original del banco imponía reglas de inversión relativamente estrictas.
Se suponía que el dinero de los depositantes debía invertirse generalmente en valores emitidos o respaldados por el gobierno de los Estados Unidos, aparte de los fondos reservados para gastos operativos y emergencias.
La intención era sencilla. El banco aceptaría depósitos, los invertiría de manera conservadora, obtendría ingresos y pagaría intereses mientras preservaba los ahorros de los clientes. Los valores gubernamentales ofrecían rendimientos relativamente modestos, pero se consideraban más seguros que las inversiones comerciales especulativas. Sin embargo, el banco enfrentó un problema financiero.
Operar docenas de sucursales era costoso. Los salarios del personal, la administración y los costos de propiedad consumían dinero, mientras que las inversiones relativamente conservadoras producían ingresos limitados.
Los funcionarios del banco querían más oportunidades para obtener mayores rendimientos.
En 1870, el Congreso enmendó la carta constitutiva, relajando importantes restricciones sobre préstamos e inversiones.
El banco ahora podía extender préstamos garantizados por bienes raíces, apartándose de su modelo conservador original. [1][4]
Este cambio creó nuevas oportunidades, pero también expuso a los depositantes a riesgos adicionales.
En lugar de depender principalmente de valores gubernamentales, la administración comprometió cada vez más fondos en proyectos inmobiliarios, inversiones relacionadas con ferrocarriles y préstamos a prestatarios privados.
Algunos préstamos estaban mal garantizados.
Otros involucraban a personas vinculadas a los propios fideicomisarios del banco.
Varios fideicomisarios ocupaban cargos en otras instituciones financieras, lo que creaba conflictos entre sus intereses comerciales externos y sus responsabilidades con los depositantes del Freedman's Bank.
Según el relato histórico del Departamento del Tesoro de los EE. UU., algunos fideicomisarios transfirieron préstamos problemáticos de otras instituciones bancarias al balance general del Freedman's Bank. [3]
El dinero depositado por los clientes comunes estaba expuesto a riesgos que muchos de esos clientes ni entendían ni habían aceptado gestionar.
Por qué falló la supervisión
Un banco puede experimentar pérdidas sin colapsar necesariamente. Lo que hizo al Freedman's Bank especialmente vulnerable fue la combinación de inversiones arriesgadas y una supervisión inadecuada. La carta constitucional de la institución creó una apariencia de autoridad oficial. Muchos clientes creían que sus ahorros estaban protegidos porque el banco había sido establecido bajo legislación federal.
Su estrecha asociación con la Oficina de Libertos reforzó esa impresión. Los materiales promocionales del banco también hacían referencia a figuras gubernamentales prominentes, fomentando la confianza en la institución. [1] Sin embargo, el Congreso no había garantizado los depósitos.
La carta original permitía la inspección congresional de los registros de la compañía, pero el banco no operaba bajo los mismos acuerdos de supervisión regular que los bancos nacionales examinados por la Oficina del Contralor de la Moneda.
La supervisión congresional resultó inconsistente. Por lo tanto, el equipo directivo pudo tomar decisiones financieras cuestionables sin recibir el nivel de examen que podría haber expuesto los peligros antes. La Oficina del Contralor de la Moneda identificó más tarde estas debilidades como factores importantes en el fracaso. [4] El problema central no fue simplemente que el banco realizara inversiones sin éxito.
Fue que las decisiones que involucraban los ahorros de otras personas se tomaron sin controles, transparencia o rendición de cuentas adecuados.
A principios de la década de 1870, la reputación pública del banco se estaba desconectando cada vez más de su condición financiera real.
El Pánico de 1873 expone la debilidad
En 1873, Estados Unidos experimentó un gran pánico financiero. La especulación ferroviaria, el endurecimiento de las condiciones crediticias y el colapso de importantes firmas financieras ayudaron a desencadenar una recesión económica más amplia. Las inversiones ferroviarias se volvieron especialmente vulnerables. Los proyectos que anteriormente habían atraído grandes cantidades de financiación de repente tuvieron dificultades para obtener fondos adicionales.
Los valores de las propiedades y el valor de mercado de las inversiones de riesgo se vieron presionados. Para el Freedman's Bank, estos acontecimientos fueron desastrosos. La institución había acumulado exposición a préstamos inmobiliarios y ferroviarios justo cuando la confianza en esos sectores se deterioraba. Muchas inversiones perdieron valor, mientras que a los prestatarios les resultó cada vez más difícil pagar sus obligaciones. [3]
Los depositantes comenzaron a exigir su dinero.
Esto introdujo otro problema: la liquidez.
Los bancos normalmente no mantienen cada dólar depositado en efectivo. Invierten o prestan porciones sustanciales de sus depósitos mientras mantienen suficientes fondos disponibles para satisfacer los retiros esperados.
Ese acuerdo se vuelve peligroso cuando demasiados clientes exigen el reembolso simultáneamente. Incluso un banco que posee activos valiosos a largo plazo puede experimentar una escasez de efectivo si no puede vender esos activos rápidamente. El Freedman's Bank enfrentó una situación aún más grave porque muchas de sus inversiones ya se habían deteriorado. A medida que los clientes retiraban dinero, sus reservas de efectivo disminuyeron.
Las sucursales tuvieron dificultades para satisfacer las demandas y la confianza se deterioró aún más. El banco quedó atrapado entre la disminución del valor de los activos y el aumento de las solicitudes de retiro. El Pánico de 1873 no creó todas las debilidades de la institución, pero expuso problemas que se habían acumulado durante varios años.
Frederick Douglass toma el control de un banco en quiebra
A principios de 1874, la situación financiera del banco se había vuelto crítica.
Sus fideicomisarios recurrieron a uno de los líderes afroamericanos más respetados de los Estados Unidos: Frederick Douglass.
Douglass era conocido internacionalmente como abolicionista, escritor y defensor de los derechos civiles. Los funcionarios del banco esperaban que su liderazgo restaurara la confianza y evitara que los depositantes abandonaran la institución. En marzo de 1874, Douglass se convirtió en el presidente del banco. Él no había creado los problemas de inversión que amenazaban a la institución. Gran parte del daño había ocurrido antes de que él asumiera el control.
Según los Archivos Nacionales, Douglass inicialmente no estaba al tanto de la magnitud total de las dificultades del banco.
Para demostrar su confianza, invirtió 10.000 dólares de su propio dinero en la institución. [1]
Pero su evaluación pronto reveló que la situación era peor de lo esperado.
Los activos del banco no eran lo suficientemente fiables, sus finanzas habían sido dañadas por años de decisiones cuestionables y su capacidad para satisfacer las reclamaciones de los depositantes se estaba deteriorando.
Douglass describió más tarde su posición con una frase memorable: se había "casado con un cadáver".
Llegó a la conclusión de que la institución ya no podía salvarse.
La intervención de una figura pública respetada había llegado demasiado tarde para revertir las consecuencias de una mala gestión financiera anterior.
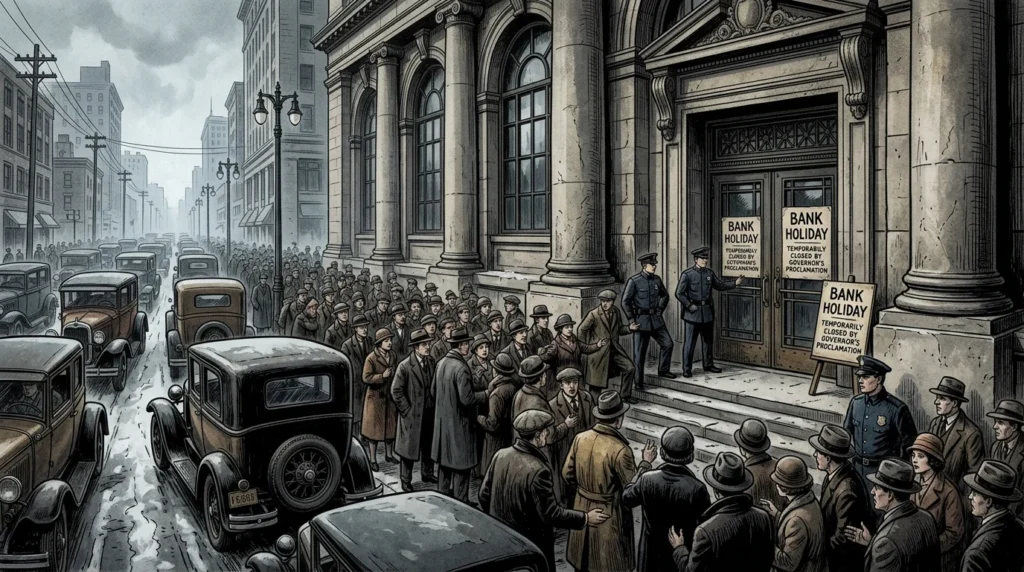
29 de junio de 1874: El banco cierra
El Congreso aprobó una legislación el 20 de junio de 1874, proporcionando un mecanismo para que los fideicomisarios del banco, con la aprobación del Tesoro, nombraran comisionados para administrar sus activos y resolver sus asuntos.
El 29 de junio de 1874, la Freedman's Savings and Trust Company cerró. [1][4]
Para los depositantes, las consecuencias fueron inmediatas. El dinero que las familias habían reservado para hogares, tierras, negocios, educación y emergencias quedó atrapado en una institución financiera fallida. Algunos depositantes habían ahorrado cantidades relativamente pequeñas. Pero esas cantidades podían representar meses o años de trabajo.
La Oficina del Contralor de la Moneda informa que el cierre dejó aproximadamente 3 millones de dólares en pérdidas de depositantes o reclamaciones pendientes, afectando a más de 61,000 depositantes. [4]
El recuento preciso de depositantes varía ligeramente en los registros históricos dependiendo del contexto contable. La conclusión importante es clara: decenas de miles de clientes quedaron buscando el reembolso de una institución que ya no podía cumplir con sus obligaciones. Y a pesar de la carta constitutiva del Congreso del banco, no existía ninguna garantía federal que compensara a esos depositantes.
¿Cuánto dinero recuperaron los depositantes?
La liquidación del banco se convirtió en un proceso prolongado. Se nombraron comisionados para recuperar activos, examinar reclamaciones y distribuir los fondos disponibles. Los primeros pagos de dividendos se anunciaron en noviembre de 1875.
Entre 1875 y 1883, los funcionarios declararon cinco distribuciones por un total de 62% de las cantidades adeudadas a los depositantes elegibles. [1]
Pero esta cifra requiere una interpretación cuidadosa. No significa que cada cliente recuperara el 62% de sus ahorros perdidos. Para reclamar los pagos, los depositantes generalmente necesitaban enviar sus libretas bancarias físicas a Washington y proporcionar una dirección de retorno. Ese requisito creó obstáculos para las personas que se habían mudado, fallecido, perdido los documentos de su cuenta o que no podían completar fácilmente el papeleo.
Según los registros discutidos por los Archivos Nacionales:
- 61,131 depositantes fueron elegibles para dividendos de liquidación.
- Solo 29,996 presentaron sus libretas para reclamar los pagos.
- Aproximadamente 31,000 pequeños depositantes nunca solicitaron sus dividendos.
Muchas de las personas que completaron el proceso de reclamo tenían cuentas más grandes. [1] La tasa de dividendos declarada describe, por lo tanto, las distribuciones formales de liquidación, no la cantidad recibida con éxito por cada cliente elegible. El proceso podía ser especialmente difícil para los familiares sobrevivientes. Los herederos a veces tenían que establecer su relación legal con los depositantes fallecidos mediante declaraciones juradas u otra documentación.
Fue imposible para los comisionados localizar a otros clientes. El resultado fue profundamente desigual. Algunos titulares de cuentas recuperaron parte de sus ahorros. Otros no recibieron nada.
Las consecuencias financieras continuaron mucho después de que el banco mismo hubiera desaparecido.
El costo humano del colapso
Detrás de los registros financieros del banco había miles de vidas individuales.
Una cuenta sobreviviente pertenecía a Ann Blue, quien abrió una cuenta en Lexington, Kentucky, en agosto de 1873.
Tras la quiebra del banco, presentó su libreta de ahorros y finalmente recibió $37.94 en pagos de dividendos. Sus registros son preservados por los Archivos Nacionales. [1] Otros clientes no tuvieron un resultado tan exitoso. El daño financiero afectó a individuos, familias, iglesias e instituciones comunitarias que habían confiado sus recursos al banco.
La pérdida se extendió más allá de las cantidades monetarias inmediatas. Durante la Reconstrucción, la independencia financiera representó una parte importante de la libertad para los afroamericanos que emergían de generaciones de esclavitud. Tener ahorros, comprar tierras y crear empresas eran formas de establecer una mayor seguridad económica. La quiebra del banco socavó ese progreso.
También dañó la confianza en las instituciones que habían afirmado apoyar a los estadounidenses recién liberados.
Los Archivos Nacionales documentan la amargura y la desconfianza que siguieron al colapso, así como los esfuerzos de los depositantes y sus descendientes para obtener el reembolso del Congreso.
Algunas reclamaciones y peticiones continuaron durante décadas. [1]
Un legado inesperado: los registros que sobrevivieron
El Freedman's Bank fracasó financieramente, pero los documentos supervivientes se convirtieron en un recurso histórico extraordinario. Durante sus operaciones, los empleados del banco recopilaron información detallada sobre los depositantes y sus familias. Los registros podrían incluir nombres, edades, ocupaciones, lugares de nacimiento, cónyuges, hijos, padres, hermanos y otra información de identificación. Para los afroamericanos anteriormente esclavizados, tales detalles podrían ser especialmente importantes.
La esclavitud había separado frecuentemente a las familias, y la documentación histórica de las vidas de las personas esclavizadas era a menudo incompleta. Los registros del banco preservaron información que de otro modo podría haber desaparecido. Hoy en día, estos documentos ayudan a los historiadores y a los investigadores familiares a reconstruir vidas y relaciones durante los años posteriores a la emancipación. Los Archivos Nacionales de EE. UU. mantienen extensas colecciones relacionadas con las operaciones y la liquidación de la institución. [1]
El banco también es recordado públicamente.
En enero de 2016, el Departamento del Tesoro de EE. UU. renombró su Anexo del Tesoro en Washington, D.C., como el Edificio del Banco de los Libertos, conmemorando la misión original de la institución y su complicada historia. [5]
Lo que nos enseña el colapso del Freedman's Bank
La Freedman's Savings and Trust Company comenzó con una promesa importante. Buscaba ayudar a los afroamericanos a proteger sus ganancias y construir riqueza durante uno de los períodos más transformadores de la historia estadounidense. Su crecimiento inicial demostró que las personas recién liberadas estaban dispuestas y eran capaces de ahorrar, invertir y participar en instituciones financieras cuando se les daba acceso. Pero los administradores del banco no lograron proteger el dinero que se les confió.
La relajación de las restricciones de inversión aumentó el riesgo financiero. Los conflictos de intereses y las malas decisiones crediticias dañaron el balance general. La supervisión débil permitió que los problemas se desarrollaran sin una intervención adecuada. Y el Pánico de 1873 expuso la fragilidad financiera de la institución.
Frederick Douglass heredó la crisis cerca de su final, pero ni siquiera su liderazgo pudo revertir las pérdidas. Cuando el banco cerró en junio de 1874, sus depositantes descubrieron que una institución autorizada por el Congreso no estaba necesariamente protegida por el gobierno federal. La distinción entre la confianza pública y la seguridad financiera real se volvió dolorosamente clara.
La lección duradera es que la misión, la reputación o la carta constitutiva gubernamental de un banco no pueden sustituir una gestión responsable, una supervisión independiente y una protección genuina del dinero de los depositantes.
Para las personas que confiaron sus ahorros al Freedman's Bank, esa lección tuvo un costo extraordinario.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- [1] Reginald Washington, The Freedman's Savings and Trust Company y la investigación genealógica afroamericana. Administración Nacional de Archivos y Registros de EE. UU., revista Prologue, verano de 1997. — https://www.archives.gov/publications/prologue/1997/summer/freedmans-savings-and-trust.html Archivo Estatal / Registro Oficial
- [2] Departamento del Tesoro de los EE. UU., La vida del Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/life-of-freedmans-bank Archivo Estatal / Registro Oficial
- [3] Departamento del Tesoro de los EE. UU., El fin del Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/freedmans-bank-demise Archivo Estatal / Registro Oficial
- [4] Oficina del Contralor de la Moneda, El Freedman's Savings Bank: Las buenas intenciones no fueron suficientes; un experimento noble que sale mal. — https://www.occ.treas.gov/about/who-we-are/history/history-of-the-occ/1863-1865/1863-1865-freedmans-savings-bank.html Archivo Estatal / Registro Oficial
- [5] Departamento del Tesoro de los EE. UU., Impacto duradero del Freedman's Bank. — https://home.treasury.gov/about/history/freedmans-bank-building/lasting-impact-of-freedmans-bank Archivo Estatal / Registro Oficial
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El Freedman's Savings Bank: Carta constitutiva del Congreso y colapso. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/historia-carta-constitutiva-y-colapso-del/
MLA (9th ed.): Ç., Soner, ed. "El Freedman's Savings Bank: Carta constitutiva del Congreso y colapso." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/historia-carta-constitutiva-y-colapso-del/.
Chicago (17th ed.): Ç., Soner, ed. "El Freedman's Savings Bank: Carta constitutiva del Congreso y colapso." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 26, 2026. https://forgottenfortunes.net/es/historia-carta-constitutiva-y-colapso-del/.
Have an idea for another financial history documentary or article? Request a story →