Dans cet article
Peu d’épisodes de l’histoire financière moderne illustrent aussi brutalement la tension entre l’idéologie révolutionnaire et la nécessité monétaire que les douze premières années du régime soviétique. Début 1918, le gouvernement bolchevique de Vladimir Lénine a exécuté le plus grand défaut de dette souveraine de l’histoire, répudiant sans condition environ 60 milliards de roubles d’obligations nationales et étrangères — dont plus de 16 milliards de roubles-or dus à des créanciers étrangers — tout en abolissant les banques privées et en fermant les bourses de Petrograd et de Moscou.En quatre ans, cependant, la dévastation économique de la guerre civile russe et l’hyperinflation ont contraint le Kremlin à un revirement remarquable. Dans le cadre de la Nouvelle politique économique (NEP, 1921–1928), les autorités soviétiques dirigées par le commissaire du peuple aux Finances Grigory Sokolnikov ont rouvert les bourses de commerce de gros, établi des salles de marché formelles pour les devises et les titres connues sous le nom de fondovye otdely, et introduit un billet de banque adossé à l’or, le tchervonets. Pendant près d’un demi-siècle, les trusts industriels d’État et les entrepreneurs privés connus sous le nom de NEPmen ont échangé des pièces d’or, des devises étrangères et des obligations de loterie d’État à l’intérieur de l’ancien bâtiment de la Bourse de Moscou avant que le premier plan quinquennal de Joseph Staline n’éteigne les derniers marchés financiers de Russie en 1930. [1]
Le fardeau de la dette de la Russie impériale et la répudiation bolchevique de 1918
À la veille de la Première Guerre mondiale en 1914, l’Empire russe était le plus grand emprunteur souverain au monde. La construction rapide de chemins de fer, les subventions industrielles et la modernisation militaire depuis les années 1880 avaient été largement financées par des émissions d’obligations étrangères, surtout à la Bourse de Paris. Encouragés par l’alliance diplomatique franco-russe et attirés par des rendements supérieurs à ceux desrentesfrançaises, environ 1,5 à 2 millions de ménages français ont accumulé des obligations souveraines russes et des obligations ferroviaires garanties par l’État (emprunts russes). En 1914, la dette publique de la Russie s’élevait à environ 8,8 milliards de roubles-or, dont près de la moitié était détenue à l’étranger, les investisseurs français détenant environ 80 pour cent de la part étrangère d’avant-guerre. [2]
La guerre totale entre 1914 et 1917 a brisé les fondements fiscaux de l’État tsariste et de son successeur, le Gouvernement provisoire russe. Coupé des marchés d’exportation d’Europe centrale et contraint de mobiliser des millions de conscrits, Petrograd a suspendu la convertibilité en or en juillet 1914, a fermé le parquet officiel de la Bourse de Saint-Pétersbourg (Petrograd) et a financé la guerre par des campagnes massives d’emprunts nationaux — y compris l’« Emprunt de la Liberté » de 1917 du Gouvernement provisoire (Zaem Svobody) — ainsi que par des crédits de guerre interalliés provenant de Grande-Bretagne, de France et des États-Unis. Fin 1917, le passif public cumulé de la Russie avait gonflé pour atteindre environ 60 milliards de roubles, comprenant environ 44 milliards de roubles de dette intérieure à long et court terme et au moins 16 milliards de roubles-or d’obligations étrangères. [3]
Après avoir pris le pouvoir lors de la Révolution d’octobre en novembre 1917, les bolcheviks ont rapidement agi pour démanteler les institutions financières capitalistes. Le 14 décembre (27 décembre, nouveau style) 1917, des gardes rouges armés ont occupé les banques commerciales privées de Petrograd, les fusionnant avec la Banque d’État (rebaptisée Banque populaire de la RSFSR), tandis qu’un décret ultérieur interdisait toutes les transactions sur les actions et les obligations et confisquait les coffres-forts contenant de l’or et des titres.Le coup décisif est arrivé le 21 janvier 1918 (3 février 1918, nouveau style ; publié le 10 février), lorsque le Comité exécutif central panrusse (VTsIK [4]
Prenant effet rétroactivement au 1er décembre 1917, le décret déclarait que tous les emprunts d’État conclus par les gouvernements des propriétaires terriens et de la bourgeoisie russes — y compris les obligations tsaristes et les émissions de guerre du Gouvernement provisoire — étaient annulés. L’article 3 du décret stipulait sans réserve que tous les emprunts étrangers, sans exception, étaient inconditionnellement répudiés. Les citoyens nationaux détenant moins de 10 000 roubles en obligations d’État internes se voyaient nominalement promettre des certificats de remplacement dans un nouvel emprunt soviétique, bien qu’une inflation galopante ait rapidement rendu cette disposition dénuée de sens. À la Bourse de Paris et à Londres, les obligations russes ont continué à s’échanger avec de fortes décotes tout au long de 1918 et 1919, les détenteurs d’obligations étrangers pariant sur le fait que les armées blanches ou l’intervention alliée renverseraient les bolcheviks et rétabliraient le service de la dette. [5]
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 80 pour cent | Comme la collecte des impôts s'était pratiquement effondrée dans une économie de troc et de rationnement, l'État soviétique a couvert plus de 80 pour cent de ses dépenses de guerre en faisant fonctionner les presses à imprimer. |
| 10 pour cent | Tout au long de 1923, alors que les chervontsy passaient de moins de 10 pour cent de la masse monétaire réelle à plus de 75 pour cent, la vitesse de circulation du sovznak s'est accélérée violemment. |
| 5 roubles | Le Narkomfin a émis de nouveaux billets du Trésor public en petites coupures de 1, 3 et 5 roubles-or (parallèlement à la monnaie d'argent et de cuivre), légalement convertibles en Gosbank chervontsy au taux fixe de 10 nouveaux roubles pour 1 chervonets. |
Communisme de guerre, Sovznak et effondrement hyperinflationniste
Isolant la Russie soviétique des marchés financiers internationaux tout en menant une guerre civile sur plusieurs fronts (1918-1920), le gouvernement bolchevique a eu recours aux politiques de commandement radicales du communisme de guerre. Le commerce privé a été interdit, les entreprises industrielles ont été nationalisées sans compensation, les surplus de céréales des paysans ont été saisis par des réquisitions forcées (prodrazvyorstka), et les théoriciens bolcheviques ont brièvement célébré la disparition imminente de la monnaie elle-même. En janvier 1920, la Banque du peuple a été officiellement abolie et intégrée à l’appareil budgétaire du Commissariat du peuple aux finances (Narkomfin). [6]
Comme la collecte des impôts s’était pratiquement effondrée dans une économie de troc et de rationnement, l’État soviétique a couvert plus de 80 pour cent de ses dépenses de guerre en faisant fonctionner les presses à imprimer. À partir de 1919, le gouvernement a émis des jetons de règlement en papier sans garantie connus sous le nom de sovznaki (« jetons soviétiques »), parallèlement à l’impression continue de billets tsaristes « Nikolaevki » et de billets du Gouvernement provisoire « Kerenki ». Le résultat fut l’une des hyperinflations classiques du vingtième siècle. Le volume total de papier-monnaie en circulation passa d’environ 27 milliards de roubles en janvier 1918 à plus de 1,1 billion de roubles en janvier 1921 et à près de 2 quadrillions de roubles avant la redénomination au début de 1923. Les paysans refusèrent d’échanger du grain contre du papier sans valeur, les marchés noirs urbains revinrent au troc ou aux pièces d’or de dix roubles d’avant-guerre, et la production industrielle chuta à moins d’un cinquième de son niveau de 1913. [7]
La Nouvelle politique économique et la naissance du chervonets adossé à l’or
Confronté à des rébellions rurales, des grèves urbaines et à la mutinerie navale de Kronstadt, Lénine persuada le Dixième Congrès du Parti communiste russe en mars 1921 d’abandonner le communisme de guerre et d’adopter la Nouvelle politique économique (NEP). L’État remplaça les saisies forcées de grain par un impôt agricole fixe en nature (prodnalog, converti plus tard en espèces), permit aux paysans de vendre leurs surplus sur le marché libre, dénationalisa les ateliers à petite échelle et autorisa les commerçants et industriels privés — bientôt connus sous le nom de NEPmen— à louer des usines et à mener des activités de commerce de détail et de gros. L’industrie à grande échelle, les banques, les transports et le commerce extérieur restèrent entre les mains de l’État en tant que « sommets dominants », mais les usines d’État furent réorganisées en trusts commerciaux autofinancés (tresty) chargés de fonctionner selon la comptabilité des profits et pertes (khozraschyot). [8]
L’échange marchand et la comptabilité commerciale se sont avérés impossibles sans une unité de compte stable et un système bancaire fonctionnel. En octobre 1921, le VTsIK a rétabli la Banque d’État de la RSFSR (plus tard la Banque d’État de l’URSS, ou Gosbank), qui a ouvert ses portes en novembre 1921 sous la présidence d’Aron Sheinman. Au Narkomfin, Grigory Sokolnikov a réuni une équipe de spécialistes monétaires pré-révolutionnaires — dont le professeur Leonid Yurovsky, Vladimir Tarnovsky et Nikolai Kutler — pour concevoir un programme de stabilisation monétaire. [9]
Plutôt que de tenter de stabiliser l’hyperinflation du sovznak alors que le budget de l’État restait en déficit profond, Sokolnikov et Yurovsky ont introduit une monnaie forte parallèle. Par un décret du Sovnarkom du 11 octobre 1922, la Gosbank a obtenu le droit exclusif d’émettre des billets de banque libellés dans une nouvelle unité appelée le tchervonets (pluriel tchervontsy), nommé d’après le terme russe traditionnel désignant une pièce d’or de haute pureté. Entré en circulation fin novembre 1922, un tchervonets était légalement défini comme équivalent à dix roubles-or pré-révolutionnaires, contenant 7,74234 grammes d’or fin (119,4826 grains). Selon les règles de réserve strictes du décret, au moins 25 pour cent de tous les tchervontsy émis devaient être garantis par de l’or, du platine ou des devises étrangères stables à parité-or, tandis que les 75 pour cent restants devaient être couverts par des effets de commerce à court terme et des marchandises facilement négociables.
La Bourse des marchandises de Moscou et les Fondovye Otdely (1922–1926)
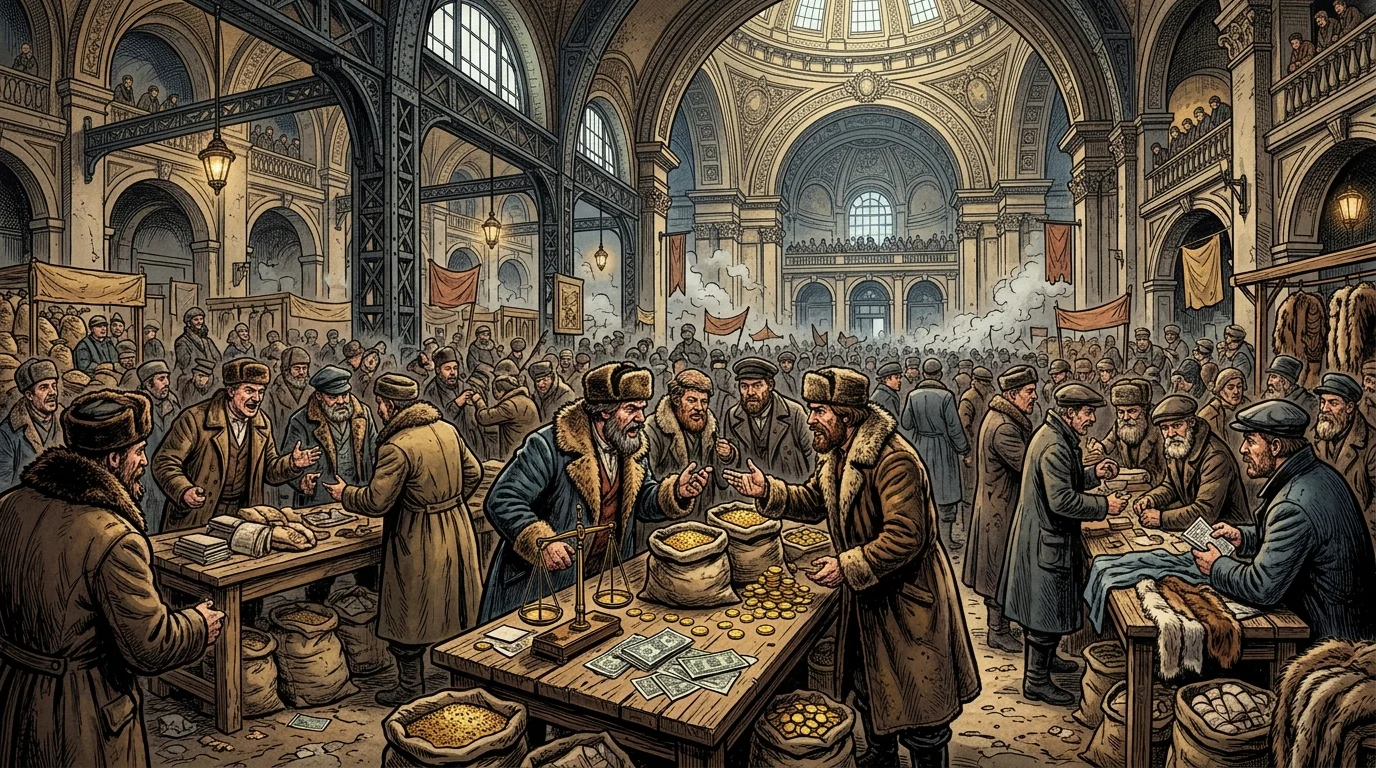
Pour relier les trusts industriels d’État, les coopératives agricoles et le secteur privé NEPmen, le gouvernement soviétique a relancé le réseau des bourses de marchandises (tovarnye birzhi) qui existait sous l’Empire. Ouverte fin 1921 et officiellement agréée en 1922 dans le bâtiment néoclassique de l’ancienne Bourse de Moscou sur la rue Ilyinka, la Bourse centrale des marchandises de Moscou (Moskovskaya Tovarnaya Birzha) est rapidement devenue le centre névralgique du commerce de gros soviétique. En 1923–1924, environ 70 à 100 bourses de marchandises provinciales opéraient à travers l’Union soviétique, enregistrant des millions de roubles en contrats de gros pour les céréales, les textiles, le bois, les métaux et les produits pétroliers.
De manière cruciale, la réintroduction du commerce extérieur et des devises fortes exigeait un marché financier organisé où les taux de change pouvaient être découverts et réglementés. Au début de 1922, le commerce illégal de pièces d’or, de billets de banque tsaristes, de dollars américains et de livres sterling prospérait dans les rues entourant la rue Ilyinka à Moscou, un marché noir à ciel ouvert familièrement connu sous le nom de Amerikankaou « Bourse noire » (Chernaya Birzha ). Plutôt que de compter uniquement sur les descentes de police de l’OGPU, le Narkomfin a choisi d’absorber et de réglementer le commerce des devises par le biais d’institutions officielles.
Le 20 octobre 1922, le Sovnarkom a publié un décret autorisant la création de sections spécialisées des devises et des titres, connues sous le nom de fondovye otdely (« sections boursières »), rattachées à la Bourse des marchandises de Moscou et aux principales bourses de matières premières régionales à Petrograd (Leningrad), Kharkov, Kiev, Odessa, Tiflis, Bakou et Vladivostok. La Bourse de Moscou Fondovy Otdel a ouvert sa salle des marchés en février 1923. L’adhésion était ouverte aux banques d’État, aux établissements de crédit par actions, aux trusts industriels d’État, aux unions coopératives et aux commerçants privés sélectionnés qui payaient des cotisations importantes. fondovye otdely, les courtiers négociaient quatre catégories principales d’instruments financiers :
- Le chervonets adossé à l’or et les sovznaki : Entre novembre 1922 et février 1924, la Russie a fonctionné avec un système monétaire dual dans lequel le chervonets fluctuait quotidiennement par rapport à la monnaie en dépréciation sovznak. Les trusts d’État et les nepmen utilisaient la bourse pour se débarrasser des sovznaki et acquérir des tchervonets, transformant les salles de marché en ce que les contemporains appelaient des « bourses aux tchervonets » (bourses de chervonets).
- Devises étrangères et lingots : Les participants agréés achetaient et vendaient des livres sterling britanniques, des dollars américains, des couronnes suédoises et des lingots d’or, le Gosbank et le Bureau spécial des devises du Narkomfin intervenant directement sur le marché pour maintenir le chervonets à sa parité-or ou proche de celle-ci par rapport à la livre sterling et au dollar.
- Loterie d’État soviétique et obligations de reconstruction : En commençant par le premier emprunt de loterie d’État à 6 pour cent d’octobre 1922 (libellé en obligations-or de 5 et 25 roubles totalisant 100 millions de roubles-or), l’État soviétique a émis des obligations nationales pour combler les déficits budgétaires sans imprimer de papier-monnaie.
- Effets de commerce et actions de sociétés par actions : Les effets de commerce à court terme escomptés par les trusts d’État ainsi que les actions des banques par actions mixtes public-privé et des sociétés commerciales changeaient également de mains sous la supervision du Narkomfin.
Spéculation, obligations obligatoires et réforme monétaire de 1924
Les transactions à la Bourse de Moscou Fondovy Otdel et le marché parallèle de la rue Ilyinka ont rapidement mis en évidence les contradictions d’une monnaie basée sur le marché opérant au sein d’un État socialiste. Tout au long de 1923, alors que les chervontsy passaient de moins de 10 pour cent de la masse monétaire réelle à plus de 75 pour cent, la vitesse de circulation du sovznak s’est accélérée violemment. Les travailleurs payés en sovznaki se sont précipités pour convertir leurs salaires en quelques heures, tandis que les paysans ruraux exigeaient d’être payés en chervontsy ou en marchandises, contribuant à la « crise des ciseaux » de l’automne 1923, lorsque les prix industriels ont grimpé en flèche par rapport aux prix agricoles.
En février et mars 1924, Sokolnikov a exécuté la phase finale de la réforme monétaire soviétique. L’impression des sovznaki a été définitivement arrêtée le 15 février 1924. Le Narkomfin a émis de nouveaux billets du Trésor public en petites coupures de 1, 3 et 5 roubles-or (parallèlement à la monnaie d’argent et de cuivre), légalement convertibles en Gosbank chervontsy au taux fixe de 10 nouveaux roubles pour 1 chervonets. Le 7 mars 1924, le taux de rachat final pour les anciens billets de banque a été fixé à 50 000 roubles du modèle de 1923 — équivalent à 50 milliards d’avant 1922 sovznak roubles — pour 1 nouveau rouble-or. Pendant une brève période en 1924 et 1925, le chervonets soviétique a acquis une crédibilité internationale, obtenant des cotations officielles ou officieuses sur les bourses étrangères à Londres, Berlin, Riga, Rome, Constantinople et Harbin.
À l’intérieur de l’URSS, les fondovye otdely sont également devenus le théâtre d’un arbitrage intense sur les obligations intérieures soviétiques. Comme l’appétit volontaire des investisseurs restait faible après la répudiation de 1918 et l’hyperinflation de la guerre civile, le Narkomfin a eu recours à des placements obligatoires : les salariés voyaient les souscriptions d’obligations déduites de leur salaire, les entreprises d’État étaient tenues de détenir des fonds de réserve en obligations d’État, et les NEPmen étaient contraints d’acheter des obligations proportionnellement à leurs évaluations fiscales professionnelles. Les bénéficiaires ont immédiatement déversé ces obligations obligatoires sur les fondovye otdely et les marchés parallèles pour obtenir des liquidités, faisant chuter les prix du marché de 30 à 50 pour cent en dessous de la valeur nominale et générant des rendements annualisés dépassant 30 à 40 pour cent pour les acheteurs spéculatifs. Fin 1923 et en 1924, le Narkomfin a abandonné les placements obligatoires pour la bourgeoisie et a chargé la Gosbank de racheter les obligations de loterie d’État décotées à la bourse de Moscou, transformant le Fondovy Otdel vers un marché obligataire secondaire dynamique dont le volume d’échanges est passé d’environ 295 millions de roubles-or au cours de l’exercice 1922/1923 à plus de 350 millions de roubles à son apogée.
Expansion du crédit, perte de convertibilité et liquidation des bourses par Staline
L’âge d’or du tchervonets et des bourses de la NEP fut de courte durée. À la fin de 1925, la direction politique au sein du Parti communiste s’est orientée vers une industrialisation rapide financée par l’État. Sous la pression du Conseil suprême de l’économie nationale (VSNKh), la Gosbank a étendu le crédit à long terme à l’industrie lourde bien au-delà de la croissance des produits agricoles et des revenus d’exportation. Les prix intérieurs ont grimpé, créant un écart croissant entre le pouvoir d’achat interne du tchervonets et sa parité-or externe officielle.
Privé NEPmen et les spéculateurs monétaires sur le marché de Moscou Fondovy Otdel et le marché noir ont réagi en achetant des pièces d’or, des livres sterling et des dollars américains au taux officiel pour financer des importations de contrebande ou la fuite des capitaux. Entre la fin de 1925 et le printemps 1926, la Gosbank a perdu des dizaines de millions de roubles de ses réserves d’or et de devises étrangères en essayant de défendre la parité par des interventions monétaires sur le marché libre. Face à l’épuisement de son tampon de métaux précieux, le Politburo a pris le parti des planificateurs industriels contre les orthodoxies monétaires saines du Narkomfin. Sokolnikov a été démis de ses fonctions de commissaire aux Finances en janvier 1926, et au printemps 1926, la Gosbank a cessé de fournir de l’or et des devises étrangères aux acheteurs privés sur les bourses. Un décret du 9 juillet 1926 a interdit l’exportation de tchervontsy à l’étranger, et le 21 mars 1928, le gouvernement soviétique a interdit la réimportation de billets de banque soviétiques en URSS. Le tchervonets a cessé d’être une devise forte convertible internationalement pour devenir une unité fiduciaire intérieure fermée dont le taux de change officiel était fixé par décret administratif.
Alors que Joseph Staline consolidait son pouvoir et lançait le premier plan quinquennal (1928-1932), les fondements institutionnels de l’économie de marché de la NEP ont été systématiquement démantelés. Des impôts rétroactifs prohibitifs, des confiscations policières et des poursuites pénales pour « spéculation » ont anéanti les NEPmen. Les syndicats d’État ont remplacé les contrats de marché de gros par une allocation physique centralisée des matériaux, rendant les bourses de marchandises inutiles. Enfin, la réforme du crédit du 30 janvier 1930 a aboli le crédit commercial et les lettres de change entre les entreprises d’État, canalisant tous les règlements directement par les comptes de la Gosbank. Privées de commerçants privés, d’effets de commerce et d’arbitrage monétaire, la Bourse des marchandises de Moscou et toutes les fondovye otdely restantes ont été définitivement fermées au début de 1930, mettant fin au commerce organisé des titres et des devises en Russie jusqu’au crépuscule de l’Union soviétique en 1990-1991.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Lyndon Moore et Jakub Kaluzny, «Changement de régime et défaut de paiement : le cas de la Russie, de l'Autriche-Hongrie et de l'Empire ottoman après la Première Guerre mondiale», Explorations in Economic History, 2005. Recherche académique évaluée
- Kim Oosterlinck et John S. Landon-Lane, «L'espoir fait vivre – Les porteurs d'obligations français et la répudiation soviétique (1915–1919)», Review of Finance, 2006. Recherche académique évaluée
- Vincent Barnett, «Les marchés de matières premières soviétiques pendant la NEP, The Economic History Review, 1995. Recherche académique évaluée
- Yurii Goland, " La réglementation monétaire durant la période de la NEP, Europe-Asia Studies, 1994. Recherche académique évaluée
- Jon Lundesgaard et Victoria V. Tevlina, " Le profit sous les Soviétiques : concessions forestières, intérêts occidentaux et réformes monétaires sous la NEP, Revolutionary Russia, 2021. Recherche académique évaluée
- Vincent Barnett, " Kondratiev et la politique économique pendant la NEP, Palgrave Macmillan, 1998. Recherche académique évaluée
- Filip Novokmet, Thomas Piketty et Gabriel Zucman, «Des Soviets aux oligarques : Inégalités et propriété en Russie, 1905–2016», National Bureau of Economic Research (document de travail NBER n° 23712), 2017. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Du défaut souverain aux échanges de tchervonets : les marchés soviétiques sous la NEP, 1918–1930. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/tchervonets-la-monnaie-sovietique-apres-le/
MLA (9th ed.): Ç., Soner, ed. "Du défaut souverain aux échanges de tchervonets : les marchés soviétiques sous la NEP, 1918–1930." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/tchervonets-la-monnaie-sovietique-apres-le/.
Chicago (17th ed.): Ç., Soner, ed. "Du défaut souverain aux échanges de tchervonets : les marchés soviétiques sous la NEP, 1918–1930." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 24, 2026. https://forgottenfortunes.net/fr/tchervonets-la-monnaie-sovietique-apres-le/.
Have an idea for another financial history documentary or article? Request a story →