
Dans cet article
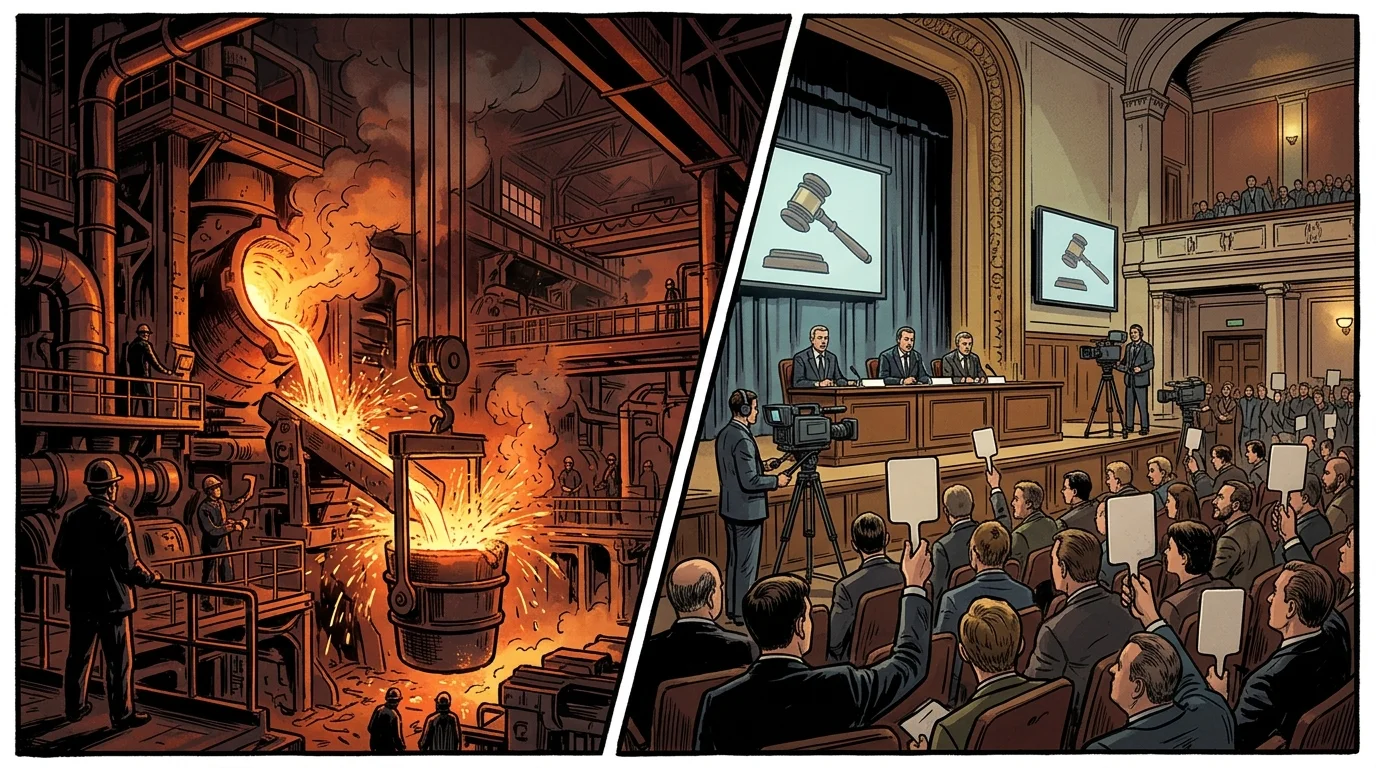
Le matin du 24 octobre 2005, des millions d’Ukrainiens ont regardé la télévision nationale en direct pour assister à un spectacle sans précédent dans l’histoire économique post-soviétique : une vente aux enchères ouverte et compétitive pour une participation de 93,02 % dans Kryvorizhstal, la plus grande aciérie intégrée du pays. Seize mois plus tôt, sous l’administration sortante du président Leonid Koutchma, le vaste complexe métallurgique de Kryvyi Rih avait été vendu lors d’un appel d’offres truqué pour 800 millions de dollars à un consortium national contrôlé par Rinat Akhmetov et le gendre de Koutchma, Viktor Pinchuk. Après la Révolution orange, le président Viktor Iouchtchenko et la Première ministre Ioulia Tymochenko ont annulé cette transaction d’initiés par voie judiciaire et ont remis le géant de l’acier en vente avec un prix de départ de 10 milliards de hryvnias (2 milliards de dollars). Après une bataille d’enchères tendue avec un consortium rival dirigé par Arcelor, Mittal Steel du milliardaire Lakshmi Mittal a obtenu Kryvorizhstal avec une enchère finale de 24,2 milliards de hryvnias (4,8 milliards de dollars), soit six fois le prix de la vente d’initiés de 2004. [1]
Cette unique vente aux enchères télévisée est devenue le pivot déterminant de l’histoire du marché des capitaux ukrainien post-soviétique. Elle a mis en lumière l’énorme écart de valorisation créé durant l’ère de la privatisation massive par certificats de 1995 à 1998, lorsque des dizaines de millions de citoyens ont échangé des bons papier contre de minuscules fractions d’entreprises industrielles, tandis que les initiés des usines et les groupes financiers et industriels naissants consolidaient discrètement leur contrôle sur la bourse PFTS de gré à gré. Parallèlement, la manne de 4,8 milliards de dollars a déclenché un boom euphorique des investissements étrangers de trois ans qui a propulsé l’indice PFTS au-delà des 1 200 points en 2007, avant que l’effondrement mondial de l’acier et du crédit en 2008 n’anéantisse environ 75 pour cent de la valeur des actions ukrainiennes en une seule année. [2]
Hyperinflation, directeurs rouges et la privatisation massive par certificats de 1995–1998
Lorsque l’Ukraine a déclaré son indépendance vis-à-vis de l’Union soviétique en août 1991, elle a hérité de l’une des plus grandes concentrations d’industrie lourde d’Eurasie, englobant plus de 10 000 entreprises d’État moyennes et grandes et plus de 100 000 ateliers plus petits dans les secteurs de la métallurgie, du charbon, de la machinerie lourde, de la chimie et de la production d’énergie. Contrairement à la Russie, qui a lancé un programme rapide de privatisation par bons en 1992, les législateurs ukrainiens ont temporisé pendant trois ans au milieu de féroces disputes entre les économistes réformateurs et le puissant lobby parlementaire des directeurs d’entreprises d’État connus sous le nom de « directeurs rouges ». Alors que la privatisation restait dans l’impasse, la banque centrale a financé les usines d’État par des émissions de crédit sans garantie, poussant l’inflation des prix à la consommation à environ 5 000 pour cent en 1993 et réduisant le produit intérieur brut officiel de près de 40 pour cent par rapport aux niveaux de 1989. [3]
Ce n’est qu’après un protocole d’accord multidonateurs de mars 1994 soutenu par la Banque mondiale, le Fonds monétaire international et l’Agence des États-Unis pour le développement international — suivi du programme de stabilisation macroéconomique du président Leonid Koutchma en octobre 1994 — que le Fonds des biens d’État de l’Ukraine (SPFU) a activé la privatisation de masse à l’échelle nationale.À partir de janvier 1995 et jusqu’en 1998, l’État a émis des certificats de propriété de privatisation papier non transférables (pryvatyzatsiyni maynovi sertyfikaty ) d’une valeur nominale équivalente à environ 50 $ à chaque citoyen ukrainien, parallèlement à des certificats de compensation supplémentaires créés pour compenser les pertes dues à l’hyperinflation sur les comptes d’épargne de l’ère soviétique. [4]
Plus de 46 millions de citoyens — sur environ 50 millions de résidents éligibles — ont finalement récupéré leurs certificats et les ont présentés dans des centres régionaux de vente aux enchères de certificats, transformant près de 9 500 entreprises d’État moyennes et grandes en sociétés par actions ouvertes. Pourtant, la propriété de masse sur le papier a rapidement divergé du contrôle des entreprises dans la pratique. Les ménages ordinaires détenaient des parts minuscules dans des usines en proie au troc, aux arriérés de salaires et à une comptabilité opaque, et ne recevaient pratiquement aucun dividende en espèces. Opérant dans un environnement juridique faible avec une protection minimale des actionnaires minoritaires, les directeurs d’usine se sont associés à des courtiers de rue sans licence, à des sociétés de fiducie et à des maisons de commerce régionales pour racheter les actions des employés et les pools de bons pour une fraction de leur valeur. À la fin des années 1990, la propriété dispersée des citoyens s’était cristallisée en empires industriels concentrés contrôlés par des clans oligarchiques régionaux à Donetsk, Dnipropetrovsk et Kyiv. [5]
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 4,8 milliards de dollars | Au cours de l'heure suivante, le commissaire-priseur a augmenté le prix par tranches de 100 millions de hryvnias sur 78 tours d'enchères par pancartes jusqu'à ce que Mittal Steel remporte la participation de 93,02 % pour 24,2 milliards de hryvnias (4,8 milliards de dollars). |
| 75 pour cent | Les régulateurs ont dû suspendre les transactions à plusieurs reprises alors que l'indice PFTS s'effondrait d'environ 75 pour cent au cours de l'année 2008, tombant sous la barre des 300 points à la fin de l'année, soit l'une des contractions boursières les plus marquées au monde. |
La naissance de la bourse PFTS et du marché boursier hors cote
Alors que des millions d’actions d’entreprises privatisées changeaient de mains après les enchères de certificats, l’Ukraine avait un besoin urgent d’un lieu de négociation secondaire pour fixer le prix et compenser les transactions sur actions.En février 1996, une association d’autorégulation de courtiers en valeurs mobilières ukrainiens agréés a établi le Centre technique PFTS (Persha Fondova Torgova Systema, ou Premier système de négociation boursière) avec l’assistance technique de donateurs internationaux pour le développement.Construit sur un modèle de courtier électronique de gré à gré piloté par les cotations et inspiré du premier système NASDAQ, le PFTS a reçu la licence de système de négociation et d’information n° 1 de la Commission d’État sur les valeurs mobilières et le marché boursier nouvellement créée. [6]
La plateforme électronique a connu une croissance rapide à mesure que la consolidation post-privatisation s’accélérait. En 1996, le PFTS ne représentait que 6,48 % du chiffre d’affaires organisé des valeurs mobilières ukrainiennes, se classant troisième derrière les bourses traditionnelles. En 1997, sa part de marché a bondi à 46,01 % — juste derrière la Bourse interbancaire des devises ukrainienne — et le 1er octobre 1997, la bourse a lancé l’indice de référence PFTS avec une valeur de base de 100 points. Suite à la crise de la dette souveraine régionale d’août 1998, le PFTS a capté 64,74 % du volume national de négociation des valeurs mobilières, consolidant sa position de centre incontesté de la négociation des actions et des obligations d’entreprises ukrainiennes avant de se convertir formellement en bourse agréée JSC Stock Exchange PFTS en vertu de la législation révisée sur les valeurs mobilières en 2006. [7]
Malgré sa sophistication technologique, le marché précoce de la PFTS reflétait les distorsions structurelles du capitalisme ukrainien. La plupart des grands holdings industriels ne conservaient que 1 à 10 pour cent de leurs actions en flottant, verrouillant les 90 pour cent restants dans des véhicules de détention offshore à Chypre ou dans les îles Vierges britanniques. Les groupes financiers et industriels nationaux — notamment System Capital Management à Donetsk, Interpipe à Dnipropetrovsk et le groupe Privat — préféraient acquérir des entreprises stratégiques par le biais d’appels d’offres de privatisation d’État sur mesure, dont les règles de qualification étaient conçues pour exclure les soumissionnaires multinationaux étrangers. [8]
La vente d’initiés de 2004 et la revente télévisée de Kryvorizhstal en 2005
Aucune transaction n’a illustré les mécanismes de la privatisation par les initiés de manière plus frappante que la vente de Kryvorizhstal en juin 2004. Produisant environ 7 millions de tonnes métriques d’acier brut par an — soit environ un cinquième de la production totale d’acier de l’Ukraine — avec ses propres mines de minerai de fer et ses installations de charbon à coke, Kryvorizhstal était le joyau de la couronne du portefeuille restant du Fonds des biens d’État. À l’approche de l’élection présidentielle contestée de 2004, le SPFU a structuré les conditions de l’appel d’offres pour une participation de 93,02 pour cent en exigeant que tout soumissionnaire ait déjà produit du coke en Ukraine pendant plusieurs années consécutives. Cette seule stipulation technique a disqualifié des sidérurgistes mondiaux tels que Mittal Steel, Arcelor et U.S. Steel, dont les offres indicatives dépassaient 1,5 milliard de dollars, laissant le Consortium d’investissement industriel — détenu conjointement par System Capital Management de Rinat Akhmetov et Interpipe de Viktor Pinchuk — acquérir le complexe pour 4,26 milliards de hryvnias (800 millions de dollars).
Lors des manifestations de la Révolution orange à l’hiver 2004, le chef de l’opposition Viktor Iouchtchenko a dénoncé à plusieurs reprises l’accord Kryvorizhstal comme un vol pur et simple de l’État. Après son entrée en fonction début 2005 aux côtés de la Première ministre Ioulia Tymochenko, la nouvelle administration a contesté la transaction devant les tribunaux de commerce, a révoqué la vente de 2004 et a ordonné une vente aux enchères de reprivatisation transparente ouverte aux investisseurs internationaux. Même après le départ de Tymochenko en septembre 2005 et le vote par le parlement d’une résolution non contraignante tentant d’arrêter la vente, Iouchtchenko a poursuivi l’appel d’offres télévisé le 24 octobre 2005.
Trois candidats pré-qualifiés — Mittal Steel (enregistré via ses filiales néerlandaise et allemande), le consortium Industrial Group dirigé par Arcelor, et la LLC Smart-Group soutenue par la Russie — ont déposé des offres initiales scellées dans une boîte en verre transparente devant les caméras de télévision, Arcelor ouvrant à 12,6 milliards de hryvnias (2,5 milliards de dollars). Au cours de l’heure suivante, le commissaire-priseur a augmenté le prix par tranches de 100 millions de hryvnias sur 78 tours d’enchères par pancartes jusqu’à ce que Mittal Steel remporte la participation de 93,02 % pour 24,2 milliards de hryvnias (4,8 milliards de dollars). Cette seule recette a dépassé le total cumulé de toutes les recettes de privatisation collectées par l’État ukrainien entre 1992 et 2004.
L’euphorie des investissements étrangers de 2005-2007 et le krach de l’acier et du crédit de 2008
La vente aux enchères de Kryvorizhstal a déclenché une réévaluation immédiate des actifs bancaires et des entreprises ukrainiennes. Convaincus que l’Ukraine convergeait vers des multiples de valorisation d’Europe centrale, des groupes bancaires occidentaux — dont Raiffeisen, BNP Paribas, UniCredit et Commerzbank — ont payé entre trois et cinq fois la valeur comptable pour acquérir des banques commerciales ukrainiennes entre 2005 et 2007. Des fonds de portefeuille étrangers ont injecté des capitaux dans le faible flottant des actions des secteurs de la métallurgie, de l’énergie et de la construction mécanique sur la bourse PFTS. Porté par la flambée des prix mondiaux de l’acier et une croissance du crédit intérieur en devises étrangères dépassant 60 % par an, l’indice PFTS a plus que triplé, passant d’environ 350 points fin 2005 à un sommet historique supérieur à 1 200 points début 2008.
Ce boom spéculatif reposait sur des fondations fragiles : des emprunts extérieurs des entreprises et des banques non couverts, associés à une dépendance extrême aux exportations d’acier, qui généraient environ 40 % des recettes d’exportation de l’Ukraine. Lorsque la crise financière mondiale a éclaté en septembre 2008, les prix mondiaux de l’acier ont chuté de près de 70 % au cours du second semestre de l’année, la production métallurgique ukrainienne s’est fortement contractée et les lignes de crédit interbancaires internationales ont gelé du jour au lendemain. Une ruée des déposants sur Prominvestbank en octobre 2008 a incité la Banque nationale d’Ukraine à imposer des contrôles de liquidité d’urgence, tandis que la hryvnia perdait près de 40 % de sa valeur par rapport au dollar américain, forçant Kiev à solliciter un accord de confirmation d’urgence de 16,4 milliards de dollars auprès du Fonds monétaire international.
Sur le marché des actions, les investisseurs institutionnels étrangers se sont précipités vers la sortie simultanément. Comme le système de cotation du PFTS manquait d’acheteurs institutionnels nationaux importants, les prix acheteurs se sont évaporés pour les actions de premier ordre dans les secteurs de l’acier, de l’énergie et de la banque. Les régulateurs ont dû suspendre les transactions à plusieurs reprises alors que l’indice PFTS s’effondrait d’environ 75 pour cent au cours de l’année 2008, tombant sous la barre des 300 points à la fin de l’année, soit l’une des contractions boursières les plus marquées au monde.
La Bourse ukrainienne, les chocs géopolitiques et les gels en temps de guerre
Frustrées par les goulots d’étranglement techniques et les retards de règlement lors de la vente massive de 2008, les principales maisons de courtage de Kiev se sont associées à des opérateurs boursiers russes en 2008-2009 pour lancer une plateforme concurrente axée sur les ordres, la Bourse ukrainienne (UX), dotée du trading électronique par Internet et d’un mécanisme de compensation par contrepartie centrale. Bien que l’indice UX ait brièvement relancé le volume des transactions des particuliers et des institutions nationales entre 2009 et 2011, le marché boursier ukrainien n’a jamais retrouvé sa capitalisation d’avant 2008.
Des chocs géopolitiques successifs ont davantage vidé le marché des actions publiques. L’annexion de la Crimée par la Russie et le déclenchement de la guerre dans le bassin industriel du Donbass en 2014 ont physiquement coupé ou endommagé d’importantes centrales de charbon, d’acier et d’énergie qui constituaient le cœur des indices PFTS et UX, tandis que les contrôles des changes et les sanctions ont limité les flux de capitaux transfrontaliers. Lorsque la Russie a lancé son invasion à grande échelle de l’Ukraine le 24 février 2022, la Commission nationale des valeurs mobilières et des marchés boursiers (NSSMC) a immédiatement suspendu toute circulation d’actions pour éviter une liquidation de panique, réorientant l’infrastructure survivante du PFTS et de l’UX presque exclusivement vers les obligations d’État nationales en temps de guerre.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Ira W. Lieberman et al., "Privatisation de masse en Ukraine : en attente du lancement," Note FPD de la Banque mondiale n° 8, 1994. Institution financière internationale
- Bourse PFTS, "À propos de la Bourse PFTS," JSC Stock Exchange PFTS, 2024. Référence historique et financière
- Radio Free Europe/Radio Liberty, "Une entreprise néerlandaise achète une importante aciérie ukrainienne," RFE/RL, 24/10/2005. Référence historique et financière
- Al Jazeera, "Mittal Steel remporte l'enchère en Ukraine," Al Jazeera English, 24-10-2005. Référence historique et financière
- David Gow, "Mittal achète une aciérie ukrainienne lors d'une enchère de télé-réalité," The Guardian, 25-10-2005. Référence historique et financière
- Vasily Astrov, "Ukraine : en plein effondrement économique," Institut de Vienne pour les études économiques internationales (wiiw), 2009. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La privatisation par bons de l'Ukraine, la vente aux enchères de Kryvorizhstal à 4,8 milliards de dollars et le krach du PFTS. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/vente-aux-encheres-de-kryvorizhstal-la-vente/
MLA (9th ed.): Ç., Soner, ed. "La privatisation par bons de l'Ukraine, la vente aux enchères de Kryvorizhstal à 4,8 milliards de dollars et le krach du PFTS." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/vente-aux-encheres-de-kryvorizhstal-la-vente/.
Chicago (17th ed.): Ç., Soner, ed. "La privatisation par bons de l'Ukraine, la vente aux enchères de Kryvorizhstal à 4,8 milliards de dollars et le krach du PFTS." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 9, 2026. https://forgottenfortunes.net/fr/vente-aux-encheres-de-kryvorizhstal-la-vente/.
Have an idea for another financial history documentary or article? Request a story →


