En este artículo
Entre 1977 y 1981, bajo la conducción de José Alfredo Martínez de Hoz, ministro de Economía de la dictadura militar, la Argentina se convirtió en el laboratorio de uno de los experimentos más radicales de liberalización financiera y de estabilización basada en el tipo de cambio de toda la historia monetaria del siglo XX. Decidido a desmontar cuatro décadas de controles peronistas sobre las tasas de interés y de industrialización por sustitución de importaciones, Martínez de Hoz promulgó en junio de 1977 la Ley de Entidades Financieras (Ley 21.526), que combinaba la desregulación total de las tasas de interés y la libre apertura de sucursales con una garantía estatal plena de los depósitos, y la complementó en diciembre de 1978 con la Tablita, un cronograma de devaluación gradual anunciado de antemano y concebido para forzar la inflación interna a bajar hacia los niveles internacionales. En lugar de lograr la convergencia de precios, la combinación de una inflación interna obstinadamente de tres dígitos y un ritmo de devaluación rezagado provocó una enorme apreciación real del peso, conocida popularmente como la plata dulce, junto con un frenesí especulativo de carry trade bautizado la bicicleta financiera. El 28 de marzo de 1980, el Banco Central de la República Argentina (BCRA) ordenó la liquidación del mayor banco comercial privado del país, el Banco de Intercambio Regional (BIR), y desencadenó un pánico bancario sistémico que derribó a más de 70 entidades financieras y costó más del 10 % del producto interno bruto argentino. [1]
La reforma financiera de junio de 1977 y el riesgo moral
Cuando la junta militar tomó el poder el 24 de marzo de 1976 y designó al empresario y terrateniente José Alfredo Martínez de Hoz al frente del Ministerio de Economía y a Adolfo Diz al frente del Banco Central (BCRA), el sistema financiero argentino funcionaba bajo un régimen de «depósitos nacionalizados» establecido en 1973. En ese sistema, los bancos comerciales actuaban como meros agentes administrativos del BCRA: la totalidad de los depósitos bancarios se transfería al banco central, que fijaba tasas de interés muy por debajo de la inflación y asignaba el crédito por sectores mediante cupos de redescuento. [2]
El 1 de junio de 1977, Martínez de Hoz y Diz pusieron en marcha la Ley de Entidades Financieras (Ley 21.526), una desregulación de gran alcance que descentralizó los depósitos, redujo por etapas los encajes del 100 % al 45 % (y, finalmente, por debajo del 15 % hacia 1979), abolió todos los topes administrativos a las tasas activas y pasivas, eliminó las trabas para abrir nuevas sucursales e invitó a las compañías financieras no bancarias (financieras) a convertirse en bancos comerciales plenos. Entre 1977 y 1979, el número de bancos comerciales privados en la Argentina casi se duplicó, de 112 a más de 210, mientras las entidades financieras abrían más de 1.000 nuevas sucursales en Buenos Aires y en las provincias. [3]
Sin embargo, la liberalización de junio de 1977 encerraba un defecto institucional fatal, señalado por los economistas Carlos Díaz-Alejandro, Roque Fernández y Tomás Baliño: la libertad absoluta de los bancos para fijar tasas iba acompañada de una garantía estatal de los depósitos prácticamente del 100 %, financiada por el BCRA y sin costo alguno para los bancos en función del riesgo (solo se modificó levemente a fines de 1979 para cubrir el 90 % de los depósitos por encima de un pequeño umbral). Peor aún, el área de supervisión bancaria del BCRA había pasado décadas controlando el cumplimiento de cupos crediticios burocráticos en lugar de evaluar la solvencia de los deudores o la exposición a partes vinculadas. Amparados por la garantía estatal, bancos regionales agresivos y conglomerados recién habilitados compitieron por los depósitos a 30 días (plazos fijos) ofreciendo tasas nominales cada vez más altas, y volcaron esos fondos a la especulación inmobiliaria y a las empresas industriales de sus propios dueños. [4]
La Tablita y el carry trade de la «plata dulce»
Aunque la reforma financiera de 1977 llevó las tasas de interés reales de profundamente negativas a claramente positivas, la inflación anual argentina siguió firmemente instalada en torno al 160 a 175 % durante 1977 y 1978. En busca de un ancla nominal que no provocara un shock fiscal, el equipo económico de Martínez de Hoz adoptó el «enfoque monetario de la balanza de pagos», que entonces defendía la Universidad de Chicago. Según esta teoría, en una economía pequeña y abierta, con libre movilidad de capitales y aranceles de importación reducidos, la tasa de inflación interna debe converger con la inflación mundial más la tasa de devaluación anunciada: la «ley del precio único». [5]
El 20 de diciembre de 1978, Martínez de Hoz presentó la Tablita cambiaria, que entró en vigor en enero de 1979. Con la Tablita, el Ministerio de Economía publicaba con varios meses de antelación un cronograma vinculante que fijaba el tipo de cambio exacto, día por día, al que el BCRA compraría y vendería dólares estadounidenses. La tasa mensual de devaluación del peso comenzaría en el 5,2 % en enero de 1979 y descendería de forma sostenida mes a mes hasta acercarse a cero a comienzos de 1981. [6]
En la práctica, la convergencia de precios no llegó a concretarse como se esperaba. La electrónica de consumo importada, los automóviles extranjeros y los viajes al exterior se volvieron extraordinariamente baratos en pesos —de ahí la célebre frase «deme dos», atribuida a los turistas argentinos de clase media que invadían Miami y Río de Janeiro en la época de la plata dulce—, pero los precios de los sectores internos no transables, las tarifas de los servicios públicos y los salarios nominales siguieron subiendo mucho más rápido que la devaluación preanunciada. Durante 1979, mientras el peso se devaluaba alrededor de un 61 % según la Tablita, los precios al consumidor aumentaron un 139,7 %, lo que produjo una apreciación real acumulada del tipo de cambio de más del 40 %. [7]
Esa amplia brecha entre las tasas de interés internas en pesos (de entre el 6 y el 8 % mensual en promedio) y la devaluación mensual comprometida de antemano (que bajaba del 5 % hacia el 2 % mensual) dio lugar a un lucrativo carry trade, conocido en todo Buenos Aires como la bicicleta financiera. Especuladores locales y extranjeros tomaban dólares prestados en el exterior a tasas internacionales, los convertían en pesos en la ventanilla del BCRA, colocaban el producto en plazos fijos a 30 días en bancos locales de alto rendimiento y luego volvían a convertir capital e intereses a dólares antes del siguiente escalón de la Tablita, embolsándose rendimientos anualizados en dólares superiores al 30 o al 40 %. Mientras tanto, la industria nacional y los exportadores agrícolas quedaron aplastados entre una moneda sobrevaluada, importaciones competidoras baratas y un costo real del crédito asfixiante una vez que la inflación empezó a ceder a fines de 1979. [8]
José Rafael Trozzo y el ascenso del Banco de Intercambio Regional
Ninguna institución encarnó de forma tan espectacular los excesos especulativos del auge de 1977-1980 como el Banco de Intercambio Regional (BIR). Originalmente un diminuto banco provincial que operaba en Corrientes con el nombre de Banco Popular de Corrientes, la entidad fue adquirida a mediados de la década de 1960 por el abogado y financista José Rafael Trozzo, quien la rebautizó Banco de Intercambio Regional y trasladó su sede operativa a prestigiosas oficinas de la avenida Roque Sáenz Peña, en el centro de Buenos Aires, complementadas con oficinas de representación en Nueva York, Washington y París.
Aprovechando al máximo la Ley de Entidades Financieras de junio de 1977, Trozzo emprendió una expansión nacional extraordinaria: abrió más de 100 sucursales lujosamente equipadas y ofreció de manera sistemática a los ahorristas tasas varios puntos porcentuales por encima de las que pagaban los bancos privados y públicos tradicionales. A comienzos de 1980, el BIR había saltado del puesto noventa y seis del sistema bancario argentino al de mayor banco privado del país por depósitos —superado en el conjunto solo por el estatal Banco de la Nación Argentina—, con más de 1.000 millones de dólares en depósitos de más de 350.000 ahorristas minoristas, casi el 4 % de todos los depósitos del sistema financiero nacional.
Detrás del vertiginoso crecimiento del BIR se escondía un balance profundamente insolvente. Para pagar las tasas de depósito más altas del mercado y a la vez financiar un extenso conglomerado de más de 60 empresas controladas por Trozzo en los rubros forestal, agroindustrial, inmobiliario y editorial, el BIR concentró su cartera de préstamos en empresas vinculadas sin liquidez y en deudores industriales en dificultades que ya no podían competir con el peso sobrevaluado de la Tablita. En lugar de ejecutar a los deudores quebrados, el BIR refinanciaba el capital impago y capitalizaba intereses punitorios en nuevos préstamos —una práctica que los economistas denominaron «endeudamiento forzoso»—, disfrazando así los créditos incobrables como cartera sana, mientras dependía de un flujo ininterrumpido de nuevos depósitos minoristas a 30 días para no caer en la iliquidez.
28 de marzo de 1980: la caída del BIR y los «cuatro jinetes»
Hacia fines de 1979 y comienzos de 1980, los inspectores del BCRA habían puesto al BIR bajo vigilancia confidencial, pues sus préstamos incobrables triplicaban con creces su capital integrado y su dependencia de los redescuentos del banco central no dejaba de crecer. Cuando en marzo de 1980 los rumores sobre la insolvencia del BIR se extendieron por los círculos financieros porteños y el banco no logró obtener capital fresco de posibles compradores extranjeros, el BCRA se negó a asumir un rescate sin límites del imperio industrial de Trozzo. En la noche del viernes 28 de marzo de 1980, el Banco Central dictó la Circular RF 1.023, que revocaba de inmediato la autorización para funcionar del BIR y ponía al mayor banco privado de la Argentina en liquidación forzosa, mientras José Rafael Trozzo huía a México.
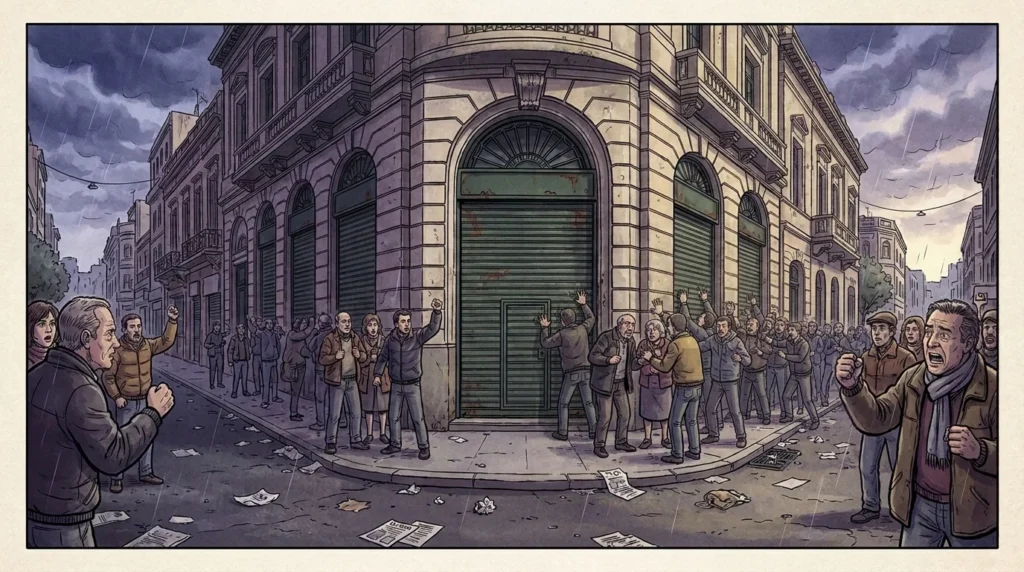
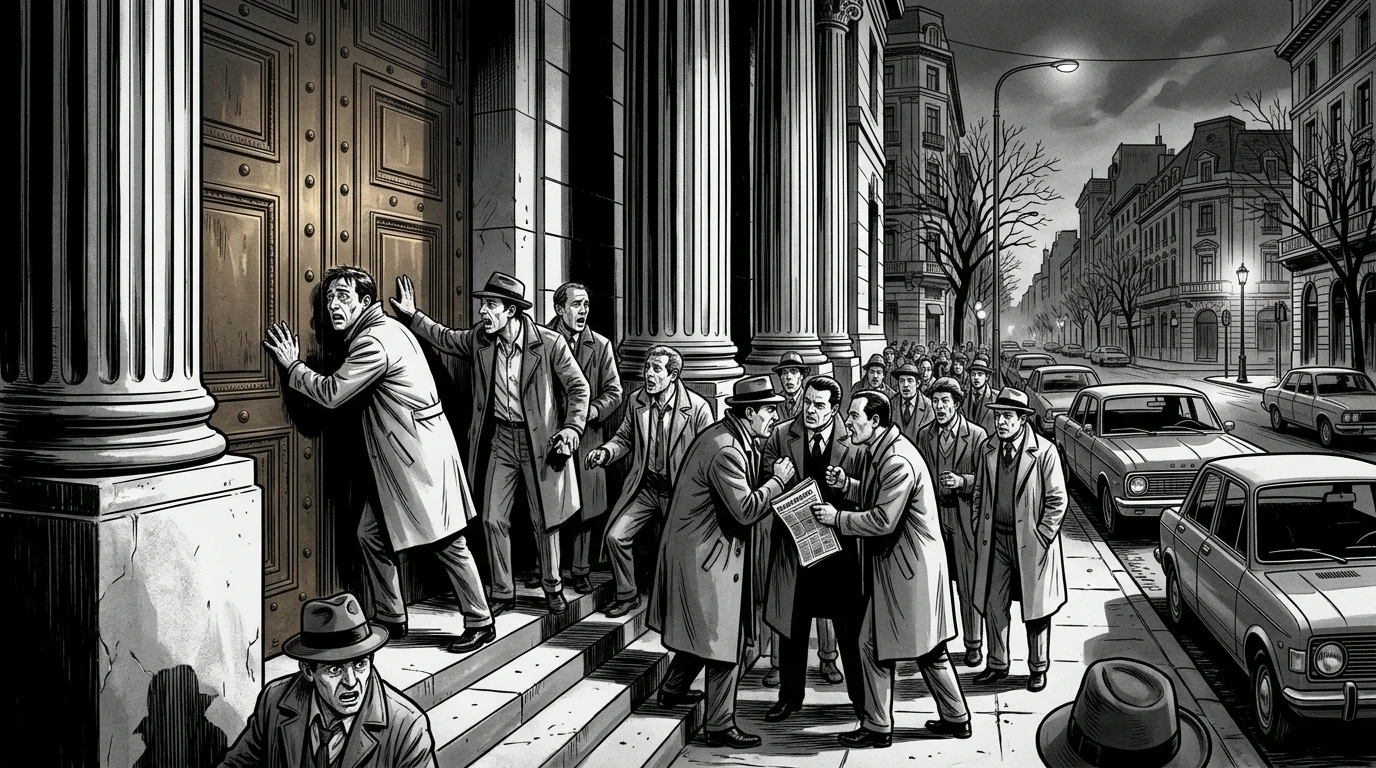
El cierre del BIR hizo añicos la ilusión de que el gobierno militar jamás dejaría caer a un gran banco de depósitos. El lunes 31 de marzo de 1980, miles de ahorristas aterrados hicieron fila frente a las sucursales del BIR y de inmediato comenzaron a retirar sus plazos fijos a 30 días de todos los bancos privados nacionales sospechosos de tener préstamos a conglomerados industriales. En pocos días, una corrida bancaria sistémica en toda regla arrastró a los tres grupos bancarios privados agresivos que seguían en tamaño, a los que la prensa financiera bautizó, junto con el BIR, como los «cuatro jinetes del Apocalipsis»:
- Banco de los Andes: Controlado por el conglomerado vitivinícola y agroindustrial Greco (Grupo Greco) de Mendoza, que había utilizado el banco para monopolizar los viñedos de la región y financiar a las empresas del grupo;
- Banco Internacional: Controlado por el imperio cerealero exportador y alimenticio Sasetru, el mayor grupo industrial privado de la Argentina, gravemente golpeado por la apreciación real del peso y las altas tasas de interés internas;
- Banco Oddone: Encabezado por el financista Luis Alberto Oddone, que había armado rápidamente un imperio apalancado de empresas agropecuarias, inmobiliarias e industriales financiado con plazos fijos minoristas.
El 28 de abril de 1980, exactamente un mes después del cierre del BIR, el BCRA dispuso la intervención cautelar —las llamadas intervenciones cautelares— del Banco de los Andes, el Banco Internacional y el Banco Oddone, después de que los tres bancos perdieran entre el 30 y el 50 % de sus depósitos en cuatro semanas. Para frenar la hemorragia sistémica de fondos que salían de los bancos privados nacionales hacia los bancos públicos, las sucursales de bancos extranjeros y los billetes de dólar, el BCRA dictó en abril de 1980 la Circular RF 1.051, que creó una línea de redescuento de emergencia por la que se inyectaron billones de pesos —más del 20 % de toda la base monetaria— en las entidades asediadas, y restableció con carácter retroactivo la garantía del 100 % de los depósitos hasta 100 millones de pesos.
El derrumbe de la Tablita y la estatización de la deuda de 1981-1982
La inundación de liquidez del banco central en abril de 1980 destruyó la disciplina monetaria necesaria para sostener la Tablita. A medida que los ahorristas convertían directamente en dólares, al sobrevaluado tipo de cambio oficial, los depósitos en pesos rescatados y los redescuentos de emergencia del BCRA, el Banco Central perdió más de 4.500 millones de dólares de reservas internacionales durante 1980, al tiempo que obligaba a empresas estatales (como YPF y el Banco de la Nación) a tomar en el exterior miles de millones de dólares en préstamos sindicados en eurodólares solo para reponer las arcas de divisas del BCRA.
Entre marzo de 1980 y diciembre de 1982, el BCRA liquidó o intervino 71 entidades financieras —entre ellas 43 bancos comerciales y 28 compañías financieras no bancarias—, que representaban alrededor del 16 % del total de depósitos de los bancos comerciales y más del 35 % de los depósitos de las compañías financieras, con un costo directo fiscal y cuasifiscal de resolución que el Fondo Monetario Internacional estimó en más del 10 % del PIB. En febrero de 1981, pocas semanas antes de dejar el Ministerio de Economía, Martínez de Hoz rompió su compromiso y devaluó el peso un 10 % por fuera del cronograma de la Tablita. Su sucesor, Lorenzo Sigaut —célebre por haber declarado que «el que apuesta al dólar pierde» días antes de ordenar una devaluación del 30 % en abril de 1981—, abandonó por completo el esquema de devaluación gradual mientras el peso perdía más del 400 % de su valor a lo largo del año. A mediados de 1982, con las empresas privadas y los bancos sobrevivientes aplastados por deudas externas en dólares y pasivos internos en pesos, el nuevo presidente del BCRA, Domingo Cavallo, implementó seguros de cambio y medidas de licuación de deudas que, en la práctica, estatizaron la deuda externa privada y licuaron con inflación los pasivos de los bancos locales, abriendo paso a la década perdida argentina de cesación de pagos e hiperinflación.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Tomás J. T. Baliño, «The Argentine Banking Crisis of 1980,» Banking Crises: Cases and Issues, International Monetary Fund, 1991. Institución Financiera Internacional
- Rudiger Dornbusch, «Argentina Since Martinez De Hoz,» National Bureau of Economic Research, Working Paper No. 1466, 1984. Investigación Académica Arbitrada
- Roque B. Fernández, «La crisis financiera argentina: 1980–1982,» Universidad del CEMA (UCEMA), Documentos de Trabajo No. 35, 1983. Investigación Académica Arbitrada
- Fernando J. Cardim de Carvalho, «Financial Liberalization in Brazil and Argentina,» Financial Liberalization and Economic Performance in Emerging Countries, Palgrave Macmillan, 2008. Investigación Académica Arbitrada
- Eduardo Basualdo and Andrés Wainer, «Brazo financiero de la dictadura: El rol que cumplió el Banco de la Nación Argentina en 1976–1982,» Facultad Latinoamericana de Ciencias Sociales (FLACSO Argentina), 2016. Referencia Histórica y Financiera
- Mariano Arana, «La tablita cambiaria de Martínez de Hoz: críticas, respuestas y los debates en el interior del equipo económico,» Márgenes: Revista de Economía Política, Universidad Nacional de General Sarmiento, 2021. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El "Tablita Boom" de Argentina de 1977–1981 y el colapso del Banco de Intercambio Regional. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-tablita-boom-de-argentina-y-el-colapso/
MLA (9th ed.): Ç., Soner, ed. "El "Tablita Boom" de Argentina de 1977–1981 y el colapso del Banco de Intercambio Regional." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-tablita-boom-de-argentina-y-el-colapso/.
Chicago (17th ed.): Ç., Soner, ed. "El "Tablita Boom" de Argentina de 1977–1981 y el colapso del Banco de Intercambio Regional." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 4, 2026. https://forgottenfortunes.net/es/el-tablita-boom-de-argentina-y-el-colapso/.
Have an idea for another financial history documentary or article? Request a story →