Dans cet article
Dans l’après-midi du 14 mars 1927, lors d’une audience houleuse de la commission du budget à la Diète impériale concernant les dettes bancaires toxiques d’après-séisme, le ministre japonais des Finances Naoharu Kataoka (également lu Naoto Kataoka) a annoncé que la Tokyo Watanabe Bank avait « finalement suspendu ses opérations vers midi aujourd’hui ». En fait, la banque en difficulté avait réussi à réunir des fonds d’urgence avant son délai de compensation de midi et était toujours ouverte. Pourtant, la nécrologie prématurée de Kataoka est devenue instantanément une prophétie autoréalisatrice : les dirigeants stupéfaits de la Tokyo Watanabe Bank ont fermé leurs portes le lendemain matin, déclenchant une panique bancaire nationale connue sous le nom de crise financière Shōwa (Shōwa Kin’yū Kyōkō, crise financière de Shōwa). Au cours des six semaines suivantes, des paniques bancaires en cascade ont entraîné la fermeture de 37 banques à travers le Japon—y compris l’aristocratique Fifteenth Bank (Jūgo Ginkō) et la semi-officielle Banque de Taïwan—ont détruit le conglomérat commercial géant de Kobe, Suzuki Shoten, ont fait tomber le cabinet du Premier ministre Reijirō Wakatsuki après un affrontement historique avec le Conseil privé, et ont concentré de manière permanente la richesse financière du Japon au sein des banques des « Cinq Grands » zaibatsu . [1]
Spéculation d’après-guerre, banques d’organes et effets de commerce du séisme de 1923
Les racines structurelles de la panique de 1927 remontent au boom industriel du Japon pendant la Première Guerre mondiale (1914–1919) et à son effondrement brutal en mars 1920. Pendant la guerre, alors que les puissances européennes étaient enfermées dans le conflit, les exportations, le transport maritime, la construction navale et l’industrie chimique japonais se sont développés à une vitesse effrénée, le PNB réel augmentant de plus de 6 pour cent par an et les prix de gros ayant plus que doublé. Sous l’élite zaibatsu banques, des centaines de banques commerciales régionales et métropolitaines faiblement capitalisées fonctionnaient comme des « banques organes » (kikan ginkō) — des prêteurs captifs contrôlés par des entrepreneurs industriels qui utilisaient les dépôts des ménages pour financer leurs propres opérations de trading spéculatif et leurs entreprises manufacturières avec une surveillance réglementaire minimale. [2]
Lorsque la bulle mondiale des matières premières d’après-guerre a éclaté en 1920, les prix des actions et de la soie au Japon ont chuté de plus de moitié. Plutôt que de forcer les emprunteurs industriels insolvables et leurs banques organes captives à passer leurs créances douteuses en pertes et à liquider, les gouvernements successifs et la Banque du Japon (BOJ) ont accordé à plusieurs reprises des prêts de secours d’urgence pour préserver la stabilité sociale, laissant le système bancaire encombré d’actifs non performants tout au long des années 1920. [3]
Cet équilibre fragile a été brisé le 1er septembre 1923, lorsque le grand séisme du Kantō et les tempêtes de feu qui ont suivi ont dévasté Tokyo et Yokohama, tuant plus de 100 000 personnes et détruisant des stocks commerciaux, des usines et des garanties d’une valeur estimée entre 4,5 et 5,5 milliards de yens, soit environ un tiers du revenu national du Japon. Après avoir imposé un moratoire d’urgence sur la dette de 30 jours le 7 septembre, le gouvernement a promulgué l’ordonnance impériale n° 424 le 27 septembre 1923 : l’ordonnance sur l’indemnisation des pertes liées au réescompte des effets de commerce du séisme. En vertu de cette mesure, la Banque du Japon a accepté de réescompter jusqu’à deux ans d’effets de commerce provenant de la zone sinistrée ou tirés par des débiteurs touchés par le séisme — connus sous le nom d’« effets du séisme » (Shinsai Tegata, 震災手形) — soutenus par une garantie d’indemnisation des pertes du gouvernement de 100 millions de yens. [4]
Le secret de 200 millions de yens de Suzuki Shoten et de la Banque de Taïwan
Conçu comme une aide d’urgence temporaire pour les commerçants de Tokyo et de Yokohama, le mécanisme des effets de tremblement de terre de la BOJ a été rapidement exploité par des banques et des conglomérats insolvables à travers le Japon comme un dépotoir pour les créances douteuses préexistantes issues du krach de 1920. En mars 1924, la Banque du Japon avait estampillé 430 millions de yens d’effets comme étant des effets de tremblement de terre éligibles, et comme les débiteurs ne pouvaient pas les rembourser, la Diète a prolongé deux fois leurs échéances, d’abord jusqu’en septembre 1926, puis jusqu’en septembre 1927. [5]
À la fin de 1926, environ 207 millions de yens d’effets de tremblement de terre non remboursés restaient bloqués dans le système bancaire.Ce que le public ignorait, c’est que près de la moitié du total national, soit environ 100 millions de yens, était détenue par une seule institution : la Banque de Taïwan (« Taiwan Ginkō »), la banque d’émission coloniale du Japon à Taipei, qui opérait également de manière agressive sur les marchés monétaires de Kobe et de Tokyo.Pire encore, environ 70 pour cent des effets de tremblement de terre de la Banque de Taïwan avaient été tirés par un seul client : Suzuki Shoten. [6]
Basée à Kobe et dirigée par le légendaire directeur général Kaneko Naokichi sous l’égide de la matriarche Suzuki Yone, Suzuki Shoten était devenue pendant la Première Guerre mondiale un empire commercial et industriel colossal de plus de 60 sociétés affiliées (dont les prédécesseurs de Teijin, Kobe Steel et IHI) dont le chiffre d’affaires annuel a brièvement dépassé celui de Mitsui Bussan. Fortement touchée par le krach de 1920 et le tremblement de terre de 1923, Suzuki Shoten n’a survécu que grâce à des reports toujours plus importants de prêts à court terme de la Banque de Taïwan, qui elle-même se finançait en empruntant de l’argent au jour le jour auprès des banques commerciales de Tokyo et en réescomptant des effets auprès de la Banque du Japon. En mars 1927, la dette totale de Suzuki Shoten envers la Banque de Taïwan avait atteint environ 350 millions de yens, dépassant largement les propres capitaux et réserves de la banque. [7]
14 mars 1927 : Révélation parlementaire et lapsus de Kataoka
Désireux de ramener le Japon à l’étalon-or d’avant-guerre — une étape qui nécessitait d’abord d’assainir le bilan du système bancaire — le ministre des Finances Naoharu Kataoka a soumis deux projets de loi à la 52e Diète impériale en janvier 1927 pour liquider enfin les 207 millions de yens restants en effets liés au tremblement de terre en les convertissant en obligations d’État à dix ans et en prêts à long terme. [8]
Au lieu d’être adoptés discrètement, les projets de loi ont provoqué une bataille politique féroce. Les législateurs de l’opposition Seiyūkai, soupçonnant que la législation était un renflouement déguisé des contribuables au profit de groupes commerciaux politiquement liés et de Suzuki Shoten, ont exigé que Kataoka divulgue les noms des banques individuelles détenant les effets de commerce toxiques liés au séisme ainsi que les montants qu’elles devaient. Alors que les débats houleux à la Diète filtraient dans la presse au début du mois de mars 1927, les déposants nerveux à Tokyo ont commencé à retirer leurs fonds des banques métropolitaines de second rang dont on disait qu’elles détenaient de fortes concentrations d’effets liés au séisme.
Parmi les plus vulnérables figurait la Tokyo Watanabe Bank, une banque organe contrôlée par le groupe immobilier et industriel de la famille Watanabe. Le matin du 14 mars 1927, confronté à un déficit de compensation de 3,37 millions de yens dû à 13h00, le directeur général de la Tokyo Watanabe Bank s’est précipité au ministère des Finances pour avertir le vice-ministre Den Seikō que, faute de fonds d’urgence, la banque devrait suspendre ses paiements à midi. Alors que le vice-ministre transmettait une note au ministre des Finances Kataoka l’informant que la Tokyo Watanabe Bank avait cessé ses paiements à midi, les dirigeants de la banque ont en réalité réussi à la dernière minute à emprunter des fonds d’urgence auprès de la Dai-Ichi Bank et ont réglé leurs soldes avant 13h00.
Ignorant de ce sauvetage de dernière minute, le ministre des Finances Kataoka s’est levé cet après-midi-là devant la commission du budget de la Chambre des représentants pour déclarer qu’il était profondément regrettable que « la Tokyo Watanabe Bank ait finalement fait faillite vers midi aujourd’hui ». Lorsque des journalistes perplexes ont téléphoné à la Tokyo Watanabe Bank et ont découvert qu’elle était toujours ouverte, les propriétaires de la banque — réalisant qu’un titre de journal citant l’annonce de faillite du ministre des Finances déclencherait une ruée irrésistible dès l’ouverture — ont décidé ce soir-là de fermer la Tokyo Watanabe Bank et sa filiale, l’Akaji Savings Bank, le matin du 15 mars.
La première vague, l’effondrement de Suzuki Shoten et le veto du Conseil privé
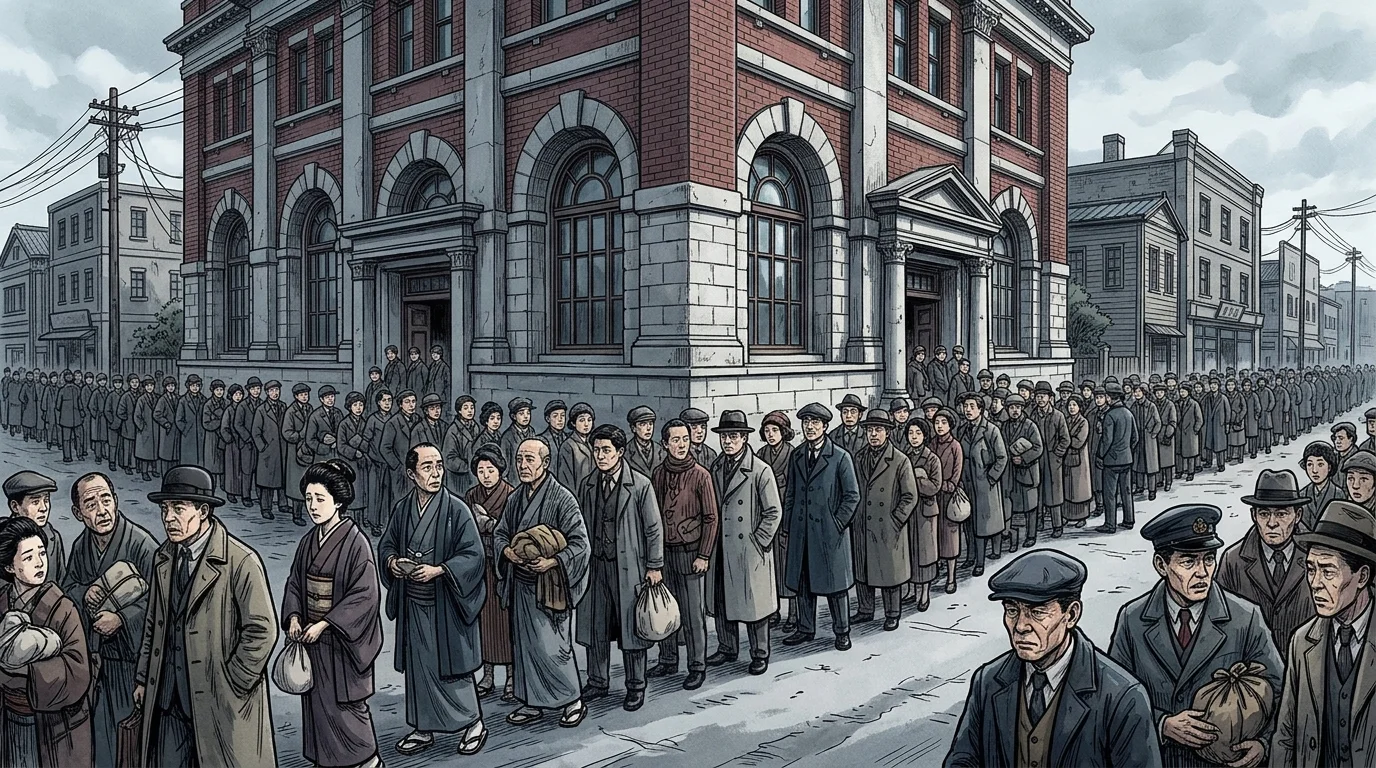
La bévue de Kataoka a déclenché la première vague de la crise financière de Shōwa dans la région de Tokyo-Yokohama. En une semaine, des ruées bancaires ont forcé la fermeture de la Nakai Bank, de la Murai Bank, de l’Eighty-Fourth Bank, de la Nakazawa Bank et de la Soda Bank. Bien que les avances d’urgence de la Banque du Japon aient temporairement calmé les files d’attente des particuliers fin mars après que la Diète a adopté les lois de secours liées au séisme, la panique s’est instantanément propagée au marché des prêts interbancaires.
Lors des auditions à la Diète, l’enchevêtrement massif entre la Banque de Taïwan et Suzuki Shoten était devenu un secret de polichinelle. Terrifiées, les banques commerciales — menées par la Mitsui Bank et d’autres grandes institutions de Tokyo — ont commencé à rappeler leurs prêts à court terme auprès de la Banque de Taïwan. Acculée par cette fuite de liquidités interbancaires, la Banque de Taïwan a notifié à Suzuki Shoten le 26 mars 1927 qu’elle coupait toutes ses lignes de crédit. Lorsque cette nouvelle a éclaté le 1er avril et que Suzuki Shoten a suspendu ses paiements le 2 avril, les créanciers ont paniqué dans tout l’ouest du Japon, sachant que l’insolvabilité de Suzuki Shoten signifiait que le bilan de la Banque de Taïwan était fatalement compromis.
Lorsque la Banque du Japon a refusé d’accorder d’autres prêts non garantis à la Banque de Taïwan sans une garantie gouvernementale statutaire explicite, le cabinet du Premier ministre Reijirō Wakatsuki a rédigé une ordonnance impériale urgente en vertu de l’article 8 de la Constitution Meiji, autorisant la Banque du Japon à fournir jusqu’à 200 millions de yens en avances spéciales sans garantie à la Banque de Taïwan. Le 17 avril 1927, cependant, le Conseil privé conservateur — hostile à la diplomatie conciliante du cabinet Wakatsuki envers la Chine et insistant sur le fait que le parlement devrait être convoqué à la place — a voté par 19 voix contre 11 le rejet de l’ordonnance impériale d’urgence.
Le moratoire d’avril 1927 et l’ascension des « cinq grands » zaibatsu
Le veto du Conseil privé le 17 avril a provoqué un effondrement politique et financier immédiat. Le Premier ministre Wakatsuki et son cabinet ont démissionné le soir même. Le 18 avril, la Banque de Taïwan a fermé toutes ses succursales au Japon continental et à l’étranger (ne gardant ouverts que ses bureaux à Taïwan pour protéger la monnaie coloniale), et la prestigieuse Omi Bank à Osaka a suspendu ses opérations. Trois jours plus tard, le 21 avril 1927, la panique a atteint son paroxysme lorsque la Fifteenth Bank (Jūgo Ginkō) — l’une des plus grandes banques commerciales du Japon, fondée par la pairie héréditaire (kazoku), servant de banquier au ministère de la Maison impériale, et fortement exposée à l’empire en faillite Kawasaki Dockyard de la famille Matsukata — a été contrainte de fermer ses portes alors que de longues files de déposants assiégeaient les banques de Tokyo à Kyushu.
Nommé Premier ministre le 20 avril, le général Giichi Tanaka a nommé l’homme d’État vétéran Korekiyo Takahashi au poste de ministre des Finances pour éteindre l’incendie. Agissant avec une rapidité décisive, Takahashi et le cabinet Tanaka ont obtenu l’approbation du Conseil privé pour un moratoire national sur la dette de trois semaines le 22 avril 1927, tandis que toutes les banques du Japon fermaient volontairement leurs portes pour un jour férié bancaire de deux jours les 22 et 23 avril.Pendant cette pause, la Banque du Japon a imprimé des quantités sans précédent de monnaie d’urgence — y compris les célèbres billets de 200 yens imprimés sur une seule face (urasaki) car il n’y avait pas le temps de graver le verso — et a expédié des chargements de liquidités par camion vers les succursales bancaires à travers le pays.Une session extraordinaire de la Diète a ensuite adopté deux lois de stabilisation autorisant jusqu’à 500 millions de yens d’avances spéciales de la BOJ à travers le Japon et 200 millions de yens pour les institutions financières à Taïwan.
Bien que l’intervention de Takahashi ait mis fin aux ruées bancaires en mai 1927, la crise financière Shōwa a redessiné de façon permanente la carte du capitalisme japonais. Au total, 37 banques détenant près de 9 pour cent des dépôts nationaux ont suspendu leurs opérations au printemps 1927. Promulguée au milieu de la tourmente et entrée en vigueur en janvier 1928, la nouvelle loi bancaire de 1927 a imposé des exigences strictes en matière de capital minimum (1 million de yens pour les banques rurales et 2 millions de yens pour les banques de Tokyo et d’Osaka) et a interdit aux dirigeants de banques de gérer des entreprises commerciales extérieures, entraînant une vague de fusions forcées qui a réduit de plus de moitié le nombre de banques ordinaires au Japon, passant de 1 420 en 1926 à 683 en 1931. Plus spectaculaire encore, les ménages terrifiés ont retiré leurs économies des petites et moyennes banques pour les déposer dans le système d’épargne postale et les « Big Five » zaibatsu. banques—Mitsui, Mitsubishi, Sumitomo, Yasuda et Dai-Ichi—cimentant la domination financière incontestée des grands zaibatsu conglomérats à la veille des années 1930.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Masato Shizume, «L'économie japonaise pendant l'entre-deux-guerres : instabilité du système financier et impact de la Grande Dépression», Revue de la Banque du Japon (2009-E-2), 05-2009. Banque centrale / Autorité monétaire
- Bibliothèque de la Diète nationale, Japon, «Kataoka Naoharu | Portraits de personnalités historiques japonaises modernes," Bibliothèque de la Diète nationale, 2013. Référence historique et financière
- Tetsuji Okazaki, Toshihiro Okubo et Eric Strobl, " Le côté lumineux et sombre du soutien financier des banques locales et centrales après une catastrophe naturelle : preuves issues du grand séisme du Kanto, Japon 1923," The Canon Institute for Global Studies (Série de documents de travail CIGS n° 21-001E), 05-2021. Référence historique et financière
- University of Tokyo OpenCourseWare, " Histoire économique contemporaine du Japon : cours 8," Faculté des sciences économiques de l'Université de Tokyo, 2004. Référence historique et financière
- Keio University Mita Business Review, " La mauvaise gestion bancaire à l'origine de la panique financière de 1927 au Japon : une étude de cas," Dépôt académique de l'Université Keio (Mita Business Review Vol. 49, n° 6), 2007-01. Recherche académique évaluée
- Matthew Baron, Emil Verner et Wei Xiong, " Crises bancaires sans paniques," National Bureau of Economic Research (Document de travail n° 26908 / Quarterly Journal of Economics), 2020. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crise financière Shōwa de 1927 au Japon, Suzuki Shoten et la Banque de Taïwan. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-crise-financiere-showa-de-1927-et-suzuki/
MLA (9th ed.): Ç., Soner, ed. "La crise financière Shōwa de 1927 au Japon, Suzuki Shoten et la Banque de Taïwan." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-crise-financiere-showa-de-1927-et-suzuki/.
Chicago (17th ed.): Ç., Soner, ed. "La crise financière Shōwa de 1927 au Japon, Suzuki Shoten et la Banque de Taïwan." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 27, 2026. https://forgottenfortunes.net/fr/la-crise-financiere-showa-de-1927-et-suzuki/.
Have an idea for another financial history documentary or article? Request a story →