Dans cet article
Le lundi 13 juillet 1931, la Darmstädter und Nationalbank — universellement connue sous le nom de Danatbank et considérée comme l’une des quatre banques universelles par actions les plus puissantes de l’Allemagne de Weimar — n’a pas ouvert ses guichets. Déclenché par une fuite incessante de dépôts étrangers à court terme et par la faillite catastrophique de 200 millions de RM du conglomérat textile de Brême Norddeutsche Wollkämmerei und Kammgarnspinnerei (Nordwolle), l’effondrement de la Danatbank a déclenché une « crise jumelle » à grande échelle du système bancaire allemand et du Reichsmark. En quarante-huit heures, le chancelier Heinrich Brüning et le président de la Reichsbank Hans Luther ont été contraints de déclarer un jour férié bancaire national, de fermer les bourses allemandes pendant des mois, de créer la banque soutenue par l’État Akzept- und Garantiebank, de nationaliser et de fusionner la Danatbank avec la Dresdner Bank, et d’ériger des contrôles complets des changes (Devisenbewirtschaftung) ce qui a mis fin de manière effective à l’adhésion de l’Allemagne à l’étalon de change-or classique. [1]
Fragilité structurelle : les banques de Weimar et la dette étrangère à court terme après 1924
Les racines de la panique bancaire de juillet 1931 résidaient dans la fragile reconstruction du système financier allemand après l’hyperinflation de 1922-1923. Bien que le plan Dawes de 1924 et l’introduction du Reichsmark adossé à l’or aient stabilisé la monnaie à 4,20 Reichsmarks pour un dollar américain, l’hyperinflation avait anéanti la base d’épargne intérieure de la classe moyenne allemande et érodé les coussins de fonds propres des grandes banques berlinoises (Großbanken). Alors que les grandes banques allemandes avaient maintenu des ratios fonds propres/actifs de près de 20 pour cent avant la Première Guerre mondiale, en 1930, les ratios de fonds propres des plus grandes banques universelles berlinoises étaient tombés entre 6 et 8 pour cent, une situation aggravée par leur pratique secrète de rachat de leurs propres actions à la bourse pour soutenir les cours du marché. [2]
Privées de capitaux nationaux à long terme mais désireuses de financer la rationalisation industrielle et les dépenses municipales, les banques allemandes se sont tournées massivement vers les emprunts étrangers à court terme à Londres, New York, Amsterdam et Zurich. Entre 1925 et 1930, l’Allemagne a accumulé environ 25,5 milliards de RM de passif étranger total, dont environ 14,8 milliards de RM consistaient en crédits à court terme arrivant à échéance dans les quatre-vingt-dix jours ou moins. À la fin de 1930, les dépôts étrangers à court terme — principalement libellés en dollars américains et en livres sterling britanniques — représentaient plus de 40 pour cent de tous les dépôts détenus dans les grandes banques universelles de Berlin. Surtout, les banques se sont livrées à une transformation aiguë des échéances et des devises : emprunter des devises étrangères à court terme sur les marchés monétaires anglo-américains et suisses et prêter ces fonds à long terme en Reichsmarks à des entreprises industrielles allemandes lourdement endettées. [3]
Le choc du Creditanstalt, la politique des réparations et la ruée sur le Reichsmark
Cette structure précaire a commencé à se fracturer en septembre 1930, lorsque les élections au Reichstag ont entraîné une poussée spectaculaire des partis nazi et communiste, provoquant une première vague de fuite des capitaux étrangers. Le choc externe décisif est arrivé le 11 mai 1931, lorsque la plus grande banque d’Autriche, le Creditanstalt basé à Vienne, a révélé des pertes sur prêts dévastatrices qui ont anéanti la majeure partie de son capital. Bien que les banques berlinoises détiennent des créances directes relativement modestes sur Vienne, les créanciers internationaux ont immédiatement remis en question la solvabilité des banques universelles d’Europe centrale opérant avec des structures de bilan identiques. [4]
Début juin 1931, le chancelier Heinrich Brüning a aggravé l’anxiété du marché en publiant un décret d’austérité intérieure sévère, accompagné d’un manifeste public déclarant que l’Allemagne avait atteint la limite absolue de sa capacité à payer les réparations prévues par le plan Young de 1929. Les créanciers étrangers ont interprété la déclaration de Brüning comme un avertissement que les crédits transfrontaliers privés pourraient également être gelés. Entre fin mai et le 20 juin 1931, la Reichsbank a perdu plus d’un milliard de RM en réserves d’or et de devises étrangères — soit plus de 40 pour cent de l’ensemble de ses réserves — alors que les banques commerciales se précipitaient pour convertir des Reichsmarks auprès de la banque centrale afin de rembourser les déposants étrangers en fuite. [5]
Même après que le président américain Herbert Hoover a proposé un moratoire d’un an sur les dettes de guerre intergouvernementales et les réparations le 20 juin 1931, les objections diplomatiques françaises ont retardé l’accord final jusqu’au 6 juillet. À ce moment-là, le taux de couverture des réserves statutaires de la Reichsbank — qui exigeait légalement des avoirs en or et en devises étrangères égaux à au moins 40 pour cent des billets de banque en circulation — était tombé au bord du seuil de 40 pour cent, malgré un taux d’escompte relevé à 7 pour cent et un prêt relais d’urgence de 100 millions de dollars US (420 millions de RM) accordé le 25 juin par la Banque d’Angleterre, la Federal Reserve Bank of New York, la Banque de France et la Banque des règlements internationaux (BRI). [6]
L’insolvabilité de 200 millions de RM de Nordwolle et la chute de la Danatbank
Parmi les Berlin Großbanken, aucune n’avait poursuivi une expansion industrielle agressive avec autant d’acharnement que la Darmstädter und Nationalbank, formée par une fusion en 1922 et dirigée par son flamboyant associé gérant Jacob Goldschmidt. Opérant avec seulement 60 millions de RM de capital social déclaré et 60 millions de RM de réserves publiées, la Danatbank s’était fortement appuyée sur des fonds interbancaires étrangers à court terme pour constituer des positions de crédit concentrées dans de grands groupes industriels allemands. Son plus gros emprunteur était Norddeutsche Wollkämmerei und Kammgarnspinnerei (Nordwolle), un conglomérat de peignage de laine et de filature de laine peignée basé à Brême et dirigé par la famille Lahusen. [7]
Pariant sur un rebond des prix mondiaux de la laine à la fin des années 1920, les frères Lahusen avaient accumulé de vastes stocks de laine brute tout en dissimulant leurs pertes d’exploitation par des transferts fictifs vers des filiales néerlandaises et étrangères. Alors que les prix de la laine brute s’effondraient pendant la Grande Dépression, le déficit caché de Nordwolle est devenu incontrôlable. À la mi-juin 1931, un audit externe a révélé que Nordwolle avait perdu plus de 200 millions de RM, anéantissant plus de deux fois son capital social et ses réserves de 75 millions de RM. La Danatbank avait à elle seule prêté environ 48 à 50 millions de RM directement à Nordwolle, une exposition sur un seul emprunteur équivalant à plus de 40 % de l’ensemble des capitaux propres de la Danatbank, tandis que la Dresdner Bank détenait pour 25 millions de RM de créances supplémentaires. [8]
Alors que les rumeurs de dépôt de bilan imminent de Nordwolle balayaient les centres financiers internationaux fin juin et début juillet, les déposants étrangers et nationaux ont ciblé la Danatbank. Entre mai et le 11 juillet 1931, la Danatbank a perdu environ 650 millions de RM, soit plus de 40 pour cent de ses dépôts totaux. Pour survivre, la Danatbank a réescompté pratiquement tout son portefeuille d’effets de commerce éligibles auprès de la Reichsbank. Début juillet, cependant, la Reichsbank avait épuisé ses propres réserves d’or disponibles et imposé un rationnement strict du crédit, refusant d’escompter des effets dépourvus de garantie commerciale réelle. Après que le président de la Reichsbank, Hans Luther, soit revenu bredouille d’un vol désespéré le week-end vers Londres, Paris et Bâle pour solliciter un nouveau prêt international des banques centrales, Goldschmidt a informé le cabinet le week-end du 11 au 12 juillet que la Danatbank était à court d’actifs liquides et d’effets réescomptables. Lorsque la concurrente Deutsche Bank und Disconto-Gesellschaft a refusé de garantir les obligations de la Danatbank sans une indemnisation complète de l’État, les portes de la Danatbank sont restées closes le matin du 13 juillet 1931.
Le jour férié bancaire des 14 et 15 juillet, la contagion de la Dresdner Bank et l’Akzeptbank
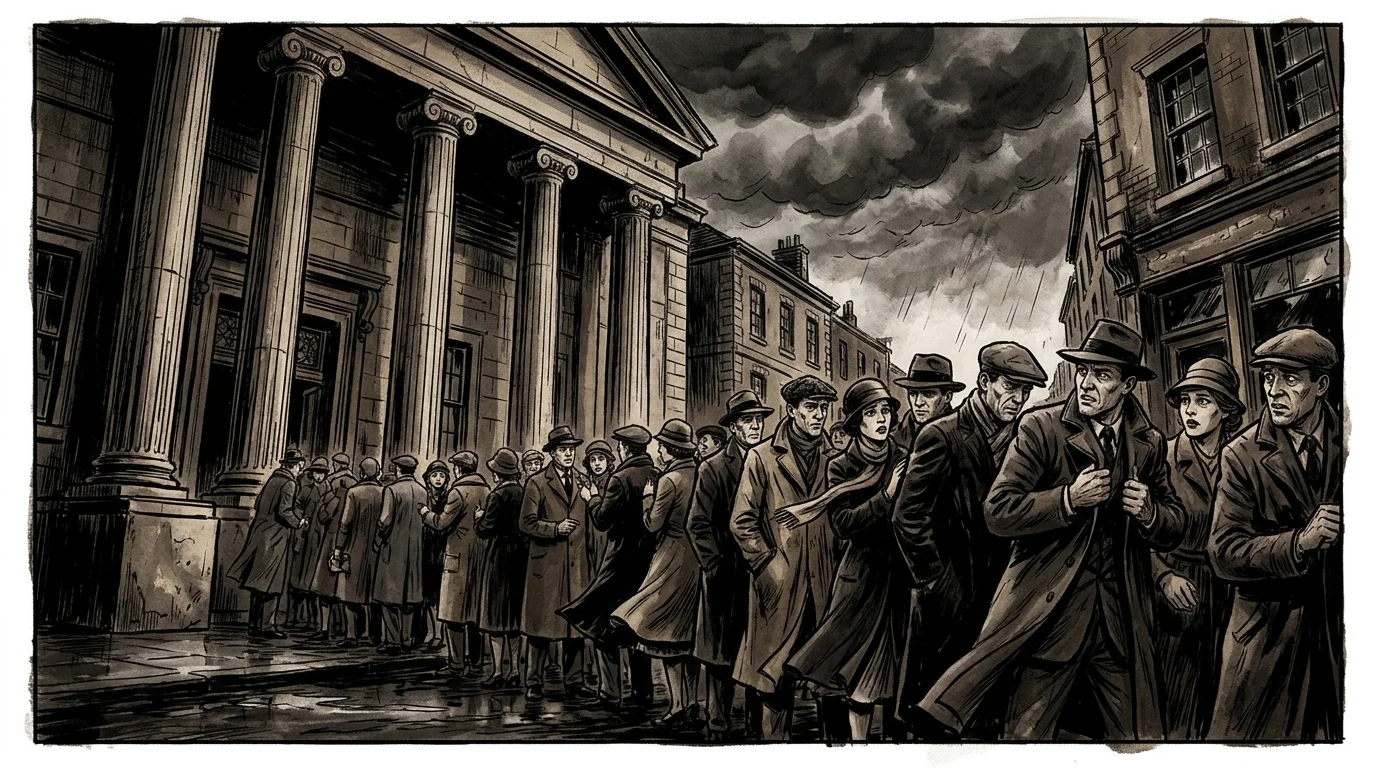
La fermeture de la Danatbank le 13 juillet a immédiatement déclenché une ruée nationale des particuliers sur toutes les institutions financières restantes, en particulier la Dresdner Bank, la troisième plus grande banque universelle d’Allemagne, qui avait également subi d’importants retraits étrangers et des pertes liées à Nordwolle.Dès l’après-midi du 13 juillet, de longues files d’attente s’étaient formées devant les banques commerciales et les caisses d’épargne municipales (Sparkassen) à travers l’Allemagne, forçant les institutions à rationner les paiements en espèces à 10 ou 20 pour cent des retraits demandés. Ce soir-là, la Dresdner Bank a informé la Chancellerie du Reich qu’elle était elle aussi illiquide.
Agissant en vertu de l’article 48 de la Constitution de Weimar, le président Paul von Hindenburg et le chancelier Brüning ont déclaré le mardi 14 juillet et le mercredi 15 juillet 1931 jours fériés bancaires nationaux (Bankfeiertage) et ont ordonné la fermeture indéfinie des bourses allemandes. Même après la fin des deux jours fériés officiels, les retraits d’espèces et les virements interbancaires sont restés strictement limités pendant trois semaines jusqu’à la reprise des paiements nationaux normaux le 5 août 1931, accompagnés d’un taux d’escompte punitif de 10 pour cent de la Reichsbank et d’un taux Lombard de 15 pour cent.
Comme la Reichsbank était interdite par sa charte statutaire de 1924 d’escompter des effets de finance pure dépourvus d’une troisième signature commerciale, le gouvernement et la Reichsbank se sont associés le 28 juillet 1931 à des banques saines et à des entreprises industrielles pour établir un canal de liquidité spécial : la Akzept- und Garantiebank AG (Banque d’acceptation et de garantie), dotée d’un capital de 200 millions de RM, le Reich prenant une participation de 40 pour cent. En apposant son endossement statutaire — la troisième signature manquante — sur des billets à ordre émis par des banques commerciales illiquides et les institutions de virement centrales des caisses d’épargne, l’Akzeptbank a transformé les prêts bancaires gelés en effets éligibles que la Reichsbank pouvait légalement escompter, injectant plus de 1,5 milliard de RM de liquidités d’urgence de la banque centrale dans le système bancaire.
Nationalisation de fait des banques, accords de standstill et contrôles des changes
Pour rétablir la solvabilité des banques universelles en ruine, le cabinet Brüning a procédé à une recapitalisation étatique massive qui a effectivement nationalisé le cœur du secteur bancaire commercial allemand. En vertu de décrets d’urgence promulgués entre juillet 1931 et début 1932, le Reich et la Golddiskontbank de la Reichsbank ont injecté 300 millions de RM en actions privilégiées dans la Dresdner Bank, prenant ainsi le contrôle de 91 pour cent de son capital. En mars 1932, la Danatbank insolvable a été officiellement fusionnée avec la Dresdner Bank contrôlée par l’État, tandis que la Commerz- und Privat-Bank et la régionale Allgemeine Deutsche Credit-Anstalt (ADCA) sont également passées sous propriété publique majoritaire, et même le fleuron Deutsche Bank und Disconto-Gesellschaft a nécessité une participation publique de plus d’un tiers.Sur le plan extérieur, le gouvernement Brüning a abandonné la libre circulation des capitaux plutôt que de dévaluer la parité nominale du Reichsmark.
Par le biais de décrets d’urgence commençant le 15 juillet et le 18 juillet 1931, Berlin a instauré des contrôles stricts des changes (Devisenbewirtschaftung), centralisant toutes les opérations en devises étrangères à la Reichsbank et obligeant les exportateurs à céder leurs gains en devises. Simultanément, lors d’une conférence à Bâle en août 1931, les banques créancières étrangères ont signé le premier accord de standstill allemand (Stillhalteabkommen), gelant environ 6,3 milliards de RM de crédits bancaires transfrontaliers à court terme en échange du maintien des paiements d’intérêts. Enfin, le 19 septembre 1931, le gouvernement a créé la première autorité de surveillance bancaire complète d’Allemagne : le Commissaire du Reich pour le secteur bancaire (Commissaire du Reich pour le secteur bancaire)—posant les bases institutionnelles de la loi bancaire du Reich (Loi sur le crédit) de décembre 1934.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Isabel Schnabel, «La double crise allemande de 1931,» The Journal of Economic History, vol. 64, n° 3, Cambridge University Press, 2004. Recherche académique évaluée
- Harold James, «Les causes de la crise bancaire allemande de 1931», The Economic History Review, vol. 37, n° 1, 1984. Recherche académique évaluée
- Isabel Gödde (Schnabel), «Liquidité et contagion : la crise de 1931 en Allemagne», document de travail n° 02-48 du Sonderforschungsbereich 504 de l'université de Mannheim, 2002. Référence historique et financière
- Services scientifiques du Bundestag allemand, «De la crise bancaire de 1931 à l'enquête bancaire de 1933 (WD 1 – 3000 – 002/17)," Deutscher Bundestag, 2017. Référence historique et financière
- Christopher Kopper, " Nouvelles perspectives sur la crise bancaire allemande de 1931 et ses conséquences," Jahrbuch für Wirtschaftsgeschichte / Economic History Yearbook, Vol. 52, No. 2, 2011. Référence historique et financière
- Matthew Baron, Emil Verner, et Wei Xiong, " Crises bancaires sans paniques," National Bureau of Economic Research (NBER Working Paper No. 26908), 2020. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crise bancaire allemande de juillet 1931, l'effondrement de la Danatbank et le contrôle des changes. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-crise-bancaire-allemande-de-1931-et-la/
MLA (9th ed.): Ç., Soner, ed. "La crise bancaire allemande de juillet 1931, l'effondrement de la Danatbank et le contrôle des changes." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-crise-bancaire-allemande-de-1931-et-la/.
Chicago (17th ed.): Ç., Soner, ed. "La crise bancaire allemande de juillet 1931, l'effondrement de la Danatbank et le contrôle des changes." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 3, 2026. https://forgottenfortunes.net/fr/la-crise-bancaire-allemande-de-1931-et-la/.
Have an idea for another financial history documentary or article? Request a story →