En este artículo
El lunes 13 de julio de 1931, el Darmstädter und Nationalbank —conocido universalmente como el Danatbank y considerado uno de los cuatro bancos universales de capital mixto más poderosos de la Alemania de Weimar— no abrió sus ventanillas al público. Provocado por una incesante fuga de depósitos extranjeros a corto plazo y la catastrófica quiebra de 200 millones de marcos imperiales del conglomerado textil de Bremen Norddeutsche Wollkämmerei und Kammgarnspinnerei (Nordwolle), el colapso del Danatbank desencadenó una «crisis gemela» a gran escala del sistema bancario alemán y del Reichsmark. En cuarenta y ocho horas, el canciller Heinrich Brüning y el presidente del Reichsbank, Hans Luther, se vieron obligados a declarar un feriado bancario nacional, cerrar las bolsas de valores alemanas durante meses, crear el banco respaldado por el estado Akzept- und Garantiebank, nacionalizar y fusionar el Danatbank con el Dresdner Bank, y establecer controles integrales de divisas (Devisenbewirtschaftung) lo que puso fin de manera efectiva a la adhesión de Alemania al patrón de cambio oro clásico. [1]
Fragilidad estructural: los bancos de Weimar y la deuda externa a corto plazo después de 1924
Las raíces del pánico bancario de julio de 1931 se encontraban en la frágil reconstrucción del sistema financiero alemán tras la hiperinflación de 1922-1923. Aunque el Plan Dawes de 1924 y la introducción del Reichsmark respaldado por oro estabilizaron la moneda en 4,20 Reichsmarks por dólar estadounidense, la hiperinflación había acabado con la base de ahorro interno de la clase media alemana y erosionado los colchones de capital de los grandes bancos de Berlín (Großbanken). Mientras que los principales bancos alemanes habían mantenido ratios de capital sobre activos de casi el 20 por ciento antes de la Primera Guerra Mundial, para 1930 los ratios de capital de los bancos universales más grandes de Berlín habían caído a entre el 6 y el 8 por ciento, exagerados aún más por su práctica secreta de recomprar sus propias acciones en la bolsa de valores para apuntalar las cotizaciones del mercado. [2]
Privados de capital nacional a largo plazo pero deseosos de financiar la racionalización industrial y el gasto municipal, los bancos alemanes recurrieron en gran medida al endeudamiento extranjero a corto plazo en Londres, Nueva York, Ámsterdam y Zúrich. Entre 1925 y 1930, Alemania acumuló aproximadamente 25.500 millones de marcos imperiales (RM) en pasivos extranjeros totales, de los cuales aproximadamente 14.800 millones de RM consistían en créditos a corto plazo con vencimiento a noventa días o menos. A finales de 1930, los depósitos extranjeros a corto plazo —denominados principalmente en dólares estadounidenses y libras esterlinas británicas— representaban más del 40 por ciento de todos los depósitos mantenidos en los grandes bancos universales de Berlín. Fundamentalmente, los bancos se dedicaron a una aguda transformación de vencimientos y divisas: tomaban prestada moneda extranjera a corto plazo de los mercados monetarios angloamericanos y suizos y prestaban esos fondos a largo plazo en marcos imperiales a empresas industriales alemanas fuertemente endeudadas. [3]
El shock del Creditanstalt, la política de reparaciones y la corrida contra el marco imperial
Esta estructura precaria comenzó a fracturarse en septiembre de 1930, cuando las elecciones al Reichstag supusieron un aumento espectacular de los partidos nazi y comunista, lo que provocó una oleada inicial de fuga de capitales extranjeros. El shock externo decisivo llegó el 11 de mayo de 1931, cuando el banco más grande de Austria, el Creditanstalt con sede en Viena, reveló pérdidas devastadoras en préstamos que aniquilaron la mayor parte de su capital. Aunque los bancos de Berlín tenían reclamaciones directas relativamente modestas sobre Viena, los acreedores internacionales cuestionaron inmediatamente la solvencia de los bancos universales de Europa Central que operaban bajo estructuras de balance idénticas. [4]
A principios de junio de 1931, el canciller Heinrich Brüning agravó la ansiedad del mercado al emitir un severo decreto de austeridad nacional acompañado de un manifiesto público en el que declaraba que Alemania había alcanzado el límite absoluto de su capacidad para pagar las reparaciones bajo el Plan Young de 1929. Los acreedores extranjeros interpretaron la declaración de Brüning como una advertencia de que los créditos transfronterizos privados también podrían ser congelados. Entre finales de mayo y el 20 de junio de 1931, el Reichsbank perdió más de 1000 millones de RM en reservas de oro y divisas —más del 40 por ciento de todas sus reservas— mientras los bancos comerciales se apresuraban a convertir Reichsmarks en el banco central para pagar a los depositantes extranjeros que huían. [5]
Incluso después de que el presidente estadounidense Herbert Hoover propusiera una moratoria de un año sobre las deudas de guerra intergubernamentales y las reparaciones el 20 de junio de 1931, las objeciones diplomáticas francesas retrasaron el acuerdo final hasta el 6 de julio. Para entonces, el coeficiente de cobertura de reservas estatutario del Reichsbank —que legalmente requería tenencias de oro y divisas equivalentes a al menos el 40 por ciento de los billetes en circulación— había caído al borde del límite del 40 por ciento a pesar de una tasa de descuento elevada al 7 por ciento y un préstamo puente de emergencia de 100 millones de dólares estadounidenses (420 millones de RM) concedido el 25 de junio por el Banco de Inglaterra, el Banco de la Reserva Federal de Nueva York, el Banco de Francia y el Banco de Pagos Internacionales (BPI). [6]
La insolvencia de 200 millones de RM de Nordwolle y la caída del Danatbank
Entre los Berlín Großbanken, ninguna había perseguido una expansión industrial agresiva de manera más implacable que el Darmstädter und Nationalbank, formado por una fusión en 1922 y dirigido por su extravagante socio gerente Jacob Goldschmidt. Operando con solo 60 millones de RM en capital social declarado y 60 millones de RM en reservas publicadas, el Danatbank había dependido en gran medida de fondos interbancarios extranjeros a corto plazo para construir posiciones crediticias concentradas en los principales grupos industriales alemanes. Su mayor prestatario individual era Norddeutsche Wollkämmerei und Kammgarnspinnerei (Nordwolle), un conglomerado de peinado de lana y hilado de estambre con sede en Bremen dirigido por la familia Lahusen. [7]
Apostando a que los precios mundiales de la lana se recuperarían a finales de la década de 1920, los hermanos Lahusen habían acumulado vastos inventarios de lana cruda mientras ocultaban las pérdidas operativas mediante transferencias ficticias a filiales holandesas y extranjeras. A medida que los precios de la lana cruda se desplomaron durante la Gran Depresión, el déficit oculto de Nordwolle se salió de control. A mediados de junio de 1931, una auditoría externa reveló que Nordwolle había perdido más de 200 millones de RM, eliminando por completo su capital social y reservas de 75 millones de RM más de dos veces. El Danatbank por sí solo había prestado aproximadamente entre 48 y 50 millones de RM directamente a Nordwolle, una exposición a un solo prestatario equivalente a más del 40 por ciento de todo el capital social del Danatbank, mientras que el Dresdner Bank tenía otros 25 millones de RM en reclamaciones. [8]
A medida que los rumores sobre la inminente declaración de quiebra de Nordwolle se extendían por los centros financieros internacionales a finales de junio y principios de julio, los depositantes extranjeros y nacionales señalaron al Danatbank. Entre mayo y el 11 de julio de 1931, el Danatbank perdió aproximadamente 650 millones de RM, más del 40 por ciento de sus depósitos totales. Para sobrevivir, el Danatbank redescontó prácticamente toda su cartera de letras comerciales elegibles en el Reichsbank. A principios de julio, sin embargo, el Reichsbank había agotado sus propias reservas de oro disponibles e impuso un estricto racionamiento del crédito, negándose a descontar letras que carecieran de un respaldo comercial genuino. Después de que el presidente del Reichsbank, Hans Luther, regresara con las manos vacías de un desesperado vuelo de fin de semana a Londres, París y Basilea en busca de un nuevo préstamo del banco central internacional, Goldschmidt informó al gabinete el fin de semana del 11 al 12 de julio que al Danatbank se le habían agotado los activos líquidos y las letras redescontables. Cuando el rival Deutsche Bank und Disconto-Gesellschaft se negó a garantizar las obligaciones del Danatbank sin una indemnización estatal completa, las puertas del Danatbank permanecieron cerradas la mañana del 13 de julio de 1931.
El feriado bancario del 14 al 15 de julio, el contagio del Dresdner Bank y el Akzeptbank
El cierre del Danatbank el 13 de julio provocó inmediatamente una corrida bancaria minorista a nivel nacional en todas las instituciones financieras restantes, sobre todo en el Dresdner Bank, el tercer banco universal más grande de Alemania, que también había sufrido fuertes retiros extranjeros y pérdidas por Nordwolle.Para la tarde del 13 de julio, se habían formado largas colas fuera de los bancos comerciales y las cajas de ahorros municipales (Sparkassen) en toda Alemania, lo que obligó a las instituciones a racionar los pagos en efectivo al 10 o 20 por ciento de los retiros solicitados. Esa misma noche, el Dresdner Bank informó a la Cancillería del Reich que también carecía de liquidez.
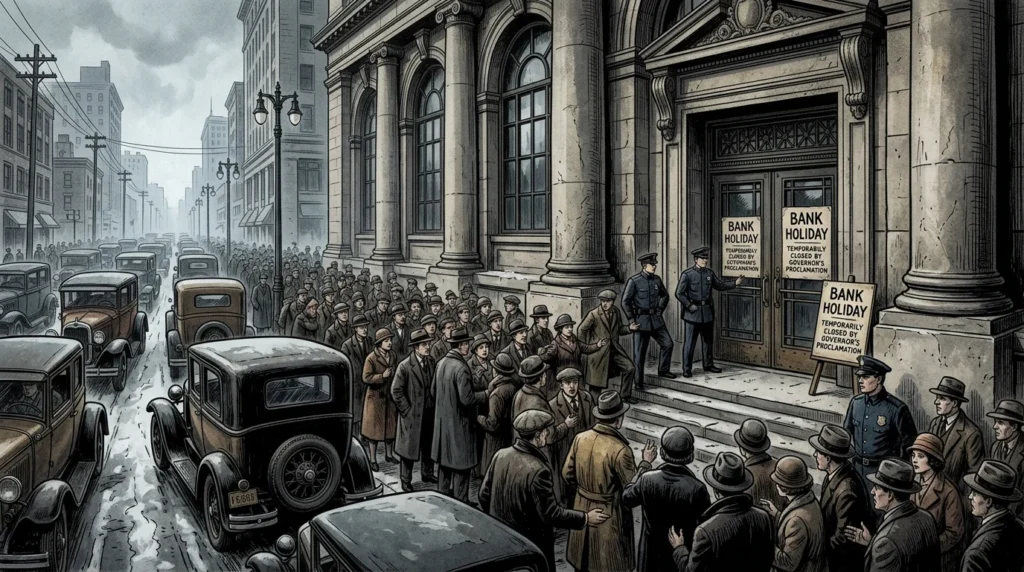
Actuando bajo el Artículo 48 de la Constitución de Weimar, el presidente Paul von Hindenburg y el canciller Brüning declararon el martes 14 de julio y el miércoles 15 de julio de 1931 como días festivos bancarios nacionales generales (Bankfeiertage) y ordenaron el cierre indefinido de las bolsas de valores alemanas. Incluso después de que terminara el feriado formal de dos días, los retiros de efectivo y las transferencias interbancarias permanecieron estrictamente restringidos durante tres semanas hasta que los pagos nacionales normales se reanudaron el 5 de agosto de 1931, acompañados por una tasa de descuento punitiva del 10 por ciento del Reichsbank y una tasa Lombard del 15 por ciento.
Debido a que el Reichsbank tenía prohibido por su estatuto de 1924 descontar letras financieras puras que carecieran de una tercera firma comercial, el gobierno y el Reichsbank se unieron el 28 de julio de 1931 a bancos sanos y empresas industriales para establecer un conducto de liquidez especial: el Akzept- und Garantiebank AG (Banco de Aceptación y Garantía), capitalizado en 200 millones de RM con el Reich asumiendo una participación del 40 por ciento. Al colocar su aval estatutario —la tercera firma faltante— en pagarés emitidos por bancos comerciales sin liquidez y las instituciones centrales de giro de las cajas de ahorro, el Akzeptbank transformó préstamos bancarios congelados en letras elegibles que el Reichsbank podía descontar legalmente, inyectando más de 1.500 millones de RM en liquidez de emergencia del banco central al sistema bancario.
Nacionalización bancaria de facto, acuerdos de suspensión de pagos y controles de cambio
Para restaurar la solvencia de los bancos universales destrozados, el gabinete de Brüning llevó a cabo una recapitalización estatal masiva que nacionalizó efectivamente el núcleo de la banca comercial alemana. Bajo decretos de emergencia emitidos entre julio de 1931 y principios de 1932, el Reich y el Golddiskontbank del Reichsbank inyectaron 300 millones de RM en acciones preferentes en el Dresdner Bank, asumiendo el 91 por ciento de su capital. En marzo de 1932, el insolvente Danatbank se fusionó formalmente con el Dresdner Bank, controlado por el Estado, mientras que el Commerz- und Privat-Bank y el regional Allgemeine Deutsche Credit-Anstalt(ADCA) también pasaron a ser propiedad pública mayoritaria, e incluso el emblemático Deutsche Bank und Disconto-Gesellschaft requirió más de un tercio de participación pública.Externamente, el gobierno de Brüning abandonó la libre movilidad de capitales en lugar de devaluar la paridad nominal del Reichsmark.
A través de decretos de emergencia que comenzaron el 15 y 18 de julio de 1931, Berlín instituyó estrictos controles de divisas (Devisenbewirtschaftung), centralizando todas las operaciones en moneda extranjera en el Reichsbank y exigiendo a los exportadores que entregaran sus ganancias en divisas. Simultáneamente, en una conferencia en Basilea en agosto de 1931, los bancos acreedores extranjeros firmaron el primer Acuerdo de Standstill alemán (Stillhalteabkommen), congelando aproximadamente 6.300 millones de RM en créditos bancarios transfronterizos a corto plazo a cambio de pagos continuos de intereses. Finalmente, el 19 de septiembre de 1931, el gobierno creó la primera autoridad de supervisión bancaria integral de Alemania: el Comisario del Reich para el Sector Bancario (Comisario del Reich para la industria bancaria)—sentando las bases institucionales para la Ley Bancaria del Reich (Ley de Crédito) de diciembre de 1934.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Isabel Schnabel, " La crisis gemela alemana de 1931," The Journal of Economic History, Vol. 64, N.º 3, Cambridge University Press, 2004. Investigación Académica Arbitrada
- Harold James, " Las causas de la crisis bancaria alemana de 1931," The Economic History Review, Vol. 37, No. 1, 1984. Investigación Académica Arbitrada
- Isabel Gödde (Schnabel), " Liquidez y contagio: La crisis de 1931 en Alemania," Documento de debate No. 02-48 del Sonderforschungsbereich 504 de la Universidad de Mannheim, 2002. Referencia Histórica y Financiera
- Servicios Científicos del Bundestag Alemán, " De la crisis bancaria de 1931 a la encuesta bancaria de 1933 (WD 1 – 3000 – 002/17)," Deutscher Bundestag, 2017. Referencia Histórica y Financiera
- Christopher Kopper, " Nuevas perspectivas sobre la crisis bancaria alemana de 1931 y sus secuelas," Jahrbuch für Wirtschaftsgeschichte / Economic History Yearbook, Vol. 52, No. 2, 2011. Referencia Histórica y Financiera
- Matthew Baron, Emil Verner y Wei Xiong, " Crisis bancarias sin pánicos," National Bureau of Economic Research (Documento de trabajo NBER n.º 26908), 2020. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crisis bancaria alemana de julio de 1931, el colapso del Danatbank y los controles de cambio. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-crisis-bancaria-de-alemania-de-1931-y-el/
MLA (9th ed.): Ç., Soner, ed. "La crisis bancaria alemana de julio de 1931, el colapso del Danatbank y los controles de cambio." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-crisis-bancaria-de-alemania-de-1931-y-el/.
Chicago (17th ed.): Ç., Soner, ed. "La crisis bancaria alemana de julio de 1931, el colapso del Danatbank y los controles de cambio." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 3, 2026. https://forgottenfortunes.net/es/la-crisis-bancaria-de-alemania-de-1931-y-el/.
Have an idea for another financial history documentary or article? Request a story →